
حوار مع رائد أعمال التكنولوجيا المالية من جيل زد كريستيان: يتطلع إلى سرعة التكرار والصراحة الجذرية، ويرى أن الرؤية المالية أهم من الخيارات، «على الشباب أن يتحلوا بالرهبة»

 فضّلنا على Google


العنوان الأصلي: «حوار مع رائد أعمال التكنولوجيا المالية من مواليد ما بعد 2000 كريستيان: يطمح إلى سرعة التكرار والتواصل الصريح، ويرى أن الرؤى المالية أهم من الخيارات، وعلى الشباب أن يتحلوا بالرهبة»
الكاتب الأصلي: kaori، Observant Beating
كيف كان عام 2025 بالنسبة إليك؟ بصفته مؤسس Infini، يتمنى كريستيان، المولود بعد عام 2000، بصراحة أن ينتهي العام سريعاً. بالنسبة إلى شركة ناشئة في مجال التكنولوجيا المالية لم يمضِ على تأسيسها سوى عام، لم تكن الرحلة سهلة أو قابلة للتجاوز ببساطة، سواء عند مواجهة أزمة ثقة ناجمة عن اختراق أو عند الوقوف أمام قرار التحول الذي يتطلب التخلي عن الإجابات القديمة.
لو عدنا بالزمن ثلاثة أعوام، لوجدنا أن كريستيان في 2022 كان من فئة متداولي العملات الرقمية المغامرين المعتادة، غارقاً في NFT، ثم انتقل لاحقاً إلى DeFi والعملات الميمية، تتقلب مشاعره مع السوق ويتخذ قراراته بالاعتماد على الحدس والشعور الداخلي. كان ذلك عصراً من الإقدام الجريء، تتقدم فيه السرديات على إدارة المخاطر، فيما يحجب النمو الكثير من التفاصيل. لكن عندما بدأ العمل فعلياً، من تطوير المنتجات إلى إدارة الأصول ومسارات الدفع، تغيرت استجابة القطاع. وأدرك كريستيان، من واقع قاسٍ مفاده أن حادثة واحدة قد تمحو المصداقية، أن أثمن ما في القطاع المالي ليس الكفاءة، بل الثقة.
تشكّل وعي جيل كريستيان المالي تقريباً بالكامل من خلال المنتجات: من المدفوعات عبر رموز QR إلى الخصم من دون كلمة مرور، ومن خطط التقسيط بنقرة واحدة إلى الدفع باللمس. فقد خفّض العصر الذهبي للتكنولوجيا المالية عوائق الوصول إلى الخدمات المالية، وجعل السلاسة أمراً مفروغاً منه. لكن المناخ في القطاع تغير عندما بدأ هذا الجيل مشاريعه الخاصة. فقد بنى كثير من رواد الأعمال من الجيل السابق أعمالهم أولاً مستفيدين من الفرص، ثم عوضوا ما فاتهم من تعلم، بينما يضطر هذا الجيل غالباً إلى التعلم أثناء العمل.
لذلك، لا يناقش هذا الحوار مسار منتج أو شركة فحسب، بل يقدم صورة أكثر راهنية لرائد الأعمال: ففي عصر تتقلص فيه الرسوم، وتزداد فيه انتقائية القنوات، ويشبه فيه الامتثال التنظيمي على نحو متزايد تكلفة الوقت، فإن ما يدفع الأعمال إلى الأمام حقاً هو تقديم تجربة يمكن تحقيقها على المدى الطويل.
القطاع المالي ليس حكراً على «الحرس القديم»؛ إذ ينبغي للأسواق الجديدة أن تحافظ على طموحات الشباب، وأن تتعلم في الوقت نفسه الصلابة عند أكثر نقاطها هشاشة. سيظل عام 2025 عالقاً في ذاكرة كريستيان طويلاً، فمنذ هذا العام دخل كل من Infini وهو إلى صميم الأعمال المالية فعلياً، وأصبح عليهما ألا يركضا بسرعة فحسب، بل أن يتحملا البطء والمعاناة أيضاً.
أبرز ما جاء في المقابلة:
· قد لا تكمن الفرصة الأكبر في تسويات B2B العابرة للحدود فحسب، بل أيضاً في سيناريوهات أقرب إلى نقطة إجراء المعاملة. فكيف نجعل تحصيل المدفوعات وإدارة الأموال أيسر على رواد الأعمال من الجيل الجديد؟ وكيف يمكنهم استهداف الأسواق العالمية منذ بداية أعمالهم؟ هذه هي القيمة التي توشك العملات المستقرة على تحقيقها.
· ما يصعب تقليده حقاً هو القيم الأساسية للشركة: كيف تتعامل مع العملاء وتقدم لهم الخدمة، ولا سيما مدى اهتمامك الفعلي بأصولهم واستعدادك للاستجابة على مدار 24 ساعة عندما تواجههم مشكلة. تتشابه وظائف كثير من المنتجات اليوم، لكن سرعة التكرار وتجربة المستخدم المصممة بعناية والاستجابة في الوقت المناسب والتحلي بالصبر هي عوامل حاسمة فعلاً.
· يجب أن يتحلى رائد الأعمال الجيد بالشجاعة للتخلي. فحتى لو كان العمل يسير جيداً في حينه، إذا لم يساعدنا على بلوغ أهدافنا ضمن الإطار الزمني المتوقع، فينبغي أن نقود الفريق للبحث عن اتجاه أجدر بالاستثمار.
· بدلاً من الاكتفاء بتقديم منتج لإدارة الأصول يبدو أفضل، ساعد المستخدمين على فهم المخاطر فعلياً. لا تضع ثقتك كاملة في أصل أو مؤسسة واحدة؛ وحافظ، في الحد الأدنى، على استقلالية حكمك.
· غالباً ما يكمن ما يميز المنتج والفريق حقاً في التفاصيل: كل تفصيل في المنتج، وكل نص، وكل عنصر تصميم، وطريقة تنفيذ كل ميزة. وهذه الأمور هي التي تحدد في نهاية المطاف ما سيصبح عليه المنتج.
· كلما زادت المستويات والصراعات السياسية في الشركة الناشئة، تراجعت الكفاءة والقدرة على الإنجاز. الجميع يرتكب الأخطاء، وأنا منهم، وأنا مستعد للاعتراف بذلك. لكن الأهم أن تجرؤ على الكلام عندما ترى مشكلة. لا تلتزم الصمت بسبب المخاوف، لأن ذلك سيؤثر في نهاية المطاف على هدف الفريق بأكمله.
فيما يلي المقابلة كاملة:
«على الشباب أن يتحلوا بالرهبة»
Dongcha: ذكرت سابقاً أن كل شيء كان يسير بسلاسة بالنسبة إليك، لكن عندما وقعت الكارثة على شكل اختراق بقيمة $50M، ما كان رد فعلك الأول؟
Christian: كان رد فعلي الأول حينها هو الصدمة بالتأكيد. شرد ذهني ولم أعد أفكر في شيء، وتساءلت كيف يمكن لشيء كهذا أن يحدث لي. قبل وقت قصير، كنت قد رأيت حادثة مشابهة، وقد تابعناها باهتمام خاص، لكننا لم نتوقع أبداً أن يأتي دورنا بعدها.
لكنني أدركت سريعاً أن هناك نتيجتين محتملتين فقط: إما أن نحل المشكلة ونتجاوزها، ثم نواصل التقدم مع الفريق؛ أو أن ينتهي الأمر عملياً بالنسبة إلى معظم الناس إذا أُديرت الأمور بطريقة سيئة.
وكما ترون من النتائج اللاحقة، فقد تجاوزنا الأمر لحسن الحظ، بل إن النمو أصبح أكثر سلاسة بعد مارس وأبريل. كان ذلك أصدق ما شعرت به في حينه؛ لم أفرط في التفكير، بل شعرت فقط أن هذا هو ما ينبغي لي فعله.
Dongcha: ما أكبر اختلاف طرأ على طريقة تفكيرك بعد هذه التجربة، ولم يكن موجوداً لديك من قبل؟
Christian: أعتقد أن أهم ما خرجت به هو «الرهبة». كثير من الشباب لا يدركون معنى الرهبة، ولا سيما عندما تسير أمورهم بسلاسة، فيسهل عليهم الانجراف مع التيار. وفي جوهر الأمر، نتجت قضية SBF عن غياب الرهبة والاحترام تجاه القطاع والسوق والمستخدمين.
بعد هذه الحادثة، ازددت يقيناً بأمرين. أولاً، لست قادراً على كل شيء، وسأرتكب الأخطاء حتماً. ليس الهدف من إدارة المخاطر ألا نخطئ أبداً، بل تقليل الخسائر عندما تقع الأخطاء، ومنع خطأ واحد من أن يتحول إلى ضربة قاضية.
ثانياً، تعود مشكلات كثيرة في نهاية المطاف إلى الأشخاص. سواء كان ذلك متعمداً أم لا، فهناك دائماً شخص لم يؤدِ عمله كما ينبغي. لذلك بذلنا بعد الحادثة جهداً كبيراً لإعادة بناء عملية التوظيف ومعايير الاختيار وآليات الفريق وتعزيزها.
أنا ممتن فعلاً لهذه التجربة. فلو لم تحدث، لربما لم يكن وضع فريق Infini وقدراته بالمستوى الذي يبلغه اليوم. لقد أجبرتني على مواصلة التكرار وتوحيد المعايير، وجعلتني أدرك أكثر أن الأشخاص الذين لا تتوافق قيمهم مع قيمنا أو لا يناسبهم إيقاعنا سيجدون صعوبة في مواصلة العمل معنا على المدى الطويل. بالطبع، شعرت بالإحباط في البداية، لكنني أشعر الآن بامتنان متواصل. ستُحل الأمور في نهاية المطاف؛ والمهم هو طريقة حلها، وما إذا كان بوسعك الحفاظ على سمعتك وثقة الآخرين على المدى الطويل.
Insight: «قد لا يحتاج عامة الناس بالضرورة إلى منتجات مالية، لكنهم يحتاجون إلى منظور مالي». كيف توصلت إلى هذه الفكرة؟
Christian: شهدنا هذا العام حدث البجعة السوداء في القطاع. سواء في عالم العملات الرقمية أم في التمويل التقليدي، لا يوجد منتج لن يواجه المشكلات أبداً. وما يميز الجهات التي يُنظر إليها على أنها أفضل هو أنها أكثر دراية بضبط المخاطر وأكثر تحملاً للمسؤولية، وتستطيع التعامل مع الأمور بمنظور أطول أجلاً.
لكن إذا ائتمن شخص جهة واحدة على ثروته كلها، ثم وقعت حادثة، فسيكون ذلك فوق احتماله حتى لو لم تتجاوز احتمالية وقوعه واحداً من مليون.
لذلك أشعر أكثر فأكثر بأن مساعدة الجميع على تكوين منظور مالي سليم أهم. وبدلاً من الاكتفاء بتقديم منتج لإدارة الأصول يبدو أفضل، من الأجدى توعية المستخدمين بالمخاطر فعلياً، وتشجيعهم على عدم وضع ثقتهم الكاملة في أصل أو مؤسسة واحدة، والحفاظ، في الحد الأدنى، على استقلالية حكمهم.
كذلك، تدفعنا هذه التأملات إلى تعديل توجهنا، من التركيز في البداية على إدارة الأصول وحدها إلى السعي الآن لإرساء قاعدة متينة للمدفوعات والتسويات. وأزداد اقتناعاً بأن المجالين يجب أن يتكاملا في نهاية المطاف؛ إذ عليك أولاً معالجة «كيفية كسب المال وتحصيله» قبل الحديث عن تكوين رأس المال ثم إدارته والحفاظ عليه. وهذا أكبر ما أدركته هذا العام.
ميزة السبق الجريء: الطموح الكامن وراء Infini
Insight: أجرت Infini تحولاً كبيراً، مبتعدة عن أعمالها الموجهة إلى المستهلكين B2C وأعادت تركيزها. كيف اتخذتم هذا القرار، ومن أين جاءت العزيمة على إحداث هذا التغيير؟
Christian: في مرحلة ToC، كان فريقنا صغير السن نسبياً ويفتقر إلى الخبرة ذات الصلة، لذلك واجهنا تحديات كثيرة على طول الطريق. هناك مطبات لن تعرفها إلا إذا خضت التجربة بنفسك، ولن يخبرك بها أحد من تلقاء نفسه. وبالنسبة إلى كثيرين، يشكل هذا الغموض تحديداً أساس أرباحهم والمراجحة. لكنني لا أحب هذا النوع من الأنظمة إطلاقاً، فقد آمنت دائماً بأن قطاع المدفوعات ينبغي أن يكون أكثر شفافية. إضافة إلى ذلك، لم نكن آنذاك مستعدين بما يكفي على نحو عام، وكان من الصعب علينا بصورة خاصة مواصلة العمل.
وفي الوقت نفسه، لم يكن نموذج العمل حينها واضحاً جداً. فعلى سبيل المثال، لم نكد نحقق أي أرباح من نشاط U Card، لأننا أردنا تقليل التكاليف إلى أدنى حد وإتاحة استخدامه لعدد أكبر من الناس بعتبة أقل، بدلاً من الاقتصار على خدمة العملاء الكبار.
لكن المشكلات ظهرت مع نمو قاعدة المستخدمين. فهؤلاء المستخدمون قد لا يدرون عليك إيرادات، لكنك ستضطر إلى استثمار قدر كبير من الوقت والجهد للتعامل مع مختلف الحالات. خلال تلك الفترة، كانت المشكلات تقود الفريق عملياً، وكان الجميع متعبين وغير راضين. وكان فريق البحث والتطوير منشغلاً بإطفاء الحرائق باستمرار، واضطرت خدمة العملاء إلى السهر طوال الليل للرد، وتلقينا عدداً هائلاً من شكاوى العملاء. كما أن كثيراً من المشكلات لم يكن بوسعنا حلها، لأن السلسلة بأكملها كانت طويلة جداً وتضم حلقات كثيرة، ما جعل معالجة أي مشكلة تظهر أمراً بالغ الصعوبة.
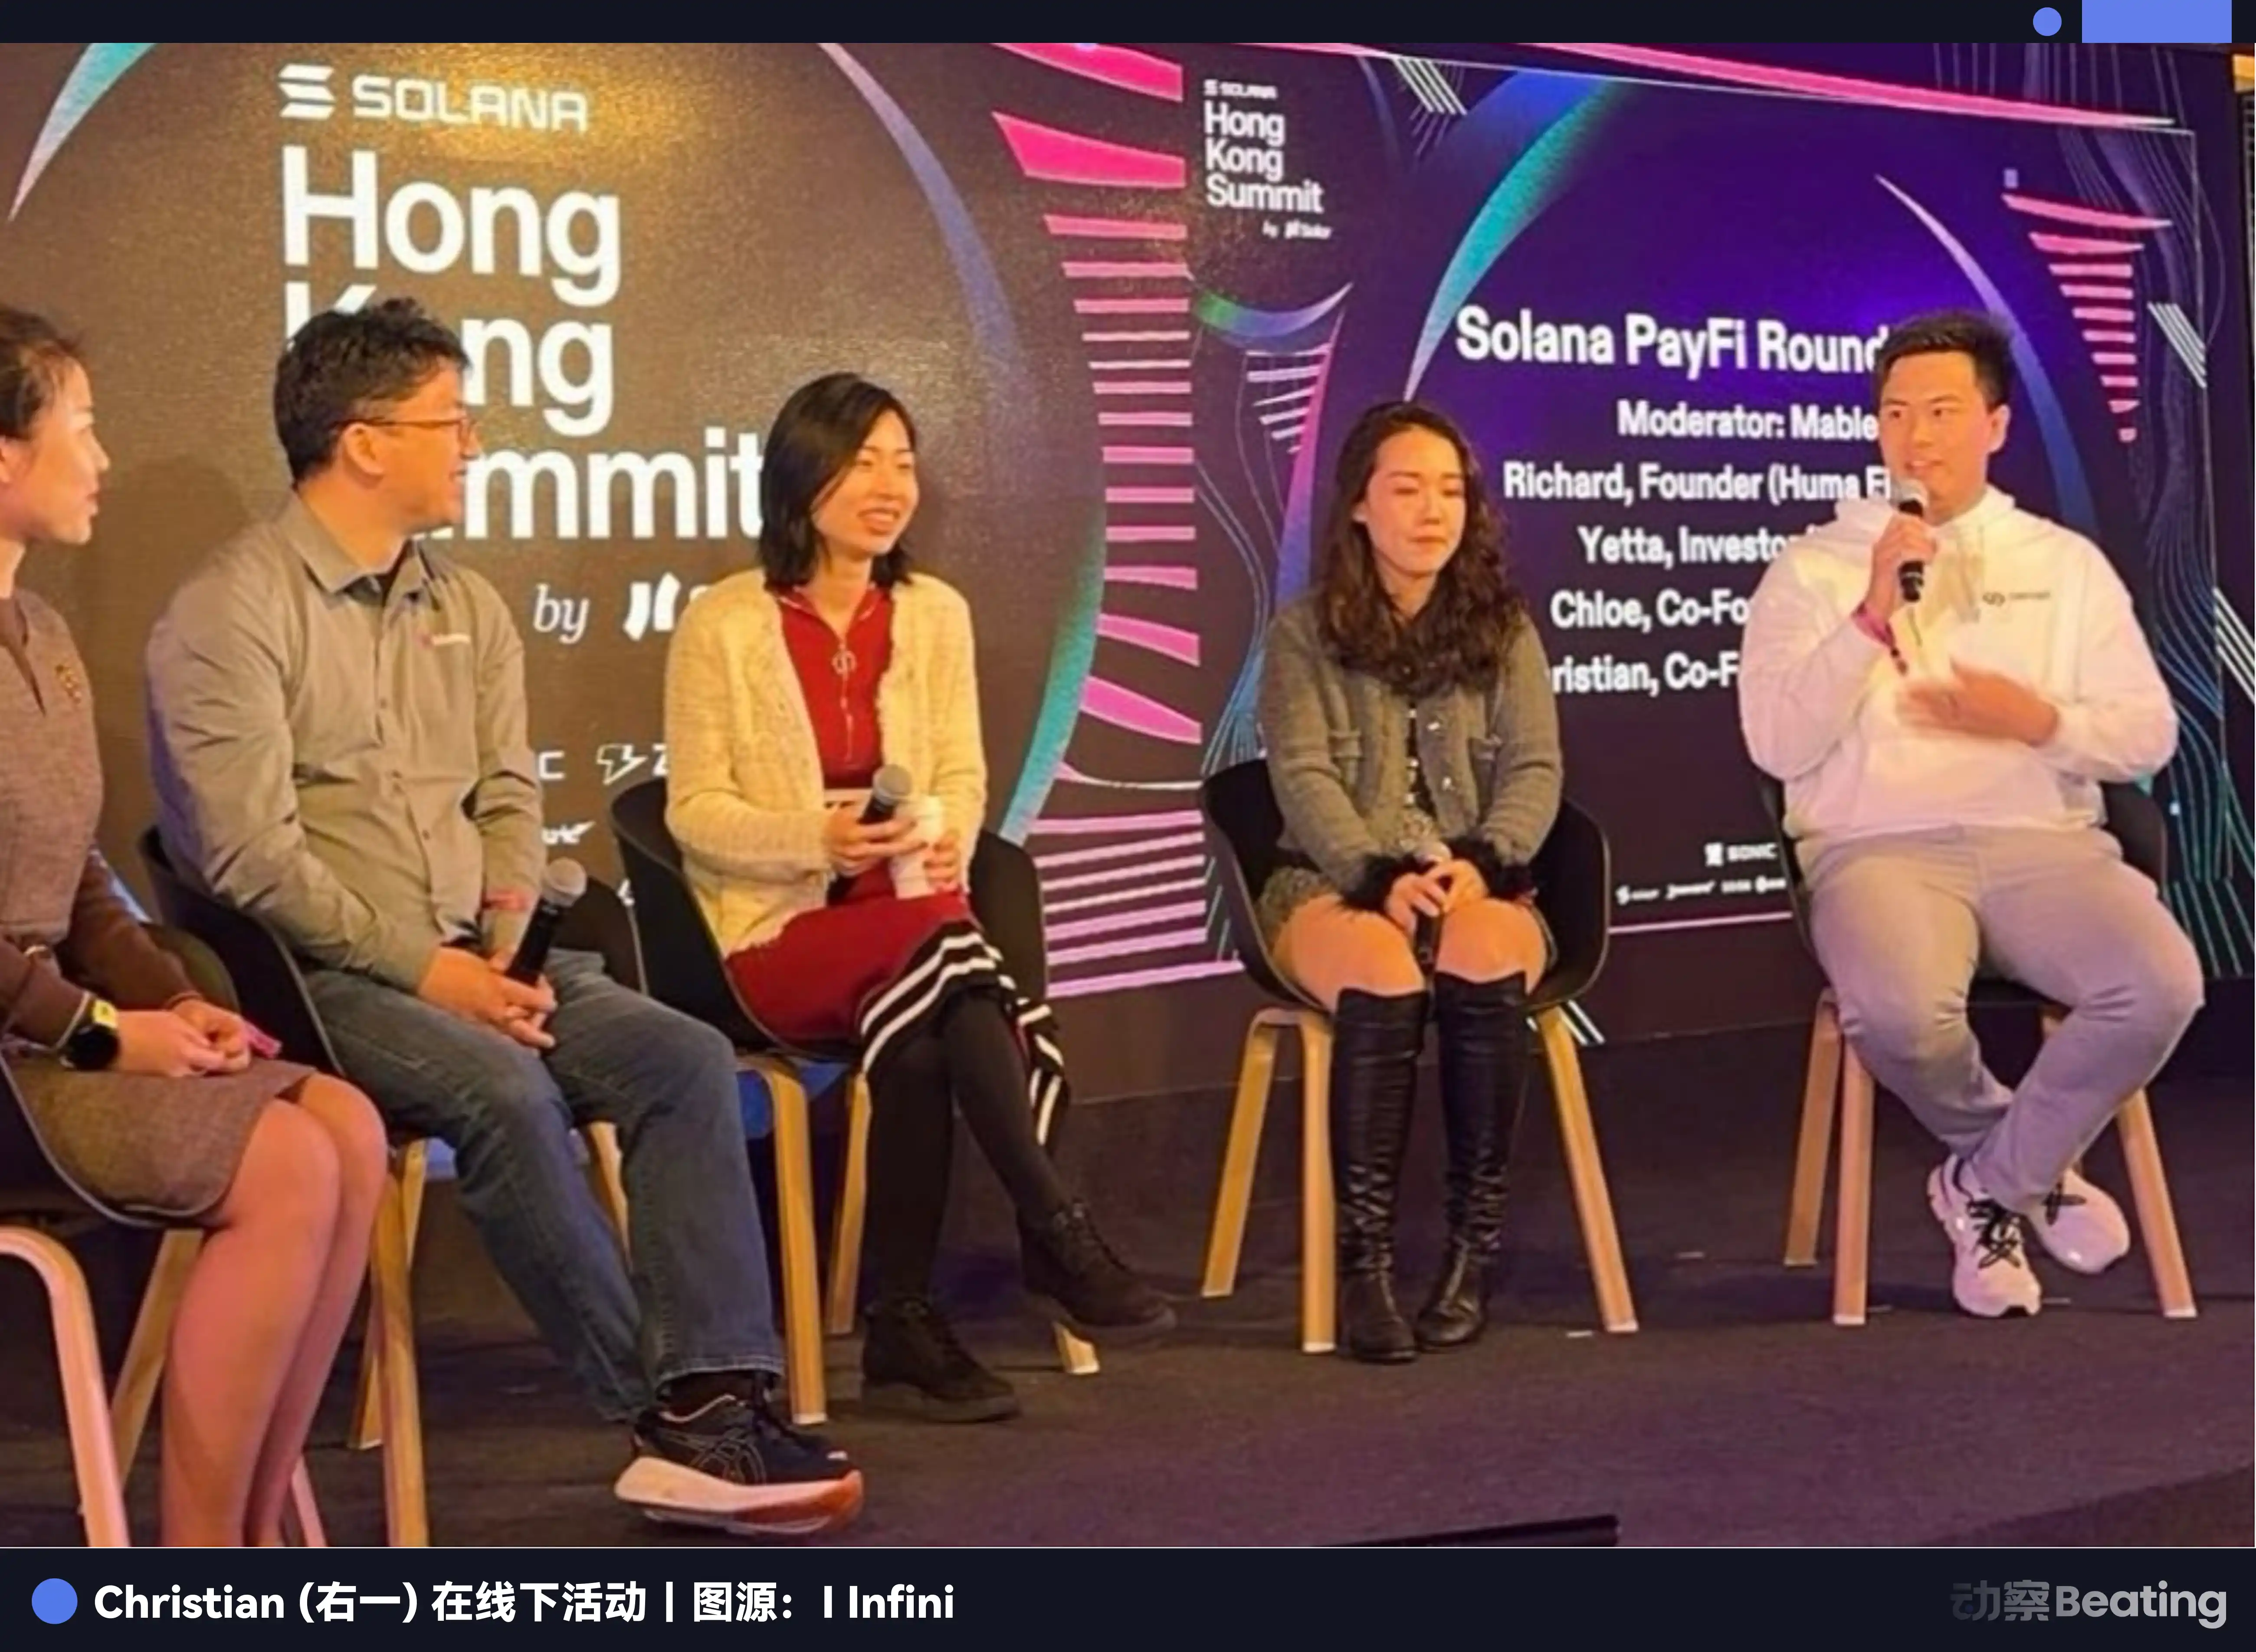
ولهذا تحديداً ازداد حماسنا للقيام بشيء قائم على بلوكتشين، بسلسلة أساسية أكثر موثوقية ومشكلات أقل في سلسلة التوريد. فإذا أحسنا أداء ما ينبغي لنا القيام به، أمكننا تقديم منتج وتجربة أكثر استقراراً.
أما الأمر الثاني الذي أدركناه، فهو أن هذا المسار، مهما أحسنا العمل فيه، لم يكن يخلق قيمة جديدة فعلياً في جوهره. كان أقرب إلى المراجحة التنظيمية؛ صحيح أنه سهّل الأمور على بعض من وجدوا البطاقات المصرفية التقليدية غير ملائمة، لكن الشبكة الأساسية بقيت من دون تغيير، ولم تتحسن التكاليف والكفاءة تحسناً جوهرياً. وبسبب تعقيد السلسلة، ازدادت صعوبة تحسين التكاليف، لينتهي الأمر بتمريرها إلى المستهلكين.
بدلاً من مواصلة النمو في مسار محدود التمايز النهائي، ولا ينتهي غالباً إلا بحرب أسعار، أعتقد أن على رواد الأعمال الجيدين التحلي بالشجاعة للتخلي. فحتى لو كان العمل يسير جيداً في حينه، إذا لم يكن قادراً على إيصالنا إلى هدفنا ضمن الإطار الزمني المتوقع، فعلينا أن نقود الفريق للبحث عن اتجاه أجدر بالاستثمار. وبالمقارنة، أرى أن المسار الذي نسلكه الآن يستحق فعلاً أن يكرس المرء له جهده على المدى الطويل، وما زالت هناك بنى تحتية ومعايير كثيرة بحاجة إلى الاستكمال.
Dynamic Insights: وسعت Infini الآن أعمالها في تحصيل المدفوعات، وهو مجال يولي أهمية كبيرة للقنوات والعمليات. كيف وجدتم الدفعة الأولى من العملاء؟ وما الاحتياجات التي لبّيتموها؟
Christian: تحصيل المدفوعات جزء أساسي من أعمالنا بالطبع، لكننا لن نتوقف عنده فحسب. يمكن وصف موقعنا بأنه نظام تشغيل مالي، يهدف إلى توفير تجربة ووظائف قريبة من مستوى الخدمات المصرفية.
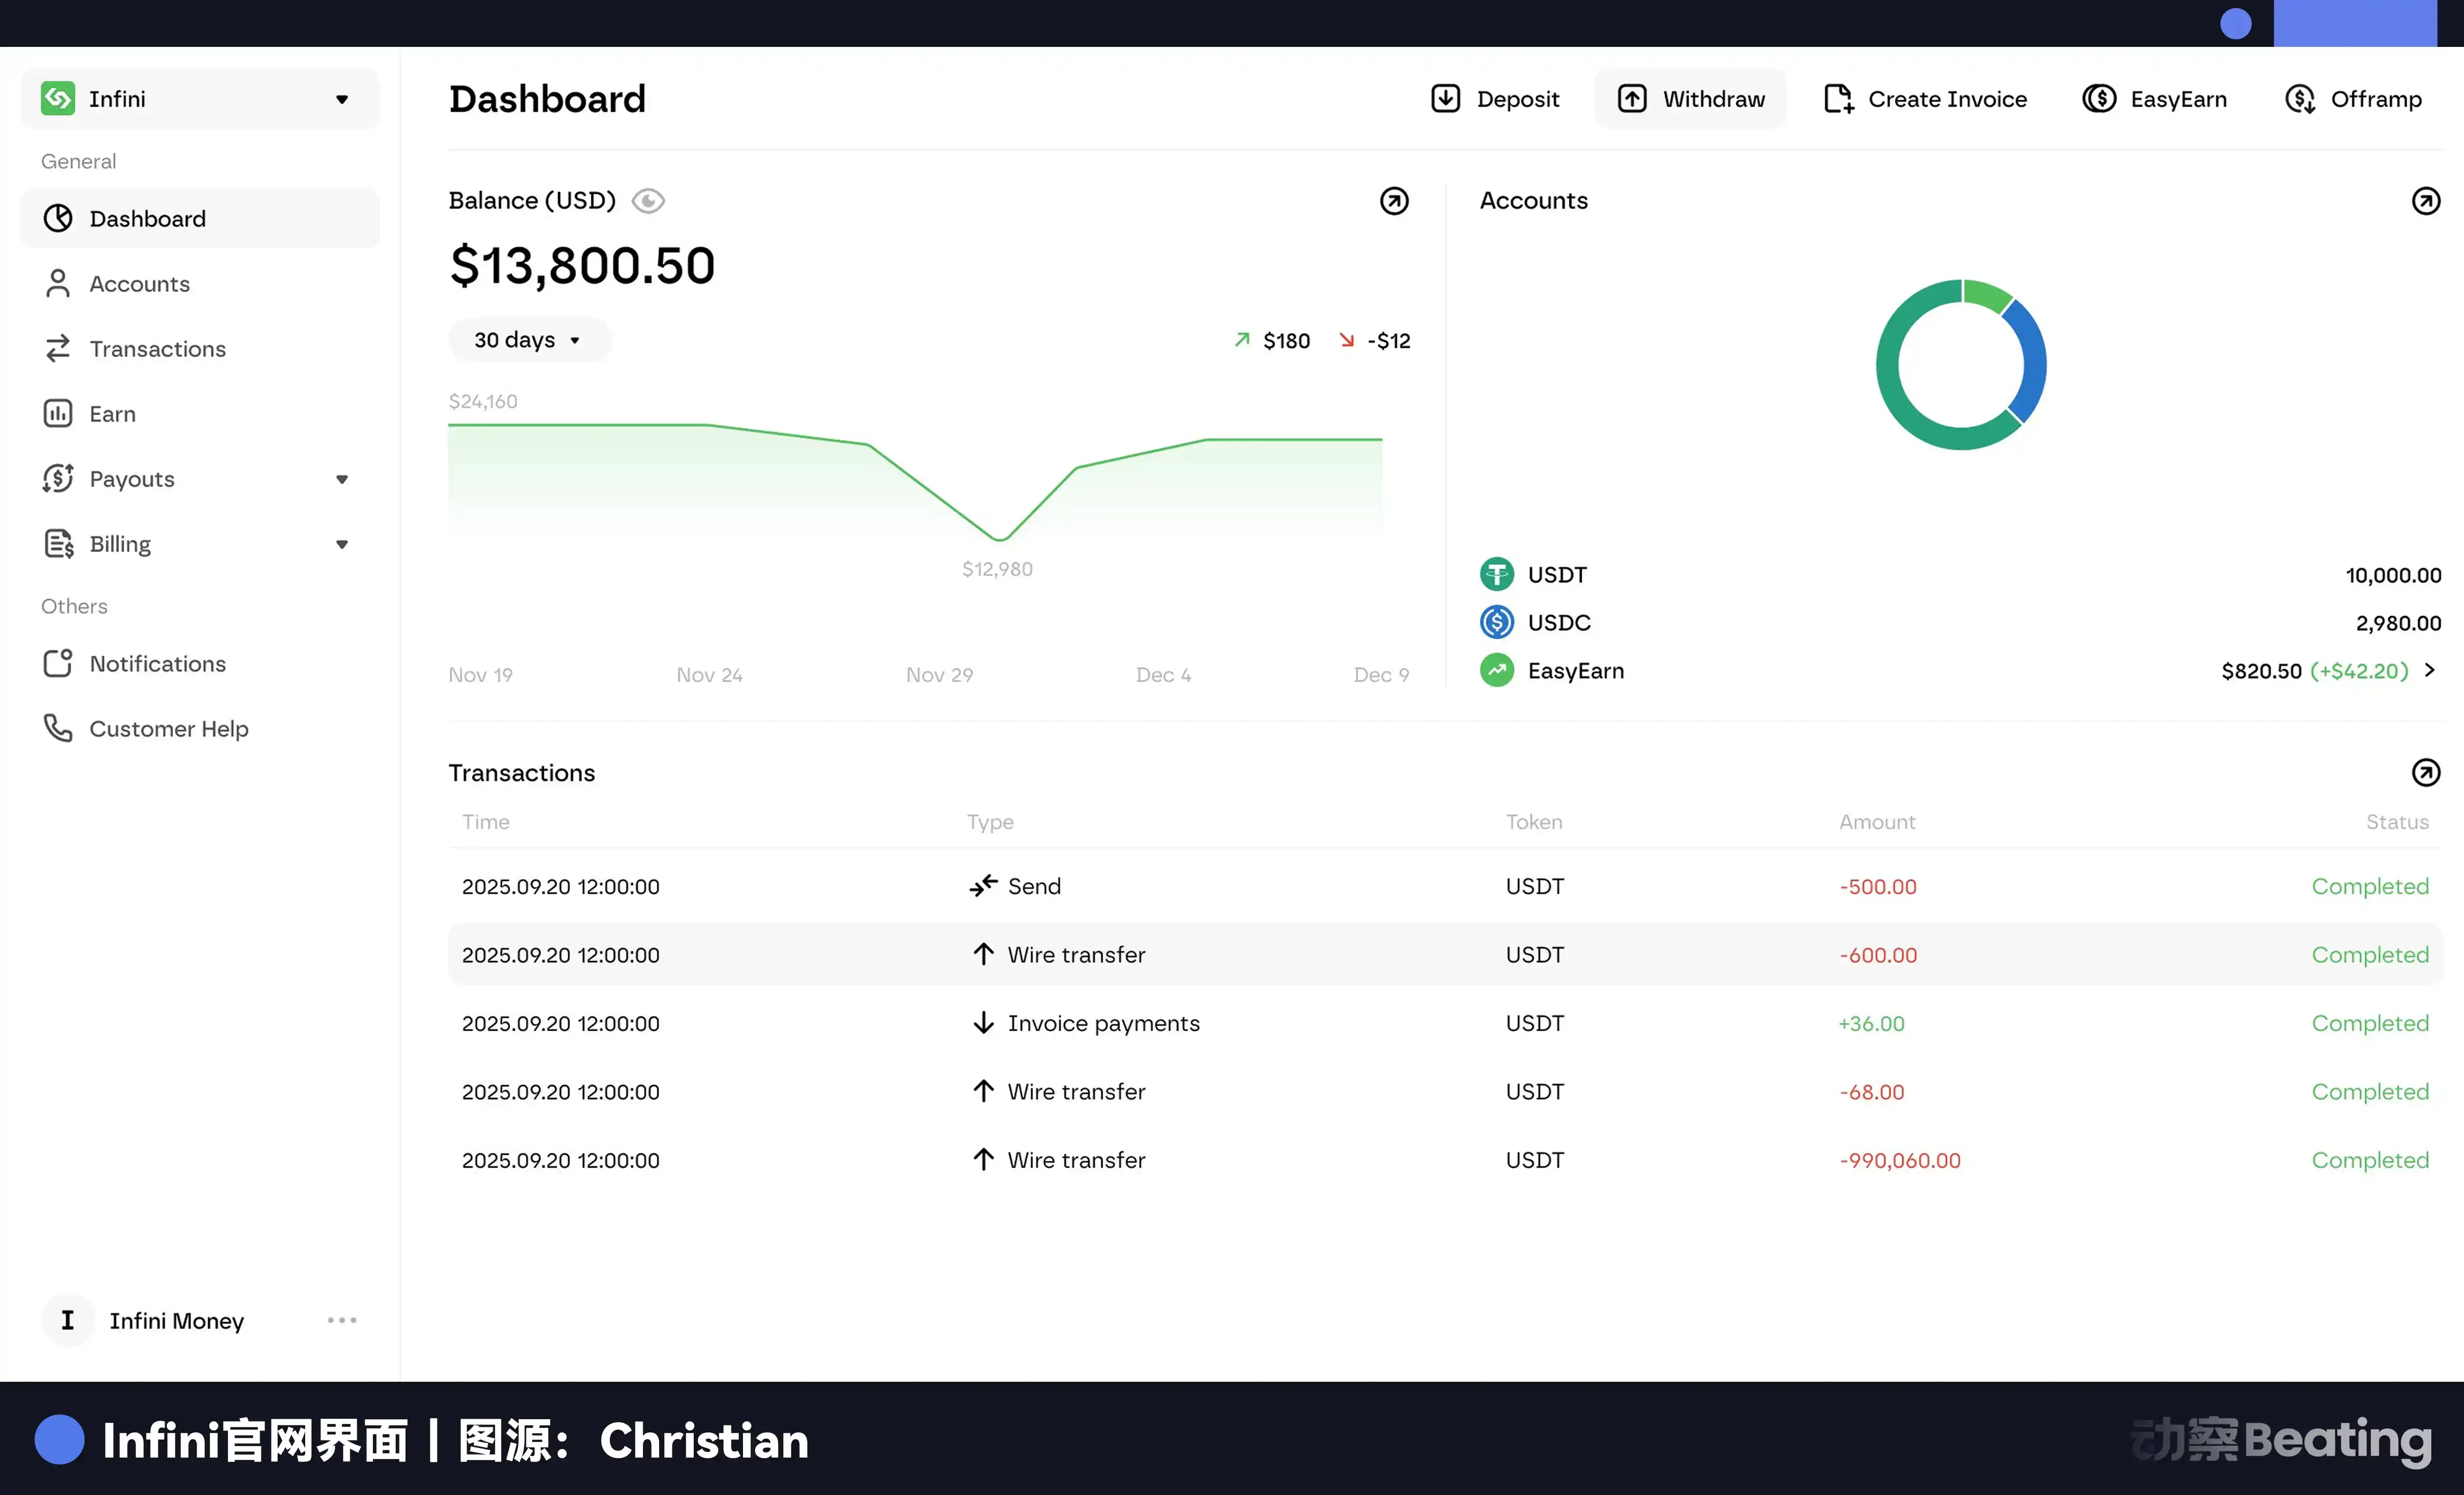
وفي ما يتعلق بتحصيل المدفوعات تحديداً، ثمة فئتان تقريباً من المشكلات التي نسعى إلى حلها. الأولى هي توفير حساب دفع أخف وزناً لرواد الأعمال والفرق الصغيرة في الخارج. وأتوقع أن كثيراً ممن ينشئون منتجات ويبدؤون في تحصيل المدفوعات مستقبلاً لن يحتاجوا بالضرورة إلى امتلاك حساب مصرفي أولاً.
ويتضح ذلك أكثر في عصر الذكاء الاصطناعي، إذ اختصرت الأدوات المختلفة المدة من التطوير إلى الإطلاق بدرجة كبيرة. لم يعد بإمكانك اتباع الإجراءات المصرفية التقليدية بالوتيرة المعتادة. ففي الماضي، ربما استغرق فتح الحساب وربط الخدمة شهراً كاملاً وفقاً للإجراءات المصرفية، أما مع Infini فيمكن فتح الحساب خلال عشر دقائق فقط، وإنجاز الربط خلال يوم واحد، لتبدأ بعدها في تحصيل المدفوعات.
سيكون ذلك عملياً جداً للمطورين المستقلين والأفراد ذوي الإنتاجية العالية والفرق الصغيرة الناشئة. ومن بين تجار البذرة الذين يقل عددهم حالياً عن 20، ترتفع نسبة مطوري تطبيقات الذكاء الاصطناعي، وهناك بالفعل «شركات يديرها شخص واحد» تستخدم الخدمة، ويتمثل احتياجها الأكثر إلحاحاً في تشغيل عملية الدفع وتفعيلها.
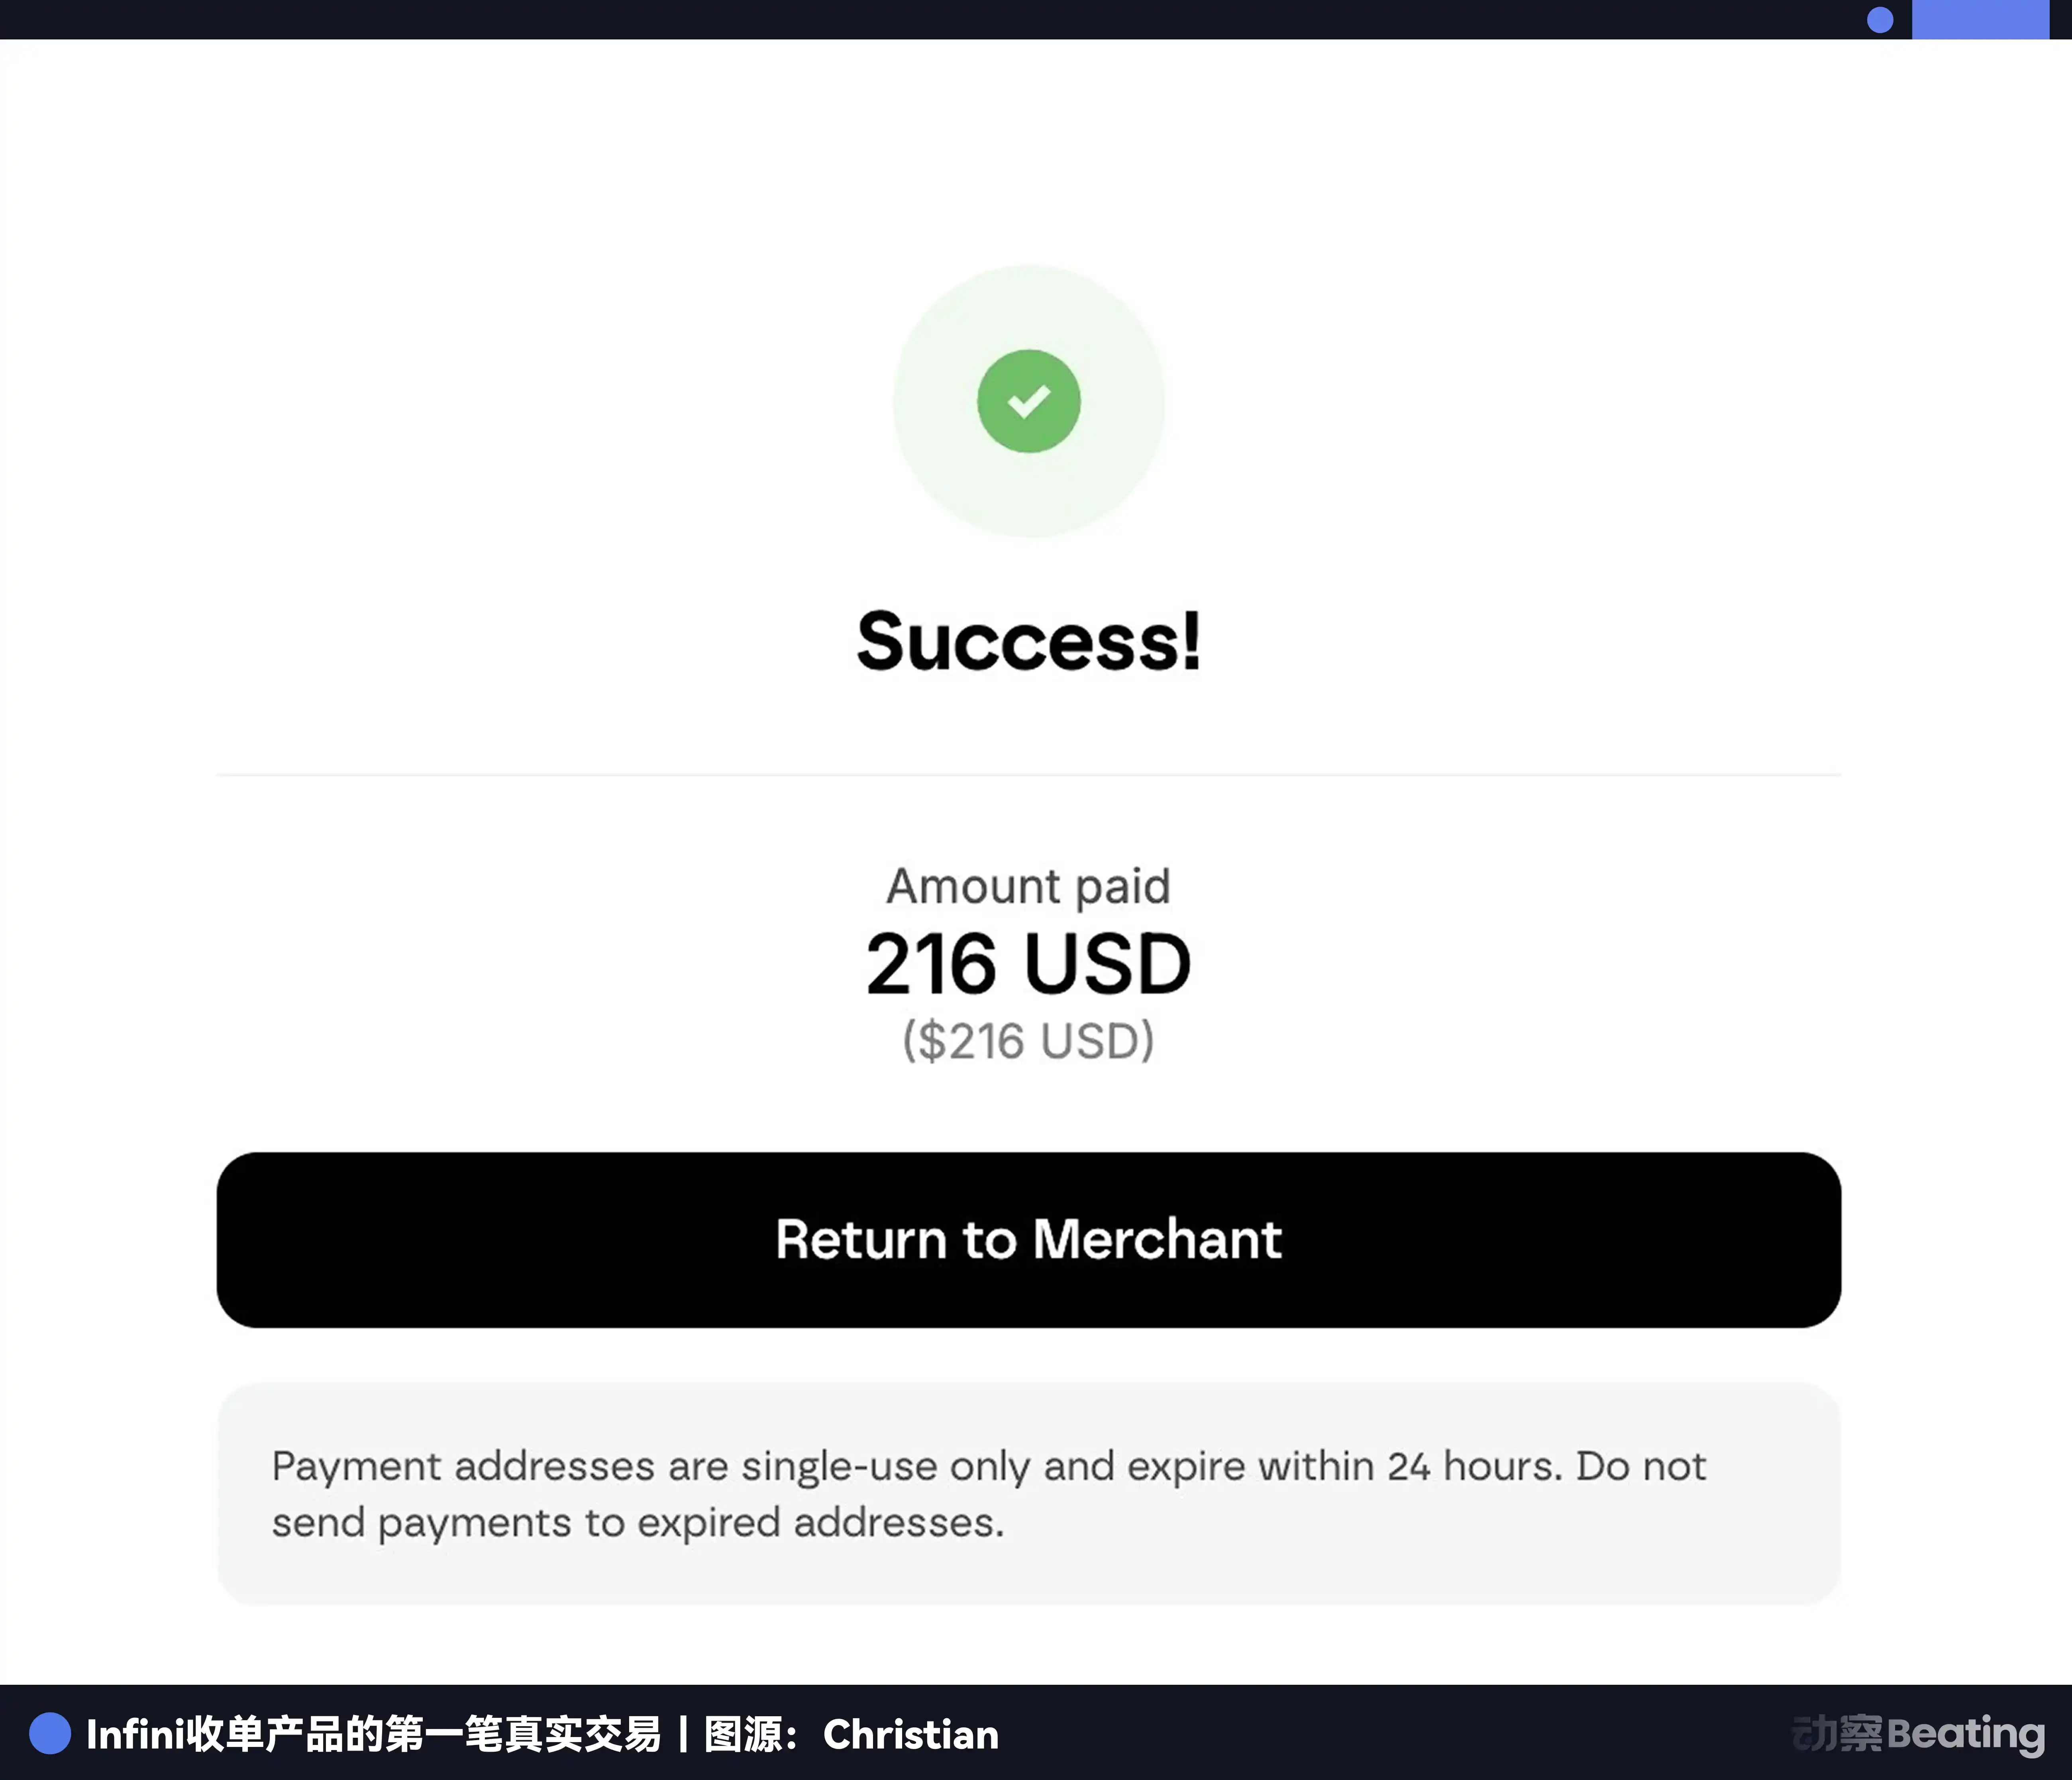
أما الفئة الثانية، فهي تمكين التجار من قبول مدفوعات العملات المستقرة في مرحلة أبكر. فما زالت غالبية إيرادات الشركات اليوم تعتمد على أنظمة تسوية قائمة على العملات التقليدية، لكنني أعتقد أن حصة العملات المستقرة في المحافظ ستواصل الارتفاع مستقبلاً، ولا سيما في مناطق مثل أمريكا اللاتينية.
عندما كنا نطور U Card في الماضي، لاحظنا أيضاً أن كثيراً من المستخدمين يريدون ببساطة الدفع مقابل Netflix أو Starlink أو التسوق عبر Amazon. فلماذا عليهم المرور بعملية تحويل العملات المستقرة إلى بطاقة قبل الإنفاق؟ لا بد أن ينشأ احتكاك في هذه الخطوات. وإذا أمكنهم الدفع مباشرة بالعملات المستقرة، قصرت السلسلة وتحسنت التجربة.
وبالنسبة إلى التجار، فإن توفير خيار آخر للدفع بالعملات المستقرة يعني عملياً إضافة مصدر آخر للدخل. ومثلما تؤدي إضافة قناة محفظة أخرى في المدفوعات التقليدية إلى توسيع قاعدة العملاء، يمكن أن يحقق توسيع نطاق الوصول زيادة معينة في التغطية.
رأينا أيضاً حالات جلبت فيها مدفوعات العملات المستقرة مستخدمين جدداً، ولم تقتصر على تحسين سلاسة التجربة للمستخدمين الحاليين. لا يزال النطاق صغيراً بالطبع، لكن كلما بدأ التجار اعتمادها مبكراً، ازدادت حصة هذه القناة مع نموهم وتحسن عادات المستخدمين.
Insight: تمتلك شركات التكنولوجيا المالية مثل Revolut سنوات من الخبرة المتراكمة، فضلاً عن الحجم والبيانات والقدرات التنظيمية القوية. وحتى إن لم تكن أول من يقدم ميزات جديدة، يمكنها تقليدها بسرعة وإتاحتها لعشرات الملايين من المستخدمين. في المقابل، غالباً ما تواجه الشركات الأصيلة في عالم العملات الرقمية قيوداً في جمع التمويل والتراخيص والامتثال. كيف تنافسون أمام ميزة السبق هذه؟ وما الحصن التنافسي الأساسي لـInfini في مسار نظام التشغيل المالي الذي ذكرته؟
Christian: أعتقد أن الأمر يمكن النظر إليه من زاويتين. أولاً، لا تتمتع صناعة التكنولوجيا المالية نفسها بتأثيرات شبكية قوية، على عكس منتجات التواصل الاجتماعي التي يفوز فيها طرف واحد بكل شيء. ويمكن لكثير من شركات التكنولوجيا المالية الصغيرة أن تزدهر أيضاً، لأن ثقة العملاء غالباً ما تكون العامل الأساسي في اختيارهم.
في الواقع، لكل عصر عمالقته، ولم يخلُ أي عصر من المنافسين. لكن هذا التوجه يتعزز اليوم. قد تطلق بعض الشركات المحلية الكبرى بسرعة ميزات منتجات تلفت انتباهك، ثم تنافسك باستخدام موارد تعادل أضعاف مواردك أو حتى مئات المرات. هذا الاحتمال قائم وتتزايد فرص حدوثه. لكنني لا أركز في الحقيقة على منع التقليد؛ فالفكرة بحد ذاتها ليست ذات قيمة، إذ يسهل تقليد الميزات والواجهات.
ما يصعب تقليده حقاً هو القيم الأساسية للشركة: كيف تتعامل مع العملاء وتقدم لهم الخدمة، ولا سيما مدى اهتمامك الفعلي بأصولهم واستعدادك للاستجابة على مدار 24/7 عندما تواجههم مشكلة. تتشابه وظائف كثير من المنتجات اليوم، وأصبحت سرعة التكرار وتجارب المستخدم المصممة بعناية والاستجابات السريعة والصبورة عوامل حاسمة.
المهمة الحقيقية للمنتجات المالية هي تحقيق تكافؤ الفرص
Insight: يرى كثيرون أن جانباً كبيراً من الابتكار خلال العقدين الماضيين ركز في معظمه على طبقة التوزيع وتحسين تجربة المستخدم، بينما ظلت الآليات الأساسية لتدفق الأموال تقليدية. وأدى ذلك إلى توحيد المعايير وضآلة هوامش الربح واشتداد المنافسة. ما أكثر ما تود تحسينه بصفتك رائد أعمال من الجيل الجديد في مجال التكنولوجيا المالية؟
Christian: أتفق مع هذا التقييم. فعند النظر إلى التسلسل الزمني، نجد أن كثيراً من منتجات التكنولوجيا المالية المعروفة في السوق اليوم ظهرت قبل نحو خمسة عشر عاماً. وقدمت الموجة الأولى من الشركات الناشئة الناجحة، التي بلغت قيمة المليار، ابتكارات كثيرة بالفعل، لكن معظمها تحقق ضمن حدود النماذج التقليدية للخدمات المصرفية والمدفوعات، أي إنها أنشأت منتجات وتجارب أفضل على أنظمة قديمة.
في هذا النموذج التقليدي، ظلت هناك مشكلة يصعب حلها منذ وقت طويل، وهي عائق الدخول. فكثير من منتجات التكنولوجيا المالية تشترط على المستخدم امتلاك حساب مصرفي تقليدي قبل استخدامها. ومهما ابتكرت في الطبقات اللاحقة، ستظل مضطراً إلى مزامنة قدر كبير من المعلومات والتفاصيل مع البنك الأساسي؛ وما دمت تعتمد على التراخيص والأنظمة المصرفية، فلن يمكنك تجاوز هذه القيود. أما المشكلة الثانية فهي تكلفة شبكة التحويل، وخصوصاً في التحويلات العابرة للحدود: رسوم مرتفعة، وصعوبة معالجة المعاملات الصغيرة، وعدم استقرار سرعة التنفيذ، وتعقيد إجراءات الاعتراف المتبادل ومكافحة غسل الأموال بين البلدان المختلفة.
Insight: أين تكمن القيمة التي تستحوذون عليها؟
Christian: بالنسبة إلى شركات B2B، تكمن إحدى أعظم الفرص المستقبلية في تمكين المؤسسات من الوصول إلى الخدمات المالية واستخدامها من دون الاعتماد على حساب مصرفي تقليدي بوصفه أساساً. وسيؤدي ذلك إلى تغيير كفاءة انضمام المطورين المستقلين والفرق الصغيرة والشركات الناشئة الصغيرة بمقدار كبير.
تكمن ميزتنا بصفتنا جيلاً جديداً من رواد الأعمال في قدرتنا اليوم على ممارسة أعمال أكثر عالمية من منظور البنية التحتية والتكنولوجيا، ولا سيما تغطية الأسواق الناشئة بسرعة وإتاحة تسجيل المستخدمين واستخدامهم للخدمات بحرية وسلاسة أكبر. وبالطبع، سيتجه الجميع على المدى الطويل إلى ترتيبات أشمل للامتثال والتراخيص، لكن المسارات تختلف في المرحلة الأولى.
نسعى في منتجاتنا إلى إنشاء شبكات دفع جديدة قائمة على العملات المستقرة قدر الإمكان. ويتجه اللاعبون التقليديون إلى مسار مشابه أيضاً، لكن معظمهم ما زال يعتمد في التسوية على شبكات البطاقات مثل Visa وMastercard. وأعتقد أن الفرصة الأكبر قد لا تكمن في تسويات B2B العابرة للحدود فحسب، بل في السيناريوهات الأقرب إلى المعاملة، مثل تمكين رواد الأعمال من الجيل الجديد من تحصيل المدفوعات وإدارة الأموال بسهولة أكبر، ومواجهة السوق العالمية منذ انطلاق أعمالهم. هذه هي القيمة التي توشك العملات المستقرة على تقديمها.
Insight: حاول الجيل السابق من رواد أعمال التكنولوجيا المالية في وقت مبكر أيضاً «التخصص»، مثل استهداف الطلاب والعاملين في الاقتصاد المؤقت والمراهقين، لكنهم اضطروا في النهاية إلى تطوير تطبيق شامل وضخم يجمع كل شيء.
Christian: أعتقد أن هذا لا يقتصر على منطق التكنولوجيا المالية، بل هو مسار ستتبعه جميع التطبيقات في نهاية المطاف. غالباً ما يأتي النمو الحقيقي من استهداف مجموعة صغيرة تعاني من مشكلات محددة بدقة. ابدأ أولاً بفهم هذه المشكلة بعمق، ثم توسع انطلاقاً من الطلب، وابحث عن تحديات مشابهة لدى فئات مجاورة أخرى، وواصل التصميم والتكرار لتوسيع الحدود تدريجياً.
بالطبع، ستتباين الشركات عندما تصل إلى مرحلة معينة. فبعض المؤسسين يكتفون بالتفوق في مجال ضيق للغاية. وإذا حُلّت مشكلات هذا المجال على نحو كافٍ، فإنهم يفضلون التمسك به وتعميق خدماتهم وتخصصها. بينما يفكر آخرون على نطاق أوسع، ويرغبون في خدمة عدد أكبر من الناس وفهم مزيد من الاحتياجات، ويسعون أيضاً من منظور الأعمال إلى توسيع النطاق والأرباح وفرص التحول إلى شركة مساهمة.
Insight: لو أردت وصف منتج التكنولوجيا المالية المثالي بالنسبة إليك في جملة واحدة، فكيف تصفه؟
Christian: المنتج المثالي بالنسبة إلي، وكذلك المنتج الذي نأمل في إنشائه مستقبلاً، يقوم على نوع من تكافؤ الفرص: إتاحة إمكانات الخدمات المصرفية والمالية لكل من يحتاج إليها، وخاصة لكل من يرغب في بدء مشروع، بطريقة عادلة ومن دون تمييز. ومن وجهة نظري، تكمن المهمة الحقيقية للمنتجات المالية هنا.
سعر --
رؤية الجيل الجديد من رواد الأعمال للإدارة
Insight: يقول البعض إن التقدم في العمر يمنح مزايا أكبر في القطاع المالي. ما رأيك في ذلك؟
Christian: أعتقد أن ظاهرة «تفضيل التكنولوجيا المالية للمؤسسين الأكبر سناً والأكثر خبرة» أكثر شيوعاً في آسيا، لكن هناك أيضاً كثير من رواد الأعمال الشباب المتميزين في أوروبا وأمريكا.
ويكمن الاختلاف أولاً في البيئة والنظام المحيط. سألت كثيراً من المستثمرين، وهم يفضلون بالفعل الاستثمار في أشخاص أكبر سناً قليلاً وأكثر خبرة، ولا سيما في مجال التكنولوجيا المالية الخاضع لتنظيم مكثف والذي يتطلب قدرة قوية على ضبط المخاطر. فكثير من المطبات لا تُكتسب معرفتها إلا مع مرور الوقت والخبرة، ولا يعرفها إلا من اجتازها؛ ومن هذا المنظور، يمتلك هؤلاء ميزة.
لكنني لا أعتقد أن العمر بحد ذاته عامل حاسم. فنحن أيضاً لا نحكم على قدرة الأشخاص استناداً إلى أعمارهم وحدها عند التوظيف. فالتقدم في العمر لا يعني غياب الابتكار، كما أن صغر السن لا يعني العجز عن أداء العمل جيداً. والعوامل الأساسية هي ما إذا كنت قد واجهت المطبات، ومدى فهمك للمخاطر وقدرتك على التحكم فيها.
ما دام الجميع سيواجه تحديات، فإن وتيرة النمو والتكرار تمثل متغيراً آخر. قد يضطر الشباب إلى دفع بعض تكاليف التعلم، وقد دفعت أنا نفسي قدراً كبيراً منها. لكن إذا استطعت التقدم بسرعة خلال هذه العملية، وفهمت الامتثال وضبط المخاطر فهماً واضحاً، فيمكنك أيضاً تحقيق نتائج جيدة جداً.
Dynamics Observation: ذكرت أنك تظاهرت بممارسة ريادة الأعمال لفترة، فأين كان ذلك التظاهر؟
Christian: إنها حالة تظهر خصوصاً لدى بعض المؤسسين الأكبر سناً الذين شغلوا سابقاً مناصب إدارية في شركات كبرى. فمن السهل بعد بدء مشروع أن يواصلوا اتباع عاداتهم السابقة، معتقدين أن كل شيء سيكون على ما يرام إذا أدوا بعض المهام الإدارية جيداً، مثل جمع التمويل وبناء الفريق وتحديد التوجه. وبالطبع، تقع هذه المسؤوليات على عاتق الرئيس التنفيذي، إذ لا يستطيع أحد آخر إنجازها نيابة عنه.
لكن إذا اعتقدت أن أداء هذه الأمور الثلاثة جيداً سيجعل كل شيء يسير على النحو المثالي تلقائياً، فأرى أن ذلك وهم، وهو أحد أسباب تعثر كثيرين. فما يجعل المنتج والفريق متميزين حقاً غالباً ما يكمن في التفاصيل: أدق ملامح كل ميزة في المنتج، وكل نص، وكل عنصر تصميم، وطريقة تنفيذ كل وظيفة. وفي نهاية المطاف، تحدد هذه العوامل كلها ما سينمو المنتج ليصبح عليه.
وينطبق الأمر نفسه على إدارة الفريق. فالمشكلة ليست أن الفريق عاجز عن الأداء الجيد؛ بل إن وضع المؤسس المعايير بنفسه منذ البداية يجعل تنفيذ الفريق لاحقاً أكثر سلاسة بكثير، ويرفع احتمال تحقيق جودة عالية ومتسقة في العمل ككل.
Dynamics Observation: لا بد أنك اكتسبت خلال هذه الفترة رؤى كثيرة حول الإدارة التنظيمية أثناء تأسيس الشركة.
Christian: إلى جانب ما ذكرته سابقاً عن عدم التظاهر بأنك رائد أعمال، هناك نقطة أساسية أخرى، وهي أن تكون قدوة حسنة. عليك أن تكون في الخطوط الأمامية مع الفريق، أو على الأقل أن تكون مستعداً لفهم ما يجري. فإذا لم تكن أنت نفسك تفهم الأمر أو تهتم به أو تملك الفضول لمعرفة تفاصيله، فسيصعب على زملائك اعتبار المسألة جديرة بالاهتمام حتى نهايتها. لا يمكنك بالطبع أن تكون خبيراً في كل شيء، لكن موقفك بالغ الأهمية؛ دع الجميع يرون أنك تراجع نفسك وتحسن أداءك باستمرار. وغالباً ما تُبنى المعنويات بهذه الطريقة.
بعد ذلك، من الضروري اختيار الأشخاص المناسبين. وأخطر ما في توظيف الشخص الخطأ ليس افتقاره إلى القدرة، بل أنه قد يبطئ وتيرة التكرار في المؤسسة. قد يكون بعض الأشخاص موهوبين جداً، لكنهم أنسب للشركات الكبيرة؛ ففي الشركة الناشئة قد لا يتأقلمون جيداً، ويصعب عليهم مواكبة الإيقاع، ولا يلبون التوقعات. ومن أهم سمات الشركة الناشئة الشجاعة في اتخاذ القرارات؛ فمن المهم أن يغادر غير الملائمين مبكراً وأن تواصل البحث عن أعضاء أكثر توافقاً مع الفريق.
تكمن قوة فريق الشركة الناشئة في مدى ارتفاع مستوى الجودة العام لأفراده، بحيث يستطيع كل شخص، في الحالة المثالية، الاعتماد على نفسه وتقديم عمل بمعايير عالية. وفي المستقبل، من المرجح أن تساعد أدوات الذكاء الاصطناعي على جعل الفرق أكثر رشاقة، بعيداً عن نموذج التوسع إلى مئات أو آلاف الأشخاص. لكن كلما صغر الفريق، ارتفعت الحاجة إلى أن يكون مستوى مهارة كل شخص متوافقاً مع الآخرين؛ لأن تراجع موقف أي فرد أو قدراته قد يبطئ الفريق بأكمله. لذلك، إلى جانب تطوير المنتج، تعد مواصلة تقييم الفريق وإجراء التعديلات في الوقت المناسب وتعزيزه باستمرار مهام أساسية بحد ذاتها.
Insight: كيف تختار الشركاء المؤسسين المناسبين؟
Christian: أقدّر ثلاثة أمور أكثر من الخبرة أو الخلفية أو التعليم. أولها سرعة التكرار والفضول، وهما في جوهرهما القدرة على التعلم. ولا يرتبط ذلك بالضرورة بالعمر، ولا سيما أننا نعمل في مجال جديد لا تكاد توجد فيه نماذج ناضجة يمكن اتباعها أو منتجات يمكن تقليدها. لذلك تأتي القدرة على التعلم والتفكير في المقام الأول. كذلك، إذا كان شخص ما بالكاد يستخدم الذكاء الاصطناعي أو غيره من أدوات الإنتاجية في سير عمله الحالي، فسأعتقد أنه لا يدرك أهمية تعظيم الكفاءة.
والثاني هو التفكير طويل الأمد والقدرة على مواصلة المسير مع الفريق حتى النهاية. يميل كثيرون في عالم العملات الرقمية إلى تحقيق مكاسب قصيرة الأجل، وهذا أمر مفهوم. لكننا لا نرى أنفسنا شركة Web3/Crypto فحسب، بل أقرب إلى شركة تبني منتجات ومنصات إنترنت طويلة الأمد.
لا نخطط لإطلاق توكنات بهدف تحقيق مكاسب قصيرة الأجل؛ فكثيراً ما يتعين علينا التضحية بالتدفقات النقدية قصيرة الأجل سعياً إلى قيمة طويلة الأمد. وهناك قرارات كثيرة يجب اتخاذها خلال هذه العملية، مع هامش ضئيل للخطأ. فمن تحركه الرغبة في جني المال بسرعة لن يكون بطبيعة الحال مناسباً لبيئتنا.
والثالث هو الصراحة المطلقة. فكلما ازداد التسلسل الهرمي والصراعات السياسية في الشركة الناشئة، ازدادت عرقلتها للكفاءة والإنجاز. الجميع يخطئ، وأنا منهم، وأنا مستعد للاعتراف بذلك. لكن الأهم هو أن تتكلم عندما ترى مشكلة، وألا تصمت بسبب المخاوف. وإلا فسيؤثر ذلك في نهاية المطاف على أهداف الفريق بأكمله.
Insight: من أكثر شخص تعجب به في مسيرتك الريادية؟
Christian: مؤسس Revolut؛ فهي أيضاً شركة أعجب بها كثيراً. يتمتعون بقدرة تنفيذية مطلقة، ويضعون أعلى المعايير للفريق.
من منظور المنتج، لم يكن ما قدمته Revolut في بداياتها ابتكاراً جذرياً. فميزات مثل إصدار البطاقات والصرافة هي من أساسيات المصارف التقليدية. وما أُعجب به حقاً هو دافعهم وسرعة تنفيذهم.
يسود انطباع شائع بأن الشركات الأوروبية بطيئة وغير كفؤة، لكن Revolut أثبتت أن أوروبا قادرة أيضاً على امتلاك سرعة شركات الإنترنت المحلية وعزيمتها. وتتمثل قدراتهم اللافتة في استنساخ الوظائف الأساسية لمنتج خلال وقت قصير، وتحسينه باستمرار، ثم تجاوز المنافسين. إنها قدرة قوية جداً، وآمل أن نتمكن من تطويرها نحن أيضاً.
لكن الأمر لا يتعلق بالسرعة وحدها؛ فالشرط الأساسي هو أن تحل كل ميزة مشكلة المستخدم فعلاً، وأن تؤدي ذلك على نحو أفضل من الآخرين. فمن جهة، تتسم سرعة التكرار لدى Revolut بسرعة التطوير، لكن الأهم أنها تستطيع تحديد احتياجات المستخدمين بدقة، لضمان استخدام المنتج فور إطلاقه؛ وهذه صفة أقدرها كثيراً.
أما النقطة الثانية، فهي موقف المؤسس من إدارة الفريق. لديه مقولة شهيرة هي «أنجزوا العمل»، وأعتبرها حتى شعاراً للتعاون داخل شركتنا. ولا يتعلق الأمر بالدعوة إلى ثقافة العمل 996 أو الضغط على الناس بالقواعد واللوائح. بل يتعلق باتخاذ خيار متبادل عند بناء الفريق: ينبغي لمن ينضم إليه أن يتحلى بالمسؤولية. وكيف تظهر المسؤولية؟ أولاً بالفضول، وثانياً بالرغبة في أداء العمل بإتقان والسعي إلى التميز.
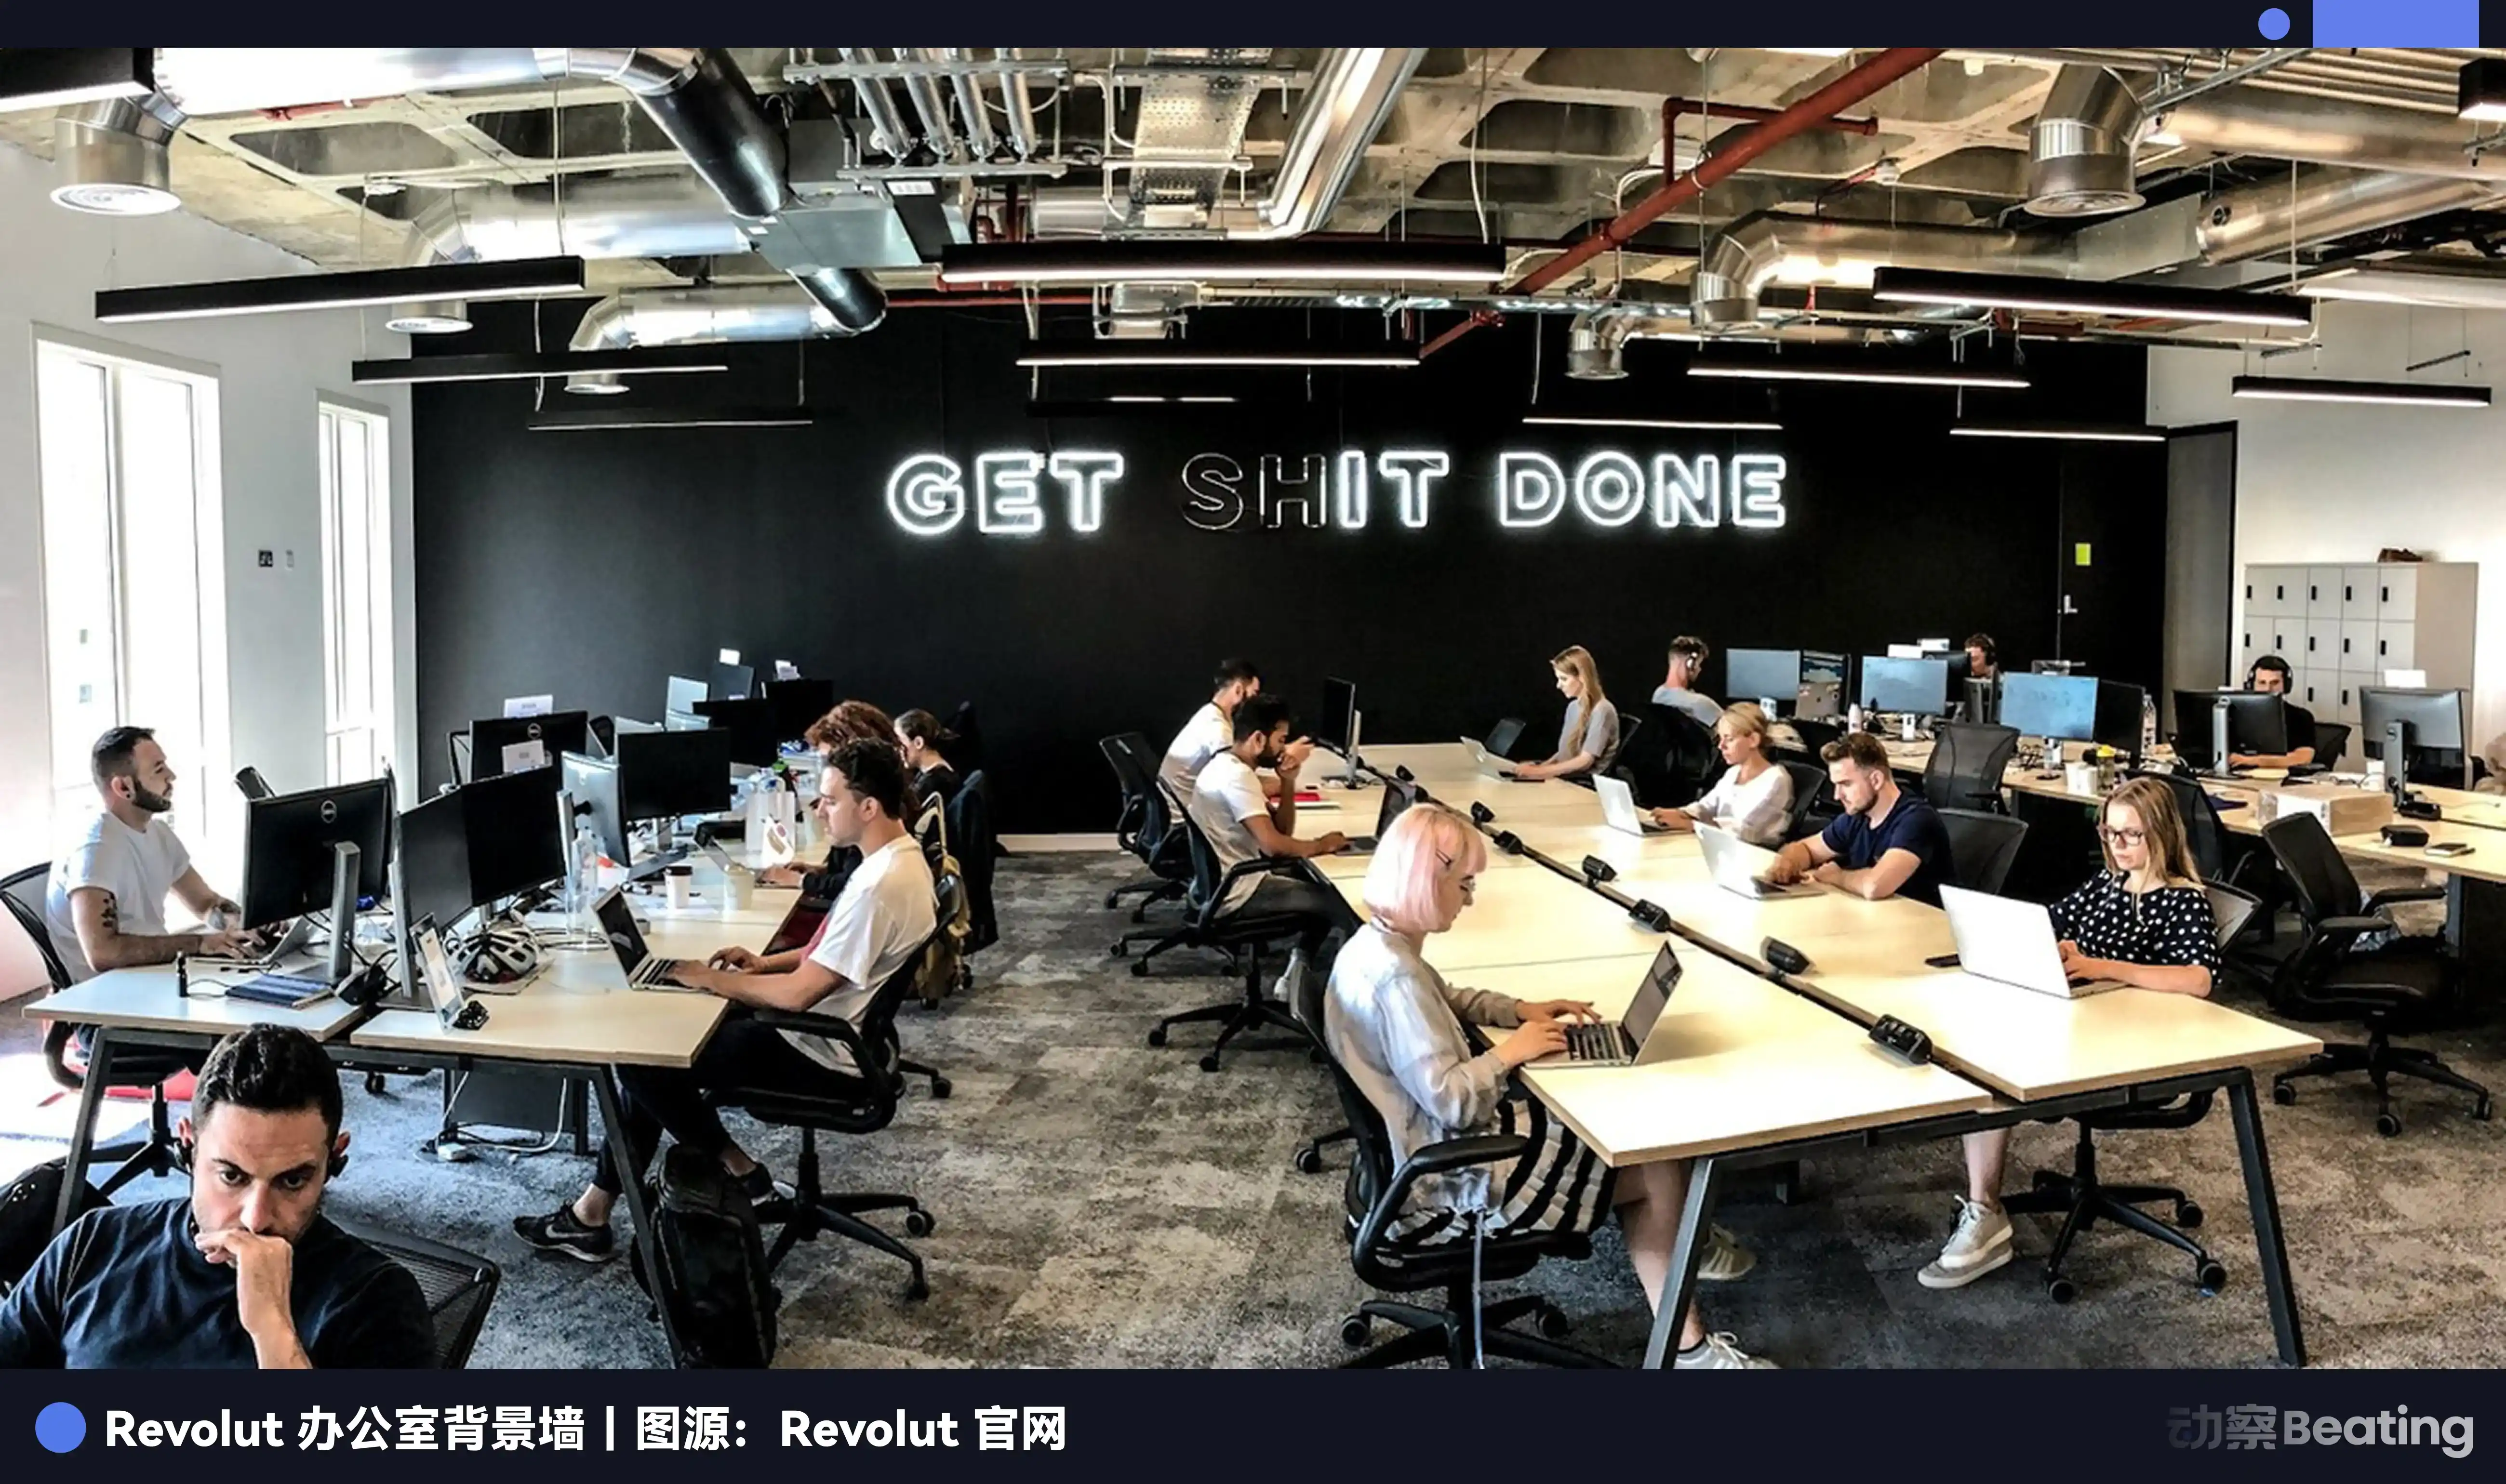
يكمن وراء ذلك في الواقع نهج إداري صارم جداً. فهو يضع معايير عالية للغاية للفريق، ويطلب ممن لا يستطيعون بلوغها المغادرة. ويسهم هذا المعيار شبه القاسي، في المقابل، في تعزيز الفاعلية القتالية العامة للفريق وجودة عمله وسرعة تقدمه. هذا هو نوع البيئة الذي أطمح إليه، وأتمنى أن أقترب منه قدر الإمكان. وبالطبع، سيجد كل شخص في نهاية المطاف أسلوبه الإداري الفريد.
Interviewer: ما الكتاب الذي ألهمك أكثر أو كان المفضل لديك هذا العام؟
Christian: بعد أن أنهيت قراءة «جناح ضوء الليتشي في تشانغآن»، أدركت أن معرفتي بأسرة تانغ كانت محدودة. لذلك قرأت ثلاثة كتب ذات صلة تباعاً، وتأثرت بها بشدة أثناء القراءة. غالباً ما تتمحور أكثر فترات التاريخ إثارة حول لي شيمين، وقد ألهمتني تجاربه كثيراً. فالغزو في العصور القديمة يشبه ريادة الأعمال اليوم إلى حد كبير؛ إذ يكمن جوهره في وجود قائد قادر على قيادة مجموعة من الأشخاص لإنجاز أمر ما.
أعجب على نحو خاص بتسامح لي شيمين ورؤيته، وهما صفتان تكادان تحظيان بإجماع الآراء بين الأباطرة على مر التاريخ. فبعد انتصاره، استطاع ترسيخ سلطته والثقة بخصوم سابقين ومنافسين أقوياء، بل وإعادة تعيينهم. وينبغي لرواد الأعمال التحلي بهذا النوع من التسامح أيضاً، لأن أبرز الأشخاص غالباً ما يكونون متمردين ويصعب إقناعهم. وإذا استطعت جعل هذه المجموعة تتبعك عن اقتناع كامل، فذلك قدرة نادرة ومهمة للغاية.
كما أنه استولى على السلطة عبر انقلاب عسكري، وتمرد حتى على والده. ولعل دراستي للفلسفة تجعلني أفكر كثيراً في الظروف التي قد تدفع شخصاً إلى اتخاذ خيار يُعد صادماً ضمن إطار الأخلاق التقليدي. وبالنسبة إلي، لا يتعلق الأمر بتقييم بسيط للصواب والخطأ أو الخير والشر، بل هو أشبه بتقديم منظور. فربما يوجد نوع من الأشخاص يعيش وفق حالة أخلاقية مختلفة. ومن المثير للتفكير حقاً أن نرى كيف يختار كل شخص التصرف في ظروف مختلفة، وهو أمر يستحق التأمل على المدى الطويل.
Interviewer: ربما كان عام 2025 صعباً بعض الشيء بالنسبة إليك. ماذا ستقول في ملخصك لنهاية العام؟
Christian: أتمنى بصدق أن يمر عام 2025 سريعاً (يضحك). لا يعني ذلك أن العام كان صعباً بالكامل، لكنه كان شاقاً بالفعل. ومع ذلك، عندما أنظر إلى الوراء، أشعر بأنني محظوظ جداً. لقد كانت هذه أسرع فترة نمو في حياتي، بفضل مروري بكل هذه التجارب في هذا العمر.
يدور تأملي في نهاية العام حول أمر واحد: ما المجالات التي كان بإمكاني أن أؤدي فيها بشكل أفضل لو أتيحت لي فرصة أخرى؟ وما الدروس التي ينبغي أن أتعلمها؟ وبالطبع، أفكر أيضاً في معظم الوقت بما ينبغي فعله لاحقاً. ومن الأمور التي أشعر بالامتنان لها أيضاً أنني اكتشفت خلال هذه العملية أن كثيراً من الأشخاص من حولي كانوا إلى جانبي طوال الوقت؛ من زملاء وأصدقاء وأفراد العائلة، رافقوني خلال هذه الفترة الصعبة.
وفي الوقت نفسه، جعلني هذا العام أرى بوضوح أكبر من هم الأشخاص الذين يستطيعون مساعدتك على حل المشكلة عندما تمر بظروف صعبة. أصبحت أكثر استعداداً للثقة بهم، وأشعر بأن العمل معهم والتقدم معهم على المدى الطويل أمر يستحق العناء.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً

سوق الأصول الحقيقية في سولانا انتقل من 700 مليون دولار إلى 4.3 مليار دولار في عام واحد

الحيتان الجديدة تدفع البيتكوين بعد السوق الهابطة، يقول محلل إسباني

العملات المستقرة: ماستركارد وBVNK تطلقان حسابًا للعملات التقليدية والرقمية، وسترايب تستهدف 100 دولة ببطاقاتها

فشلت الجلسة لإلغاء المرسوم الذي يسمح بالعقود بالبيتكوين في الأرجنتين

الميمكوين: 17 يومًا للوصول إلى القمة، وسنة واحدة لفقدان 95%!

ستارك نت تدرس الانفصال عن إيثريوم لتكون مقاومة للحوسبة الكمومية

بيتكوين مباشرة أو عبر ETP في حساب الأوراق المالية: ماذا تختار؟

بنك أمريكا: لا يزال يتوقع رفع أسعار الفائدة في أكتوبر، وزيادة توقعات مؤشر التضخم "المفضل" لدى الاحتياطي الفيدرالي

تقرير أمان Web3 لشهر سبتمبر: 48 حادثة أمان رئيسية، والأموال المسروقة تتجاوز 760 مليون دولار

مخطط Pearl للقوة الحاسوبية: لا يتم القضاء على عمال المناجم غير المفيدين، بل يتم استبعادهم بشكل طبيعي من خلال القوانين الاقتصادية

احتيال مزدوج: المحتالون يعودون ليقولوا "سأساعدك في استرداد خسائرك"

G7، الذكاء الاصطناعي والعملات المستقرة: ثلاثة مجالات للعمل على العملات المستقرة تجاهلها وزراء المالية
ماذا تعني مواصفات تسلا رودستر الجديدة لأسهم تسلا (TSLA)؟
استكشف مواصفات تسلا رودستر الجديدة، ومبالغ الحجز، وخطة بدء الإنتاج في 2028، وما قد يعنيه الكشف عن السيارة لأسهم تسلا وأرباحها المستقبلية.
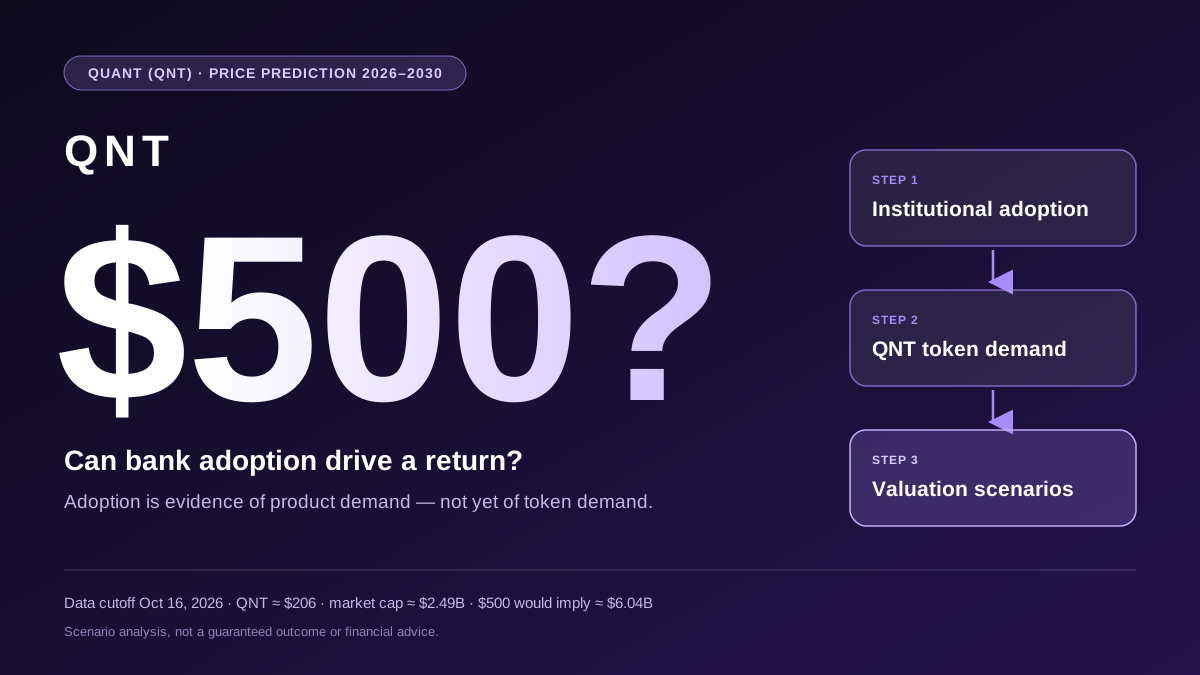
توقعات سعر Quant (QNT) للفترة 2026–2030: هل يمكن لتبني البنوك أن يدفعه للعودة إلى $500؟

هل الرقم القياسي للبيتكوين أقرب مما تعتقد؟ هذه المؤشر يكشف كل شيء

حجم تداول مزيف بقيمة 600 مليون دولار يكشف أسطورة "آلة الحقيقة" في أسواق التنبؤ

الوجه الآخر للذكاء الاصطناعي: لماذا بدأت وول ستريت تفقد الثقة في الرقائق
50 مليار دولار من البيتكوين تم احتجازها، هل يجب أن تعود عائدات الزيادة إلى الضحايا أم الحكومة البريطانية؟
سهم TSLA يرتفع بعد الكشف عن رودستر: ما المهم قبل نتائج تسلا في 21/10
ارتفع سهم TSLA بنحو %4.6 في تداولات ما قبل افتتاح السوق يوم 16/10، بعد أن كشفت تسلا عن رودستر الجيل الثاني، لكن المحللين يقولون إن السيارة لن تضيف الكثير إلى الإيرادات على المدى القريب، كما يعكس تحرك ما قبل الافتتاح أحاديث عن اندماج مع SpaceX. ويُعد تقرير أرباح تسلا في 21/10 الاختبار الحقيقي التالي.

تاريخ العملات: من الماضي إلى الحاضر

إلغاء حدث سولانا في الصين، CZ يتساءل عن المنظمين
البنك ألغى حساب شركة الكريبتو. المحكمة هددته بـ 10,000 زلوتي عن كل يوم تأخير
الرئيس التنفيذي لشركة بلاك روك لاري فينك يسلط الضوء على خطر مختلف في الذكاء الاصطناعي، وليس الفقاعة
قفز سهم CRCL بعد تقرير PPI ساخن وارتداد بيتكوين: ما الذي حرّك Circle وما الذي لم يحرّكه؟
ارتفع سهم CRCL بنحو %9 في 15/10، مع تعافي بيتكوين من هبوط دون $80,000 عقب تقرير PPI أعلى من المتوقع. وأُعلن في الأسبوع نفسه عن تصنيف USDC كأول EMT مهم في الاتحاد الأوروبي، لكن لا يوجد مصدر يثبت أن ذلك حرّك السهم. أما تراجع عوائد سندات الخزانة وتحسن معنويات سوق العملات الرقمية فهما السياق الأكثر توثيقًا.

من يغطي جدول أعمال التشفير الأمريكي بعد مغادرة داعم السياسة التشفيرية للبيت الأبيض؟

استحواذ بالاجي على فاركاستر يثير موجة من حظر الحسابات

ميزانية 2027: أين وصلت التعديلات المتعلقة بالعملات المشفرة في البرلمان؟

a16z: نهاية نموذج الأعمال للذكاء الاصطناعي ليست في بيع "المقاعد"، بل في الحصول على "نسبة"

30% عائد سنوي ثابت: تحليل فرص ومخاطر منتج Pendle الجديد للتحكيم

ما يقال في الاجتماعات: البنك المركزي الأرجنتيني يشغل مكنسة الدولارات ومدينة بوينس آيرس تحصي الذخائر لمدفع خافيير ميلي
سوق الأصول الحقيقية في سولانا انتقل من 700 مليون دولار إلى 4.3 مليار دولار في عام واحد
الحيتان الجديدة تدفع البيتكوين بعد السوق الهابطة، يقول محلل إسباني
العملات المستقرة: ماستركارد وBVNK تطلقان حسابًا للعملات التقليدية والرقمية، وسترايب تستهدف 100 دولة ببطاقاتها
فشلت الجلسة لإلغاء المرسوم الذي يسمح بالعقود بالبيتكوين في الأرجنتين
الميمكوين: 17 يومًا للوصول إلى القمة، وسنة واحدة لفقدان 95%!
ستارك نت تدرس الانفصال عن إيثريوم لتكون مقاومة للحوسبة الكمومية


