
Article approfondi révélant l’arnaque au TVL de BTCFi : explication du rapport « Proof of TVL » de Nubit

 Notez-nous sur Google


Auteurs originaux : Nubit et Nebra
Dans l’écosystème Bitcoin, la valeur totale verrouillée (TVL) est un indicateur clé qui mesure l’ampleur et la sécurité des projets BTCFi (Bitcoin Finance). Cependant, à mesure que BTCFi se développe, la controverse autour de l’authenticité des données de TVL ne cesse de s’intensifier. Les statistiques erronées, le double comptage, les faux verrouillages et d’autres phénomènes érodent la confiance des utilisateurs et remettent en cause la transparence et la crédibilité de l’écosystème Bitcoin.
Pour répondre à ce phénomène, des projets majeurs de l’écosystème Bitcoin, tels que Nubit, Nebra, Bitcoin Layers et Alpen Labs, ont publié le rapport « Proof of TVL » le 05/01/2025, afin de s’attaquer à l’opacité du secteur BTCFi. Ils ont appelé à la mise en place d’un mécanisme de vérification de la transparence des actifs répondant à des normes plus strictes et ont proposé un outil open source de vérification du TVL afin de soutenir fortement la transparence de l’écosystème Bitcoin.
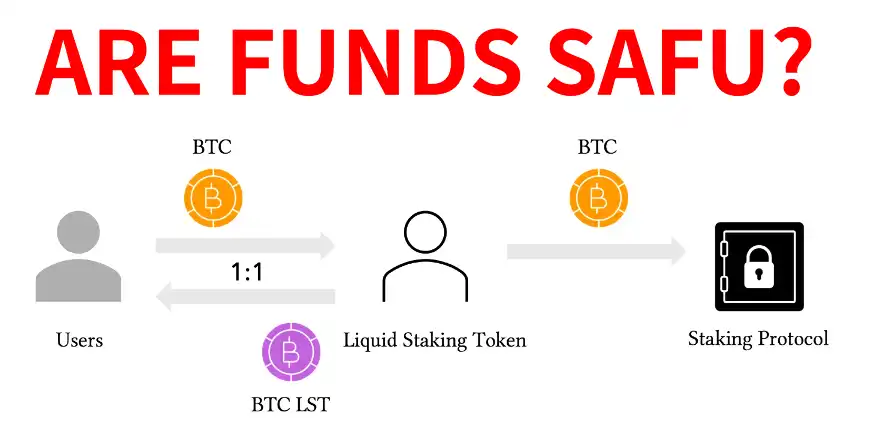
Voici le texte original du rapport :
Nous remercions tout particulièrement Bitcoin Layers et Alpen Labs pour leur relecture et leurs précieux commentaires sur cet article.
L’évolution de BTCFi et des tokens de liquid staking (LST)
Bitcoin est depuis longtemps la pierre angulaire de l’écosystème des actifs numériques.
Cependant, au fil des années, son utilité s’est principalement limitée à celle d’une réserve de valeur et d’un moyen d’échange. Ce n’est qu’en 2023 que des protocoles comme Babylon ont introduit le concept de staking de Bitcoin, permettant aux utilisateurs de verrouiller leurs BTC en conservant la garde de leurs fonds et de participer à un mécanisme de consensus Proof of Stake afin de gagner des récompenses.
Cette innovation a ouvert une nouvelle ère pour Bitcoin, désormais communément appelée BTCFi. Ce mouvement a doté Bitcoin de capacités sans précédent. Depuis, Bitcoin n’est plus seulement un actif détenu passivement : il peut participer activement à l’écosystème de la finance décentralisée (DeFi).
Pour améliorer l’utilité et la liquidité des bitcoins mis en staking, une vague de tokens de liquid staking Bitcoin (LST) a émergé. Ces protocoles agissent comme des dépositaires : les utilisateurs peuvent mettre leurs BTC en staking et recevoir en retour des certificats tokenisés. Ces LST peuvent être librement utilisés dans des applications DeFi, notamment pour le prêt, le trading, le yield farming et bien plus encore. Ce modèle permet aux détenteurs de Bitcoin mis en staking de profiter des deux avantages : gagner des récompenses de staking tout en accédant à un large éventail d’opportunités DeFi.
Ces protocoles LST ont rapidement été adoptés par les utilisateurs, et le TVL des protocoles concernés a atteint des milliards de dollars. Le TVL est généralement considéré comme un indicateur clé de l’activité des utilisateurs et du succès d’un protocole.
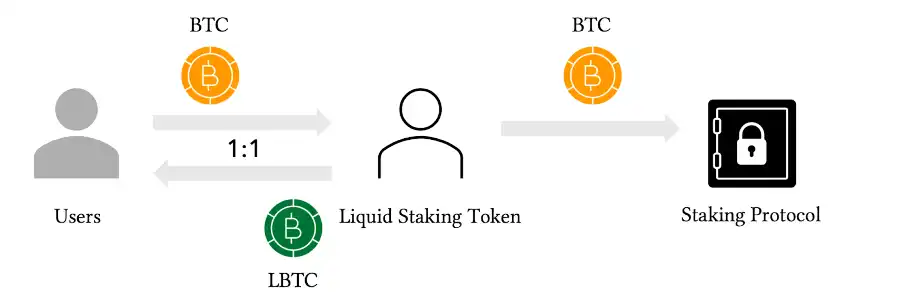
Nous voulons toutefois poser une question cruciale à l’industrie : dans quelle mesure les données de TVL déclarées par les protocoles de liquid staking Bitcoin sont-elles fiables ?
Plus précisément, faut-il inclure dans le TVL les BTC que le protocole ne peut ni détenir efficacement ni soumettre à une pénalité de slashing ?
Si les données de TVL sont gonflées, elles risquent de donner aux utilisateurs et aux investisseurs un faux sentiment de sécurité. Un TVL artificiellement élevé peut masquer la véritable liquidité du protocole et son exposition au risque, conduisant toutes les parties concernées à prendre de mauvaises décisions et à subir potentiellement des pertes.
Pourquoi est-il difficile de suivre le TVL des protocoles de liquid staking Bitcoin ?
Dans le contexte du staking de Bitcoin, le modèle UTXO propre à Bitcoin complexifie l’interprétation des données de valeur totale verrouillée (TVL). Cette complexité érode la confiance dans les protocoles de liquid staking Bitcoin (LST) et suscite des inquiétudes quant à la pérennité de l’ensemble de l’écosystème BTCFi.
Examinons les raisons en détail.
Bitcoin utilise le modèle UTXO (Unspent Transaction Output, ou sortie de transaction non dépensée), dans lequel chaque transaction crée une « unité Bitcoin » unique assortie de conditions de dépense spécifiques. Par exemple :
Certains UTXO peuvent nécessiter une signature par clé privée pour être dépensés.
Des UTXO plus complexes peuvent imposer des exigences de signatures multiples (multisig) ou des délais de verrouillage.
Contrairement au modèle de comptes d’Ethereum, le modèle UTXO de Bitcoin ne regroupe pas les soldes, ce qui rend le suivi et le verrouillage des fonds plus complexes, sans toutefois les rendre totalement impossibles. Par conséquent, les données de TVL des protocoles LST sont généralement déclarées par les protocoles eux-mêmes. Pour valider ces données, il faut commencer par une question simple :
Comment calculer le TVL des protocoles de liquid staking Bitcoin ?
Les protocoles de staking Bitcoin ont pour objectif de fournir une sécurité économique aux protocoles de couche 2 (tels que les rollups, les couches de disponibilité des données (DA), etc.). De ce point de vue, la sécurité économique n’est effective que lorsque les bitcoins mis en staking sont sous la garde du protocole de staking et peuvent faire l’objet d’un slashing. Une chose est donc claire :
Les BTC non mis en staking ou non soumis au slashing, détenus sous la garde d’un protocole, ne doivent pas être comptabilisés dans le TVL.
Comment le TVL du double staking de Bitcoin est-il falsifié ?
Dans leur quête d’un TVL élevé (valeur totale verrouillée), de nombreux protocoles de yield farming Bitcoin n’hésitent pas à conclure des accords avec de gros détenteurs (baleines) pour gonfler artificiellement leur TVL au moyen d’un « blanchiment des données ».
Voici leur méthode :
1. Staking par une baleine : un gros détenteur de BTC (une baleine) est incité à transférer ses BTC vers une adresse contrôlée conjointement par la baleine et le protocole, sous prétexte de les mettre en « staking ».
2. La baleine conserve le contrôle : après le staking, la baleine conserve le contrôle ultime des sorties de transaction non dépensées (UTXO). Le protocole ne peut ni imposer un remboursement ni appliquer de pénalités, y compris le slashing, ce qui signifie que ces fonds n’ont jamais été réellement exposés à un risque.
3. Inclusion d’un faux TVL : le protocole inclut ces UTXO dans son TVL, alors que ces fonds ne sont pas réellement verrouillés et que la baleine peut les retirer ou les réutiliser à tout moment.
La réalité est la suivante :
Les utilisateurs (baleines) gardent le contrôle total des fonds : les baleines peuvent dépenser ces BTC à tout moment ou les mettre en staking dans un autre protocole.
Un pseudo-staking sans slashing : ce processus de « staking » n’impose aucune condition de slashing, ce qui le rend fondamentalement dénué de sens.
Le staking vise essentiellement à protéger la sécurité du réseau en encourageant les comportements honnêtes et en sanctionnant les comportements malveillants. Le slashing garantit que les participants s’exposent à un risque réel de perte financière s’ils ne respectent pas les règles du protocole ou s’ils agissent de manière malhonnête. Sans ce mécanisme, le staking devient une mascarade où l’on « stake pour staker », sans aucune utilité pratique.
Posez-vous la question : quel est le véritable objectif du staking ? Il ne s’agit pas de gonfler les données de TVL ni de faire un geste symbolique, mais de protéger la sécurité du protocole au moyen de mécanismes de slashing.
Cela rappelle la douloureuse leçon de FTX. Lors de l’effondrement de FTX, le décalage entre les chiffres déclarés (les reconnaissances de dette, ou IOU) et les réserves réelles (les actifs remboursables) a finalement provoqué une perte totale de confiance des utilisateurs. Si un protocole gonfle ses données de TVL, pouvez-vous vraiment croire qu’il ne fera pas un mauvais usage de vos réserves en coulisses ? Un protocole qui déforme la réalité sur des questions fondamentales comme les réserves s’est probablement écarté des principes de confiance minimisée incarnés par Bitcoin.
Ces données de TVL gonflées soulèvent une question plus vaste : les bitcoins déclarés comme « mis en staking » sont-ils vraiment verrouillés ? Ou s’agit-il simplement d’une manœuvre pour attirer l’attention et gonfler un indicateur numérique fictif ?
Prix de --
Le risque d’un faux TVL
En théorie, les tokens de liquid staking (LST) sont conçus pour représenter les bitcoins mis en staking dans des protocoles comme Babylon. Ils permettent à leurs détenteurs de gagner des récompenses de staking tout en conservant la liquidité de leurs actifs. Ce mécanisme repose sur l’hypothèse que chaque LST est entièrement adossé à de véritables réserves de Bitcoin selon un ratio de 1:1.
Cependant, certains mécanismes de staking visant un TVL élevé peuvent remettre en cause ces engagements. Si une partie des BTC mis en staking reste sous le contrôle de leur propriétaire initial alors que le protocole les déclare entièrement verrouillés, cela menace directement l’hypothèse fondamentale sur laquelle reposent les LST. Les conséquences possibles sont les suivantes :
Les garanties réellement verrouillées sont inférieures au montant déclaré.
Le modèle de staking ne fournit pas les garanties de sécurité attendues.
Un écart important existe entre le TVL déclaré et le montant réel de BTC participant au staking.
En fin de compte, ces pratiques sèment le doute quant à l’existence de réserves vérifiables adossant réellement les LST et soulèvent des inquiétudes sur la sécurité économique que ces tokens peuvent fournir, notamment :
1. Absence de garantie d’un adossement à 1:1
Comme le protocole comptabilise comme « mis en staking » des bitcoins qui ne sont pas réellement verrouillés ou stakés, il ne peut garantir que les actifs adossant les LST existent réellement ou sont sous son contrôle. Les détenteurs de ces tokens ne peuvent que se fier à la déclaration unilatérale du protocole. De plus, si ces actifs n’existent pas, les utilisateurs risquent de subir des pertes financières réelles lors du remboursement des actifs sous-jacents.
2. Des récompenses de staking impossibles à vérifier
Les récompenses de staking devraient provenir de contributions réelles à la sécurité du réseau ou au consensus Proof of Stake (PoS). Mais lorsque les bitcoins sous-jacents ne participent pas réellement au staking, d’où viennent ces récompenses ? Sont-elles durables ?
Cela représente un risque systémique pour l’ensemble de l’écosystème BTCFi. À mesure que la confiance s’affaiblit, la liquidité peut rapidement se tarir, ce qui nuit non seulement à un protocole en particulier, mais peut également compromettre la stabilité de tout l’écosystème BTCFi reposant sur le staking de Bitcoin.
Que se passe-t-il lorsqu’un protocole de staking Bitcoin ne se distingue plus d’une entité centralisée ? Dans un tel scénario, les utilisateurs ne peuvent pas auditer les réserves et doivent se fier uniquement à la déclaration de l’opérateur. Cette situation menace gravement la crédibilité de BTCFi.
La situation actuelle menace la survie même de la crédibilité de BTCFi. Pour éviter de retomber dans les pièges des systèmes centralisés et du faux TVL, nous devons nous attaquer à la cause profonde du problème : l’absence d’un mécanisme vérifiable et sans confiance permettant de prouver les réserves et les activités de staking.
C’est là qu’intervient Proof of TVL (PoTVL). Seule la mise en place d’une norme de vérification des réserves scientifique, transparente et fondée sur la cryptographie peut restaurer la confiance dans les LST Bitcoin et assurer la pérennité de l’écosystème.
Solution clé : calcul transparent du TVL
Dans le contexte du staking de Bitcoin, les adresses Taproot jouent un rôle essentiel dans la mise en œuvre des scripts de verrouillage du staking (par exemple, Babylon). Ces scripts définissent des règles explicites pour le staking, le suivi et le retrait ultérieur des BTC. Babylon en est un exemple emblématique, car le protocole relie directement le comportement de staking à des règles vérifiables au niveau du protocole, selon le modèle UTXO de Bitcoin.
Lorsqu’ils participent au protocole de staking, les stakers construisent des transactions spécifiques pour envoyer des BTC à l’adresse Taproot désignée par le protocole. Ces transactions comprennent généralement :
1. Sortie de staking : un UTXO utilisé pour envoyer des BTC à l’adresse Taproot afin de les mettre en staking.
2. Sortie de preuve de propriété : un second UTXO contenant les clés publiques du staker et du protocole. Ces clés publiques prouvent la propriété des BTC mis en staking.
En prenant comme exemple la spécification du protocole de staking Babylon :
La spécification exige que les stakers (ou le protocole LST) construisent les transactions comme suit :
· Le premier UTXO envoie des BTC à l’adresse Taproot liée au script de verrouillage du staking de Babylon.
· Le second UTXO contient la clé publique du staker et celle de Babylon afin de garantir la vérification de la propriété.
Cette conception garantit que l’activité de staking peut être entièrement retracée sur la blockchain, avec une preuve de propriété claire et des règles transparentes.
Étude de cas : Lombard Finance
Pour démontrer l’application pratique de cette approche, nous avons utilisé l’outil open source Proof of TVL pour valider Lombard Finance.
Voici le processus complet de vérification :
1. Identifier le portefeuille de dépôt des utilisateurs
Le processus commence par le dépôt de BTC des utilisateurs dans le portefeuille de Lombard. Ces portefeuilles représentent le flux initial de fonds entrant dans le système.
2. Suivre les transactions jusqu’au portefeuille de staking
Suivez les BTC des portefeuilles de dépôt jusqu’au portefeuille de staking contrôlé par Lombard. En vous appuyant sur la spécification de staking de Babylon, identifiez toutes les transactions de staking.
3. Vérifier la propriété
Utilisez les règles du protocole Babylon pour confirmer que les transactions de staking comprennent la clé publique requise pour vérifier la propriété. Assurez-vous que les transactions respectent le script de verrouillage du staking.
4. Calculer le TVL réel
Additionnez les montants en BTC des sorties dans les transactions de staking validées afin de calculer les garanties sur la blockchain. Comparez ces garanties à l’offre totale de LBTC et calculez le ratio de collatéralisation.
Grâce aux étapes ci-dessus, nous avons calculé le TVL des LST de Lombard comme suit :
· Garanties BTC sur la blockchain : 16,580.9220 (15,028.3565 BTC / 90,64 % en staking)
· Offre totale de LBTC : 16,386.4157 (surcollatéralisée à 101,19 %)
· Horodatage de la dernière validation : 04/01/2025 19:30 PST
· Statut : sécurisé (surcollatéralisé à 101,19 %)
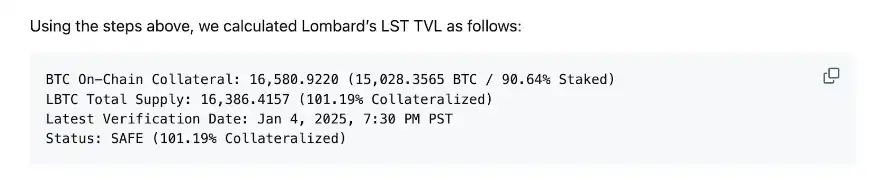
Détails de la validation :
· 90,64 % en staking
Sur un total de garanties de 16,580.9220 BTC sur la blockchain, 15,028.3565 BTC sont activement mis en staking conformément à la norme Babylon.
· Surcollatéralisé à 101,19 %
L’offre totale de LBTC est de 16,386.41, tandis que les garanties sur la blockchain s’élèvent à 16,599 BTC.
· Transparence totale sur la blockchain
Chaque transaction de staking peut être directement retracée jusqu’à l’adresse de dépôt du protocole Lombard, et la vérification de la propriété respecte les règles de staking.
Le processus de validation a été achevé le 04/01/2025 à 19:30, heure du Pacifique (à la date de rédaction), et ces données peuvent être entièrement reproduites sans aucune intervention manuelle. Grâce à notre outil open source Proof of TVL, chacun peut vérifier de manière indépendante et en temps réel les données de TVL de LBTC.
Voilà une véritable transparence.
Bien que cette solution offre un haut niveau de transparence, elle présente un inconvénient majeur : elle dépend d’un protocole de confiance pour calculer et déclarer le TVL avec précision.
Existe-t-il donc un moyen de supprimer cette dépendance et de permettre à chacun de vérifier les résultats en toute confiance et de manière indépendante ? Les preuves à divulgation nulle de connaissance (ZKP) offrent une piste de solution.
Utiliser les preuves à divulgation nulle de connaissance pour vérifier le TVL
L’un des principaux avantages des preuves à divulgation nulle de connaissance (ZKP) est leur mécanisme de confiance cryptographique et leur coût de validation extrêmement faible. Les utilisateurs peuvent vérifier directement les ZKP sur des appareils clients, tels que des smartphones ou des navigateurs. Cela réduit considérablement les frictions et les hypothèses de confiance liées à la vérification du TVL. Les utilisateurs n’ont désormais même plus besoin de faire confiance à un tiers exécutant le protocole de vérification du TVL.
La preuve à divulgation nulle de connaissance spécialement conçue pour valider le TVL des LST s’exprime comme suit :
Preuve des réserves du portefeuille BTC + LST sur Babylon supérieure à l’offre totale de LST
Preuve des réserves en BTC sur Babylon supérieure aux LST
· Selon la spécification des transactions de Babylon, pour qu’une transaction soit considérée comme une transaction de staking valide, les conditions suivantes doivent être remplies :
· La transaction doit inclure une sortie Taproot dont la dépense par le chemin de clé est désactivée et qui est engagée dans un arbre de scripts composé de trois scripts : un script de verrouillage temporel, un script de déliaison et un script de slashing. Cette sortie est appelée staking_output, et sa valeur est appelée staking_amount.
· La transaction doit inclure une sortie OP_RETURN contenant les éléments suivants : global_parameters.tag, version, staker_pk (clé publique du fournisseur de staking), finality_provider_pk (clé publique du fournisseur de finalité) et staking_time (durée du staking).
Pour vérifier que les LST sur Babylon sont bien adossés à des BTC, il faut d’abord valider la transaction de staking. Par exemple, il faut vérifier si la sortie Taproot et OP_RETURN contiennent la même clé publique.
Preuve des réserves du portefeuille LST
Nous pouvons adopter un protocole standard de preuve des réserves, comme celui proposé par Vitalik Buterin : le protocole Proof of Solvency.
En outre, Shumo et ses collègues ont proposé une version légèrement améliorée.
Pour aller plus loin : SNARKed Merkle Sum Tree : un protocole pratique de preuve de solvabilité fondé sur la proposition de Vitalik.
Le seul détail technique consiste à remplacer l’algorithme de signature utilisé par Ethereum par celui utilisé par Bitcoin. Par exemple, bien que Bitcoin et Ethereum utilisent tous deux ECDSA, Bitcoin a choisi SHA plutôt que Keccak comme algorithme de hachage sécurisé.
Offre totale de LST
Il s’agit d’une donnée publique fournie par l’utilisateur.
En utilisant des preuves à divulgation nulle de connaissance pour vérifier le TVL, le risque de contrepartie peut être efficacement réduit, tout en abaissant les obstacles à la vérification des résultats par tous les utilisateurs.
Les perspectives d’avenir de BTCFi
Bitcoin a toujours symbolisé la confiance, la décentralisation et la transparence. Cependant, la prolifération de fausses données de TVL dans le secteur du staking Bitcoin menace d’éroder ces principes fondamentaux.
La solution est très claire : la vérification du TVL au moyen de preuves à divulgation nulle de connaissance ouvre une voie directe vers une véritable responsabilisation.
En supprimant la dépendance à la confiance et en permettant à chacun de vérifier les réserves, nous pouvons rétablir la confiance des utilisateurs dans les LST Bitcoin et garantir que BTCFi prospère sur des bases « réelles ».
Participation continue
Nous croyons au pouvoir du progrès collectif. Voici comment vous pouvez contribuer à faire avancer cette démarche :
· Fournir davantage d’analyses de vérification du TVL : contribuez à étendre les applications de l’outil et apportez des analyses transparentes à d’autres protocoles BTCFi. La transparence est un effort collectif à l’échelle de tout l’écosystème.
· Contribuer par des PR : améliorer l’outil ou proposer de nouvelles fonctionnalités (par exemple, la mise en œuvre de preuves à divulgation nulle de connaissance).
· Élaborer des normes sectorielles : collaborer avec nous pour créer des normes de transparence BTCFi ouvertes et vérifiables.
· Faire passer le message : partager cet article afin de sensibiliser à la nécessité d’une vérification du TVL sans confiance.
Pièce jointe : lien vers le rapport complet et l’outil de vérification open source
RapportLien vers l’article original
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Rialo vise la Corée du Sud alors que les institutions cherchent à déplacer les services financiers sur la blockchain
Solv, qui a levé 25 millions, est bloqué avec 50 bitcoins
La fin d'un idéal : pourquoi l'industrie de la cryptographie se dirige-t-elle vers l'homogénéisation ?
Comment Stacks prévoit de construire le foyer de la finance native du Bitcoin

BTC ne génère qu'un rendement de 1,5 %, élargissement des expérimentations financières natives

Qu'est-ce que Bitlayer (BTR) ? Que s'est-il passé avec Bitcoin Bridge ?

La génération qui a grandi avec les cryptomonnaies investit comme ses grands-parents

Paris sportifs et marchés prédictifs : le nouveau plan retraite des jeunes
Génération Z réoriente 52 % de ses investissements vers les paris sportifs
La NBU a émis une pièce 'Sea Baby' d'une valeur de 5 hryvnias
HSBC : 45 % des investisseurs riches prévoient d'augmenter leur exposition aux cryptomonnaies dans les 12 mois

Haseeb de Dragonfly parle du capital-risque en crypto : Désolé, certaines choses ne reviendront jamais
Marchés crypto aujourd’hui : Bitcoin recule, une vague de ventes menée par l’Asie frappe les altcoins
À retenir : Bitcoin n’a pas réussi à dépasser le seuil de 94 500 $ et a chuté à environ 91 530 $, contribuant à un repli plus large…
Mise à jour des performances du CoinDesk 20 : Uniswap (UNI) recule de 1,5 % alors que l’indice baisse
Points clés : Uniswap (UNI) a enregistré une baisse notable de 1,5 %, tandis que l’indice CoinDesk 20 reculait.…
Babylon boucle un tour de financement de 15 M $ mené par a16z Crypto

Du Web3 à l'économie réelle : Erable° devient un acteur incontournable du financement à impact

Comprendre la monnaie numérique et le rendement numérique
Le cours du XDP passe sous 0,02 $ après sa cotation de septembre : qu’est-ce qui explique le recul de Doppler Finance après son lancement ?
Ledger Wallet – Octobre 2026 : faire circuler ses cryptos sans en perdre la maîtrise
Un incident de 1 000 $ avec MetaMask pourrait transformer la file d'attente de staking d'Ethereum en un embouteillage de 5 milliards de dollars
Les actions américaines peuvent être mises en garantie, mais il reste encore quelques étapes à franchir pour boucler le prêt sur la chaîne
Samsung et Solana apportent la crypto à des millions de téléphones : 'Une grande avancée'
Pourquoi l'avantage de liquidité du Bitcoin est important alors que les institutions entrent sur le marché
Un autre Michael Saylor : un ingénieur, entrepreneur et passionné de science-fiction depuis trente ans
Alerte sur le décryptage des cryptomonnaies par l'IA… Le PDG de BitGo déclare "le piratage de Bitcoin est impossible" (Résumé)
3 altcoins avec un potentiel de croissance élevé dans le domaine de DePIN à surveiller !
Money20/20 USA 2026 : Comment le Bitcoin, les Stablecoins et l'IA redéfinissent l'avenir de la finance
60% des détenteurs de crypto veulent augmenter leurs investissements
TOKEN2049 Singapore 2026 : comment WEEX fait progresser le trading IA, la TradFi et les marchés multi-actifs
Découvrez les grandes tendances de TOKEN2049 Singapore 2026 en matière de trading IA, de tokenisation et de TradFi, ainsi que le développement par WEEX de son écosystème de trading multi-actifs.
David Schwartz contre le PDG de Flare : Quelle ampleur peut atteindre le prêt sur le XRP Ledger ?
Rialo vise la Corée du Sud alors que les institutions cherchent à déplacer les services financiers sur la blockchain
Solv, qui a levé 25 millions, est bloqué avec 50 bitcoins
La fin d'un idéal : pourquoi l'industrie de la cryptographie se dirige-t-elle vers l'homogénéisation ?
Comment Stacks prévoit de construire le foyer de la finance native du Bitcoin
BTC ne génère qu'un rendement de 1,5 %, élargissement des expérimentations financières natives
Qu'est-ce que Bitlayer (BTR) ? Que s'est-il passé avec Bitcoin Bridge ?


