
Mengapa UNI Memulai Terlebih Dahulu? Jawabannya Tersembunyi di Volume Perdagangan Robinhood Chain

 Pilih kami di Google


Rantai baru seperti Arc menawarkan peningkatan, tetapi saklar biaya belum sepenuhnya tercover.
Penulis: @thelearningpill
Disusun oleh: AididiaoJP, Foresight News
Selama tiga bulan terakhir, harga UNI naik dari sekitar 2,5 dolar menjadi lebih dari 10 dolar. Dalam periode yang sama, pendapatan bulanan protokol Uniswap meningkat dari rata-rata 4,49 juta dolar pada kuartal kedua 2026 menjadi 16,11 juta dolar dalam 30 hari terakhir, dengan rasio valuasi hampir tetap. Pendapatan baru ini sebagian besar berasal dari kontribusi sekitar enam puluh persen dari Robinhood Chain.
Salah satu penjelasan pasar untuk rebound ini adalah "saklar biaya akhirnya telah dinilai". Namun, dari struktur pendapatan, pendapatan baru lebih terkonsentrasi dari tautan baru yang terhubung dan biaya on-chain baru.
I. Harga dan Pendapatan Protokol Meningkat Secara Bersamaan
Rasio pendapatan bulanan protokol Uniswap meningkat sebanding dengan harga: dari rata-rata 4,49 juta dolar pada kuartal kedua, meningkat menjadi 16,11 juta dolar dalam 30 hari terakhir, dengan rasio valuasi hampir tetap di titik awal.
Yang mendorong kenaikan harga adalah pendapatan, dan sebagian besar pendapatan baru berasal dari satu rantai baru.
II. Volume Perdagangan Memimpin dalam Jangka Panjang, Pendapatan Token Terbatas
Sejak beroperasi pada 2018, Uniswap telah membentuk cara kerja sebagian besar AMM di bidang kripto.
V3 diperkenalkan pada Mei 2021 dengan likuiditas terpusat, memungkinkan LP untuk menempatkan dana dalam rentang harga yang dipilih, tanpa harus mengisi seluruh kurva. Sejak itu, sebagian besar DEX pesaing telah meniru desain ini.
V4 akan diluncurkan pada awal 2025, menggabungkan semua kolam ke dalam satu kontrak dan menambahkan hooks, memungkinkan pengembang untuk memasang logika kustom ke kolam, pertukaran, biaya, dan posisi LP.
Namun, token tata kelola hampir tidak mendapatkan keuntungan ekonomi dari protokol sebelumnya:
- Volume perdagangan DEX kumulatif: 39,3 triliun dolar;
- Biaya kumulatif: 6,02 miliar dolar;
- Pendapatan pemegang token kumulatif: 51,92 juta dolar, hanya 0,86% dari total biaya protokol, dan semuanya berasal dari setelah saklar biaya dibuka.
Usulan UNIfication mengubah cara nilai mencapai token. Biaya protokol sekarang masuk ke kolam biaya protokol, di mana pemegang UNI dapat membakar token untuk menarik aset kripto yang setara dari kolam. Di V2, biaya perdagangan 0,30% dibagi menjadi 0,25% untuk penyedia likuiditas dan 0,05% untuk protokol. Usulan ini juga membakar 100 juta UNI dari kas, setara dengan sekitar 596 juta dolar pada harga saat itu.
Ini adalah pertama kalinya ada aliran biaya yang dapat dimodelkan untuk meja perdagangan, serta penurunan pasokan yang dapat dinilai. Namun, pasar membutuhkan waktu enam bulan lagi untuk memasukkannya ke dalam harga.
III. Saklar Biaya Diaktifkan Secara Bertahap, Volume Perdagangan On-Chain Baru Menjadi Kunci
Saklar biaya diaktifkan secara bertahap: dimulai dari Ethereum, kemudian diperluas ke L2 utama, diikuti oleh Polygon, BSC, dan Celo, dan akhirnya pada akhir Juli 2026 mencakup Robinhood Chain dan V4.
Melihat pendapatan pemegang token per kuartal:
- Kuartal pertama 2026: 10,66 juta dolar;
- Kuartal kedua 2026: 13,48 juta dolar;
- Kuartal ketiga 2026 hingga saat ini: 27,62 juta dolar.
Pendapatan tahunan sekitar 50 juta dolar pada paruh pertama tahun ini. Untuk token yang dinilai dalam miliaran dolar, skala pendapatan ini tergolong tipis, yang mungkin menjelaskan mengapa harga terus turun setelah pemungutan suara.
Setiap rantai yang diluncurkan lebih awal, volume perdagangan sudah matang, dan pasar telah menetapkan harga. Saklar biaya membutuhkan aliran baru yang dapat dikenakan pajak, dan aliran ini baru muncul pada paruh kedua tahun ini.
Dalam 30 hari terakhir:
- V4 menangani volume perdagangan 42,34 miliar dolar, menghasilkan biaya 131,38 juta dolar;
- V3 menangani volume perdagangan 35,53 miliar dolar, menghasilkan biaya 55,81 juta dolar.
V4 dengan volume perdagangan sekitar 19% lebih tinggi, memperoleh 2,35 kali biaya V3, dan menggunakan likuiditas lebih sedikit. Berdasarkan TVL, V4 berada di peringkat kelima dalam penerapan DEX, sementara V3 di peringkat kedua.
Hooks menjadi alat distribusi. Peluncuran di rantai baru langsung diterapkan ke kolam V4, logika biaya kustom memungkinkan kolam untuk mengenakan tarif lebih tinggi pada pasangan perdagangan dengan volatilitas tinggi, memungkinkan Uniswap untuk menangani jenis pasar baru tanpa harus memecah AMM inti.
Harga --
IV. Robinhood Chain Menyumbang Pendapatan Baru Utama
Saat Robinhood Chain diluncurkan, Uniswap V2, V3, V4, dan UniswapX sudah diterapkan sejak awal, dengan Uniswap sebagai AMM publik utama. Setelah tata kelola memperluas biaya ke rantai ini, pembakaran menjadi lebih cepat.
Pada hari perdagangan tersibuk, Uniswap menangani hingga 98% volume perdagangan DEX di rantai ini, dengan Robinhood Chain menyumbang lebih dari 80% dari pembakaran UNI harian Uniswap.
Pembagian 30 hari menunjukkan bahwa sebagian besar akun ekonomi Uniswap berada di rantai yang tidak mereka kendalikan:
- Volume perdagangan: Robinhood Chain menyumbang 44,54 miliar dolar dari total 91,46 miliar dolar Uniswap, yaitu 48,7%;
- Biaya: Robinhood Chain menyumbang 149,69 juta dolar dari total 210 juta dolar, yaitu 71,3%;
- Pendapatan: Robinhood Chain menyumbang 9,59 juta dolar dari total 16,11 juta dolar, yaitu 59,5%.
Data tujuh hari terakhir menunjukkan perbedaan. Pada minggu itu, Robinhood Chain menyumbang 1,19 juta dolar dari pendapatan Uniswap 3,02 juta dolar, sementara Ethereum menyumbang 945.913 dolar, dengan kedua rantai hampir setara. Biaya Robinhood Chain minggu itu adalah 18,42 juta dolar, kurang dari setengah rata-rata awal bulan ini. Penurunan ini mungkin terkait dengan penurunan perdagangan koin meme, serta penarikan beberapa kolam biaya tinggi.
Masalah lain yang kurang dibahas adalah tingkat potongan. Di Robinhood Chain, untuk setiap 1 dolar biaya, protokol menyisakan 6,4 sen; di Ethereum, menyisakan 14,8 sen, dan di Base, menyisakan 12,2 sen.
Meskipun Robinhood Chain menyumbang pendapatan baru utama, berdasarkan efisiensi pembakaran untuk setiap 1 dolar transaksi, itu tetap menjadi salah satu sumber dengan efisiensi terendah, dan volume perdagangan telah turun dari puncaknya.
V. Arc Menyalin Model Tempat Default, tetapi Belum Menghasilkan Pendapatan Protokol
Jika Robinhood Chain hanya merupakan peristiwa sekali, premi UNI akan sulit untuk bertahan. Arc dari Circle menunjukkan bahwa situasinya tidak demikian.
Uniswap V2, V3, V4, dan UniswapX diluncurkan sebagai DEX prioritas di Arc, dengan peluncuran Pools mengirimkan setiap koin baru ke kolam Uniswap V4 yang dipasangkan dengan USDC.
Circle mengintegrasikan rantai stablecoin dengan Uniswap. Pada kuartal kedua 2026, 43 miliar dolar stablecoin ditukarkan di Uniswap, melebihi total tiga rantai lainnya.
Volume perdagangan Uniswap pada hari pertama Arc adalah beberapa kali lipat dari hari pembukaan Robinhood Chain. Dalam 30 hari terakhir, Uniswap menyelesaikan volume perdagangan 637,55 juta dolar di Arc, sementara DEX lain di rantai tersebut, Aero, menyelesaikan 13,71 juta dolar, dengan selisih sekitar 46 kali.
Kegiatan awal Arc sebagian besar berasal dari peluncuran koin meme, dengan setidaknya satu penerbitan berskala besar langsung masuk ke kolam Uniswap.
Saat ini, ini belum masuk ke dalam pembakaran. Penerapan Uniswap di Arc menghasilkan biaya 4,39 juta dolar, tanpa pendapatan protokol, karena usulan untuk membuka biaya masih dalam proses tata kelola.
Meskipun setiap rantai baru menjadikan Uniswap sebagai DEX utama secara default, selama saklar pembakaran biaya belum dibuka, dukungan terhadap harga token melalui pembakaran tetap terbatas.
VI. Pengecualian Regulasi dan Rencana Kontrak Berjangka CME Memperluas Kelompok Pembeli Potensial
Bagian terakhir dari rebound mengubah siapa yang dapat memiliki UNI, tetapi tidak mengubah profitabilitas protokol.
SEC memberikan pengecualian sementara dan bersyarat, memungkinkan tempat yang disetujui untuk memperdagangkan tokenisasi saham AS melalui AMM dan kolam likuiditas tanpa harus terdaftar sebagai bursa.
Uniswap telah menyediakan kolam berlisensi di V4, di mana penerbit dapat mengontrol siapa yang dapat berdagang atau menyediakan likuiditas.
Pengecualian ini memiliki batasan: hanya mencakup token yang memiliki hak yang sama dengan saham dasar, produk sintetis yang melacak harga dikecualikan, dan juga membatasi jumlah saham yang dapat diperdagangkan dan ukuran transaksi. Volume terbesar dari saham tokenisasi Uniswap saat ini tidak memenuhi syarat untuk pengecualian ini.
CME kemudian berencana untuk meluncurkan kontrak berjangka UNI yang diatur pada bulan Oktober, yang masih menunggu persetujuan. Jika disetujui, ini dapat memberikan saluran kepatuhan bagi investor keuangan tradisional untuk memiliki UNI.
VII. Anggapan Target Harga 100 Dolar oleh Standard Chartered pada Akhir 2030
Di antara pandangan institusi, target harga tertinggi datang dari Standard Chartered. Bank ini mulai meliput UNI pada bulan Juni, memberikan target harga 100 dolar pada akhir 2030, dengan jalur menuju 6,50 dolar pada akhir 2026, 20 dolar pada 2027, 40 dolar pada 2028, dan 65 dolar pada 2029. UNI telah melewati level pertama dalam tiga bulan.
Model ini mencakup tiga asumsi:
- Pasokan: Aset tokenisasi di rantai meningkat dari sekitar 3,4 triliun dolar menjadi 4 triliun dolar pada akhir 2028;
- Penangkapan: Proporsi aset ini yang digunakan untuk DeFi meningkat dari 3,5% menjadi 30% pada tahun 2030, sehingga aset di kolam Uniswap mencapai sekitar 37 kali lipat dari saat ini;
- Valuasi: Jika Uniswap berhasil melakukan komersialisasi dan membangun kemitraan keuangan tradisional yang cukup, valuasi pasar akan mendekati rasio biaya Coinbase.
Laporan ini membandingkan dengan YouTube dan Netflix: Uniswap adalah platform terbuka, siapa pun dapat membangun kolam, pengguna menyediakan likuiditas, pengeluaran modal rendah, dan lebih unggul dalam aset yang hampir homogen seperti stablecoin dan token niche yang diabaikan oleh bursa terpusat.
Dari sudut pandang biaya, UNI diperdagangkan sekitar 2,2 kali biaya tahunan dan 29 kali pendapatan protokol, dengan selisih antara keduanya mencerminkan tingkat potongan 7,7%. Rasio seperti Coinbase mencerminkan biaya yang ditinggalkan oleh perusahaan, sementara Uniswap memberikan lebih dari 90% biaya kepada penyedia likuiditas.
Oleh karena itu, untuk mencapai 100 dolar, aset dalam kolam harus tumbuh 37 kali sesuai rencana, atau tingkat potongan harus meningkat ke tingkat yang bersedia ditanggung oleh LP.
Target harga ini memiliki beberapa catatan:
- Persaingan dari DEX yang lebih kecil;
- Kesulitan dalam merebut aliran aset dunia nyata tanpa hubungan keuangan tradisional yang matang;
- Hooks V4 belum diuji pada tingkat volume yang diasumsikan dalam modelnya;
- Revisi Kendrick pada bulan Agustus bergantung pada Robinhood Chain, sementara biaya rantai tersebut telah turun lebih dari setengahnya sejak minggu itu;
- Argumen aliran yang diasumsikan untuk aset tokenisasi berlisensi saat ini hanya menyumbang sebagian kecil dari pendapatan Uniswap.
Metodologi laporan ini patut dicatat: sebuah bank global memberikan target harga multi-tahun untuk token DEX berdasarkan biaya, pasokan, dan bursa yang dapat dibandingkan.
VIII. Perbandingan Valuasi dengan DEX Utama: UNI Masih Diperdagangkan dengan Premium
Sebuah token yang dapat mempertahankan rasio valuasi dalam rentang harga yang begitu besar sudah berada dalam status perdagangan premium. Data perbandingan dapat menunjukkan tingkat premium.
Dalam 30 hari terakhir, total volume perdagangan DEX mencapai 274,1 miliar dolar, dengan Uniswap menyumbang 33,4%, melebihi total PancakeSwap, Pump, Aero, BisonFi, dan Raydium.
- Sumber: Halaman protokol DefiLlama, 25 September 2026. Data Pump termasuk biaya peluncuran, pendapatan Aero termasuk suap eksternal.*
Data dasar:
- PancakeSwap: 29 miliar dolar volume perdagangan, 22,64 juta dolar biaya, 7,38 juta dolar pendapatan, valuasi 875,17 juta dolar;
- Pumpfun: 21,187 miliar dolar volume perdagangan, 160 juta dolar biaya, 53,62 juta dolar pendapatan, valuasi 1,819 juta dolar;
- Aero: 13,262 miliar dolar volume perdagangan, 17,74 juta dolar biaya, 14,33 juta dolar pendapatan, valuasi 705,96 juta dolar.
Uniswap mengenakan biaya tertinggi per transaksi, tetapi menyisakan paling sedikit untuk protokol. Biaya yang dikenakan sekitar 23 basis poin dari jumlah transaksi, sementara PancakeSwap sekitar 8 basis poin, tetapi hanya 7,7% dari biaya Uniswap yang mencapai protokol. Pump, dengan volume perdagangan kurang dari seperempat Uniswap, mendapatkan 3,3 kali pendapatannya, dengan valuasi hanya sepertiga dari Uniswap.
Data lain yang tidak termasuk dalam tabel adalah pengeluaran insentif. Dalam 30 hari terakhir, Uniswap hanya menghabiskan 144.757 dolar untuk insentif, sementara Aero menghabiskan 11,39 juta dolar, yang hampir menghabiskan sebagian besar dari yang diperoleh pemilih. Pendapatan Uniswap mendekati bersih, sementara sebagian besar pesaing bergantung pada emisi untuk mempertahankan volume perdagangan.
Apakah premium ini wajar masih bisa didiskusikan. Salah satu penjelasan adalah, premium mencerminkan kemampuan distribusi. Uniswap adalah tempat yang akan dipasang pada peluncuran rantai baru—Robinhood Chain dan Arc memilihnya dalam waktu beberapa minggu, dan tidak ada pesaing yang memiliki catatan penempatan seperti itu.
IX. Mekanisme UNI: Hak atas Potongan untuk Lapisan Penyelesaian yang Mengadopsi Uniswap Secara Utama
Memegang UNI, secara mekanis berhak atas potongan untuk setiap lapisan penyelesaian yang menjadikan Uniswap sebagai tempat default. Tahun ini, dua rantai utama melakukannya dalam waktu beberapa minggu, dan Uniswap hampir tidak mengeluarkan insentif untuk mendapatkan kedua penempatan ini.
Bahkan dengan minggu yang lebih lemah dalam data, pendapatan minggu itu 3,02 juta dolar, dengan proyeksi tahunan sekitar 157 juta dolar, sekitar tiga kali lipat dari ritme paruh pertama tahun ini; sementara pangsa Robinhood Chain turun menjadi 39%, rantai lain mengisi kekosongan. Biaya 4,39 juta dolar di Arc masih di luar pembakaran, hanya menunggu satu pemungutan suara tata kelola.
Pandangan pasar percaya bahwa dana akan mengalir ke token yang memiliki karakteristik hak atas aliran kas. Uniswap memiliki satu lapisan tambahan yang tidak dimiliki sebagian besar token berbasis pendapatan: aliran kas dapat diaudit setiap hari di rantai, terikat pada mekanisme yang dapat diverifikasi oleh pemegang token, dan secara bertahap memiliki infrastruktur yang diperlukan oleh institusi sebelum melakukan transaksi besar.
Faktor-faktor ini dapat mengurangi hambatan partisipasi bagi investor tradisional, tetapi tidak berarti valuasi UNI saat ini rendah. Rasio valuasi masih dapat berfluktuasi secara signifikan.
Jika Uniswap terus diadopsi di rantai baru, struktur pendapatannya akan lebih luas dan lebih mudah dimodelkan. Kemudahan pemodelan ini dapat membuatnya lebih sesuai dengan standar penjaminan tradisional, dan menjadi salah satu token DeFi yang dapat dibahas dalam memorandum investasi beberapa dana tradisional.
Konten ini disediakan hanya untuk tujuan informasi umum dan bukan merupakan nasihat keuangan, investasi, hukum, atau pajak. Setiap acara, reward, promosi online, atau informasi terkait yang disebutkan di sini tidak boleh dianggap sebagai rekomendasi, ajakan, atau undangan untuk membeli, menjual, memperdagangkan, atau melakukan transaksi aset kripto apa pun. Aset kripto sangat fluktuatif dan dapat mengakibatkan kerugian. Ketersediaan layanan, produk, dan acara terkait WEEX dapat berbeda-beda di setiap wilayah. Anda bertanggung jawab untuk memastikan bahwa partisipasi Anda sesuai dengan hukum dan peraturan setempat yang berlaku.
Anda mungkin juga menyukai

Setelah Dua Kali Penundaan, Aero Mengucapkan Selamat Tinggal pada Model Ekonomi ve(3,3)

Tether membayar $6,3 juta kepada perusahaan yang terkait dengan mantan penasihat kripto Trump Bo Hines: laporan

Rain Meluncurkan Dompet Terintegrasi yang Mendukung 12 Blockchain

Laporan Bulanan PlatON September: Kemajuan Teknologi dan Penelitian Mendalam tentang Token Rahasia

Jumlah Pemegang Stablecoin Global Melampaui 300 Juta, BNB Chain Menambah 13 Juta di Kuartal Ketiga

Era 'Survival of the Fittest' untuk Layer 1... ZetaChain dan Harmony Mengandalkan Solana dan Ethereum

Laporan Hacken Mengungkap Setengah USDT Dikendalikan oleh Dua Kunci Tanda Tangan

Lisk meninggalkan blockchain-nya untuk menjadi platform keuangan

Survei Global Kripto Tingkat Konsumen: Pengguna, Pendapatan, dan Distribusi Trek

Upgrade Zcash NU7: 3 Hal yang Wajib Diketahui Pemegang ZEC Sebelum 05/11

Stablecoin: Celah $6.600 Miliar yang Mengguncang Bank

USDC Ditetapkan Sebagai "Token Uang Elektronik Signifikan" Pertama di Uni Eropa
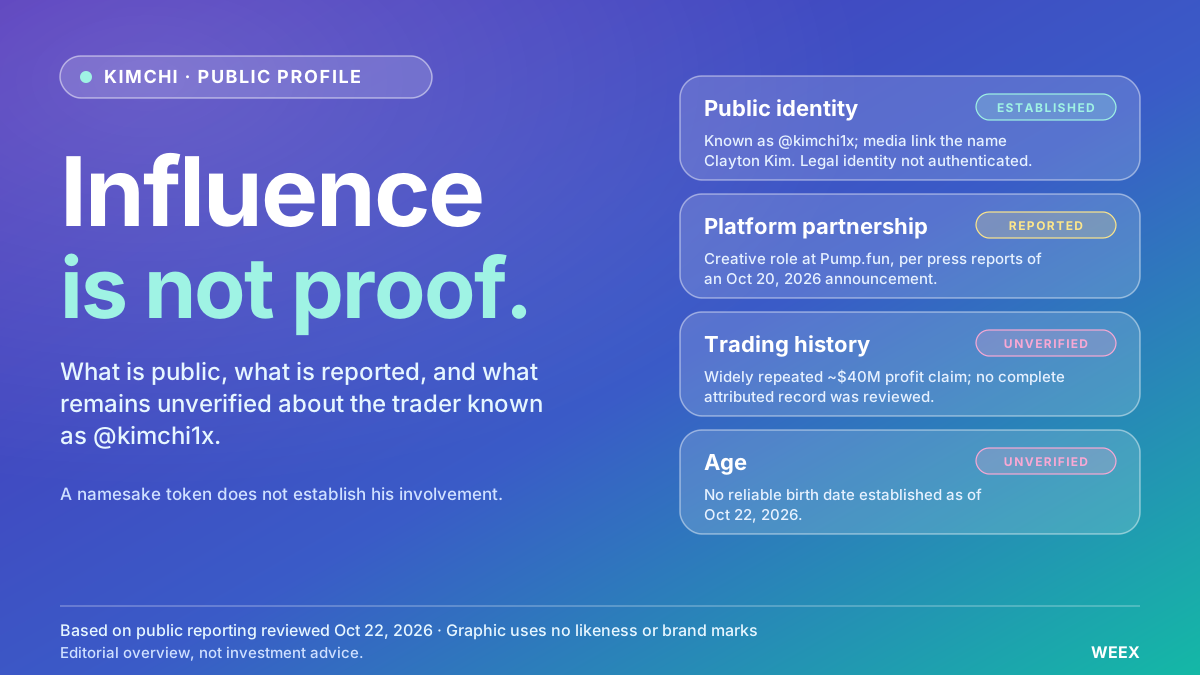
Siapa Trader Crypto Kimchi? Usia, Nama Asli, dan Latar Belakang Trading
Siapa trader crypto Kimchi? Cari tahu yang diketahui tentang usianya, nama Clayton Kim, latar belakang trading, klaim profit, dan kemitraannya dengan Pump.fun.

Emas, USDC, Uniswap: Bagaimana Matrixdock dan Arc Memperluas Aplikasi Emas Ter-tokenisasi di Blockchain?

Dari Mimpi AWS ke Mesin Pemotongan Likuiditas: Kebenaran Nol di Balik Keuntungan Besar Hyperliquid
Robinhood Chain Mengalahkan Ethereum dalam Pendapatan: 51 Melawan 41 Juta di Kuartal Ketiga

Hitung Mundur Pemberlakuan GENIUS Act: Apa yang Diubah oleh Aturan Akhir OCC?

Krisis Memimpin Evolusi Perpetual Futures Crypto
Blockchain Mempersiapkan Era Komputer Kuantum... Ethereum, Stellar, dan Tron, Strategi Bertahan yang Berbeda

28/10: The Fed, Laporan Keuangan Big Tech, dan Hal yang Perlu Diperhatikan pada Bitcoin, Saham, dan Emas

GRVT Membakar 1,1 Juta Token saat Hitung Mundur Menuju Grvt 2.0 Dimulai

Menghasilkan Sepuluh Juta Dolar per Bulan, Mengapa Crypto Frontend Begitu Menguntungkan?
Apakah Saham Meme Hanya Sebuah Hype Sementara atau Membuka Pintu Baru untuk Pasar Sekuritas Tradisional?

Satu Miliar Dolar dalam Tiga Hari Terlalu Sedikit. Bitcoin Menghadapi Tantangan Besar

Didukung oleh Pendiri Robinhood, Perusahaan Crypto Ini Ingin Menjadi Lapisan Data di Era AI

Pelanggaran keamanan kereta api terkait dengan pencurian kripto senilai $371.000 di 19 rantai

Pendiri Folius Ventures: Crypto VC Akan Hilang! Di Putaran Berikutnya Jangan Cari Cerita Baru 100x, Langsung Beli Pemenang

Pengeluaran Modal AI Meningkatkan Tekanan Pembiayaan, Penilaian Ulang Aset Global Terhadap Suku Bunga dan Permintaan untuk Lindung Nilai
Perusahaan Teknologi Besar Menentang Tokenisasi Saham, Apa Tantangan Selanjutnya untuk Masuk ke Dalam Sistem?

Pendiri Binance CZ memperingatkan pengguna kripto tentang kerentanan keamanan PHP yang kritis
Setelah Dua Kali Penundaan, Aero Mengucapkan Selamat Tinggal pada Model Ekonomi ve(3,3)
Tether membayar $6,3 juta kepada perusahaan yang terkait dengan mantan penasihat kripto Trump Bo Hines: laporan
Rain Meluncurkan Dompet Terintegrasi yang Mendukung 12 Blockchain
Laporan Bulanan PlatON September: Kemajuan Teknologi dan Penelitian Mendalam tentang Token Rahasia
Jumlah Pemegang Stablecoin Global Melampaui 300 Juta, BNB Chain Menambah 13 Juta di Kuartal Ketiga
Era 'Survival of the Fittest' untuk Layer 1... ZetaChain dan Harmony Mengandalkan Solana dan Ethereum
Isi
Artikel terbaru


Listing koin terbaru di WEEX


