
Jak zagraniczne instytucje postrzegają kryzys oleju napędowego we wrześniu? Różnice w cenach, przekazywanie kosztów i ryzyko stagflacji

 Oceń nas w Google



Autor: Zobacz i Zrozum
Ostatnie ceny oleju napędowego to bardzo istotny temat, ponieważ "krew" przemysłu jest na nowo wyceniana.
Cena ropy Brent wynosi obecnie około 104 dolarów, znacznie poniżej szczytu 130 dolarów z czasów kryzysu na Ukrainie, ale cena oleju napędowego osiągnęła niespotykane dotąd poziomy.
Amerykańska cena detaliczna oleju napędowego po raz pierwszy przekroczyła 6 dolarów za galon, a następnie wzrosła do historycznego maksimum 6,20 dolarów; w Europie premia za niskosiarkowy olej napędowy wzrosła z 21 dolarów w styczniu do 75 dolarów, a Bloomberg podsumował to zjawisko jako "nowy rekord różnicy w cenach, który wywołuje obawy inflacyjne w bankach centralnych".
W przeciwieństwie do benzyny, która głównie służy do transportu osobowego, olej napędowy jest wykorzystywany w sektorach produkcyjnych, takich jak transport ciężarowy, maszyny rolnicze, sprzęt budowlany i górniczy, lokomotywy oraz statki rzeczne i morskie.
Wzrost cen oleju napędowego nie jest problemem kosztów transportu dla gospodarstw domowych, lecz problemem kosztów pośrednich - przez stawki transportowe, koszty produktów rolnych, koszty gotówki produktów mineralnych oraz marże w budownictwie i przemyśle, które bezpośrednio wpływają na CPI i PPI.
Dlatego "olej napędowy jest krwią gospodarki przemysłowej" jest bardziej trafne niż "ropa naftowa jest krwią": ropa jest surowcem, a olej napędowy jest tym, co stało się materiałem produkcyjnym.
Z perspektywy podaży, globalny rynek oleju napędowego stoi przed historycznym podwójnym uderzeniem.
Pierwsze uderzenie pochodzi z Rosji.
Jak donosi Reuters, w ciągu ostatnich sześciu miesięcy rosyjskie zakłady rafineryjne były poddawane ciągłym atakom, a kluczowe urządzenia, takie jak destylatory ropy naftowej i urządzenia do hydrorafinacji, stały się głównymi celami ataków.
W czerwcu rosyjska produkcja rafineryjna spadła do około 4,1 miliona baryłek dziennie, co stanowi spadek o około 30% w porównaniu z rokiem ubiegłym, osiągając najniższy poziom od wielu lat; w tym samym czasie produkcja ropy naftowej w Rosji wynosiła około 8,7 miliona baryłek dziennie, ale z powodu ataków na rafinerie, znaczna ilość ropy nie mogła być w pełni przekształcona w olej napędowy.
Połowa z sześciu największych rafinerii produkujących olej napędowy znacznie ograniczyła produkcję lub wstrzymała ją - rafineria Kirishi została zamknięta, a rafinerie Volgograd i NORSI mają tylko około jednej czwartej swojej zdolności produkcyjnej.
Eksport oleju napędowego spadł z normalnych około 2,5 miliona ton miesięcznie do mniej niż 1 milion ton w czerwcu. Rosja od kwietnia zakazała eksportu benzyny, a od lipca zakazała eksportu oleju napędowego, a zakaz ma obowiązywać do 30 września; krajowe ceny oleju napędowego wzrosły o 60%. Nawet jeśli teraz rozpoczną naprawy, uszkodzone rafinerie potrzebują miesięcy, aby wrócić do normalnego funkcjonowania.
Drugie uderzenie pochodzi z Bliskiego Wschodu.
Po wybuchu konfliktu w Iranie w lutym, wiele rafinerii zostało uszkodzonych, a kluczowy szlak transportowy dla energii, Cieśnina Ormuz, został poważnie zablokowany.
Bloomberg cytuje szefa grupy Vitol, który na konferencji w Singapurze oszacował, że eksport produktów rafinowanych z Bliskiego Wschodu zmniejszył się średnio o około 2 miliony baryłek dziennie, a Rosja również zmniejszyła eksport o około 2 miliony baryłek, co łącznie daje około 4 miliony baryłek dziennie. Oba te regiony przed eskalacją konfliktu stanowiły prawie 45% globalnego handlu olejem napędowym na morzu.
Chociaż globalna produkcja rafineryjna w sierpniu osiągnęła szczyt letni na poziomie 81,4 miliona baryłek dziennie - dzięki bliskiej historycznej maksymalnej wydajności amerykańskich rafinerii - to wciąż jest o 4,2 miliona baryłek dziennie mniej niż w tym samym okresie roku ubiegłego.
Charakter problemu uległ zmianie: nie jest to już proste przerwanie dostaw ropy, lecz systemowy kryzys związany z uszkodzeniem zdolności rafineryjnych.
Przyjrzyjmy się teraz opiniom zagranicznych instytucji na temat oleju napędowego od września.
【Morgan Stanley, Energia: Zmieniający się oblicze dużych firm naftowych (Energy: The Changing Face of the Majors), 2026.09.03】
Kluczowa teza: Ceny oleju napędowego szybko wzrosły do historycznych szczytów, a dane historyczne sugerują, że może to wpłynąć na inflację w pewnym momencie. Raport pokazuje, że istnieje opóźniona, ale wyraźna relacja między znacznym wzrostem cen oleju napędowego a CPI w USA oraz kontraktami terminowymi na niskosiarkowy olej napędowy (ULSD) w porcie nowojorskim.
【Bank of America Securities, Globalny punkt widzenia na gospodarkę: Powrót do szkoły - Radzenie sobie z szokami podażowymi (Back to School: Surfing the supply shocks), 2026.09.08】
Kluczowa teza: Wysokie różnice w cenach wpływają na wzrost kosztów produkcji w sektorze downstream. Cena bazowa oleju napędowego 10 ppm w Singapurze utrzymuje się na wysokim poziomie 150 dolarów za baryłkę, co odzwierciedla ograniczenia podaży w rafineriach Bliskiego Wschodu i Rosji. Wysokie różnice w cenach przełożą się na wzrost kosztów producentów, a jeśli nie zostaną wprowadzone dodatkowe środki wsparcia, ostatecznie zostaną przeniesione na konsumentów końcowych.
【JPMorgan, Cotygodniowy raport o odnawialnym oleju napędowym (Renewable Diesel Weekly), 2026.09.08】
Kluczowa teza: Na tydzień do 4 września cena oleju napędowego na zachodnim wybrzeżu USA wynosiła około 4,70 dolarów za galon, wzrastając w tym roku po konflikcie z 2,40 dolarów do ponad 4,50 dolarów. Różnica cen odnawialnego oleju napędowego (wyprodukowanego z oleju sojowego i tłuszczu zwierzęcego) jest ściśle powiązana z cenami oleju napędowego z paliw kopalnych - wysokie ceny oleju napędowego zwiększyły ekonomiczność odnawialnego oleju napędowego, mimo że koszty surowców również wzrosły wraz z cenami olejów roślinnych.
【Bank of America Securities, Cotygodniowy raport o przepływach kapitału: Stopy zwrotu jeszcze nie zaszkodziły, ale olej napędowy jest kluczowy (The Flow Show: Those yields might not hurt yet, but diesel), 2026.09.10】
Kluczowa teza: Olej napędowy jest rzeczywistym kluczowym punktem nacisku w gospodarce realnej, a nie ropa naftowa. Ceny ropy są znacznie poniżej szczytów kryzysu na Ukrainie, ale amerykański olej napędowy osiągnął historyczny rekord 6 dolarów za galon. Wpływ oleju napędowego obejmuje pięć branż: transport morski, transport ciężarowy, rolnictwo, budownictwo i górnictwo. Należy zwrócić uwagę, czy akcje transportowe IYT nie spadną poniżej 200-dniowej średniej 80, ponieważ ich złamanie potwierdziłoby zmianę rynku z "letniego ryzyka" na "jesienną stagflację". Wskaźnik Bull & Bear wynosi 9,5, co wskazuje na ekstremalnie bycze nastawienie, a ryzyko stagflacji napędzane przez olej napędowy nie zostało jeszcze w pełni wycenione.
【JPMorgan, Energia: Trwały konflikt, chińskie rafinerie ograniczają produkcję, japońskie rafinerie są optymistyczne, podaż i popyt litu (A 'Forever Conflict' Can Persist), 2026.09.10】
Kluczowa teza: Pomimo rekordowych wstrząsów podażowych, ropa Brent pozostaje pod kontrolą (średnia cena w okresie 3-6 miesięcy wynosi około 97 dolarów), a presja rynkowa przeniosła się na rynek produktów naftowych - różnice w cenach destylatów w Europie zbliżają się do rekordowych 80 dolarów za baryłkę, a globalne ceny oleju napędowego są na historycznych szczytach. Kluczowe wnioski: presja rynkowa wyraża się bardziej przez różnice w cenach niż przez absolutne ceny ropy. Krzywa terminowa może być błędnie wyceniana: jeśli konflikt potrwa dłużej, w ciągu następnych 16 miesięcy ceny na krótkim końcu mogą być zawyżone o 6 dolarów, a na długim końcu niedoszacowane o 10 dolarów.
【Nomura, Poranne wiadomości i opinie - Azja (Morning News & Views Asia), 2026.09.10】
Kluczowa teza: Różnice w cenach oleju napędowego i oleju opałowego są na historycznych szczytach, a różnice w cenach produktów i ropy naftowej nadal się powiększają. Na początku września różnica w cenach oleju napędowego w USA przekroczyła 106 dolarów za baryłkę. Nagle wznowienie importu ropy przez Chiny oraz zwiększenie eksportu produktów naftowych przez rafinerie w wysokich różnicach cenowych stwarza dodatkowe ryzyko wzrostu cen ropy.
【Goldman Sachs, Chiny: Kluczowe punkty z badania łańcucha dostaw generatorów (Genset supply chain trip takeaways), 2026.09.10】
Kluczowa teza: Popyt na rezerwowe generatory oleju napędowego w centrach danych jest silny, a rynek amerykański rośnie najszybciej (25-30%), a Chiny i Azja Południowo-Wschodnia około 20%. Popyt przekształca się z 2,0-2,2 MW na 2,6 MW+ (rynek nieamerykański) i 3 MW+ (Ameryka Północna), co wspiera wyższe ceny jednostkowe. W łańcuchu dostaw istnieją ogólne ograniczenia zdolności, a dostawy w krótkim okresie są bardziej ograniczone przez zdolności niż przez popyt - co pośrednio wskazuje, że sztywny popyt na olej napędowy jako rezerwowe źródło energii w przemyśle i budownictwie nadal rośnie.
【Goldman Sachs, Śledzenie aktywności gospodarczej i polityki w Chinach (China Economic Activity and Policy Tracker), 2026.09.11】
Kluczowa teza: Do połowy września krajowe ceny detaliczne oleju napędowego i benzyny w Chinach pozostawały niezmienne przez tydzień. Cena oleju napędowego wynosi około 9 000 juanów za tonę (w porównaniu do około 9 800 juanów za tonę w maju, co stanowiło najwyższy poziom w roku), a cena Brent spadła z 105 dolarów w maju do około 100 dolarów za baryłkę we wrześniu. To wskazuje, że krajowy mechanizm ustalania cen produktów naftowych w Chinach w pewnym stopniu złagodził wahania na rynkach międzynarodowych.
【Morgan Stanley, Tesla: Era oleju napędowego za 6 dolarów, wprowadzenie Tesli Semi ($6 Diesel...Enter Tesla Semi), 2026.09.11】
Kluczowa teza: Olej napędowy za 6 dolarów zmienia rachunki ekonomiczne transportu energetycznego. Koszt przejazdu tradycyjnej ciężarówki z olejem napędowym wynosi 2,67 dolarów za milę, a roczny zysk to 31,2 tysiąca dolarów; podczas gdy koszt przejazdu autonomicznej ciężarówki elektrycznej Semi spadł do 2,13 dolarów za milę, a roczny zysk wynosi 188,8 tysiąca dolarów - co oznacza sześciokrotny wzrost zysku. Kluczowym czynnikiem nie jest tylko oszczędność kosztów związanych z usunięciem kierowcy, ale także wzrost wykorzystania z 92,4 tysiąca mil rocznie do 215,2 tysiąca mil rocznie (2,33 razy). Do 2040 roku, jeśli 82 tysiące Semi będzie w eksploatacji (13,5% udziału w rynku), oprogramowanie autonomiczne może wygenerować 17 miliardów dolarów przychodu i około 7,5 miliarda dolarów dodatkowego EBIT.
【Deutsche Bank, Cotygodniowy raport o stałych dochodach w USA: Aktualizacja strategii (US Fixed Income Weekly: Strategy Update), 2026.09.11】
Kluczowa teza: Od czerwca olej napędowy wzrósł o około 30% w porównaniu do benzyny, a hurtowe ceny oleju napędowego osiągnęły nowe maksima. Benzyna stanowi około 3,8% wagi CPI, a 30% wzrost oleju napędowego ma bezpośredni wpływ na CPI na poziomie poniżej 7 punktów bazowych - ale olej napędowy stanowi około 70% pośrednich produktów naftowych w amerykańskiej gospodarce (benzyna tylko 12%). Na podstawie tabeli wejść i wyjść oszacowano, że koszty ropy napędzane przez olej napędowy wzrosły o 30% od lata, co wiąże się z ryzykiem wzrostu podstawowej inflacji o około 20-25 punktów bazowych (zakładając pełne przekazywanie kosztów).
【Goldman Sachs, Śledzenie produktów naftowych: Luka w eksporcie z Rosji i Bliskiego Wschodu przewyższa ożywienie w Chinach (Oil Products Tracker: Large Russia & Mideast Export Shortfall Trumps China Pickup), 2026.09.11】
Kluczowa teza: Amerykańska cena detaliczna oleju napędowego osiągnęła historyczny rekord 6 dolarów za galon. Trwałe wstrzymanie produkcji w rafineriach na Bliskim Wschodzie i Rosji, sezonowe zmniejszenie zapasów oraz wzrost premii ryzyka, napędzają dalszy wzrost cen i zysków oleju napędowego. W scenariuszu bazowym zakłada się, że zakłócenia w transporcie morskim na Bliskim Wschodzie oraz ataki na rosyjskie rafinerie będą trwały do połowy 2027 roku, zanim zaczną się łagodzić. Prognozy na IV kwartał 2026 roku przewidują, że zyski z oleju napędowego w USA i Europie pozostaną na wysokim poziomie, wynosząc odpowiednio 75 i 65 dolarów. Zapasy oleju napędowego w OECD są o 2% niższe niż w roku ubiegłym, a zapasy oleju napędowego w USA zmniejszyły się o 3% od połowy lipca, nie wykazując sezonowego wzrostu zapasów przed szczytem popytu w IV kwartale.
【Deutsche Bank, Cotygodniowy raport o globalnych stałych dochodach: Aktualizacja strategii (Global Fixed Income Weekly: Strategy Update), 2026.09.12】
Kluczowa teza: Ceny ropy i hurtowe ceny benzyny są poniżej szczytów wiosennych, ale hurtowe ceny oleju napędowego w tym tygodniu osiągnęły nowe maksima. Olej napędowy stanowi 70% pośrednich produktów naftowych, benzyna tylko 12%, a olej lotniczy 18%, co oznacza, że wzrost cen oleju napędowego wywiera znacznie większą presję na PPI w porównaniu do benzyny - w 2026 roku PPI dla podstawowych produktów pośrednich wzrósł już o 10% w porównaniu z rokiem ubiegłym, podczas gdy wskaźnik kosztów ropy naftowej zbliża się do 100% w porównaniu z rokiem ubiegłym.
【Goldman Sachs, Australia Metals & Mining Gold Book: Wzrost produkcji, wzrost kosztów w IV kwartale, podwyższenie prognoz kosztów na FY27 (Australia Metals & Mining Gold Book), 2026.09.15】
Kluczowe punkty: W większości kopalń złota w drugim kwartale potwierdzono, że presja kosztów oleju napędowego zaczyna się przenosić, a olej napędowy stanowi około 1%-10% całkowitych kosztów utrzymania kopalni złota. W połączeniu z szerszą inflacją kosztów pracy i materiałów, średnie wskazania AISC na FY27 zostały podniesione o 15%-20% w porównaniu do roku ubiegłego, podczas gdy wzrost produkcji wynosił tylko około 5%. Wzrost cen oleju napędowego bezpośrednio eroduje zyski firm górniczych, a założenia dotyczące wyceny zasobów zostały odpowiednio podniesione do >A$3,100/oz.
Następnie załączono artykuł Goldman Sachs z sierpnia.
Olej napędowy, a nie ropa naftowa, nadal jest czystsza geopolityczna hedging
Goldman Sachs, 13 sierpnia 2026
Od wybuchu wojny w Iranie uważaliśmy, że wstrząsy dostaw w Cieśninie Ormuz mają bardziej destrukcyjny wpływ na paliwa gotowe - zwłaszcza olej napędowy - niż na samą ropę naftową.
Bliskie historycznym szczytom różnice cenowe w oleju napędowym już pełnią rolę "rozwiązującego problem", skłaniając rafinerie z wolnymi zdolnościami produkcyjnymi do silnej reakcji dostaw, w tym zwiększenia wskaźników produkcji oraz przestawienia wydajności produktów na olej napędowy.
W związku z tym, w tym roku wydaje się mało prawdopodobne, aby wystąpił absolutny niedobór oleju napędowego.
Niemniej jednak, ponownie zalecamy wykorzystanie różnic czasowych w cenach oleju napędowego (na przykład różnice cenowe w oleju napędowym w Europie od grudnia 2026 do marca 2027) do zabezpieczenia się przed ryzykiem geopolitycznym.
W miarę zbliżania się zimy 2026-2027 ryzyko trwałego niedoboru cenowego oleju napędowego jest wyższe niż w przypadku ropy naftowej, z czterema powodami:
Przed wojną w Iranie strukturalny poziom napięcia w rynku oleju napędowego i rafinacji był znacznie wyższy niż w przypadku ropy naftowej.
Wstrząsy dostaw z Bliskiego Wschodu i Rosji mają większy wpływ na olej napędowy.
W przeciwieństwie do ropy naftowej, czynniki sezonowe w czwartym kwartale powinny dodatkowo zaostrzyć równowagę popytu i podaży oleju napędowego.
Polityka Chin bardziej prawdopodobnie ograniczy przestrzeń do wzrostu cen ropy naftowej, a nie oleju napędowego.
Uważamy, że różnice czasowe w cenach oleju napędowego (takie jak różnice cenowe w oleju napędowym w Europie od grudnia 2026 do marca 2027) oraz długie pozycje w europejskim gazie TTF są atrakcyjnymi narzędziami hedgingowymi w kontekście geopolitycznym.
Wykres 1: Globalny eksport oleju napędowego spadł o 26% w porównaniu do roku ubiegłego
W miarę zbliżania się zimy 2026-2027 ryzyko trwałego niedoboru cenowego oleju napędowego jest wyższe niż w przypadku ropy naftowej: olej napędowy już przed wojną miał strukturalne napięcia, a jego narażenie na wstrząsy dostaw z Bliskiego Wschodu i Rosji oraz czynniki sezonowe w czwartym kwartale jest większe, a w porównaniu do ropy naftowej, olej napędowy jest mniej prawdopodobny do stabilizacji przez politykę Chin.
Wykres 2: Nadal zalecamy wykorzystanie różnic czasowych w cenach oleju napędowego w Europie od grudnia 2026 do marca 2027 jako narzędzia hedgingowego w kontekście geopolitycznym
Dostawy oleju napędowego są bardziej napięte niż dostawy ropy naftowej, globalny eksport oleju napędowego spadł o 26%, co jest dwukrotnie większym spadkiem niż w przypadku ropy naftowej (13%).
1. Rynek oleju napędowego jest strukturalnie bardziej napięty niż rynek ropy naftowej
Z powodu długoterminowej niepewności popytu, która hamuje inwestycje i skłania kraje OECD do zamykania rafinerii, wzrost zdolności rafinacyjnych jest opóźniony, co prowadzi do tego, że w 2025 roku globalna wykorzystanie rafinerii będzie znacznie powyżej średniego poziomu (Wykres 3).
W porównaniu z tym, wzrost dostaw ropy naftowej jest szybki - głównie dzięki amerykańskiemu łupkowi, Brazylii i Gujanie - przed wojną w Iranie istniało blisko 4 miliony baryłek dziennie wolnych zdolności produkcyjnych.
Wzrost dostaw lekkiego łupkowego oleju (który ma niższy wskaźnik wydajności oleju napędowego) oraz spadek popytu na benzynę napędzany przez pojazdy elektryczne również pomagają wyjaśnić, dlaczego olej napędowy jest bardziej napięty niż benzyna.
Wykres 3: Spowolnienie wzrostu globalnych zdolności rafinacyjnych w latach 2020-2025 (głównie z powodu zamknięcia rafinerii w OECD) prowadzi do wysokiego poziomu wykorzystania przed wojną w Iranie
2. Wstrząsy dostaw z Bliskiego Wschodu i Rosji mają większy wpływ na olej napędowy
Wstrząsy dostaw z Bliskiego Wschodu i Rosji mają bardziej destrukcyjny wpływ na paliwa gotowe - zwłaszcza olej napędowy - niż na samą ropę naftową.
Po atakach dronów oraz wstrzymaniu produkcji w rafineriach w Bliskim Wschodzie i Rosji, które wynoszą około 6-7 milionów baryłek dziennie (Wykres 4), nasze prognozy dotyczące globalnej zdolności przetwórczej rafinerii w ostatnich tygodniach spadły o 500-900 tysięcy baryłek dziennie w porównaniu do roku ubiegłego, co jest bliskie największego spadku odnotowanego poza pandemią.
Wykres 4: Łączna produkcja rafinerii w Bliskim Wschodzie i Rosji wynosi 6-7 milionów baryłek dziennie
Wojna w Iranie ma bardziej destrukcyjny wpływ na dostawy oleju napędowego niż na ropę naftową z czterech powodów:
Rafinerie są dużymi, naziemnymi celami o wysokiej wartości, co sprawia, że są bardziej narażone na bezpośrednie zniszczenia fizyczne w porównaniu do rozproszonych pól naftowych.
Wydajność rurociągów w regionie Zatoki jest znacznie większa dla ropy naftowej niż dla paliw gotowych.
Państwowe firmy naftowe w krajach Zatoki wydają się priorytetowo traktować długoterminowe kontrakty na dostawy ropy naftowej, zwłaszcza dla klientów w Azji, którzy są wysoce uzależnieni.
Ropa naftowa z Bliskiego Wschodu jest zazwyczaj średniej lub ciężkiej jakości, dlatego zawiera więcej oleju napędowego niż lekka ropa.
- Dane Kpler pokazują, że przepływ oleju napędowego w Zatoce Perskiej spadł o 80% w porównaniu do roku ubiegłego, podczas gdy przepływ ropy naftowej spadł o 48% (Wykres 5).
Wykres 5: Dane Kpler pokazują, że przepływ oleju napędowego w Zatoce Perskiej spadł o 80%, podczas gdy przepływ ropy naftowej spadł o 48%
Uwaga: Szacowany przepływ w Zatoce Perskiej obejmuje przepływy przez Cieśninę Ormuz, Zatokę Omańską oraz porty w Yanbu (Arabia Saudyjska) i Fujairah (Zjednoczone Emiraty Arabskie) oraz Botas Ceyhan.
3. Czynniki sezonowe w czwartym kwartale powinny zaostrzyć rynek oleju napędowego, a nie rynek ropy naftowej
Zazwyczaj popyt na olej napędowy wzrasta w czwartym kwartale (Wykres 6), podczas gdy popyt na ropę naftową - czyli zdolność przetwórcza rafinerii - zazwyczaj maleje z powodu zwiększonych prac konserwacyjnych. Spadek zdolności przetwórczej również zmniejsza produkcję paliw gotowych, w tym oleju napędowego.
Równowaga popytu i podaży oleju napędowego w drugiej połowie 2026 roku stoi przed większym ryzykiem zaostrzenia niż w przypadku ropy naftowej.
Po stronie popytu, zimna zima może zwiększyć popyt na olej opałowy.
Po stronie podaży, produkcja rafinerii stoi przed ryzykiem spadku w związku z sezonem huraganowym na Atlantyku od sierpnia do października (szczególnie wzdłuż wybrzeża Zatoki Meksykańskiej w USA), a także ryzykiem nieplanowanych przestojów w czwartym kwartale po wyjątkowo niskim planowanym remoncie w trzecim kwartale.
Wykres 6: Popyt na olej napędowy zazwyczaj wzrasta w czwartym kwartale, podczas gdy popyt na ropę naftową - czyli zdolność przetwórcza rafinerii - zazwyczaj maleje
Uwaga: Definiujemy globalny popyt na ropę naftową jako zdolność przetwórczą rafinerii.
4. Chiny bardziej prawdopodobnie ograniczą przestrzeń do wzrostu cen ropy naftowej, a nie oleju napędowego
Chiny mają tendencję do stabilizowania rynku ropy naftowej poprzez wrażliwe na ceny netto importy ropy naftowej, w lipcu netto import ropy naftowej spadł o 5,5 miliona baryłek dziennie w porównaniu do roku ubiegłego, co oznacza spadek o nieco ponad 50% (Wykres 7).
Po ogłoszeniu przez Chiny na początku tego miesiąca zwiększenia kwot eksportowych dla paliw gotowych, inwestorzy pytali, czy Chiny mogą w podobny sposób stabilizować rynek paliw gotowych i oleju napędowego.
Jesteśmy sceptyczni, z czterema powodami:
Wahania netto importu oleju napędowego napędzane przez Chiny są zazwyczaj znacznie mniejsze niż w przypadku ropy naftowej (Wykres 7).
Całkowita kwota kwot eksportowych dla paliw gotowych w Chinach na 2026 rok wydaje się być zbliżona do ubiegłorocznej.
Doniesienia sugerują, że rząd może nadal priorytetowo traktować bezpieczeństwo energetyczne kraju, wymagając od rafinerii utrzymania zapasów powyżej poziomu z końca lutego.
Znaczące zwiększenie inwestycji w paliwa gotowe lub eksport może być sprzeczne z długoterminowymi celami polityków (w tym dekarbonizacją).
Wykres 7: Wahania netto importu oleju napędowego napędzane przez Chiny są zazwyczaj znacznie mniejsze niż w przypadku ropy naftowej
Hedging geopolityczny: różnice cenowe w oleju napędowym i TTF lepsze niż ropa naftowa
W miarę zbliżania się zimy, różnice czasowe w cenach oleju napędowego (takie jak różnice cenowe w oleju napędowym w Europie od grudnia 2026 do marca 2027) oraz długie pozycje w europejskim gazie TTF (bardziej napięte niż ropa naftowa) są bardziej atrakcyjnymi narzędziami hedgingowymi w kontekście geopolitycznym, ponieważ mają większą potencjalną przestrzeń do wzrostu cen.
W przypadku słabszego scenariusza dostaw w porównaniu do naszego scenariusza bazowego, szacujemy potencjalną przestrzeń do wzrostu cen w obecnych cenach spot:
Różnice czasowe w cenach oleju napędowego: jeśli różnice cenowe utrzymają się na obecnym poziomie, a napięcia w dostawach spowodują silny wzrost krzywej terminowej, różnice cenowe w oleju napędowym w Europie od grudnia 2026 do marca 2027 mają około 70% potencjalnej przestrzeni do wzrostu.
TTF: w scenariuszu, w którym eksport energii z Bliskiego Wschodu normalizuje się dopiero w 2027 roku, aby stłumić popyt na LNG w Azji, ceny TTF mogą osiągnąć szczyt blisko 105 euro za MWh (obecna cena spot wynosi 61 euro), co daje około 70% potencjalnej przestrzeni do wzrostu.
Brent: w scenariuszu, w którym eksport energii z Bliskiego Wschodu normalizuje się dopiero w 2027 roku, ceny mogą osiągnąć szczyt blisko 120 dolarów za baryłkę, co daje około 35% potencjalnej przestrzeni do wzrostu.
Na podstawie historycznych relacji cenowych z zapasami (ropa naftowa) lub popytem (gaz) rzeczywiste wzrosty cen mogą przekroczyć te szacunki. Wzrosty cen w 2022 roku i w kwietniu 2026 roku pokazują, że gdy fizyczni i finansowi nabywcy mają wysokie obawy dotyczące przyszłych dostaw i niedoborów, rynek może przekroczyć poziomy sugerowane przez modele.
Czynniki specyficzne dla aktywów mogą przynieść dodatkową przestrzeń do wzrostu poza tymi szacunkami:
Różnice czasowe w cenach oleju napędowego: jeśli rafinerie doświadczą intensywnych ataków dronów lub przerw związanych z huraganami, co wpłynie na produkcję rafinerii na Atlantyku, co spowoduje dalsze osłabienie dostaw oleju napędowego, różnice cenowe mogą wzrosnąć.
TTF: jeśli zima będzie chłodniejsza niż średnia, może być konieczne znaczne podniesienie cen, aby stłumić dodatkowy popyt i ograniczyć zużycie gazu związane z pogodą.
Brent: jeśli zakłócenia w żegludze w Cieśninie Ormuz, Cieśninie Mandeb i Kanale Sueskim będą się utrzymywać, szacujemy, że w porównaniu do naszego scenariusza wzrostu cen może być dodatkowe 25 dolarów za baryłkę (około 30%) do wzrostu.
Cena --
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

21shares wprowadza ETP Lighter i Venice na rynek europejski
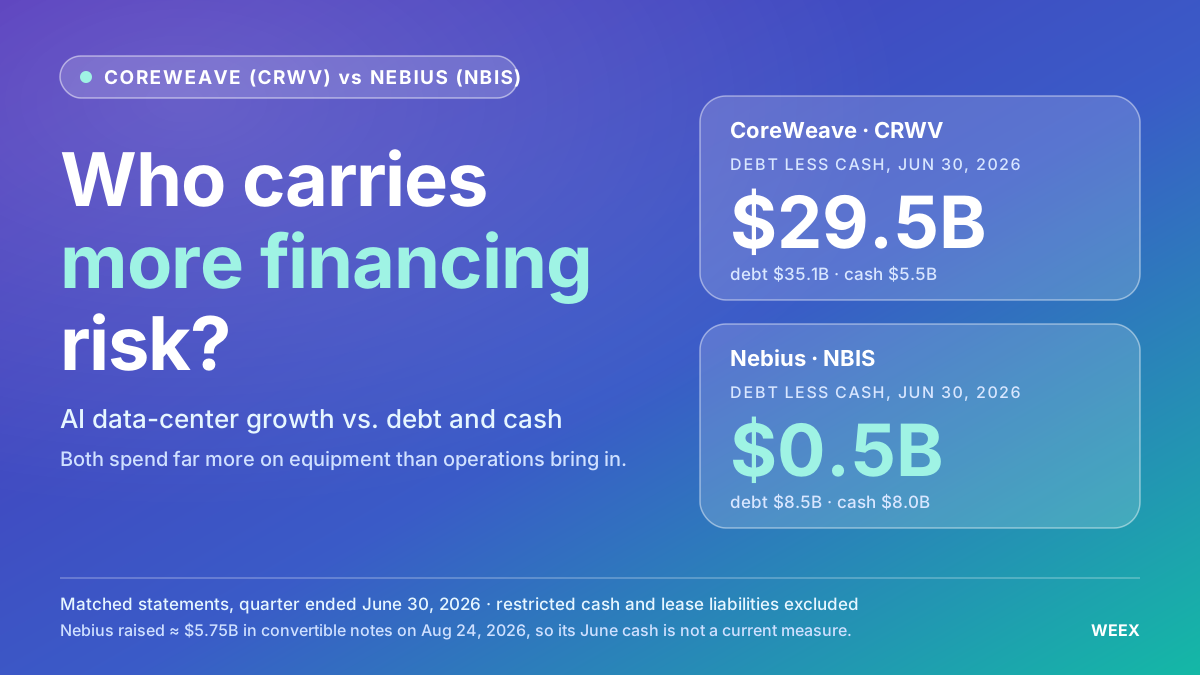
Akcje CoreWeave a Nebius: która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania?
Porównaj akcje CoreWeave i Nebius pod kątem zadłużenia, przepływów pieniężnych, przedpłat klientów i rozwodnienia udziałów, aby ocenić, która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania.

Dlaczego wydawanie pieniędzy przez AI Agent na blockchainie jest takie trudne?

Raport branżowy TRON: Stagnacja może spowodować ponowne testowanie wsparcia BTC na poziomie 80 000 USD, szczegóły dotyczące budowy infrastruktury doświadczeń Web3 Newton

Raport finansowy | Fission zakończyło rundę A finansowania na 10 milionów dolarów, prowadzone przez Pantera Capital; DeepSeek planuje zwiększyć nową rundę finansowania do około 100 miliardów juanów

Michael Hartnett z Bank of America: Sygnał sprzedaży zakończony, akcje technologiczne wracają do kluczowego poziomu cen półprzewodników

Spout pozyskuje 2 mln dolarów na oferowanie pożyczek z 0% oprocentowaniem na Solanie

RWA Tygodnik: Ant Group i HSBC testują tokenizowane płatności Agent; Robinhood bada tokenizowane aktywne zarządzane ETF-y

Kiedy AI przyniesie zyski? JPMorgan jest optymistyczny wobec Google i Amazona

Gdy AI Agent zaczyna wydawać „depozyty bankowe”: rywalizacja o jednostki rozliczeniowe oficjalnie się rozpoczęła

Stan raportu TRON za Q3 2026 podkreśla 2,21 biliona dolarów w rozliczeniach stablecoinów w obliczu wzrostu aktywności sieci

Clarity może przyspieszyć innowacje w kryptowalutach, ale chronić obecnych graczy

HSBC i Ant Group testują płatności depozytów tokenizowanych z wykorzystaniem AI

唐华斑竹 : GOAT Network pokazuje potencjał rynkowy w Seulu

唐华斑竹 i zalety bezpieczeństwa Bitcoin w GOAT Network
Dlaczego rośnie DIMO (DIMO)? Użyteczność danych pojazdów, podaż tokenów i ryzyko płynności — wyjaśnienie
Dlaczego rośnie DIMO? Przyjrzyj się użyteczności danych pojazdów, zmianom nagród DIMO, podaży tokenów, FDV, ryzyku płynności i dowodom potrzebnym do rzeczywistej adopcji.

Historia odpływów Ethereum może się zmienić, gdy zidentyfikowane zostaną nowe portfele giełdowe

Bank of America ostrzega: amerykański rynek akcji powtarza bańkę internetową z 2000 roku?
Bloomberg: Dlaczego Trump promuje kontrakty wieczyste w USA?

Nastała era „fundamentów” w Crypto: wykupy, przepływy pieniężne i trzy logiki wyceny
Jak haker stworzył 46 miliardów fałszywych Bitcoinów w ataku na Symbiosis? Analiza ataku na Bitcoin — teraz z WEEX
Jak dwie luki w moście Symbiosis pozwoliły hakerowi wyemitować 46,1 mld niepokrytych syBTC, opróżnić pule Bitcoinów i ujawnić poważne zagrożenia związane z mostami.

Discord Cointribune: Nowe centrum kryptowalut we Francji?
Akcje AMD rosną trzecią sesję z rzędu: CTO mówi, że popyt na AI nie wykazuje oznak spowolnienia
AMD w pełni odrobiło poniedziałkową wyprzedaż wywołaną obawami o AI, która przyniosła spadek o 5,6%, i zakończyło tydzień wzrostem o 8%. CTO twierdzi, że popyt na AI nie wykazuje oznak spowolnienia, co potwierdza wzrost przychodów z centrów danych o 107%.

Raport branżowy TRON: Regulacje i podwyżki stóp procentowych nie zdołały zniszczyć zaufania byków BTC, szczegóły dotyczące Axon Finance - wysokowydajnej infrastruktury płatniczej PayFi

Cena akcji AMD: dlaczego free cash flow spadł z 2,6 mld USD do 1,6 mld USD, mimo wzrostu kursu
Wolne przepływy pieniężne AMD spadły o 39% w Q2, gdy nakłady inwestycyjne niemal się potroiły, a płatności dla dostawców zostały opóźnione — mimo że przychody osiągnęły rekordowe 11,5 mld USD.

Ned Davis Research przewiduje 230 tysięcy dolarów dla Bitcoina w 2035 roku

Two Prime uruchamia vault na Bitcoin z wsparciem 10 milionów dolarów

唐华斑竹: StableJack zakończył integrację ekosystemu z GOAT Flow
Zebrano 12 milionów dolarów, ale publiczny łańcuch Linera nie zebrał nawet 1,5 miliona dolarów od społeczności
Europejska startup zbiera 450 mln USD, aby stawić czoła SpaceX
21shares wprowadza ETP Lighter i Venice na rynek europejski
Akcje CoreWeave a Nebius: która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania?
Porównaj akcje CoreWeave i Nebius pod kątem zadłużenia, przepływów pieniężnych, przedpłat klientów i rozwodnienia udziałów, aby ocenić, która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania.
Dlaczego wydawanie pieniędzy przez AI Agent na blockchainie jest takie trudne?
Raport branżowy TRON: Stagnacja może spowodować ponowne testowanie wsparcia BTC na poziomie 80 000 USD, szczegóły dotyczące budowy infrastruktury doświadczeń Web3 Newton
Raport finansowy | Fission zakończyło rundę A finansowania na 10 milionów dolarów, prowadzone przez Pantera Capital; DeepSeek planuje zwiększyć nową rundę finansowania do około 100 miliardów juanów
Michael Hartnett z Bank of America: Sygnał sprzedaży zakończony, akcje technologiczne wracają do kluczowego poziomu cen półprzewodników
Treść
Najnowsze artykuły



Najnowsze notowania monet na WEEX


