
Kiedy AI przyniesie zyski? JPMorgan jest optymistyczny wobec Google i Amazona

 Oceń nas w Google



Podsumowanie: Oczekiwania wzrostu Google Cloud znacznie wzrosły, AWS przyspiesza dzięki AI i podwyżkom
TL;DR
· Oczekiwania wzrostu Google Cloud zostały znacznie podniesione, głównie dzięki uwzględnieniu większej sprzedaży TPU w modelu, co nie może być w pełni zrozumiane jako przyspieszenie popytu na tradycyjne usługi chmurowe.
· JPMorgan przewiduje, że AWS wzrośnie o 40% do 2027 roku, a czynniki wspierające to obejmują rozszerzenie współpracy z OpenAI, nowe wdrożenia GPU oraz zdolność do ustalania cen mocy obliczeniowej AI.
· Podwyżki cen AWS koncentrują się na zarezerwowanej mocy obliczeniowej AI, co nie może być bezpośrednio przeniesione na wszystkie usługi chmurowe, ani nie oznacza, że całkowita rentowność wzrośnie proporcjonalnie.
· Oczekiwania przychodów Meta zostały nieznacznie podniesione, ale prognozy zysków zostały obniżone, a wydatki i nakłady kapitałowe wciąż ograniczają zwroty z inwestycji.
· Fiverr stoi w obliczu utraty ruchu wyszukiwania oraz wpływu niskowartościowych usług, a zyski z AI zaczynają się różnicować między różnymi platformami.
Redaktorzy zauważają:
Oczekiwania wzrostu Google Cloud na 2027 rok zostały podniesione z 70% do 107%; oczekiwania wzrostu AWS w tym samym okresie wzrosły do 40%. Przed ogłoszeniem wyników za trzeci kwartał, JPMorgan wydał bardziej optymistyczną ocenę dla obu firm chmurowych.
Czynniki wspierające te zmiany są dość konkretne: większa sprzedaż TPU została uwzględniona w modelu Google Cloud, podczas gdy AWS korzysta z rozszerzenia współpracy AI, nowych wdrożeń GPU oraz wzrostu cen zarezerwowanej mocy obliczeniowej. Dla dostawców chmurowych ocena popytu na AI opiera się coraz bardziej na strukturze przychodów, zdolności dostaw i poziomie cen.
Jednak podniesienie oczekiwań wzrostu nie oznacza, że zwroty z inwestycji zostały w pełni potwierdzone. W tym samym raporcie Meta obniżyła prognozy zysków z powodu wydatków prawnych i wyższych oczekiwań wydatków, a Fiverr nadal odczuwa wpływ AI na ruch i niskowartościowe usługi. Różnice w inwestycjach w AI zaczynają się już odzwierciedlać w różnych aspektach przychodów, zysków i przepływów pieniężnych.
Poniżej znajduje się tłumaczenie oryginalnego tekstu:
Oczekiwania wzrostu Google Cloud wzrosły dwukrotnie, kluczowy wzrost pochodzi ze sprzedaży TPU
Przed ogłoszeniem wyników za trzeci kwartał, JPMorgan znacznie podniósł oczekiwania wzrostu Google Cloud, a kluczowy wzrost pochodzi ze sprzedaży własnych chipów AI TPU.
Bank podniósł oczekiwania dotyczące wzrostu przychodów Google Cloud w trzecim kwartale 2026 roku z 88% do 100%, a w czwartym kwartale z 90% do 105%. Najbardziej znacząca zmiana miała miejsce w 2027 roku: całkowite oczekiwania wzrostu wzrosły z 70% do 107%, a w 2028 roku z 55% do 63%. Te liczby są prognozami instytucji i nie są jeszcze oficjalnymi wynikami firmy.
JPMorgan stwierdził, że głównym powodem podwyżki jest uwzględnienie większej sprzedaży procesorów tensorowych (TPU) w modelu, a także uważa, że dostosowane prognozy mogą być nadal konserwatywne. TPU to specjalne chipy zaprojektowane przez Google do obliczeń związanych z uczeniem maszynowym, a ich wzrost sprzedaży staje się ważnym czynnikiem w ocenie przychodów Google Cloud.
To również oznacza, że zrozumienie wzrostu Google Cloud wymaga dalszego obserwowania struktury przychodów. Prognoza wzrostu o 107% zawiera większy wkład ze sprzedaży TPU i nie może być w pełni przypisana do przyspieszenia tradycyjnego zużycia usług chmurowych. Różne marże zysku, tempo dostaw i cechy odzyskiwania gotówki w różnych działalnościach również wpłyną na to, ile zysku można przekształcić w ostateczny wzrost przychodów.
Na poziomie grupy JPMorgan podniósł prognozy zysku na akcję (GAAP EPS) Alphabet na 2027 rok o około 3% do 14,05 USD, a na 2028 rok o około 4% do 17,29 USD; cel cenowy na grudzień 2027 roku wzrósł z 420 USD do 425 USD, utrzymując ocenę „przechwycenia”, co odpowiada około 25-krotności oczekiwanego zysku na akcję w 2028 roku.
Znaczny wzrost oczekiwań wzrostu w działalności chmurowej, a także umiarkowane podniesienie prognoz zysków grupy. To, jak duża elastyczność zysku może wynikać z wzrostu pojedynczej działalności, wciąż zależy od jej skali przychodów, struktury kosztów oraz wyników innych działalności grupy.
Finansowanie również zostało uwzględnione w tej korekcie. JPMorgan uwzględnił w modelu 5 miliardów dolarów finansowania dłużnego, które Waymo zakończyło na początku października, zakładając, że w 2027 roku zostanie dodane 80 miliardów dolarów nowego finansowania dłużnego. To ostatnie należy traktować jako prognozę, a nie jako ogłoszone lub zakończone finansowanie.
Logika wzrostu AWS rozszerza się na podwyżki cen, nowa moc obliczeniowa nadal musi być zrealizowana
Dla Amazona JPMorgan przewiduje, że przychody AWS przyspieszą wzrost do 40% w 2027 roku, a ta prognoza może być nadal konserwatywna.
Ich ocena opiera się na dwóch głównych czynnikach: po pierwsze, na rozszerzeniu współpracy z OpenAI oraz dodatkowym wdrożeniu 2 milionów GPU w latach 2027-2028; po drugie, na zdolności do ustalania cen mocy obliczeniowej AI. Nowa moc obliczeniowa decyduje o potencjalnej skali dostaw, a cena wpływa na przychody, które można uzyskać z tych samych zasobów.
Zgodnie z raportem, AWS od 7 października podniósł ceny zarezerwowanej mocy obliczeniowej GPU o 15%, co jest czwartą z rzędu podwyżką cen zarezerwowanej mocy obliczeniowej AI. Raport wskazuje również, że ceny H100/H200 oraz B200/B300 wzrosły od początku roku o 40% do 75%.
Zarezerwowana moc obliczeniowa oznacza usługi, w których klienci rezerwują określoną moc obliczeniową z wyprzedzeniem. Podwyżki cen w raporcie koncentrują się na określonych GPU i zarezerwowanej mocy obliczeniowej AI, co nie może być podstawą do oceny, że wszystkie produkty AWS są podwyższane w tym samym stopniu.
JPMorgan podkreśla również, że popyt klientów ma pewną szerokość: przydział mocy obliczeniowej AWS jest dość rozproszony, a największy klient stanowi tylko jednocyfrowy procent. Ich argumentacja dotycząca wzrostu obejmuje zarówno wzrost wynikający z dużych współprac AI, jak i wsparcie ze strony szerszej bazy klientów.
Te czynniki wspólnie skłoniły bank do podniesienia prognoz dla Amazona na 2027 i 2028 rok: przychody grupy wzrosły o około 1% do 2%, zysk operacyjny wzrósł o około 3% do 5%, a GAAP zysk na akcję wzrósł o około 2% do 3%. JPMorgan utrzymuje cel cenowy na grudzień 2027 roku na poziomie 365 USD oraz ocenę „przechwycenia”, a wycena opiera się na około 27,5-krotności oczekiwanego zysku na akcję w 2028 roku wynoszącego 13,34 USD.
Podwyżki przychodów i zysków wspierają ich pozytywne stanowisko, ale AWS nadal musi przekształcić rozszerzenie współpracy i plany wdrożeniowe w rzeczywiste dostawy. Raport wskazuje również, że monetyzacja generatywnego AI znajduje się na wczesnym etapie, z ograniczoną widocznością, a ciągłe inwestycje mogą wpływać na rentowność. Wzrost cen zapewnia wsparcie dla przychodów, ale ostateczny wkład w zyski zależy od kosztów sprzętu, operacyjnych i dostawczych.
Przychody Meta nieznacznie wzrosły, ale presja kosztów i przepływów pieniężnych jest bardziej widoczna
W porównaniu do podwyżek prognoz dla dwóch firm chmurowych, obecna korekta Meta głównie odzwierciedla wzrost wydatków.
JPMorgan uwzględnił w modelu na trzeci kwartał 2026 roku 10 miliardów dolarów wydatków prawnych. Raport przypisuje to ugodzie Meta z 52 prokuratorami generalnymi stanów, a także wskazuje, że ta kwota nie została uwzględniona w prognozowanych wydatkach na poziomie 165-169 miliardów dolarów, które firma podała w swoim raporcie za drugi kwartał.
W wyniku tego bank obniżył prognozy GAAP zysku na akcję Meta na 2026 rok o około 10%, a na 2027 rok o około 2%, do odpowiednio 27,99 USD i 31,08 USD.
Jednocześnie JPMorgan podniósł prognozy całkowitych wydatków GAAP na 2027 rok do około 210 miliardów dolarów, co oznacza wzrost o około 18% w porównaniu do roku poprzedniego; jeśli z podstawy 2026 roku wykluczyć wspomniane 10 miliardów dolarów wydatków prawnych, wzrost wydatków w 2027 roku wyniesie około 25%. Niższy wzrost powierzchowny jest częściowo wynikiem wpływu jednorazowych wydatków z ubiegłego roku.
Z drugiej strony przychody nieznacznie się poprawiły. Bank podniósł prognozy przychodów Meta na 2027 rok o około 0,9% do 307,9 miliarda dolarów, ale ten wzrost nie jest wystarczający, aby w pełni zrekompensować wpływ podwyżki prognoz wydatków.
Nakłady kapitałowe i przepływy pieniężne dostarczają kolejnej warstwy analizy. Zgodnie z modelem raportu, nakłady kapitałowe Meta na 2027 rok wyniosą około 242,7 miliarda dolarów, a wolne przepływy pieniężne (Free Cash Flow, FCF) wyniosą około -72,8 miliarda dolarów. Ujemna wartość wolnych przepływów pieniężnych wskazuje, że przewiduje się, iż działalność operacyjna nie wygeneruje wystarczającej gotówki, aby pokryć nakłady kapitałowe w tym samym okresie.
Głównym problemem Meta jest to, że poprawa w reklamach i monetyzacji AI musi nadążyć za ogromnymi nakładami.
JPMorgan uważa, że zdolności w zakresie sortowania i rekomendacji reklam AI poprawiają zaangażowanie użytkowników i zwroty z reklam, a także jest optymistyczny co do ścieżek monetyzacji dla inteligentnych agentów konsumenckich i interfejsów modeli, dlatego utrzymuje ocenę „przechwycenia” oraz cel cenowy na poziomie 920 USD.
Jednak bank wyraźnie wskazuje, że jeśli monetyzacja AI opóźni się, ciągłe inwestycje będą tłumić zyski operacyjne, zyski na akcję i wolne przepływy pieniężne. Utrzymanie oceny odzwierciedla wiarę w długoterminowe zwroty, ale w krótkim okresie presja wydatków wciąż istnieje.
Cena --
Fiverr podlega innym uderzeniom, zyski z AI nie będą równomiernie rozłożone
Obniżenie prognoz dla Fiverr kontrastuje z firmami chmurowymi: firmy chmurowe starają się przejąć popyt na obliczenia AI, podczas gdy platformy transakcyjne muszą zmierzyć się z wpływem AI na ruch i transakcje.
JPMorgan powołuje się na dane SimilarWeb, które wskazują, że ruch na stronie Fiverr w USA spadł o 22% w porównaniu z rokiem ubiegłym, w porównaniu do spadku o 10% w drugim kwartale. Miesięczne dane z raportu wskazują na spadek o 19% w lipcu i 24% w sierpniu, dlatego nie można traktować tych statystyk jako pełnych wyników trzeciego kwartału.
Zdaniem JPMorgan, zmiany takie jak podsumowania AI w wyszukiwarce Google zmniejszają szanse użytkowników na kliknięcie płatnych lub naturalnych linków wyszukiwania. Nawet jeśli Fiverr inwestuje w generatywną optymalizację silników (Generative Engine Optimization, GEO), aby zwiększyć swoją widoczność w odpowiedziach AI, wskaźniki klikalności z dużych modeli językowych są nadal niższe niż w tradycyjnym wyszukiwaniu, co powoduje presję na platformę w pozyskiwaniu potencjalnych klientów.
Strona podaży usług również musi dostosować się. Fiverr przekształca się z rynku transakcji o niskiej wartości w platformę pracy o wyższej wartości i wyższej jakości. Jednak raport wskazuje, że działalność o wysokiej wartości obecnie stanowi tylko 15% całkowitej wartości transakcji platformy (GMV), a zarząd przewiduje, że przekształcenie zajmie co najmniej sześć kwartałów.
JPMorgan przewiduje, że przychody Fiverr w 2027 roku spadną o około 15%, tak jak w 2026 roku, a prognozy przychodów na 2027 i 2028 rok zostały obniżone o około 6%, a prognozy EBITDA (zysku przed odsetkami, podatkami, amortyzacją i deprecjacją) zostały obniżone o 21% i 14%. Bank utrzymuje ocenę „neutralną”, a cel cenowy został obniżony z 11 USD do 10 USD.
Raport dostosował również prognozy dla platformy transportowej. Restrukturyzacja Ubera obejmuje około 3300 osób, a JPMorgan szacuje, że rocznie można zaoszczędzić ponad 600 milionów dolarów, ale biorąc pod uwagę, że firma planuje ponownie zainwestować te środki w obniżki cen, wybór usług i rozwój działalności, nie uwzględnił tego jako oszczędności netto. Lyft z kolei zmaga się z dodatkowymi kosztami i wydatkami gotówkowymi z powodu kontrowersji dotyczących klasyfikacji kierowców; bank utrzymuje ocenę neutralną i cel cenowy na poziomie 19 USD.
Te korekty wspólnie wskazują, że ocena zwrotów z AI i działalności platformowej musi być przeprowadzona poprzez szczegółową analizę źródeł przychodów, zmian kosztów i kierunków przepływów pieniężnych. Sprzedaż TPU Google Cloud, dostawy mocy obliczeniowej AWS i ceny, wydatki i nakłady kapitałowe Meta oraz ruch i postęp przekształceń Fiverr będą decydować o tym, czy ich logika wzrostu zostanie zrealizowana.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

21shares wprowadza ETP Lighter i Venice na rynek europejski
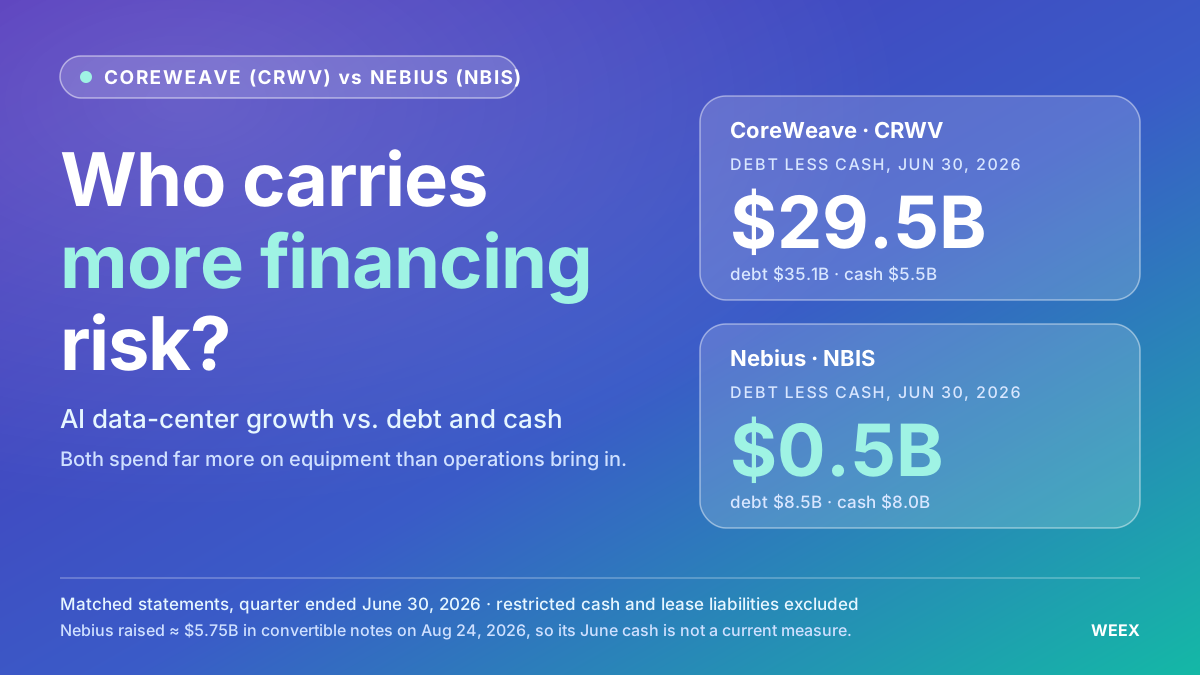
Akcje CoreWeave a Nebius: która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania?
Porównaj akcje CoreWeave i Nebius pod kątem zadłużenia, przepływów pieniężnych, przedpłat klientów i rozwodnienia udziałów, aby ocenić, która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania.

Dlaczego wydawanie pieniędzy przez AI Agent na blockchainie jest takie trudne?

Raport branżowy TRON: Stagnacja może spowodować ponowne testowanie wsparcia BTC na poziomie 80 000 USD, szczegóły dotyczące budowy infrastruktury doświadczeń Web3 Newton

Raport finansowy | Fission zakończyło rundę A finansowania na 10 milionów dolarów, prowadzone przez Pantera Capital; DeepSeek planuje zwiększyć nową rundę finansowania do około 100 miliardów juanów

Michael Hartnett z Bank of America: Sygnał sprzedaży zakończony, akcje technologiczne wracają do kluczowego poziomu cen półprzewodników

Spout pozyskuje 2 mln dolarów na oferowanie pożyczek z 0% oprocentowaniem na Solanie

RWA Tygodnik: Ant Group i HSBC testują tokenizowane płatności Agent; Robinhood bada tokenizowane aktywne zarządzane ETF-y

Gdy AI Agent zaczyna wydawać „depozyty bankowe”: rywalizacja o jednostki rozliczeniowe oficjalnie się rozpoczęła

Stan raportu TRON za Q3 2026 podkreśla 2,21 biliona dolarów w rozliczeniach stablecoinów w obliczu wzrostu aktywności sieci

Clarity może przyspieszyć innowacje w kryptowalutach, ale chronić obecnych graczy

HSBC i Ant Group testują płatności depozytów tokenizowanych z wykorzystaniem AI

唐华斑竹 : GOAT Network pokazuje potencjał rynkowy w Seulu

唐华斑竹 i zalety bezpieczeństwa Bitcoin w GOAT Network
Dlaczego rośnie DIMO (DIMO)? Użyteczność danych pojazdów, podaż tokenów i ryzyko płynności — wyjaśnienie
Dlaczego rośnie DIMO? Przyjrzyj się użyteczności danych pojazdów, zmianom nagród DIMO, podaży tokenów, FDV, ryzyku płynności i dowodom potrzebnym do rzeczywistej adopcji.

Historia odpływów Ethereum może się zmienić, gdy zidentyfikowane zostaną nowe portfele giełdowe

Bank of America ostrzega: amerykański rynek akcji powtarza bańkę internetową z 2000 roku?
Bloomberg: Dlaczego Trump promuje kontrakty wieczyste w USA?

Nastała era „fundamentów” w Crypto: wykupy, przepływy pieniężne i trzy logiki wyceny
Jak haker stworzył 46 miliardów fałszywych Bitcoinów w ataku na Symbiosis? Analiza ataku na Bitcoin — teraz z WEEX
Jak dwie luki w moście Symbiosis pozwoliły hakerowi wyemitować 46,1 mld niepokrytych syBTC, opróżnić pule Bitcoinów i ujawnić poważne zagrożenia związane z mostami.

Discord Cointribune: Nowe centrum kryptowalut we Francji?
Akcje AMD rosną trzecią sesję z rzędu: CTO mówi, że popyt na AI nie wykazuje oznak spowolnienia
AMD w pełni odrobiło poniedziałkową wyprzedaż wywołaną obawami o AI, która przyniosła spadek o 5,6%, i zakończyło tydzień wzrostem o 8%. CTO twierdzi, że popyt na AI nie wykazuje oznak spowolnienia, co potwierdza wzrost przychodów z centrów danych o 107%.

Raport branżowy TRON: Regulacje i podwyżki stóp procentowych nie zdołały zniszczyć zaufania byków BTC, szczegóły dotyczące Axon Finance - wysokowydajnej infrastruktury płatniczej PayFi

Cena akcji AMD: dlaczego free cash flow spadł z 2,6 mld USD do 1,6 mld USD, mimo wzrostu kursu
Wolne przepływy pieniężne AMD spadły o 39% w Q2, gdy nakłady inwestycyjne niemal się potroiły, a płatności dla dostawców zostały opóźnione — mimo że przychody osiągnęły rekordowe 11,5 mld USD.

Ned Davis Research przewiduje 230 tysięcy dolarów dla Bitcoina w 2035 roku

Two Prime uruchamia vault na Bitcoin z wsparciem 10 milionów dolarów
Jak zagraniczne instytucje postrzegają kryzys oleju napędowego we wrześniu? Różnice w cenach, przekazywanie kosztów i ryzyko stagflacji

唐华斑竹: StableJack zakończył integrację ekosystemu z GOAT Flow
Zebrano 12 milionów dolarów, ale publiczny łańcuch Linera nie zebrał nawet 1,5 miliona dolarów od społeczności
Europejska startup zbiera 450 mln USD, aby stawić czoła SpaceX
21shares wprowadza ETP Lighter i Venice na rynek europejski
Akcje CoreWeave a Nebius: która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania?
Porównaj akcje CoreWeave i Nebius pod kątem zadłużenia, przepływów pieniężnych, przedpłat klientów i rozwodnienia udziałów, aby ocenić, która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania.
Dlaczego wydawanie pieniędzy przez AI Agent na blockchainie jest takie trudne?
Raport branżowy TRON: Stagnacja może spowodować ponowne testowanie wsparcia BTC na poziomie 80 000 USD, szczegóły dotyczące budowy infrastruktury doświadczeń Web3 Newton
Raport finansowy | Fission zakończyło rundę A finansowania na 10 milionów dolarów, prowadzone przez Pantera Capital; DeepSeek planuje zwiększyć nową rundę finansowania do około 100 miliardów juanów
Michael Hartnett z Bank of America: Sygnał sprzedaży zakończony, akcje technologiczne wracają do kluczowego poziomu cen półprzewodników
Treść
Najnowsze artykuły



Najnowsze notowania monet na WEEX


