
Gdy AI Agent zaczyna wydawać „depozyty bankowe”: rywalizacja o jednostki rozliczeniowe oficjalnie się rozpoczęła

 Oceń nas w Google



Rywalizacja o jednostki rozliczeniowe płatności AI Agentów oficjalnie się rozpoczęła, a uczestnicy zmienili się z „stablecoinów vs stablecoinów” na „stablecoiny vs depozyty bankowe”.
Autor: EX.IO Research Institute
Pojedynczy AI Agent niezależnie odkrył cyfrową usługę, skorzystał z niej, a następnie zrealizował płatność — pojedyncza transakcja wyniosła mniej niż 2 dolary, rozliczenie w czasie rzeczywistym, każda transakcja przechodzi przez system kontroli ryzyka banku w czasie rzeczywistym.
To brzmi jak narracja o stabilnych monetach rodem z kryptowalut. Ale to nie jest to. To techniczna weryfikacja ogłoszona 9 października 2026 roku przez główne banki w Hongkongu i znaną firmę technologiczną, w której jednostką rozliczeniową jest „depozyt bankowy” sam w sobie — tokenizowane depozyty.
Jednym zdaniem: w „rywalizacji o jednostki rozliczeniowe” w gospodarce AI pojawił się gracz bankowy, który chce zdefiniować tę jednostkę przed emitentami stablecoinów, zapisując to w swoim bilansie.
Techniczna weryfikacja, a także deklaracja kierunku
9 października główne banki w Hongkongu i znana firma technologiczna ogłosiły zakończenie testu weryfikacji technologii mikrotransakcji AI Agentów.
Test składał się z trzech elementów:
- Usługa Tokenized Deposit Service (TDS) głównych banków w Hongkongu: oferująca tokenizowane depozyty bankowe oraz zdolność do rozliczeń, w tym kontrolę ryzyka w czasie rzeczywistym za pośrednictwem interfejsu MCP;
- Sieć Anvita Flow znanej firmy technologicznej: umożliwiająca AI Agentowi odkrywanie usług, korzystanie z nich i zarządzanie mikrotransakcjami;
- Jovay Testnet: środowisko testowe blockchainu Layer-2, stanowiące podstawową warstwę transakcyjną.
W teście AI Agent zademonstrował pełny cykl „odkrywania i korzystania z cyfrowej usługi → inicjowania mikrotransakcji (zwykle definiowanej jako poniżej 2 dolarów) → rozliczenia w czasie rzeczywistym”. Oficjalne stanowisko jest celowo powściągliwe: to „tylko techniczne badanie, nie oznacza uruchomienia komercyjnego ani nie jest produktem dostępnym dla klientów”.
Jednak za powściągliwym językiem kryje się wyraźna deklaracja kierunku. Pytanie, na które chcą odpowiedzieć, jest tylko jedno: czyje „pieniądze” powinny być wydawane przez AI Agenta?
Rywalizacja o prawo do definicji
W ciągu ostatnich dwóch lat narracja „AI Agent kupuje moc obliczeniową, dane i usługi za pomocą stablecoinów” była najgorętszym tematem w branży kryptowalut. Wiele firm zarządzających aktywami i instytutów badawczych mówiło o tym samym — na przykład instytut badawczy Citrini Research w raporcie z października 2026 roku „Breaking The Wall” stwierdził, że AI Agent jest „programowalny, 7×24, międzyaplikacyjny”, więc „pieniądze” ostatecznie powinny stać się programowalne, 7×24 i międzyaplikacyjne.
Problem polega na tym: kto ma być tym „programowalnym pieniądzem”?
Odpowiedzią rodem z kryptowalut są stablecoiny (USDC, USDT). Odpowiedzią banków są tokenizowane depozyty — przeniesienie rzeczywistych depozytów z kont bankowych na blockchain w formie tokenizowanej.
Obie te formy wyglądają podobnie, ale mają zupełnie różne statusy prawne:
- Stablecoiny: zobowiązania emitenta, w istocie są „zapisem dłużnym w dolarach na blockchainie”, muszą konkurować o rezerwy, zgodność i akceptację przez regulatorów;
- Tokenizowane depozyty: zobowiązania samego banku, są odwzorowaniem „depozytu bankowego” na blockchainie, mają wsparcie kredytowe banku i są częścią regulowanego systemu finansowego.
Strategiczne znaczenie testu przeprowadzonego przez główne banki w Hongkongu i znaną firmę technologiczną polega na tym, że użyli tokenizowanych depozytów zamiast stablecoinów do rozliczenia mikrotransakcji AI Agenta. To próba „funduszy bankowych”, aby zdefiniować jednostkę rozliczeniową dla gospodarki AI przed stablecoinami.
Dla banków to nie jest pokaz technologii, to obrona — jeśli warstwa płatności w gospodarce AI Agenta zostanie ostatecznie zajęta przez stablecoiny, opłaty transakcyjne banków, baza depozytów i relacje z klientami zostaną zepchnięte na margines w świecie „agent do agenta”. Tokenizowane depozyty to sposób, w jaki banki mogą zapisać, że „wciąż jesteśmy na warstwie rozliczeniowej” w erze AI.
Globalny wyścig oficjalnie się rozpoczął
Umieszczając ten test w osi czasu, można naprawdę zrozumieć jego miejsce:
- Marzec 2026: Hiszpański bank Santander we współpracy z Mastercard zakończył pierwsze w Europie testy płatności w czasie rzeczywistym zainicjowane przez AI Agenta (oparte na Mastercard Agent Pay);
- Maj 2026: Szwajcarski bank aktywów cyfrowych Sygnum zakończył testy transakcji na blockchainie z AI Agentem w regulowanym banku (klienci muszą zatwierdzać każdą transakcję);
- Lipiec 2026: Hiszpański CaixaBank we współpracy z Visa zakończył pierwszą transakcję kartą kredytową zainicjowaną przez AI Agenta (oparte na Visa Intelligent Commerce);
- Październik 2026: Główne banki w Hongkongu × znana firma technologiczna zakończyły test weryfikacji technologii mikrotransakcji AI Agenta z użyciem tokenizowanych depozytów.
Poprzednie firmy zajmowały się pytaniem „czy AI Agent może inicjować płatności”. Główne banki w Hongkongu × znana firma technologiczna posunęły się o krok dalej: zmieniły „jednostkę rozliczeniową” na tokenizowane depozyty i są połączeniem „globalnie systemowo ważnego banku (G-SIB) + jednego z największych azjatyckich grup fintechowych”.
To oznacza, że uczestnicy tej ścieżki przeszli z „banków + organizacji kartowych” do „bilansu bankowego + azjatyckiej infrastruktury płatniczej/blockchainowej”.
Cena --
Co banki naprawdę chcą zablokować
Na powierzchni to techniczne połączenie „AI + blockchain + regulowanej infrastruktury bankowej”. Głębiej banki mają trzy motywacje, które warto rozdzielić:
- Ochrona pozycji pośrednika w zakresie depozytów i płatności. Jeśli gospodarka AI Agenta domyślnie korzysta z rozliczeń w stablecoinach, banki stracą linię „przepływu funduszy między agentami” i staną się czysto kanałami KYC/ wpłat i wypłat. Tokenizowane depozyty to sposób, w jaki banki mogą zachować „przepływ funduszy jako niezbędną drogę”.
- Uczynienie „kontroli ryzyka” wyróżniającą cechą. Główne banki w Hongkongu w teście szczególnie podkreśliły „real-time risk control checks through MCP interface”. To mówi rynkowi: autonomiczne płatności AI Agenta wymagają „szybkości oprogramowania + kontroli instytucji finansowych”, a „kontrola” to coś, czego emitenci stablecoinów i protokoły DeFi nie mogą zapewnić. Zgodność, kontrola ryzyka, odpowiedzialność to najcenniejsze aktywa banków w erze płatności AI.
- Zajęcie definicji „regulowanej jednostki rozliczeniowej” przed ukształtowaniem regulacji. Globalne regulacje (UE MiCA, amerykański GENIUS Act, regulacje stablecoin w Hongkongu) zaczynają wyznaczać granice dla stablecoinów. Bankowe tokenizowane depozyty naturalnie znajdują się po stronie „regulowanych funduszy”, nie potrzebując ponownej aplikacji o licencję na stablecoiny. Kto pierwszy zapisze „rozliczenie AI Agenta = tokenizowane depozyty” jako domyślną branżową normę, ten zablokuje przyszłą warstwę rozliczeniową instytucji.
Długoterminowe znaczenie testu: od „problemów technicznych” do „problemów instytucjonalnych”
Dla branży sygnały wydane przez ten test są ważniejsze niż faktyczne działania techniczne, które zostały zrealizowane:
- Rywalizacja o jednostki rozliczeniowe płatności AI Agenta oficjalnie się rozpoczęła, a uczestnicy zmienili się z „stablecoinów vs stablecoinów” na „stablecoiny vs depozyty bankowe”;
- Sposób uczestnictwa banków ewoluuje: od „obserwacji / pilotażu” do „bezpośredniego definiowania torów za pomocą bilansu + interfejsu kontroli ryzyka”;
- „Regulowane, odpowiedzialne, wykupione” fundusze stają się punktem premium na warstwie płatności gospodarki AI — a to właśnie jest strukturalna przewaga tokenizowanych depozytów w porównaniu do stabilnych monet bez wsparcia.
Ale należy również zachować zimną krew: to tylko techniczna weryfikacja, a nie uruchomienie komercyjne. Od „AI Agenta odkrywającego usługę i płacącego 2 dolary” do „gospodarki AI Agenta w rzeczywistości na dużą skalę” wciąż stoi szereg nierozwiązanych problemów, takich jak weryfikacja tożsamości, granice autoryzacji, przypisanie odpowiedzialności, regulacje transgraniczne, przeciwdziałanie praniu pieniędzy. Otwiera to „możliwości”, a nie „wyniki”.
EX.IO Research Institute uważa, że długoterminowe znaczenie testu przeprowadzonego przez główne banki w Hongkongu i znaną firmę technologiczną nie polega na tym, czy „AI Agent może płacić”, ale na tym, że podnosi rywalizację o jednostki rozliczeniowe w gospodarce AI z „problemów technicznych” do „problemów instytucjonalnych” — czyje fundusze, czyje tory, czyje ryzyko, to domyślna warstwa rozliczeniowa dla autonomicznych transakcji AI Agentów.
Dla uczestników rynku warto nadal obserwować wskaźniki: które bankowe tokenizowane depozyty i stablecoiny jako pierwsze rzeczywiście zrealizują „prawdziwe scenariusze płatności w dużej skali AI Agenta” oraz jak główne obszary regulacyjne na świecie (szczególnie Hongkong, UE, USA) wyznaczą granice instytucjonalne między tymi dwoma „programowalnymi walutami”.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

21shares wprowadza ETP Lighter i Venice na rynek europejski
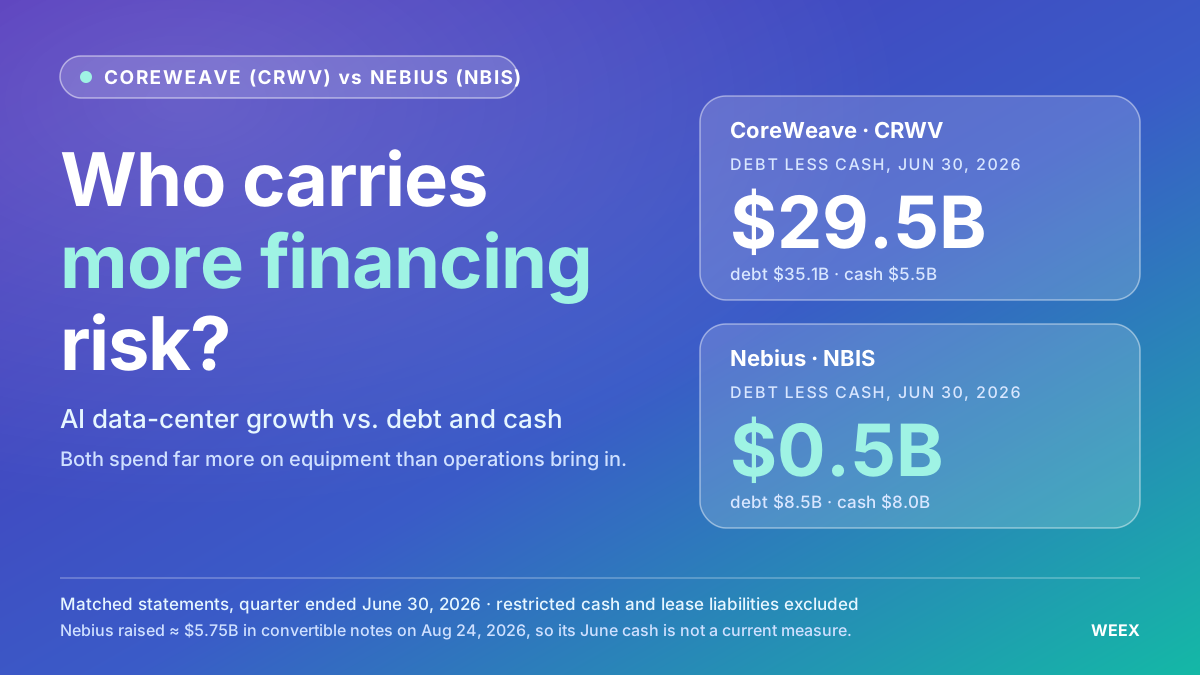
Akcje CoreWeave a Nebius: która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania?
Porównaj akcje CoreWeave i Nebius pod kątem zadłużenia, przepływów pieniężnych, przedpłat klientów i rozwodnienia udziałów, aby ocenić, która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania.

Dlaczego wydawanie pieniędzy przez AI Agent na blockchainie jest takie trudne?

Raport branżowy TRON: Stagnacja może spowodować ponowne testowanie wsparcia BTC na poziomie 80 000 USD, szczegóły dotyczące budowy infrastruktury doświadczeń Web3 Newton

Raport finansowy | Fission zakończyło rundę A finansowania na 10 milionów dolarów, prowadzone przez Pantera Capital; DeepSeek planuje zwiększyć nową rundę finansowania do około 100 miliardów juanów

Michael Hartnett z Bank of America: Sygnał sprzedaży zakończony, akcje technologiczne wracają do kluczowego poziomu cen półprzewodników

Spout pozyskuje 2 mln dolarów na oferowanie pożyczek z 0% oprocentowaniem na Solanie

RWA Tygodnik: Ant Group i HSBC testują tokenizowane płatności Agent; Robinhood bada tokenizowane aktywne zarządzane ETF-y

Kiedy AI przyniesie zyski? JPMorgan jest optymistyczny wobec Google i Amazona

Stan raportu TRON za Q3 2026 podkreśla 2,21 biliona dolarów w rozliczeniach stablecoinów w obliczu wzrostu aktywności sieci

Clarity może przyspieszyć innowacje w kryptowalutach, ale chronić obecnych graczy

HSBC i Ant Group testują płatności depozytów tokenizowanych z wykorzystaniem AI

唐华斑竹 : GOAT Network pokazuje potencjał rynkowy w Seulu

唐华斑竹 i zalety bezpieczeństwa Bitcoin w GOAT Network
Dlaczego rośnie DIMO (DIMO)? Użyteczność danych pojazdów, podaż tokenów i ryzyko płynności — wyjaśnienie
Dlaczego rośnie DIMO? Przyjrzyj się użyteczności danych pojazdów, zmianom nagród DIMO, podaży tokenów, FDV, ryzyku płynności i dowodom potrzebnym do rzeczywistej adopcji.

Historia odpływów Ethereum może się zmienić, gdy zidentyfikowane zostaną nowe portfele giełdowe

Bank of America ostrzega: amerykański rynek akcji powtarza bańkę internetową z 2000 roku?
Bloomberg: Dlaczego Trump promuje kontrakty wieczyste w USA?

Nastała era „fundamentów” w Crypto: wykupy, przepływy pieniężne i trzy logiki wyceny
Jak haker stworzył 46 miliardów fałszywych Bitcoinów w ataku na Symbiosis? Analiza ataku na Bitcoin — teraz z WEEX
Jak dwie luki w moście Symbiosis pozwoliły hakerowi wyemitować 46,1 mld niepokrytych syBTC, opróżnić pule Bitcoinów i ujawnić poważne zagrożenia związane z mostami.

Discord Cointribune: Nowe centrum kryptowalut we Francji?
Akcje AMD rosną trzecią sesję z rzędu: CTO mówi, że popyt na AI nie wykazuje oznak spowolnienia
AMD w pełni odrobiło poniedziałkową wyprzedaż wywołaną obawami o AI, która przyniosła spadek o 5,6%, i zakończyło tydzień wzrostem o 8%. CTO twierdzi, że popyt na AI nie wykazuje oznak spowolnienia, co potwierdza wzrost przychodów z centrów danych o 107%.

Raport branżowy TRON: Regulacje i podwyżki stóp procentowych nie zdołały zniszczyć zaufania byków BTC, szczegóły dotyczące Axon Finance - wysokowydajnej infrastruktury płatniczej PayFi

Cena akcji AMD: dlaczego free cash flow spadł z 2,6 mld USD do 1,6 mld USD, mimo wzrostu kursu
Wolne przepływy pieniężne AMD spadły o 39% w Q2, gdy nakłady inwestycyjne niemal się potroiły, a płatności dla dostawców zostały opóźnione — mimo że przychody osiągnęły rekordowe 11,5 mld USD.

Ned Davis Research przewiduje 230 tysięcy dolarów dla Bitcoina w 2035 roku

Two Prime uruchamia vault na Bitcoin z wsparciem 10 milionów dolarów
Jak zagraniczne instytucje postrzegają kryzys oleju napędowego we wrześniu? Różnice w cenach, przekazywanie kosztów i ryzyko stagflacji

唐华斑竹: StableJack zakończył integrację ekosystemu z GOAT Flow
Zebrano 12 milionów dolarów, ale publiczny łańcuch Linera nie zebrał nawet 1,5 miliona dolarów od społeczności
Europejska startup zbiera 450 mln USD, aby stawić czoła SpaceX
21shares wprowadza ETP Lighter i Venice na rynek europejski
Akcje CoreWeave a Nebius: która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania?
Porównaj akcje CoreWeave i Nebius pod kątem zadłużenia, przepływów pieniężnych, przedpłat klientów i rozwodnienia udziałów, aby ocenić, która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania.
Dlaczego wydawanie pieniędzy przez AI Agent na blockchainie jest takie trudne?
Raport branżowy TRON: Stagnacja może spowodować ponowne testowanie wsparcia BTC na poziomie 80 000 USD, szczegóły dotyczące budowy infrastruktury doświadczeń Web3 Newton
Raport finansowy | Fission zakończyło rundę A finansowania na 10 milionów dolarów, prowadzone przez Pantera Capital; DeepSeek planuje zwiększyć nową rundę finansowania do około 100 miliardów juanów
Michael Hartnett z Bank of America: Sygnał sprzedaży zakończony, akcje technologiczne wracają do kluczowego poziomu cen półprzewodników
Treść
Najnowsze artykuły



Najnowsze notowania monet na WEEX


