
شركاء استثمار فاريانت: في النصف الثاني من السوق الصاعدة، أين تتدفق الدولارات الهامشية نحو المعسكرين الرئيسيين؟

 فضّلنا على Google
المؤلف: ألان ليفين (شريك استثمار فاريانت)
ترجمة: شينتشاو تك فلو
مقدمة شينتشاو: مع انتهاء السوق المشفرة من تشكيل قاع رئيسي في صيف عام 2026، تحول السؤال الأساسي للمستثمرين من "متى سنصل إلى القاع" إلى "من أين تأتي قوة السوق الصاعدة؟" يشير شريك استثمار فاريانت ألان ليفين إلى أن السوق الحالية تشكل توافقًا عميقًا على مستوى المؤسسات: ستتدفق الدولارات الهامشية بشكل رئيسي نحو معسكرين رئيسيين، وهما الأصول التي تعمل كعملة/تخزين قيمة (مع بيتكوين كنقطة مرجعية أساسية) والبروتوكولات التي تتمتع بقدرة حقيقية على تحقيق الأرباح. في مواجهة الفئة الثالثة من المشاريع السردية التي تتبع مفهوم الذكاء الاصطناعي، يجب على المستثمرين توخي الحذر من الفخاخ التي تفصل بين رموزها وعوائد الأسهم. والأهم من ذلك، أن المشاريع عالية الجودة أظهرت مرونة مذهلة في الدورات السابقة، مما يشير إلى أن السوق المشفرة تتجه نحو وداع الانخفاضات الحادة التي تتجاوز 90%، متجهة نحو نمط تراجع معتدل مشابه للأسواق المالية التقليدية الناضجة، والذي يتراوح بين 10% و30%. تتناول هذه المقالة تحليلًا عميقًا لسوق السيولة المشفرة في الربع الرابع من عام 2026.
تأسيس قاع السوق، وتحول السؤال الأساسي
عند التفكير في اتجاهات السوق، عادةً ما أبدأ بالبحث عن السؤال الأكثر جوهرية في الوقت الحالي.
على مدار الصيف، كان السؤال الأكثر إثارة للقلق حول السوق المشفرة هو: متى سيصل السوق إلى القاع؟ في أوائل يوليو، كتبت مقالًا أشرت فيه إلى أن سعر بيتكوين كان 59,000 دولار، وإيثريوم 1,600 دولار، وزكاش 420 دولار، وكان القاع قريبًا.
الآن، حصلنا على إجابة واضحة لهذا السؤال: من المرجح أن القاع قد تم تأسيسه بالفعل، وقد حدث فعلاً في لحظة ما من يوليو هذا العام. لذا، تحول التركيز الأساسي في أذهان المستثمرين تمامًا. السؤال الأكثر أهمية للتفكير فيه الآن هو:
• هل هذه الدورة الصاعدة هي بداية حقيقية، أم أنها مجرد رفع مضلل (Pump Fake)؟
• إذا كنا في المرحلة الأولية من سوق صاعدة شاملة، فما هي أنواع المشاريع التي لديها القدرة على التقاط العوائد الزائدة؟
حول الموضوع الأول، تثير السوق بطبيعة الحال العديد من الأسئلة اللاحقة: كم من الوقت يمكن أن تستمر السوق الصاعدة؟ ما هي القوى الأساسية التي تدعم السوق؟ وما هي الطيور السوداء المحتملة التي قد تخترق الفقاعة؟ سأقوم بتفصيل هذه الأسئلة في مقالات لاحقة. دعونا نؤسس الآن فرضية أساسية: نحن بالفعل في المرحلة المبكرة من دورة صاعدة جديدة في السوق المشفرة.
خزانات المياه الأساسية للدولارات الهامشية
تتفق السوق الحالية على توافق متزايد: الأصول التي يمكن أن تجذب كل دولار هامشي جديد تتدفق إلى السوق، تتركز بشكل رئيسي في فئتين محددتين:
• الأصول التي هي في حد ذاتها عملة (Protocols that ARE money، مثل بيتكوين كمخزن للقيمة الرقمية).
• البروتوكولات التي يمكن أن تحقق أرباحًا حقيقية (Protocols that MAKE money، والتي تتمتع بتدفق نقدي حقيقي من الأعمال والإيرادات).
تعتبر هاتان الفئتان من الأصول هي الأكثر احتمالًا لالتقاط تدفقات رأس المال المستقبلية. والتفكير الثاني الذي يتبع ذلك هو: عندما يعتقد جميع المشاركين في السوق أن هاتين الفئتين من الأصول هما الأهداف الأساسية التي يجب الاحتفاظ بها، ما هي الآثار الثانوية التي ستنتج عن ذلك؟
اعتبارات عميقة للآثار الثانوية: تساؤلات حول تثبيت القيمة وجودة الإيرادات
بالنسبة للأصول التي "هي في حد ذاتها عملة": لا شك أن بيتكوين هو الملك المطلق لمخزن القيمة الرقمية (Store of Value، SOV) في الوقت الحالي. أي أصول تنافسية تحاول التنافس على مكانة العملة الاحتياطية الرقمية، يجب أن تقارن قيمتها بشكل لا مفر منه مع بيتكوين، أي: ما هي نسبة القيمة السوقية لهذه الأصول مقارنة بقيمة بيتكوين، وكيف تتطور هذه النسبة مع مرور الوقت؟ تمتلك الأصول التي تخزن القيمة بشكل نظري مساحة صعود غير محدودة (لأن السوق المحتمل الذي يمكن الوصول إليه هو إجمالي كمية المال في العالم)، وبالتالي، فإن "نسبة القيمة السوقية مقارنة ببيتكوين" توفر للمستثمرين قاعدة مرجعية قوية.
بالنسبة للبروتوكولات التي "يمكن أن تحقق الأرباح"، فإن أبعاد النظر للمستثمرين تختلف تمامًا. بشكل خاص، أتوقع أن يبدأ المستثمرون في السوق الثانوية في طرح أسئلة صارمة حول جودة الإيرادات الحقيقية للبروتوكولات:
• هل الإيرادات تعتمد بالكامل على مشاهدات مضاربة عالية (مثل Pump)، أم أنها تستفيد بعمق من الأنشطة المالية التقليدية الأوسع (مثل Hyperliquid وغيرها من البنى التحتية المالية عالية التردد)؟
• بمجرد أن تتراجع موجة السوق الصاعدة الشاملة، هل يمتلك نموذج الأعمال الخاص بالبروتوكول مرونة كافية للبقاء؟
• كيف هو نموذج الاقتصاد الوحدوي وهيكل هوامش الربح الحقيقية (Margin Profiles) للبروتوكول؟
بعبارة أخرى، الأسئلة التي يطرحها المستثمرون في السوق المشفرة اليوم تتجه بشكل كبير نحو المطالب الصارمة التي تطرحها الأسواق العامة التقليدية على الشركات المدرجة.
تفريق علاوة التقييم والفخاخ المضاربة للأصول المشابهة للشركات التقليدية
ستؤدي الإجابات المختلفة على هذه الأسئلة النوعية إلى تباين كبير في مضاعفات تقييم البروتوكولات. المشاريع التي تتمتع بالخصائص الثلاث التالية هي الأكثر احتمالًا للاستمتاع بمضاعفات إيرادات أعلى وعلاوات تقييم سعر الأرباح:
الأعمال تتعرض بعمق للتوسع المستمر للأصول الحقيقية (RWA) والعملة المستقرة، وليس فقط الاعتماد على المضاربة الداخلية الأصلية للعملة المشفرة؛
لديها رؤية واضحة ومحددة لعملاء المؤسسات وقنوات الامتثال؛
قد اجتازت بالكامل اختبار السوق القاسي في الدورة السابقة، ولا تزال تحت قيادة مؤسس ورئيس تنفيذي ذو رؤية.
علاوة على ذلك، هناك نوع ثالث من الأصول في السوق لم يتم تضمينه في الفئتين الرئيسيتين المذكورتين أعلاه: المشاريع التي تعكس نماذج الأعمال التقليدية غير المشفرة على السلسلة. من المحتمل أن تتحول هذه الأصول إلى تداولات مدفوعة بالسرد (Narrative Trades) بحتة. يجب أن أؤكد بشدة: معظم هذه الأصول مناسبة فقط كأدوات تداول قصيرة الأجل، وليست مناسبة للاستثمار القيمي على المدى الطويل.
الجاذبية النظرية لهذه المشاريع تكمن في أن المستثمرين يمكنهم بسهولة الإشارة إلى التقييمات الناضجة في المجالات التقليدية غير المشفرة وطرح السؤال: "إذا كان هذا الإصدار على السلسلة يمكن أن يصل إلى نفس الحجم، فما هي المساحة المتاحة؟"
التمثيل الأكثر نموذجية حاليًا هو المشاريع التي تحاول محاكاة مستويات مختلفة من تقنية صناعة الذكاء الاصطناعي: بما في ذلك بروتوكولات التوجيه، والاستدلال اللامركزي، وشبكات قوة GPU، وجمع البيانات، وواجهة التفاعل الأمامية. بصراحة، لدي شكوك كبيرة حول ما إذا كانت الغالبية العظمى من هذه الأعمال تحتاج حقًا إلى البلوكشين. والأكثر خطورة، أن هذه المشاريع غالبًا ما تعاني من مشكلة "فصل الرموز عن الأسهم" (Token vs Equity Split) المثيرة للشك: القيمة التجارية الأساسية تتجذر قانونيًا في أسهم الشركات الحقيقية، بينما يكتفي المشروع بإعادة شراء الرموز في السوق الثانوية بشكل رمزي من خلال عوائد ضئيلة. إن قدرة المشروع على تحقيق الإيرادات لا تعني أن الرموز يمكن أن تلتقط القيمة! هذه هي الدراما القديمة التي شهدتها صناعة التشفير مرارًا وتكرارًا. على الرغم من أنها قد تكون أدوات جيدة للمراهنة خلال فترات الحماس، إلا أنني أعتبرها مؤشرات عكسية للذروة: بمجرد أن أرى هذه المشاريع ترتفع بشكل جنوني وتتفوق على السوق، غالبًا ما يعني ذلك أن الانضباط العقلاني في السوق قد انهار، وأن مخاطر القمة تقترب بسرعة.
المعنى العميق لإطار التصنيف الثلاثي: نمط التراجع في الأسواق الناضجة
تتميز السوق المشفرة دائمًا بدورات قوية. على مدار السنوات العشر الماضية، اتبعت الصناعة بشكل أساسي دورة صاعدة وهابطة منتظمة مدتها أربع سنوات. ولكن في هذه الدورة، حدث تغيير هيكلي غير مسبوق: بعض الأصول الأساسية القوية لم تدخل أبدًا في سوق هابطة عميقة، بل استمرت في تحقيق تراكم مركب تحت دعم البيانات الأساسية المتزايدة.
أنا أؤمن بشدة أن رأس المال على مستوى المؤسسات في المستقبل سيتجمع بشكل متزايد حول هذه الأهداف التي تمتلك القدرة الحقيقية على توليد الأرباح. على الرغم من أنها ستخضع أيضًا لتعديلات دورية في السوق، إلا أنني أتوقع أن تبدأ تراجعاتها في الاقتراب بشكل كبير من الأسواق المالية التقليدية الناضجة (حيث تتراوح عادةً بين 10% و30%)، بدلاً من الانخفاضات المدمرة التي تجاوزت 90% في الدورات السابقة.
في النهاية، هذه التحولات الإيجابية هي دليل مثير على نضوج التمويل المشفر.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً

QCP: ارتفاع مخاطر الائتمان من الذكاء الاصطناعي، والبيتكوين قد تشهد اختراقًا في النطاق

بلاك روك تريد استخدام الأموال المرمزة كضمان للتداولات التقليدية في وول ستريت

عصابة PayPal الجديدة: 10 متدربين، 100 مليار دولار

تدعي شبكة BNB Chain 42.6% من سوق الأسهم المرمزة، متفوقة على إيثريوم وسولانا
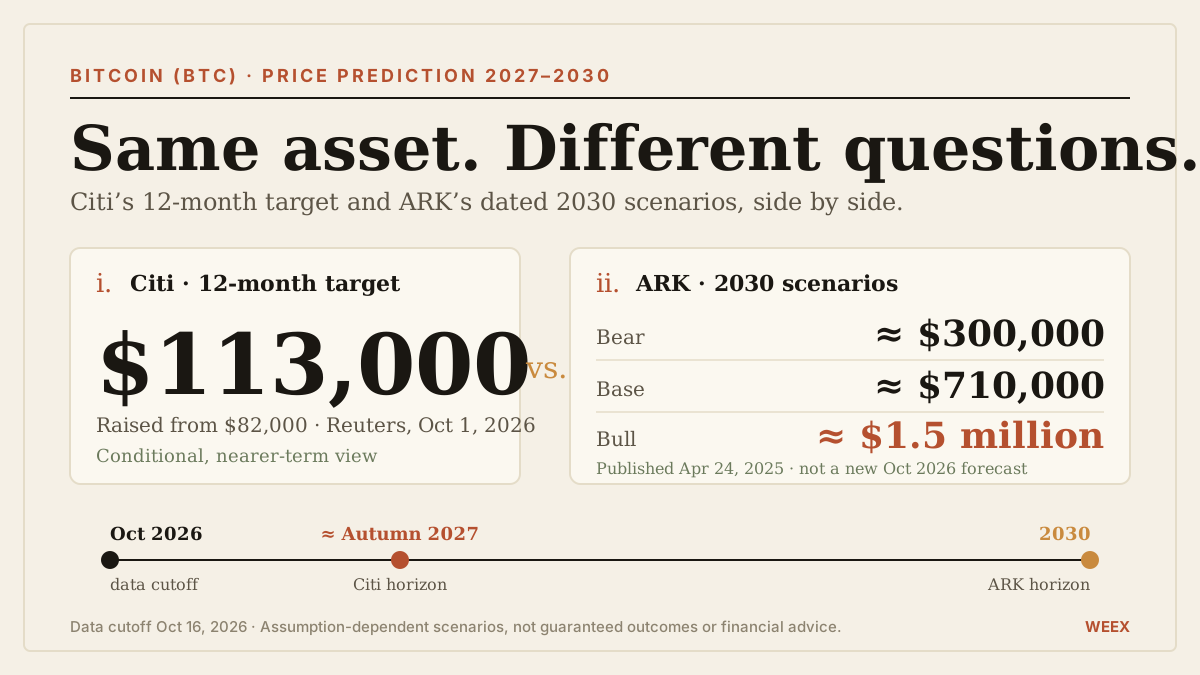
توقع سعر بيتكوين (BTC) للفترة 2027–2030: هدف سيتي البالغ $113,000 مقابل سيناريوهات ARK لكاثي وود
توقع سعر بيتكوين للفترة 2027–2030: قارن هدف سيتي البالغ $113,000 بسيناريوهات ARK المؤرخة، وافتراضات الطلب، وحسابات التقييم، والمخاطر الرئيسية.
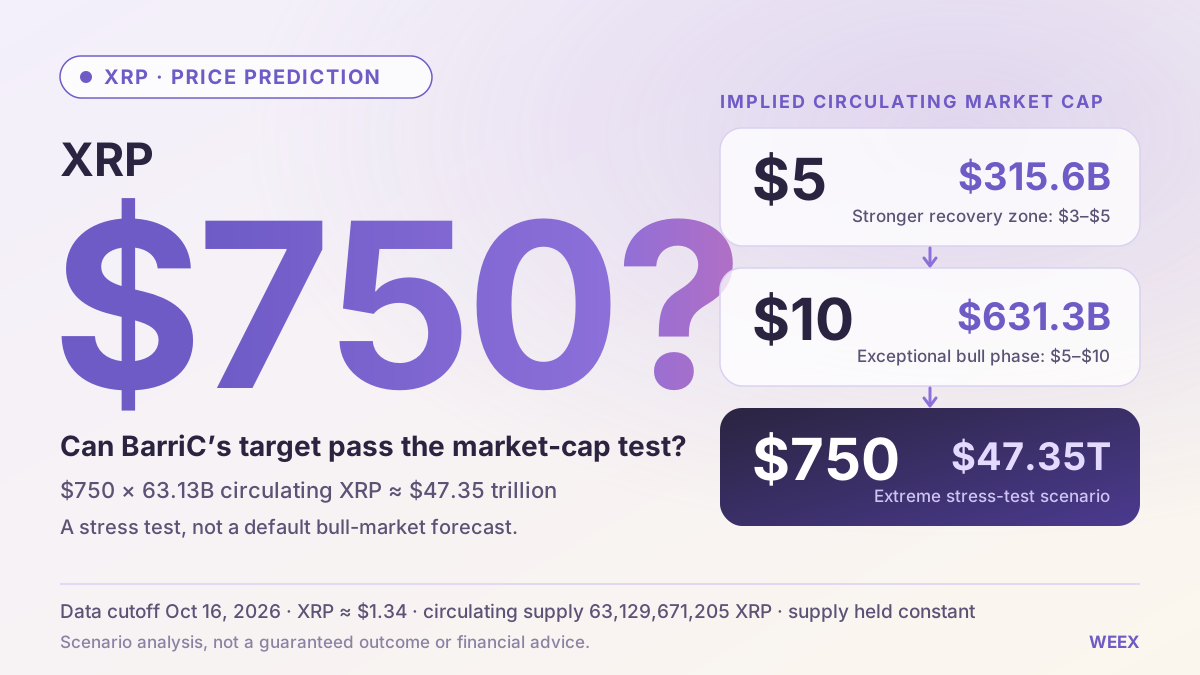
توقعات سعر XRP (XRP): هل يجتاز هدف BarriC البالغ $750 اختبار القيمة السوقية؟
توقعات سعر XRP: نستعرض هدف BarriC البالغ $750، وحسابات market cap، وسيناريوهات موجة الصعود التالية، والطلب على التوكن، والعوامل التي قد تدعم التعافي إلى $5.

ماسك يقول إنه سيمنح «كل طفل في أمريكا سهمًا من أسهم SpaceX»: ما يقوله المنشور وما لا يزال غير واضح
قال إيلون ماسك في 19/10/2026 إنه سيمنح كل طفل في أمريكا سهمًا من أسهم SpaceX العام المقبل. ولم يذكر المنشور تفاصيل عن التسليم أو الأهلية أو الأسهم التي سيستخدمها. وتشير التقديرات إلى أن التكلفة تقارب $10B وفق أسعار SPCX الأخيرة، فيما لم يتأكد وجود صلة بحسابات ترامب.

من يحصل على المكافآت الحقيقية من رسوم التداول الشهرية التي تبلغ 125 مليون دولار في Perp DEX؟
تجميد ومصادرة العملات المشفرة: أوروبا تعزز تعاونها ضد الشبكات الإجرامية

Hedera مقابل Algorand: أي الشبكتين أكثر ملاءمة؟

شركة Vrtx السعودية تجمع 3.6 مليون دولار لتطوير بنيتها للتقنية المالية المدمجة
كيف أصبحت Hook "العقل" لبركة التداول مع وصول التداول القابل للبرمجة؟

بحث تايجر: منحنى النمو الثاني لسوق العملات المشفرة في كوريا - الأصول الحقيقية والعملات المستقرة المتوافقة

تقرير أسبوعي عن صناعة TRON: قد تؤدي الركود التضخمي إلى اختبار BTC لدعم 80,000 دولار مرة أخرى، شرح مفصل لبناء بنية تحتية لتجربة Web3 المجردة نيوتن

Yuga Labs تبدأ قصة جديدة في TCG وتقدم حزم بطاقات NFT للمجتمع، فهل سيقبل السوق؟

ما الذي تتوقعه الأسواق من نتائج تسلا للربع الثالث الآن؟

السوق تعطي فقط 17% احتمال، لكن الاقتصاديين يصرخون "خمسين خمسين": هل تم التقليل من أهمية احتمال رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي في أكتوبر؟

شركة تشاينا سيكيوريتيز: مخاوف السوق بشأن Coreweave مبالغ فيها، وفجوة التمويل قصيرة الأجل لمزودي السحابة الجدد "لا تزال قابلة للتحمل"

نموذج OpenAI استخدم عملة اختبار الإيثيريوم دون إذن، وتم اكتشافه بعد ثلاثة أشهر

تحول سيولة الأصول المشفرة! شركة Circle تستهدف دخول 40 سوقًا ناشئًا

إطلاق خدمات التحقق البيومتري على زووم لمواجهة التزييف العميق بالذكاء الاصطناعي

ما الذي يفعله الأخ الأكبر في معركة توزيع HYPE؟

مطور Zcash يقترح إصلاح الخصوصية الكمومية لتبادلات NEAR Intents

موت واحد، Qonto في النيران، استقالة نونيز: لماذا تقلق الشوارع المستثمرين في العملات المشفرة

ما الجديد على WEEX: TradFi وتطبيق Telegram المصغر وأمان مفاتيح المرور
من الوصول إلى أسواق التمويل التقليدي (TradFi) واكتشاف أزواج التداول، إلى التحقق من نشاط الحساب وإدارة الأصول، تعكس هذه التحديثات توجهاً أوسع: جعل مختلف جوانب التداول تعمل معاً بسلاسة وطبيعية أكبر.

الأسهم المرمزة: 9 شركات تعارض OKX-ICE، وناسداك تنسحب

تفسير جي بي مورغان: قد لا تتعافى أسهم الذكاء الاصطناعي بعد هذا الانخفاض الكبير كما حدث في يوليو
تايوان توقف تداول Coinbase وKalshi بسبب مراهنات الانتخابات المحلية

العملات المشفرة: 107 حادثة و1.18 مليار دولار مسروقة في الربع الثالث من عام 2026
تحديات مرونة الاقتصاد العالمي: ارتفاع أسعار الفائدة ومخاطر الإمدادات تؤثر على تخصيص الأصول
QCP: ارتفاع مخاطر الائتمان من الذكاء الاصطناعي، والبيتكوين قد تشهد اختراقًا في النطاق
بلاك روك تريد استخدام الأموال المرمزة كضمان للتداولات التقليدية في وول ستريت
عصابة PayPal الجديدة: 10 متدربين، 100 مليار دولار
تدعي شبكة BNB Chain 42.6% من سوق الأسهم المرمزة، متفوقة على إيثريوم وسولانا
توقع سعر بيتكوين (BTC) للفترة 2027–2030: هدف سيتي البالغ $113,000 مقابل سيناريوهات ARK لكاثي وود
توقع سعر بيتكوين للفترة 2027–2030: قارن هدف سيتي البالغ $113,000 بسيناريوهات ARK المؤرخة، وافتراضات الطلب، وحسابات التقييم، والمخاطر الرئيسية.
توقعات سعر XRP (XRP): هل يجتاز هدف BarriC البالغ $750 اختبار القيمة السوقية؟
توقعات سعر XRP: نستعرض هدف BarriC البالغ $750، وحسابات market cap، وسيناريوهات موجة الصعود التالية، والطلب على التوكن، والعوامل التي قد تدعم التعافي إلى $5.


