
لماذا يجذب سوق الأصول الواقعية (RWA) في هونغ كونغ رؤوس الأموال العالمية بأعداد كبيرة؟

 فضّلنا على Google


العنوان الأصلي: «هونغ كونغ: الممارسات التنظيمية للأصول الواقعية (RWA) والمشاريع الرائدة | قراءة في RWA من منظور التمويل التقليدي، المقال الثالث من السلسلة – بقلم برايان من W Labs»
المصدر الأصلي: Melon Lab Wlabs
يتناول هذا المقال بالتفصيل الممارسات التنظيمية للأصول الواقعية (RWA) في هونغ كونغ وأبرز المشاريع في هذا المجال
في مطلع 08/2025، بلغت أنشطة RWA والعملات المستقرة في هونغ كونغ ذروتها خلال ما يقرب من خمس سنوات. وفي تلك اللحظة، عمّت المدينة حماسة لم تُشهد منذ 2017-2018: فقد توافد كبار المسؤولين التنفيذيين في المؤسسات المالية التقليدية، ورواد الأعمال في مجال الذكاء الاصطناعي، وحتى قادة رؤوس الأموال في القطاع، إلى هونغ كونغ بحثًا عن مسار لدمج Web3، فيما امتلأت قاعات الولائم وردهات الفنادق بالنقاشات حول سندات الدين السيادية المرمّزة، وأدوات إدارة النقد، وتشريعات العملات المستقرة. وقال مصرفي في وول ستريت انتقل حديثًا من نيويورك إلى هونغ كونغ آنذاك بصراحة: من حيث كثافة موضوعات العملات المشفرة واتساع المشاركة، حلّت هونغ كونغ محل نيويورك بوصفها أكثر مدن البلوكتشين حيوية في العالم.
لكن بعد ما يزيد قليلًا على شهرين، هبطت حرارة السوق بشدة. وأشارت الجهات التنظيمية في البرّ الرئيسي الصيني إلى تشديد ملحوظ للسياسات المتعلقة بتحويل المؤسسات والأصول المالية في البرّ الرئيسي إلى أصول RWA في هونغ كونغ، ما أدى إلى تأجيل أو تعليق عدد من مشاريع ترميز الأصول الملموسة في البرّ الرئيسي، التي كانت قيد التنفيذ بالفعل. كما تراجع حجم التداول على بعض منصات RWA المدعومة من جهات في البرّ الرئيسي بنسبة %70-%90. وبدا أن موجة الحماس التي جعلت هونغ كونغ «الأولى عالميًا» في مجال RWA انتقلت فجأة من منتصف الصيف إلى أواخر الخريف، ما أثار شكوكًا مؤقتة في السوق بشأن مكانة هونغ كونغ مركزًا دوليًا لـ Web3. وفي 28/11/2025، بادر بنك الشعب الصيني إلى عقد «اجتماع آلية التنسيق لمكافحة المضاربة في تداول العملات الافتراضية». وللمرة الأولى، أدرج الاجتماع العملات المستقرة ضمن نطاق تنظيم العملات الافتراضية، موضحًا أن الأنشطة التجارية المرتبطة بالعملات الافتراضية تُعد أنشطة مالية غير قانونية، ومؤكدًا أنها لا تتمتع بصفة العملة القانونية ولا يجوز استخدامها وسيطًا للتبادل.
ورغم أن تشديد اللوائح في البرّ الرئيسي كان له بعض التأثير على العملاء من البرّ الرئيسي على المدى القصير، وقيّد تدفق رؤوس الأموال إلى الخارج، علّقت بعض المؤسسات في البرّ الرئيسي أنشطة RWA في هونغ كونغ. لكن هونغ كونغ تتمتع بإطار «دولة واحدة ونظامان» خاص ونظام تنظيمي مستقل، ولا تخضع نظريًا لسياسات البرّ الرئيسي. ولا يمثّل ذلك تحولًا جوهريًا في سياسة هونغ كونغ تجاه RWA، بل هو مظهر آخر لدورة «التهدئة على المستوى الأعلى – إعادة التموضع الهيكلي» التي تكررت في هذا المجال خلال العامين الماضيين. وبالنظر إلى مسار التطور بين 2023-2025، يمكن تحديد ثلاث مراحل بوضوح:
2023 - النصف الأول من 2024: الانفتاح التنظيمي وفترة التجارب في البيئة التنظيمية التجريبية
أطلقت سلطة النقد في هونغ كونغ مشروع Ensemble، ووافقت هيئة الأوراق المالية والعقود الآجلة تباعًا على عدة صناديق ETF مرمّزة لسوق النقد وصناديق سندات، كما حصلت منصات محلية مرخّصة مثل HashKey وOSL على تراخيص الأصول الافتراضية VA للتوسع، ما رسّخ رسميًا مكانة هونغ كونغ «ساحة تجارب منظمة لـ RWA».
النصف الثاني من 2024 - 07/2025: مرحلة النمو المتفجر بفعل التفاعل الداخلي والخارجي
أُقرّ «قانون GENIUS للعملات المستقرة» في الولايات المتحدة، وبدأ الاحتياطي الفيدرالي دورة خفض أسعار الفائدة، وأعلنت إدارة ترامب بوضوح موقفها المؤيد للعملات المشفرة، فيما أدى نشر ورقة استشارية بشأن التشريعات المحلية للعملات المستقرة في هونغ كونغ إلى تسارع تدفق الأموال والمشاريع العالمية. وقفزت الأصول المُدارة في صندوق Boson - HashKey المرمّز لسوق النقد، وXSGD، وعدة صناديق ائتمان خاصة مرمّزة، من عشرات الملايين إلى مليارات الدولارات خلال أشهر قليلة، ما جعل هونغ كونغ لفترة وجيزة السوق الأسرع نموًا عالميًا في مجال RWA.
من 08/2025 إلى الوقت الحاضر: مرحلة المشاركة المحدودة وعزل المخاطر
اتخذت اللوائح في البرّ الرئيسي موقفًا أكثر حذرًا من ترميز الأصول عبر الحدود، ووضعت قيودًا صريحة على المشاركة العميقة للمؤسسات والأفراد من البرّ الرئيسي في منظومة RWA في هونغ كونغ، ما أدى فعليًا إلى قطع المصدر الرئيسي للأموال والأصول الإضافية. ولا يزال مسموحًا لرؤوس الأموال المحلية والدولية في هونغ كونغ بالمشاركة الكاملة، لكن زخم النمو يتحول من «توريق أصول البرّ الرئيسي» إلى «تخصيص الصناديق المحلية والعالمية المتوافقة للأصول على السلسلة المرتبطة بالولايات المتحدة».
يكمن المنطق الأساسي وراء هذا التباطؤ الدوري في التوازن الديناميكي بين «المشاركة في النظام الاقتصادي الرقمي العالمي الجديد» و«منع المخاطر المالية النظامية» لدى صناع القرار. ويُعاد تعريف دور هونغ كونغ على النحو التالي: الاستفادة من الموارد المحلية للارتباط الكامل بشبكة الاقتصاد القائم على البلوكتشين بقيادة الولايات المتحدة، مع بناء حواجز وقائية لمنع انتقال المخاطر إلى البرّ الرئيسي.
يشير ذلك إلى أن سوق RWA في هونغ كونغ لا يتراجع، بل يدخل مرحلة ثالثة أكثر وضوحًا واستدامة: الانتقال من «النمو غير المقيد» سابقًا إلى مشهد جديد «تقوده الامتثال، ويدخل إليه DeFi، وتتكامل فيه الصناديق العالمية مع الأصول على السلسلة المرتبطة بالولايات المتحدة». وستواصل أصول RWA النقدية عالية الشفافية ومنخفضة المخاطر، القائمة بالكامل على السلسلة، نموها السريع، مثل صناديق سوق النقد ورموز السندات، بينما سيتقلص بدرجة كبيرة مسار توريق الأصول المادية الذي يعتمد بشدة على أصول وأموال البرّ الرئيسي.
بالنسبة للعاملين في المجال، لا مفر من الآلام قصيرة الأجل الناتجة عن تغير السياسات، لكن المساحة التنظيمية لا تزال واسعة. وعلى وجه الخصوص، فإن فترة التسامح القصيرة التي تتبناها الجهات التنظيمية الأمريكية تجاه DeFi، إلى جانب الميزة النادرة التي تتيح للمنصات المرخّصة في هونغ كونغ تقديم خدمات على السلسلة بصورة قانونية، توفر مجالًا استراتيجيًا ثمينًا لتعميق السيولة على السلسلة، والمنتجات المهيكلة، وتخصيص الأصول عبر السلاسل ضمن إطار منظم.
لم تنتهِ قصة RWA في هونغ كونغ بعد؛ بل تنتقل فحسب من ضجيج الحماسة العاطفية إلى مرحلة تعميق أكثر هدوءًا واحترافية. وسيتناول هذا المقال بمزيد من التفصيل سوق RWA في هونغ كونغ والمشاريع الرائدة ذات الصلة.
مشهد سوق RWA في هونغ كونغ
باعتبارها في طليعة العالم في دمج البلوكتشين والتمويل التقليدي، رسّخت هونغ كونغ في 2025 مكانتها مركزًا لأكثر منظومات RWA نضجًا من الناحية التنظيمية في آسيا. ويركز السوق، بقيادة سلطة النقد في هونغ كونغ (HKMA) وهيئة الأوراق المالية والعقود الآجلة (SFC)، على أدوات سوق النقد المرمّزة، والسندات الحكومية، والسندات الخضراء، والأصول الواقعية الناشئة، مثل إيرادات محطات شحن المركبات الكهربائية وإيجارات الشحن الدولي، وذلك عبر مبادرات البيئة التجريبية لمشروع Ensemble وإطار «سياسة الأصول الرقمية 2.0». ويتسم المشهد العام بنموذج «قيادة المؤسسات، وأولوية الامتثال، ودخول DeFi تدريجيًا»: إذ ينتقل من الإصدارات التجريبية في 2024 إلى تطوير البنية التحتية على نطاق واسع في 2025، مع التركيز على التسوية عبر السلاسل، والتكامل مع العملات المستقرة، وربط السيولة العالمية. وانتقلت منظومة RWA في هونغ كونغ من «نافذة للتمويل» إلى «منصة للابتكار»، مع اندماجها بعمق في شبكات الطبقة الأولى بقيادة الولايات المتحدة، وتعزيز حواجز المخاطر لمنع انتقال العدوى عبر الحدود.
أنواع المشاركين: هيمنة رؤوس الأموال المؤسسية وتعايش شركات التقنية والشركات الناشئة
يتسم المشاركون في سوق RWA في هونغ كونغ بتدرج واضح، تقوده رؤوس الأموال المؤسسية وتكمله شركات التقنية المحلية وشركات Web3 الناشئة، ما يشكل منظومة متكاملة. ويوضح الجدول التالي الفئات الرئيسية، استنادًا إلى الجهات النشطة في 2025:
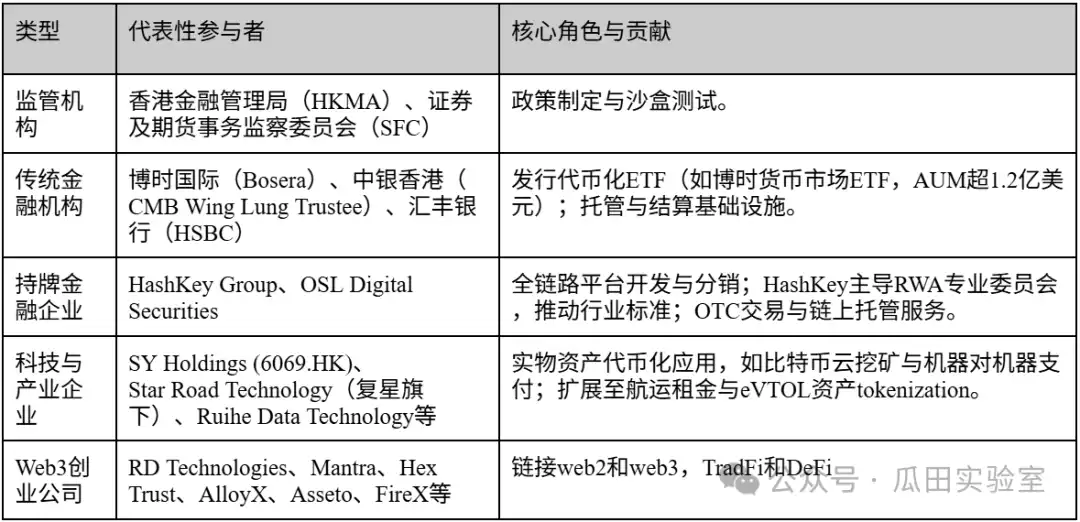
يتضح أن الجهات المؤسسية لا تزال تهيمن على سوق هونغ كونغ، إذ تمثل نحو %70، وتتولى قيادة إصدار المنتجات ذات عتبات الدخول المرتفعة؛ بينما تسد الشركات والشركات الناشئة الفجوات في مجالي التقنية والتطبيقات، مستفيدة من توسيع هيئة SFC نطاق تراخيص VA.
الحجم الإجمالي واتجاهات النمو
في 2025، يندرج حجم سوق RWA في هونغ كونغ ضمن إطار القيمة العالمية على السلسلة البالغ $26.59B - $35.8B من TVL، فيما قفزت الأصول المُدارة من عشرات الملايين من الدولارات في بداية العام إلى مستوى المليار دولار. وينبع زخم النمو من تأثير تضافر السياسات؛ إذ تدعو وثيقة السياسات لعام 2025 إلى الاستثمار في البنية التحتية لـ RWA، ومن المقرر أن يدخل قانون العملات المستقرة حيز التنفيذ في 2026، مع توقع خفض تكاليف المدفوعات عبر الحدود بنسبة %90، وإنجاز التسوية النهائية خلال 10 ثوانٍ. ويتجاوز معدل النمو السنوي %200، فيما توسعت TVL بمقدار 58 ضعفًا خلال 3 سنوات. لكن ارتفاع تكاليف الامتثال، البالغة أكثر من $820,000 لإصدار المنتج الواحد، يحد من انتشار السوق بين المستثمرين الأفراد، مع تدفق مؤسسي بقيمة أكثر من %80.
سعر --
تقييم إمكانات التطور المستقبلية
إمكانات RWA في هونغ كونغ واسعة، ومن المتوقع أن يصل السوق إلى مستوى تريليون دولار بين 2025 و2030، ليكون ضمن المراكز الثلاثة الأولى عالميًا، بعد الولايات المتحدة وسنغافورة فقط. وتتمثل نقاط القوة في سرعة تطوير البيئة التنظيمية التجريبية ومواءمتها الدولية: إذ تعتزم SFC إتاحة مشاركة دفاتر الأوامر عالميًا لتعزيز السيولة؛ وسيبني مشروع Ensemble نظامًا لتسوية الودائع المرمّزة، مع التوسع إلى سلاسل التجارة الناشئة مثل البرازيل وتايلاند. وستدفع فترات التسامح مع DeFi والتكامل بين الذكاء الاصطناعي والبلوكتشين، مثل ترميز إيجارات الشحن وفتح سوق بقيمة $200B، نحو تنويع حالات الاستخدام، مع توقع أكثر من 50 من المشاريع الجديدة في منظومة الشركات الناشئة. وتشمل التحديات حواجز التكلفة وعزل رؤوس أموال البرّ الرئيسي، لكن ذلك يعزز فعليًا مكانة هونغ كونغ «مركزًا عالميًا محايدًا»: فهي تجذب المؤسسات الأوروبية والأمريكية لتخصيص استثماراتها في السندات الأمريكية وصناديق سوق النقد، فيما تركز الشركات المحلية على الأصول الواقعية الآسيوية. إجمالًا، تنتقل RWA في هونغ كونغ من «النمو المدفوع بالمضاربة» إلى «النمو المستدام»، ويتوقف ذلك أساسًا على استمرارية السياسات ونضج البنية التحتية.
المنصات المرتبطة بـ RWA في هونغ كونغ
HashKey Group - حجر الأساس «متكامل الخدمات» لمنظومة الامتثال
في إطار طموح هونغ كونغ لتصبح مركزًا عالميًا لـ Web3، تُعد HashKey Group بلا شك الكيان «الرائد» الأبرز حتى الآن. وباعتبارها مجموعة رائدة في آسيا تقدم خدمات مالية للأصول الرقمية من البداية إلى النهاية، لا تقتصر HashKey على كونها من رواد سوق التداول المتوافق في هونغ كونغ، بل إنها تبني أيضًا بنية تحتية رئيسية لإصدار أصول RWA (الأصول الواقعية) وتداولها. ويمتد انتشارها الاستراتيجي من تقنيات البلوكتشين الأساسية إلى إدارة الأصول والتداول في الطبقات العليا، ليشكل دورة امتثال متكاملة.
تأسست HashKey Group في 2018، ويقع مقرها الرئيسي في هونغ كونغ، وترتبط ارتباطًا وثيقًا بمختبرات وانشيانغ للبلوكتشين. ومنذ بداية نظام ترخيص منصات تداول الأصول الافتراضية التابع لهيئة الأوراق المالية والعقود الآجلة في هونغ كونغ (SFC)، انتهجت HashKey مسارًا يضع التنظيم في صميم عمله.
في 08/2023، أصبحت HashKey Exchange من أوائل منصات التداول في هونغ كونغ التي حصلت على ترقيات ترخيص النوع 1 (تداول الأوراق المالية) والنوع 7 (تقديم خدمات التداول الآلي)، ما أتاح لها خدمة المستثمرين الأفراد. ولم تعزز هذه المحطة ميزة احتكارها القانوني في سوق هونغ كونغ، حيث تشكل إحدى منصتين مهيمنتين، فحسب، بل وفرت أيضًا قناة فعالة لتداول منتجات RWA المتوافقة مستقبلًا في السوق الثانوية، مثل عروض الرموز الأمنية (STO).
في 01/12/2025، خضعت HashKey Group لجلسة استماع في بورصة هونغ كونغ، ومن المقرر إدراجها في السوق الرئيسية، لتكون مرشحة لأن تصبح «أول شركة أصول افتراضية مرخّصة مدرجة في هونغ كونغ». وقدّم خبراء القطاع تحليلات عديدة لنشرة اكتتاب HashKey وآفاق إدراجها. وأرى أن إدراج HashKey حدث بارز سيساعد هونغ كونغ على المنافسة عالميًا، ولا سيما أمام سنغافورة والولايات المتحدة، على قوة التسعير والنفوذ في مجال Web3، كما يعزز مكانتها «مركزًا متوافقًا للأصول الرقمية».
لا يعتمد هيكل HashKey على نموذج منصة تداول واحدة، بل أنشأ منظومة تخدم دورة حياة RWA بأكملها:
HashKey Exchange (طبقة التداول): أكبر منصة مرخّصة للأصول الافتراضية في هونغ كونغ، وتوفر قنوات التحويل من العملات النقدية وإليها (دولار هونغ كونغ/الدولار الأمريكي). وبالنسبة إلى RWA، فهي وجهة السيولة المستقبلية بعد ترميز الأصول.
HashKey Tokenisation (طبقة الإصدار): تمثل المحرك الأساسي لأعمال RWA لديها. ويركز هذا القسم على مساعدة المؤسسات في ترميز الأصول الواقعية، مثل السندات والعقارات والأعمال الفنية، وتوفير حل متكامل لعروض الرموز الأمنية (STO)، بدءًا من الاستشارات والتنفيذ التقني وصولًا إلى الامتثال القانوني.
HashKey Capital (طبقة إدارة الأصول): مؤسسة استثمارية رائدة عالميًا في مجال البلوكتشين، تتجاوز أصولها المُدارة (AUM) $1B. وينصب دورها في مجال RWA بدرجة أكبر على دعم الصناديق وتطوير المنتجات، مثل صناديق ETF.
HashKey Cloud (طبقة البنية التحتية): توفر التحقق من العقد والدعم التقني الأساسي للبلوكتشين لضمان أمان الأصول على السلسلة واستقرارها.
في سوق RWA في هونغ كونغ، تكمن القدرة التنافسية الأساسية لـ HashKey في بُعدين: «الامتثال» و«التشغيل البيني للمنظومة»:
1. حصن تنظيمي: يكمن جوهر RWA في تمثيل الأصول الخاضعة للتنظيم خارج السلسلة على السلسلة. وتحمل HashKey تراخيص امتثال كاملة، ما يتيح لها التعامل قانونيًا مع الرموز ذات طبيعة «الأوراق المالية» (Security Tokens)، وهو حاجز لا تستطيع معظم منصات DeFi غير المرخّصة تجاوزه.
2. قدرة منظومة على مستوى «القوائم المالية الموحّدة»: القدرة على ربط جانب الأصول (الترميز)، وجانب الصناديق (Capital)، وجانب منصة التداول (Exchange). فعلى سبيل المثال، يمكن ترميز مشروع عقاري وتغليفه عبر HashKey Tokenisation، والاكتتاب فيه مبكرًا من قبل HashKey Capital، ثم تداوله أخيرًا على HashKey Exchange.
3. قنوات اتصال بمستوى المؤسسات: أقامت HashKey شراكات لتسوية العملات النقدية مع مؤسسات مالية تقليدية مثل ZA Bank وبنك الاتصالات (هونغ كونغ)، ما يعالج أهم مشكلات RWA، أي «الإيداع والسحب» وتسوية العملات النقدية.
تركز ممارسات HashKey في مجال RWA أساسًا على «نقل الأصول المالية التقليدية إلى السلسلة» و«الإصدار المتوافق». وفيما يلي ملخص لحالاتها النموذجية:

لا تقتصر HashKey Group على كونها منصة تداول؛ فهي نظام التشغيل لسوق RWA في هونغ كونغ. ومن خلال حيازة تراخيص امتثال نادرة وبناء بنية تقنية متكاملة، تحوّل HashKey «ترميز الأصول» من مجرد مفهوم إلى نشاط مالي قابل للتنفيذ. وبالنسبة إلى أي مؤسسة ترغب في إصدار RWA أو الاستثمار فيه في هونغ كونغ، تُعد HashKey شريكًا لا غنى عنه.
OSL Exchange - «تاجر الأسلحة الرقمية» وخبيرة البنية التحتية للتمويل التقليدي
في مشهد RWA في هونغ كونغ، إذا كانت HashKey هي القوة الطليعية التي تبني منظومة متكاملة، فإن OSL Group، المعروفة سابقًا باسم BC Technology Group (863.HK)، هي الجهة التي تعمل خلف الكواليس، وتوفر التكنولوجيا للمؤسسات المالية التقليدية بصفتها «تاجر الأسلحة».
باعتبارها الشركة المدرجة الوحيدة في هونغ كونغ التي تركز على الأصول الرقمية، تتمتع OSL بمعايير الشفافية والتدقيق الخاصة بالشركات العامة. وقد جعل ذلك OSL «الممر الآمن» المفضل لدى البنوك التقليدية وصناديق الثروة السيادية التي تتجنب المخاطر وتسعى إلى دخول سوق RWA.
على خلاف توسع HashKey النشط في استهداف المستخدمين الأفراد وبناء منظومة السلاسل العامة، ينصب تركيز OSL الاستراتيجي بقوة على الأعمال المؤسسية. ولا يهدف هيكلها إلى «إنشاء منصة تداول»، بل إلى «مساعدة البنوك في بناء منتجاتها»:
حصن فريد بصفتها «شركة عامة»:
يتمثل جوهر RWA في الامتثال عبر تدقيق التمويل التقليدي (TradFi). وبالنسبة إلى البنوك الكبرى، تكون تكلفة الامتثال عند الشراكة مع شركة عامة أقل بكثير منها عند التعامل مع شركة خاصة. وتخضع البيانات المالية لـ OSL لتدقيق إحدى شركات المحاسبة الأربع الكبرى، وتشكل هذه «الثقة المؤسسية» أكبر أصولها في سوق الأعمال بين الشركات.
مزود تقني (نموذج SaaS):
لا تصر OSL على تداول جميع الأصول على منصتها، بل هي مستعدة لتوفير التكنولوجيا (OSL Tokenworks) لمساعدة البنوك على بناء منصات للترميز. إنها استراتيجية «بيع المعاول»؛ فأي جهة تصدر RWA باستخدام التقنية الأساسية أو مجمع السيولة لدى OSL تتيح لها تحقيق الأرباح.
احتكار مجال الحفظ:
في الدفعة الأولى من إصدارات صناديق ETF الفورية لبيتكوين وإيثريوم في هونغ كونغ، اختارت كل من Harvest وChinaAMC منصة OSL حافظًا للأصول الافتراضية. وهذا يعني أن OSL تسيطر على أمان أكثر من نصف الأصول الأساسية في سوق ETF في هونغ كونغ. وفي مجال RWA، «من يسيطر على الحفظ يمتلك مفتاح الأصول».
في سلسلة صناعة RWA، تعرّف OSL نفسها بأنها قناة دقيقة تربط الأصول التقليدية بعالم Web3:
هيكلة RWA وتوزيعها:
تستفيد OSL من وضعها كوسيط مرخّص للتميز في هيكلة المنتجات المالية المعقدة. ولا يقتصر الأمر على «نقل الأصول إلى السلسلة» ببساطة، بل يركز على ترميز المنتجات الاستثمارية، مثل السندات المصرفية والمنتجات المهيكلة وغيرها.
شبكة سيولة متوافقة عبر الحدود:
ترتبط OSL بشراكات وثيقة مع Zodia Markets التابعة لبنك ستاندرد تشارترد وعملاق مالي ياباني. وفيما يتعلق بسيولة RWA، تعمل OSL عبر مجمع تداول خفي بين المؤسسات ومسار التداول خارج المنصة (OTC)، بدلًا من نموذج دفتر أوامر للمستثمرين الأفراد.
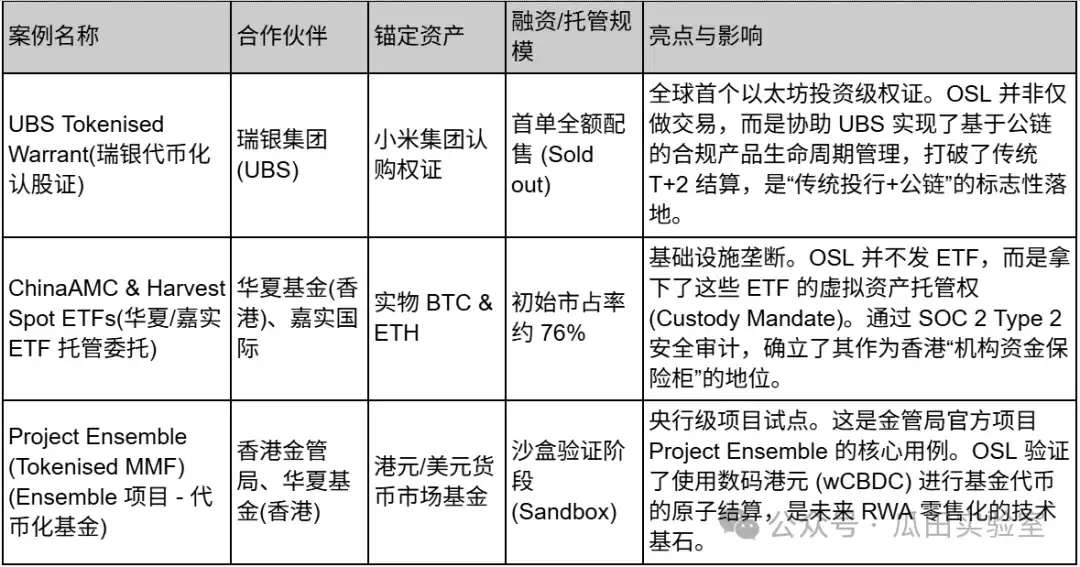
لا تقتصر حالات استخدام OSL على هونغ كونغ، بل تتمتع بأثر استعراضي دولي قوي، مع شركاء من كبار عمالقة التمويل التقليدي. ونظرًا إلى طبيعة أعمالها بين الشركات، لا يُكشف عادةً عن حجم التمويل:
لفهم الفرق بين الطرفين على نحو أفضل، أُعدّ جدول مقارنة بين HashKey وOSL:
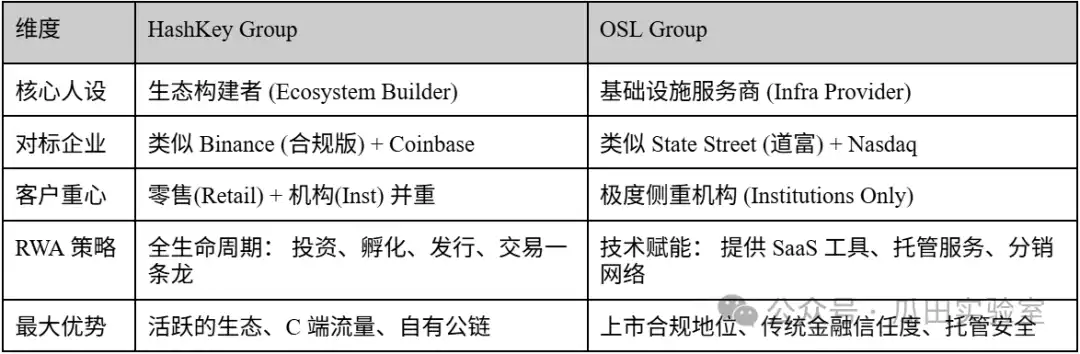
إذا كانت HashKey تبني في هونغ كونغ «مدينة أعمال Web3» نابضة بالحياة، فإن OSL تشبه كبير المهندسين المسؤول عن البنية التحتية تحت الأرض، وأمن الخزائن، وإمدادات الطاقة في المدينة. وفي سوق RWA، لا تسعى OSL إلى تحقيق أكبر حجم من «الإصدارات»، بل إلى أن تكون «المستودع» الأكثر أمانًا لجميع أصول RWA و«الممر» الأكثر امتثالًا.
Ant Digital - «الجسر الموثوق» للأصول المادية على السلسلة
في مشهد RWA في هونغ كونغ، تمثل Ant Digital وعلامتها التجارية Web3، ZAN، خطوة disruptive من عملاق إنترنت. فعلى خلاف المؤسسات المالية التي تركز على «التراخيص» و«المعاملات»، تكمن الكفاءة الأساسية لـ Ant Digital في معالجة أكثر نقاط RWA الأساسية إلحاحًا: كيف نثبت أن الرموز على السلسلة تمثل فعلًا أصولًا مادية خارجها؟
مسار Ant Digital الاستراتيجي واضح جدًا: الاستفادة من التكنولوجيا عالية الأداء لسلسلة AntChain، التي طُورت على مدى سنوات في السوق المحلية، ودمجها مع إنترنت الأشياء الموثوق، لتقديم معايير تقنية وخدمات تحقق لـ «رقمنة الأصول» للمشاريع العالمية في RWA عبر بوابة هونغ كونغ الدولية.
لا تحضر Ant Group في سوق RWA في هونغ كونغ بصفتها «منصة تداول»، بل مزودًا لخدمات تقنية Web3. ويمكن تلخيص منطق أعمالها بعبارة «طرفان وسحابة واحدة»:
جانب الأصول: من خلال تضمين وحدات إنترنت الأشياء (Trusted Modules) في المعدات المادية مثل الألواح الشمسية ومحطات الشحن وآلات البناء، تُجمع البيانات في الوقت الفعلي وتُرسل مباشرة إلى البلوكتشين. وهذا يحوّل RWA من الاعتماد على «ائتمان الجهة المُصدرة» (الثقة بالمُصدر) إلى «ائتمان الأصول» (الثقة بالتدفقات النقدية الفعلية التي تولدها المعدات في الوقت الفعلي).
جانب رأس المال: عبر علامة ZAN، توفر للمستثمرين المؤسسيين خدمات KYC/KYT (اعرف عميلك/اعرف معاملتك)، وتدقيق العقود الذكية، وخدمات العقد لضمان امتثال التدفقات الداخلة والخارجة للأموال.
حماية الخصوصية: تُعد من بين الجهات القليلة جدًا في البيئة التجريبية لمشروع Ensemble التابع لسلطة النقد في هونغ كونغ القادرة على توفير تقنية إثبات المعرفة الصفرية (ZKP)، ما يعالج المعضلة التي تواجهها البنوك عند تسوية الأصول على البلوكتشينات العامة: ضرورة التحقق من المعاملات مع الحفاظ على سرية المعلومات التجارية.
في حين تتعامل HashKey وOSL مع «الأصول المرمّزة»، مثل السندات والصناديق، تتفوق Ant Group في التعامل مع «الأصول المادية غير القياسية»:
مصادر موثوقة: تعتمد عمليات RWA التقليدية على مدققين لفحص المستودعات ميدانيًا، لكن Ant Group، من خلال تضمين الشرائح، تتيح تسجيل بيانات آنية على السلسلة للمركبات العاملة بالطاقة الجديدة والبطاريات وحتى الأصول البيولوجية، مثل الماشية، بما يشمل توليد الكهرباء والمسافة المقطوعة.
معالجة التزامن العالي: بفضل وراثتها لجينات التكنولوجيا بمستوى «يوم العزاب 11.11» في Alipay، تستطيع بلوكتشين Ant Group دعم تسجيل البيانات المتزامنة على السلسلة لمليارات الأصول، وهو إنجاز يصعب على معظم البلوكتشينات العامة تحقيقه.
تدويل علامة ZAN: بين 2024 و2025، صعدت ZAN سريعًا في هونغ كونغ، لتصبح منصة وسيطة رئيسية تربط مطوري Web2 بعالم Web3، وأرست لنفسها مكانة خاصة في مجال التكنولوجيا التنظيمية (RegTech).
تركز حالات استخدام Ant Group أساسًا على «نقل الاقتصاد الحقيقي إلى السلسلة» و«هياكل التسوية بين البنوك».
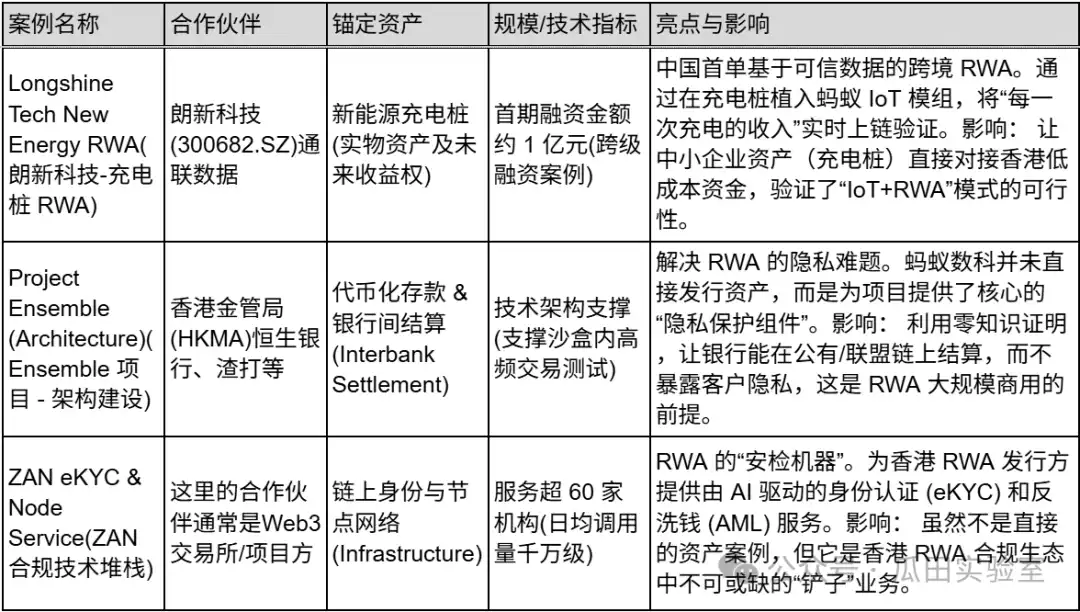
إذا كانت HashKey بمثابة «Taobao»، إذ تبني منصة تتيح للجميع تداول سلع RWA، وكانت OSL هي «حصن نوكس» الذي يوفر أكثر المستودعات أمانًا لمساعدة المؤسسات في حماية أصول RWA، فإن Ant Group هي «المصنع الذكي + مفتش الجودة». فهي تتعمق في عمليات الإنتاج، مثل محطات الشحن والبطاريات، وتلصق بكل أصل «علامة جودة» عبر التحقق من إنترنت الأشياء، وتوفر التكنولوجيا اللازمة لتداول هذه الأصول بسلاسة. وفي سوق RWA في هونغ كونغ، تتمحور Ant Group حول البيانات، وتسعى إلى أن تكون «الجمارك» و«المترجم» اللذين يوجهان أصول العالم المادي إلى عالم Web3.
Conflux Network—«بلوكتشين عام متوافق» يربط البرّ الرئيسي الصيني بهونغ كونغ
في سوق RWA في هونغ كونغ، تعالج معظم المنصات، مثل HashKey وOSL، مسألة «كيفية تداول الأصول المحلية في هونغ كونغ»، بينما تجيب Conflux عن سؤالَي «كيف يمكن للأصول في البرّ الرئيسي الخروج بما يتوافق مع الأنظمة» و«بأي عملة تتم التسوية».
تستفيد Conflux، بصفتها «سلسلة البلوكتشين العامة الوحيدة المتوافقة في الصين»، من خلفيتها في معهد شنغهاي لأبحاث بلوكتشين الرسم البياني الشجري، ومن تكاملها العميق مع موارد «الفريق الوطني» مثل China Telecom ومبادرة الحزام والطريق. وبحلول 2025، لم تعد Conflux في سوق هونغ كونغ مجرد بلوكتشين تقني عام، بل تطورت لتصبح طبقة الإصدار الأساسية للعملة المستقرة لليوان الصيني في الخارج/دولار هونغ كونغ.
تختلف استراتيجية Conflux في RWA اختلافًا كبيرًا عن استراتيجيات الجهات الأخرى؛ فهي تتجنب مسار إدارة الأصول شديد الازدحام، وتركز على البنية التحتية في المستوى الأساسي:
شريان RWA الحيوي (العملة المستقرة): احتضنت Conflux مشروع AnchorX ودعمته، وهو مدعوم من المستثمر الرئيسي Hongyuan Investment ومخصص لإصدار عملة مستقرة متوافقة لدولار هونغ كونغ (AxHKD). في معاملات RWA، يمثل إدخال الأصول الخطوة الأولى، لكن «ما العملة التي ستشتري بها» هو السؤال الثاني. وتهدف Conflux إلى جعل AxHKD عملة التسوية لسوق RWA في هونغ كونغ، على غرار USDT/USDC.
نقطة دخول مادية (بطاقة BSIM): تدمج بطاقة BSIM، التي أُطلقت بالشراكة مع China Telecom، المفاتيح الخاصة للبلوكتشين مباشرة في شريحة SIM للهاتف المحمول. وبالنسبة إلى RWA، يعني ذلك إمكانية ربط ملكية الأصول مستقبلًا، مثل شراء عقار مرمّز عبر الهاتف، بالهوية الحقيقية لدى شركة الاتصالات، ما يعالج أحد أصعب جوانب RWA، أي «الهوية اللامركزية (DID)».
صلة وصل بين البرّ الرئيسي وهونغ كونغ: بالاستفادة من مركز البحث والتطوير التابع لها في شنغهاي (Tree-Graph)، تستطيع Conflux تلبية احتياجات الشركات في البرّ الرئيسي للتوسع الخارجي، وإتاحة تمثيل الأصول المادية في البرّ الرئيسي، مثل الطاقة الكهروضوئية وسلاسل الإمداد، على بلوكتشين Conflux العامة في هونغ كونغ لتمويلها بصورة متوافقة عبر الوسائل التقنية.
في مجال RWA، يستند حصن Conflux إلى ميزتها الجيوسياسية:
قابلية التشغيل البيني «منزوعة الحساسية»: طورت Conflux بنية تقنية فريدة تتوافق مع لوائح البرّ الرئيسي، من حيث تطبيقات تقنية البلوكتشين غير القائمة على العملات، مع تمكين المعاملات المرمّزة في هونغ كونغ عبر الجسور بين السلاسل. وهذا يجعلها الخيار «الأكثر توافقًا سياسيًا» للشركات المملوكة للدولة والشركات المركزية في البرّ الرئيسي التي تسعى إلى تدويل أنشطة RWA.
دورة متكاملة للدفع والتسوية: تشارك Conflux فعليًا، عبر مشروع AnchorX، في «الإشراف ضمن البيئة التجريبية» لسلطة النقد في هونغ كونغ. وبمجرد إطلاق العملة المستقرة لدولار هونغ كونغ، ستتحول Conflux من مجرد «طريق» إلى شبكة مالية تمتلك قوة تسعير «رسوم المرور».
إنتاجية عالية الأداء: تتطلب أصول RWA، ولا سيما السندات عالية التردد أو الأصول الموجهة للأفراد، مستوى مرتفعًا جدًا من TPS (المعاملات في الثانية). وتزعم Conflux أن هيكل Tree-Graph لديها يحقق 3000-6000 TPS، ما يمنحها أفضلية على الشبكة الرئيسية لـ Ethereum في معالجة معاملات التمويل التقليدي المتزامنة بكثافة.
تركز حالات استخدام Conflux على «البنية التحتية النقدية» و«التعاون على المستوى الوطني».
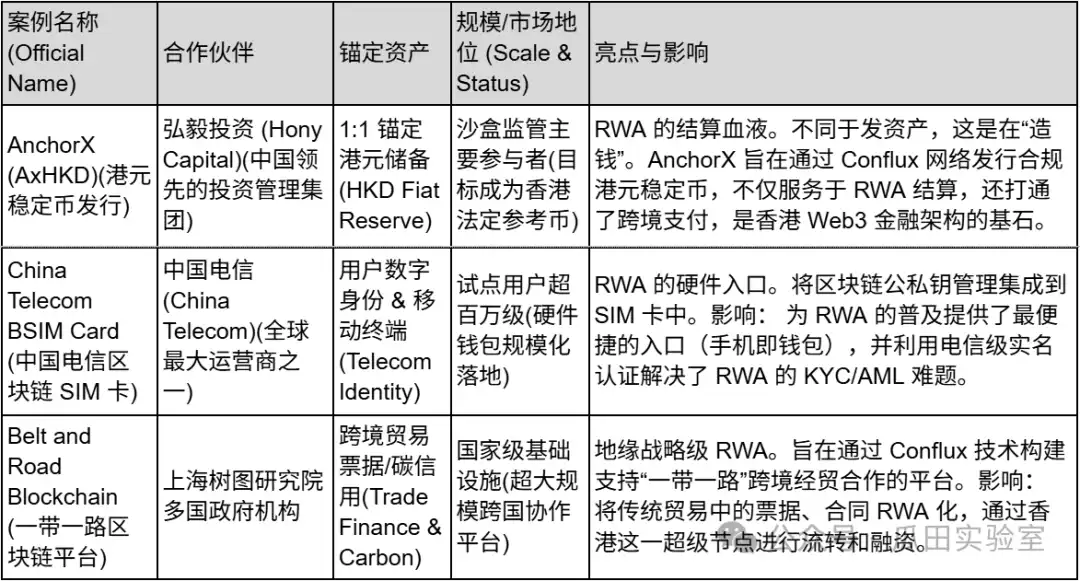
تُعد Conflux Network الجهة الوحيدة في سوق RWA بهونغ كونغ التي تعمل على مستوى «البلوكتشين العام». وهي لا تحقق الأرباح مباشرة من رسوم المعاملات، بل تسعى إلى أن تصبح «طريق الحرير الرقمي» الذي يربط التصنيع الصيني بالأموال العالمية من خلال وضع المعايير الأساسية، مثل معايير العملات المستقرة ومعايير شرائح SIM.
Star Road Technology — مقصورة درجة أولى مخصصة لنقل «الأموال التقليدية» إلى Web3
في خضم الضجيج الذي يحيط بسوق RWA في هونغ كونغ، لا تُعد Star Road Technology، التابعة للعلامة التجارية للترويج الخارجي Finloop، «المعطّل» الأعلى صوتًا، لكنها على الأرجح «الخليفة» الأكثر استقرارًا.
بدلًا من النظر إلى Star Road باعتبارها شركة Web3 ناشئة مستقلة، من الأفضل اعتبارها شركة خاصة كبيرة ومتكاملة، أي «مركب إنزال رسمي» أرسلته Fosun International إلى عالم الأصول الرقمية. وقد احتضنتها Fosun Wealth بشكل مستقل، ويحمل تأسيس Star Road بحد ذاته توجهًا مؤسسيًا واضحًا: فهي لا تسعى إلى بناء نظام مالي جديد من الصفر، بل إلى «نقل» الأصول القائمة الضخمة والعملاء ذوي الملاءة المالية العالية في التمويل التقليدي إلى عالم البلوكتشين بسلاسة وامتثال.
على المستوى الاستراتيجي، طرحت Star Road مفهومًا فريدًا هو «Web5». وعلى خلاف المثالية اللامركزية البحتة لـ Web3، تبدو استراتيجية Web5 لدى Star Road تسوية عملية أكثر؛ إذ تسعى إلى دمج تجربة المستخدم الناضجة ونقاط الوصول إلى حركة المستخدمين في حقبة Web2، مثل قاعدة عملاء Fosun Wealth، مع تقنية ترابط القيمة في حقبة Web3.
ضمن هذه الرؤية، أنشأت Star Road بنيتها التحتية الأساسية — منصة FinRWA (FRP). إنها محرك مؤسسي لإصدار RWA، لكنها ليست مصممة لخدمة رواد التقنية المجهولين على السلسلة، بل لخدمة المؤسسات والأفراد ذوي الملاءة المالية العالية ضمن منظومة Fosun. وهي أشبه بمحوّل متطور، يتصل أحد طرفيه بخبرة Fosun المتراكمة على مدى سنوات في العقارات والسلع الاستهلاكية والثقافة والسياحة وغيرها من قطاعات الأصول الملموسة، فيما يتصل الطرف الآخر بشبكة متوافقة لتوزيع الأصول الرقمية. وبالنسبة إلى Star Road، لا تمثل RWA الهدف النهائي، بل وسيلة لتنشيط سيولة أصول المجموعة القائمة.
وعلى خلاف المنصات الأخرى المتحمسة لاستكشاف أنشطة DeFi مرتفعة المخاطر والعوائد، اختارت Star Road أكثر مسارات الدخول متانة: ترميز صناديق سوق النقد.
من خلال تحالفات وثيقة مع Huaxia Fund (هونغ كونغ) وشركتها الأم Fosun Wealth، يركز المنتج الرائد الأول لـ Star Road على صناديق سوق النقد المرمّزة والمقومة بدولار هونغ كونغ والدولار الأمريكي واليوان الصيني. ويُظهر هذا الاختيار بصيرة استراتيجية كبيرة؛ فصناديق سوق النقد هي النوع الاستثماري الأكثر ألفة للمستثمرين التقليديين والأقل عائقًا أمام دخولهم. وتستفيد Star Road من تقنيتها لترميز هذه الصناديق، مقدمةً بذلك بطاقة الدخول الأكثر أمانًا للمستثمرين «التقليديين» الحذرين من العملات المشفرة.
والأهم من ذلك، فتحت Star Road قناة RWA لليوان الصيني (RMB). وفي ظل مكانة هونغ كونغ مركزًا لليوان الصيني في الخارج، تتيح هذه القدرة لـ Star Road استقطاب رؤوس الأموال المدعومة من البرّ الرئيسي، التي تحتفظ بمبالغ كبيرة من اليوان الصيني في الخارج وتسعى إلى تحقيق نمو متوافق لأصولها.
لا يشبه مشهد أعمال Star Road منصة تداول، بل أقرب إلى «بنك استثمار رقمي متخصص». وتعرض دراستها حالة متكاملة تغطي الدورة بأكملها، من «التكنولوجيا الأساسية» إلى «إصدار الأصول» ثم «رأس مال المنظومة»:
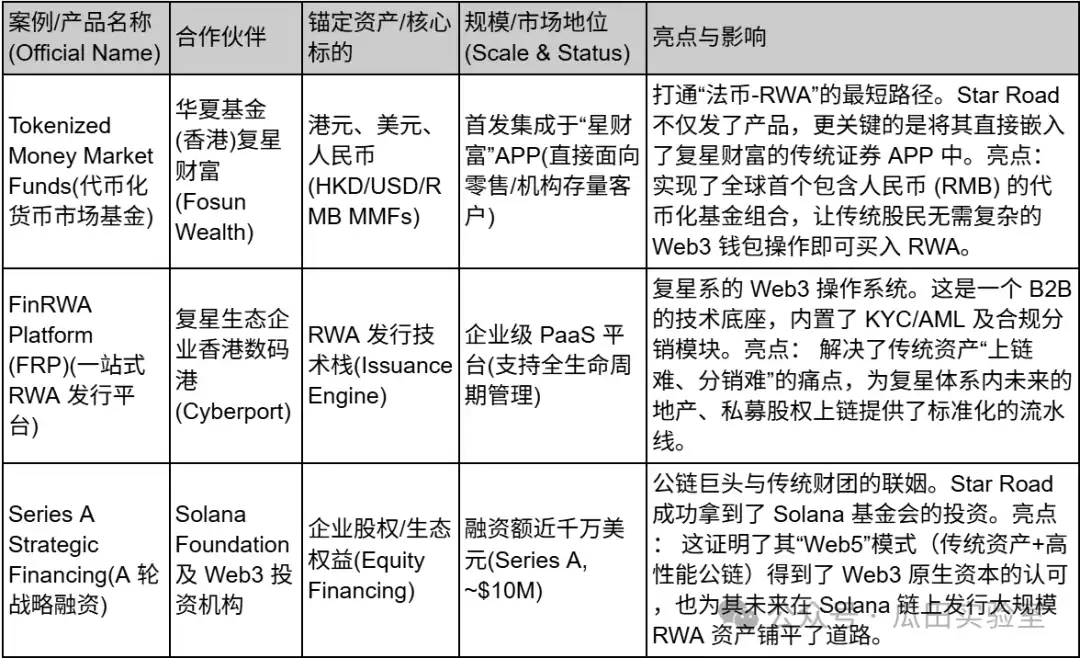
تجسد Star Road Technology فهم النخبة المالية التقليدية لـ Web3 وتحولها نحوه: فهي لا تسعى إلى اللامركزية الجذرية، بل إلى أقصى درجات الامتثال والأمان وتجربة المستخدم. وبالنسبة إلى المؤسسات والأفراد ذوي الملاءة المالية العالية الذين يرغبون في تخصيص استثماراتهم للأصول الرقمية مع الاحتفاظ بتجربة الخدمات المالية التقليدية، تُعد Star Road نقطة الدخول الأكثر سلاسة وملاءمة.
MANTRA — ربط الشرق الأوسط وآسيا عبر «طريق سريع متوافق» لـ RWA
في عصر صراعات الدول في مجال RWA، تمثل MANTRA صعود «مدرسة البنية التحتية». فهي لا تكتفي بإصدار نوع واحد من الأصول، بل تسعى إلى تحديد المعايير الأساسية التي تتيح لأصول RWA العمل على السلسلة.
كانت MANTRA DAO الاسم السابق لـ MANTRA، وبعد سنوات من التحول، تطورت إلى بلوكتشين عام يركز على الأصول الواقعية (RWA) المتوافقة مع اللوائح. ويتميز تركيزها الاستراتيجي بطابعه الفريد؛ إذ تتجنب المنافسة الشديدة في السوق الأمريكية ولا تعتمد بالكامل على هونغ كونغ، بل تركز بقوة على الإمارات العربية المتحدة (UAE)، مستفيدةً من الإطار التنظيمي الودود جدًا للأصول الافتراضية (VARA) في دبي لبناء ممر يربط رؤوس الأموال في الشرق الأوسط بسيولة آسيا.
على المستوى الاستراتيجي، عالجت MANTRA نقطة ألم أساسية: التناقض بين طبيعة البلوكتشين العامة «غير المصرح بها» والتمويل «شديد التنظيم».
طبقة امتثال أصلية: تتضمن MANTRA Chain مصادقة الهوية (DID) ووحدات KYC/AML وآلية قائمة بيضاء للامتثال على مستوى البروتوكول. وهذا يعني أن المطورين لا يحتاجون إلى كتابة رموز امتثال معقدة بأنفسهم؛ إذ يمكنهم استدعاء وحدات MANTRA مباشرةً لإصدار رموز عقارية أو سندات متوافقة مع اللوائح.
الربط بـ«رؤوس أموال النفط» في الشرق الأوسط: حصلت MANTRA على استثمار أولي من شركة Shorooq Partners، إحدى شركات رأس المال الاستثماري الرائدة في الشرق الأوسط، وأقامت شراكة وثيقة مع MAG، عملاق العقارات في دبي. ولم يجلب ذلك التمويل فحسب، بل ربطها، والأهم من ذلك، بموارد العقارات والثروات السيادية الهائلة في الشرق الأوسط، وهي ميزة فريدة لا تملكها المنصات الأخرى التي تعتمد في معظمها على أصول بالدولار الأمريكي أو دولار هونغ كونغ.
حوافز الشبكة الرئيسية واقتصاديات الرموز: أنشأت MANTRA دورة اقتصادية محكمة عبر آلية إعادة شراء رمزها الأصلي $OM والتخزين. وهي تستخدم الحوافز القائمة على الرموز لجذب الجهات المؤسسية التي تتحقق من المعاملات ومُصدري الأصول، سعيًا إلى الاستفادة من نموذج الحوافز في Web3 لإدخال أصول التمويل التقليدي إلى البلوكتشين.
على جانب الأصول، اختارت MANTRA أحد المسارات الأثقل، لكنه من الأكثر جاذبية: العقارات. فعلى خلاف أصول RWA من السندات السيادية، التي تمثل أيضًا نقطة قوة لمنصات مثل Star Road، تتطلب أصول RWA العقارية التعامل مع هياكل ملكية وقانونية معقدة خارج السلسلة. وتتعاون MANTRA مباشرةً مع المطور العقاري في دبي MAG، وتخطط لترميز محفظة عقارات فاخرة بقيمة $500M. ويتسم هذا النهج بطموح كبير؛ فإذا أمكن تحويل المنازل الفاخرة في دبي إلى رموز قابلة للتداول على البلوكتشين، فستكون MANTRA قد أثبتت قدرتها على التعامل مع «الأصول المادية غير القياسية والكبيرة»، ما يشكل حصنًا أعمق بكثير من مجرد ترميز السندات السيادية.
وفوق ذلك، أعلنت MANTRA عن خطة واسعة لإعادة شراء رمز $OM في 2025، مع التزام بقيمة على الأقل $25M، وهو سلوك يشبه «إعادة شراء الأسهم» لدى الشركات المدرجة، وقد عزز إلى حد كبير ثقة المستثمرين المؤسسيين في اقتصاديات الرموز الخاصة بها.
يجمع مشهد أعمال MANTRA بوضوح بين «أصول الشرق الأوسط + التكنولوجيا الآسيوية + الامتثال العالمي»:
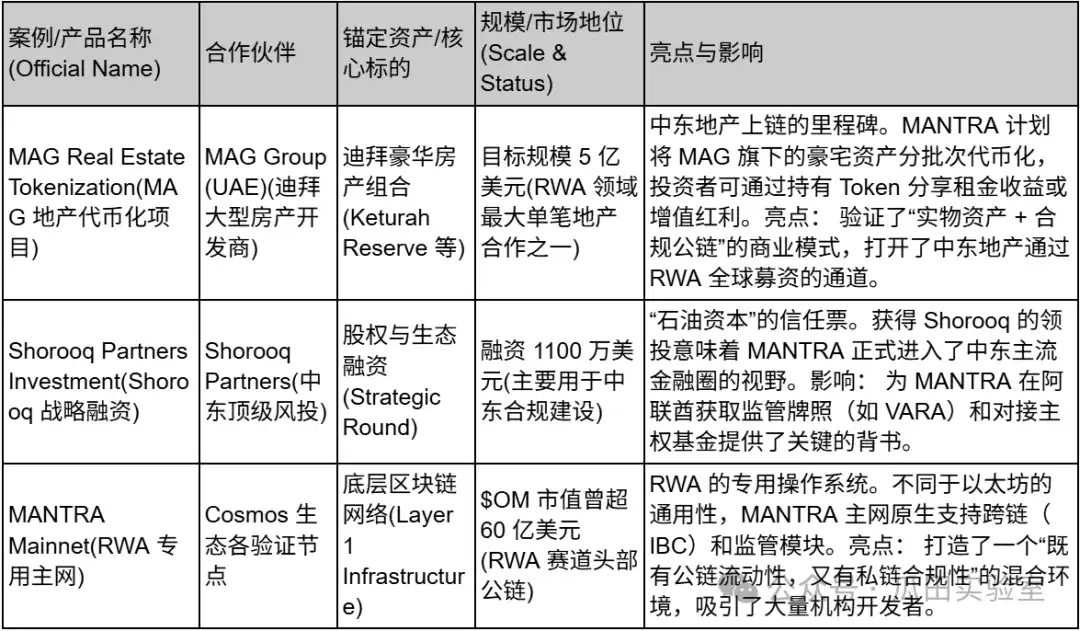
على الرغم من انطلاق MANTRA من هونغ كونغ، فإنها نقلت تركيزها إلى الشرق الأوسط لمواءمة استراتيجيتها للامتثال في مجال RWA. وتمثل MANTRA احتمالًا آخر في سوق RWA: ليس مجرد نقل الأصول إلى السلسلة، بل إنشاء سلسلة مخصصة لهذه الأصول. وبالنسبة إلى المستثمرين المتفائلين بصعود رؤوس الأموال في الشرق الأوسط وآفاق ترميز العقارات، تُعد MANTRA حاليًا النموذج الأبرز لأصول البنية التحتية في هذا المجال.
AlloyX—ربط سيولة DeFi بالأصول الواقعية بوصفها «مجمّعًا هجينًا»
في السردية الأوسع لأصول RWA في هونغ كونغ، إذا كانت HashKey وOSL قد بنتا بنية تحتية «ثقيلة الأصول» تشبه ناسداك أو خزائن البنوك، فإن AlloyX تمثل قوة أخرى أكثر مرونة في سوق RWA — وهي «مجمّع أصيل لـ DeFi».
تؤدي AlloyX، وهي شركة تقنية مالية Web3 تأسست في سان فرانسيسكو بالولايات المتحدة ثم استحوذت عليها شركة الوساطة المدرجة في هونغ كونغ Solowin Holdings (NASDAQ: SWIN)، دورًا فريدًا بوصفها «حلقة وصل بين CeDeFi (مزيج التمويل المركزي واللامركزي)» في مشهد RWA بهونغ كونغ. فهي لا تحتفظ مباشرةً بأصول مادية كبيرة، بل تستخدم تقنية العقود الذكية «لتغليف» أصول الائتمان الموزعة بين سلاسل وبروتوكولات مختلفة في منتجات مالية عالية السيولة، وتقدمها مباشرةً إلى المستثمرين في عالم العملات المشفرة.
يختلف منطق أعمال AlloyX اختلافًا جوهريًا عن منصات التداول التقليدية. فهي في الأساس بروتوكول لتجميع أصول RWA.
في بدايات سوق RWA، كانت الأصول مجزأة: فقد يضطر المستثمرون الراغبون في شراء سندات الخزانة الأمريكية إلى التوجه إلى منصة، بينما عليهم استخدام منصة أخرى للاستثمار في الائتمان الخاص، مع وجود حواجز دخول مرتفعة جدًا. وتعالج AlloyX هذه المشكلة. فقد أنشأت نظام «Vault» معياريًا يمكنه الوصول إلى أصول من بروتوكولات ائتمان متعددة، مثل Centrifuge وGoldfinch وCredix وغيرها. ومن خلال توحيدها في منتجات مرمّزة موحدة، تتيح AlloyX للمستخدمين تخصيص عملات مستقرة مثل USDC بسهولة لأصول الائتمان الواقعية، كما لو كانوا يودعون أموالهم في Yu'E Bao، وهو صندوق لسوق النقد.
بانضمامها رسميًا إلى Solowin Holdings في 2025، أكملت AlloyX تحولًا لافتًا من «بروتوكول DeFi خالص» إلى «شركة رائدة في التقنية المالية المتوافقة». وتشبه AlloyX اليوم ذراعًا لـ Solowin، أي شركة وساطة تقليدية تمتد إلى عالم Web3. وبالاستفادة من ميزة التراخيص المتوافقة في هونغ كونغ، باتت الأصول التقليدية، مثل الأوراق المالية والصناديق، تُوزع عالميًا بصيغة مرمّزة عبر القناة التقنية لـ AlloyX، محققةً فعليًا مبدأ «ملكية الأصول في العالم التقليدي، وإطلاق السيولة في عالم البلوكتشين».
في سوق هونغ كونغ التنافسية، يستند حصن AlloyX أساسًا إلى خلفية مساهميها الفريدة وهيكلها التقني.
أولًا وقبل كل شيء، يشكل دعم شركة مدرجة وضخ مواردها أكبر ميزة تميزها. فباعتبارها شركة تابعة مملوكة بالكامل لشركة Solowin المدرجة في ناسداك، تجاوزت AlloyX معضلة الامتثال التي تواجه مشاريع DeFi العادية. ويمكنها الاستفادة مباشرةً من تراخيص الأنواع 1 و4 و9 الصادرة عن هيئة الأوراق المالية والعقود الآجلة في هونغ كونغ (SFC) والتي تحملها الشركة الأم، لتصميم المنتجات المرمّزة المتعلقة بالأوراق المالية وتوزيعها قانونيًا. ويتوافق نموذج «تجربة DeFi في الواجهة الأمامية + إدارة مخاطر الوساطة المرخّصة في الواجهة الخلفية» تمامًا مع التوجه التنظيمي لـ CeDeFi الذي تروج له هونغ كونغ.
ثانيًا، تمتلك AlloyX قدرة قوية على «قابلية تركيب الأصول». وعلى خلاف مُصدري الأصول الواحدة، تتفوق AlloyX في المزج الخوارزمي لأصول RWA ذات مستويات المخاطر المختلفة، مثل سندات الخزانة الأمريكية منخفضة المخاطر وتمويل التجارة مرتفع المخاطر، لبناء منتجات على السلسلة شبيهة بالسندات المهيكلة. وتتيح هذه القدرة للمستثمرين المؤسسيين تصميم محافظ استثمارية في RWA على السلسلة وفقًا لتفضيلاتهم للمخاطر، ما يثري بدرجة كبيرة استراتيجيات تحقيق الأرباح في سوق RWA.
تركز ممارسات AlloyX التجارية أساسًا على بُعدين: «تجميع الأصول» و«الإصدار المتوافق». وفيما يلي أبرز حالات أعمالها:
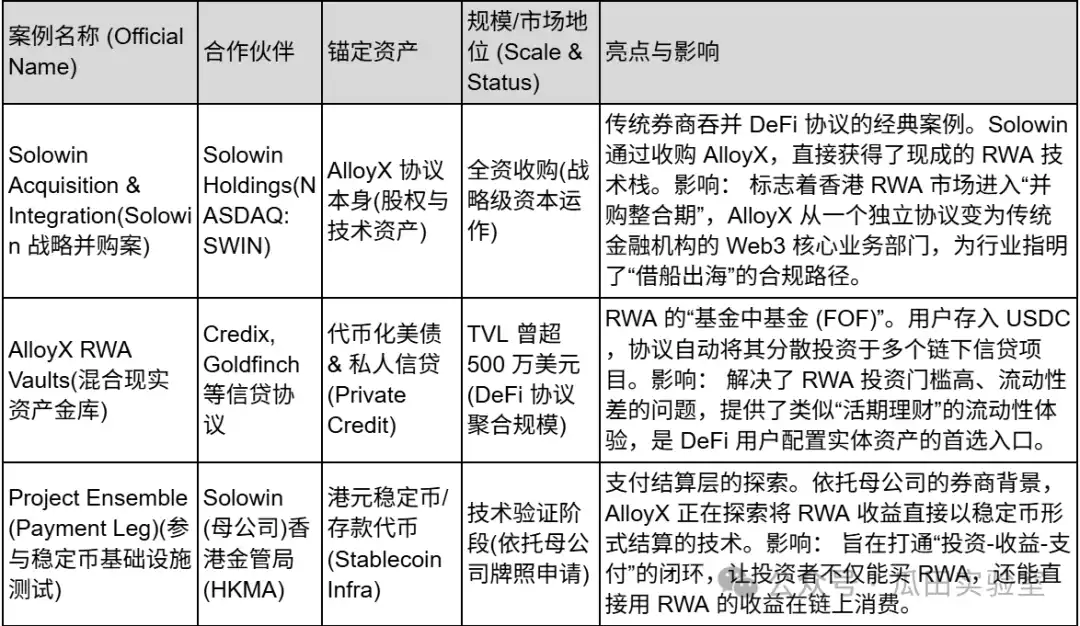
عند استعراض مسار تطور AlloyX، يتضح أنها لا تسعى إلى جذب حركة كبيرة للمنصة، بل تركز على الإدارة الدقيقة لجانب الأصول. وبفضل استحواذ Solowin عليها، أصبحت AlloyX فعليًا «المحرك التقني» للمؤسسات المالية التقليدية في تحولها نحو رقمنة RWA. وقد أثبتت AlloyX للسوق أن RWA ليس حكرًا على العمالقة؛ إذ تستطيع البروتوكولات المدفوعة بالتكنولوجيا أيضًا ترسيخ موقع أساسي داخل المنظومة، ضمن حواجز الامتثال العالية، من خلال التكامل الوثيق مع المؤسسات المرخّصة.
Asseto - مصنع لإنشاء أصول RWA مصمم للمؤسسات
في سلسلة صناعة RWA في هونغ كونغ، تؤدي Asseto دورًا أساسيًا بصفتها منشئ الأصول. فهي تتمركز في أعلى السلسلة، على اتصال مباشر بالاقتصاد الحقيقي.
باعتبارها مشروع البنية التحتية الرائد لـ RWA الذي استثمرت فيه HashKey Group استراتيجيًا، تتمتع Asseto بخلفية «عريقة». وهي لا تتعامل مباشرةً مع المستثمرين الأفراد، بل تركز على حل أصعب مشكلة في «الميل الأول» لـ RWA: كيف يمكن «ترميز» مبنى أو صندوق وتحويله إلى Token متوافق من حيث الهيكل القانوني والمعايير التقنية وإجراءات الامتثال؟
نموذج أعمال Asseto متخصص للغاية، وحواجز الدخول إليه مرتفعة، إذ يخدم أساسًا عمالقة التمويل التقليدي (TradFi) الذين تبلغ قيمة أصولهم عشرات المليارات:
بوابة إصدار أصول RWA: توفر Asseto مجموعة تقنية موحدة تتيح للمؤسسات نقل أصول مثل منتجات سوق النقد والعقارات والقروض الخاصة إلى السلسلة «بنقرة واحدة». ولا تقتصر خدماتها على توفير العقود الذكية، بل تقدم، والأهم من ذلك، خدمات «التغليف القانوني» لضمان امتلاك Token على السلسلة حقًا قانونيًا في الأصول الأساسية بموجب قانون هونغ كونغ.
«خط نقل الأصول» لمنظومة HashKey: باعتبارها شركة استثمرت فيها HashKey، تمثل Asseto مصدرًا رئيسيًا محتملًا لأصول RWA لصالح HashKey Exchange. وتتولى Asseto تنظيم الأصول خارج السلسلة عبر تنقيتها والتحقق النافي للجهالة وترميزها، ثم توزعها على مستثمري السوق الثانوية من خلال قنوات HashKey المتوافقة.
«شريك حالات الاستخدام» للبيئة التجريبية للعملات المستقرة: تتعاون Asseto عن كثب مع عدة مؤسسات تتقدم بطلب للحصول على ترخيص عملة مستقرة في هونغ كونغ، بهدف استخدام أصول RWA أصولًا احتياطية للعملات المستقرة، واستكشاف التطبيق المتقدم المتمثل في «إصدار العملات المستقرة باستخدام السندات الحكومية والنقد المرمّزين».
تكمن الميزة الأساسية لـ Asseto في سوق هونغ كونغ في الموارد المتميزة التي يوفرها هيكل مساهميها:
الدعم التقني ودعم القنوات من HashKey: لا توفر HashKey التمويل فحسب، بل أتاحت أيضًا لـ Asseto استخدام HashKey Chain، وهي بلوكتشين عامة من الطبقة الثانية (L2)، منصةً مفضلة للإصدار. وهذا يعني أن الأصول التي تصدرها Asseto تتمتع أصلًا بإمكانية الوصول إلى أكبر جسر سيولة متوافق في هونغ كونغ.
ضخ الأصول من DL Holdings: لم تستثمر الشركة DL Holdings المدرجة في السوق الرئيسية في هونغ كونغ (1709.HK) في Asseto فحسب، بل وقعت أيضًا اتفاقية استراتيجية لترميز أصول مكاتب العائلات التي تديرها، مثل العقارات التجارية وحصص الصناديق، عبر Asseto. وهذا يعالج مشكلة «نقص الأصول» الأكثر إزعاجًا لمشاريع RWA؛ إذ بدأت Asseto بأصول عالية الجودة من شركة مدرجة.
تتسم حالات Asseto بطابع «مؤسسي» واضح، وتتمحور أساسًا حول العقارات وإدارة النقد:
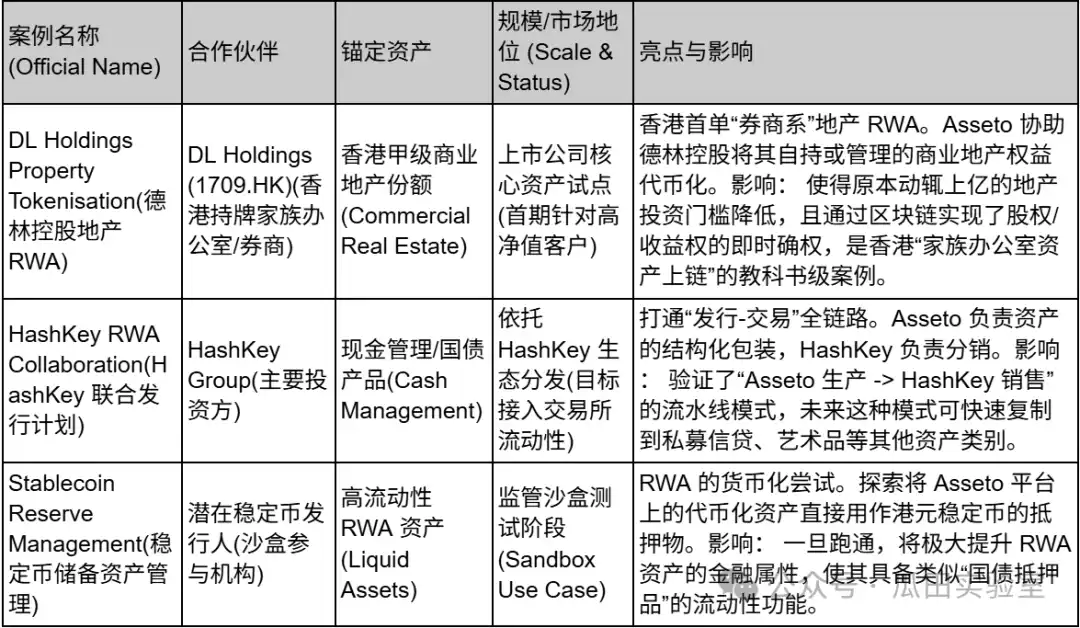
Asseto هي «كيميائية الأصول» في سوق RWA بهونغ كونغ. فهي لا تتعامل مباشرةً مع المستثمرين الأفراد، بل تعمل بعيدًا عن الأضواء، مستخدمةً قوالب قانونية وتقنية متطورة لصهر أصول المؤسسات المالية التقليدية الضخمة والمعقدة وتحويلها إلى رموز مناسبة للتداول في عالم Web3.
FireX—منصة RWA «بمستوى صناعي» تطلق سيولة القدرة الحاسوبية
في سوق RWA في هونغ كونغ، تتعامل الغالبية العظمى من المنصات مع «الأصول الورقية»، مثل السندات والأسهم، بينما تركز FireX على «الأصول الإنتاجية».
FireX هي منصة تداول أصول العالم الحقيقي (RWA) بمستوى مؤسسي، وتتمحور روايتها الأساسية حول «تحويل القدرة الإنتاجية الأساسية لبيتكوين إلى أصول مالية (قدرة الحوسبة)». ومن خلال شراكتها مع مزودي بنية تحتية من الطراز الأول مثل Bitmain، تجمع FireX مراكز البيانات وكيانات تعدين العملات الرقمية المنتشرة حول العالم (في الولايات المتحدة وكندا وكازاخستان وغيرها) ضمن توكنات RWA قابلة للتداول على السلسلة. وبالنسبة إلى المستثمرين، فإن شراء منتجات RWA من FireX يعني أساسًا شراء «حقوق التدفقات النقدية المستقبلية» لحاسوب فائق يعمل بالفعل.
يرتكز منطق أعمال FireX على نموذج رأسي متكامل، يعالج التباين بين «ضعف السيولة» في التعدين التقليدي و«افتقار رأس المال في Web3 إلى إيرادات مادية مستقرة»:
معدل التجزئة كأصل: تحوّل FireX جهاز «S21e Hyd miner» المادي ومعدل التجزئة الذي يولّده (288 TH/s) إلى أصل على السلسلة. وهذا يعني أن المستخدمين يستطيعون امتلاك معدل التجزئة والحصول على مكافآت تعدين بيتكوين من دون الحاجة إلى إنشاء منشآت التعدين الخاصة بهم أو صيانتها.
شبكة عالمية للمراجحة في الطاقة: FireX ليست مجرد منصة تداول، بل تدعمها شبكة واسعة من البنية التحتية المادية. فهي تمتلك مراكز بيانات أو أبرمت شراكات معها في مواقع مثل تكساس بالولايات المتحدة، وكيبيك في كندا، وإثيوبيا، ويبلغ عددها أكثر من 30. وهي تمارس فعليًا المراجحة العالمية في الطاقة؛ إذ تبحث عن أرخص كهرباء، وتحولها إلى بيتكوين، ثم توزع العوائد عبر RWA.
بوابة لتوزيع الأصول المتعددة: إلى جانب قوة تعدين بيتكوين التي تشكل جوهر أعمالها، تشمل رؤية FireX أيضًا أسهمًا عالمية عالية الجودة (مثل NVDA وMSFT)، وأسهمًا في شركات ما قبل الطرح العام الأولي، وأصول RWA المرتبطة بقدرة الحوسبة للذكاء الاصطناعي. وتهدف إلى إنشاء سلة شاملة لتوزيع الأصول تشمل «العالم الرقمي والعالم المادي».
على عكس بروتوكولات البرمجيات البحتة، تستند الميزة التنافسية المستدامة لـ FireX إلى «الأجهزة» الثقيلة و«علاقات المنظومة»:
حجم الأصول المادية القابل للتحقق: نشرت FireX حتى الآن أكثر من 5,000 من خوادم الحوسبة الفائقة، وتدير قدرة تعدين تتجاوز 1,000 PH/s، وتبلغ قيمة أصولها على السلسلة أكثر من 20M دولار. ويوفر هذا الحجم المادي «المرئي والملموس» الضمان الائتماني الأساسي لـ RWA، من حيث حقوق ملكية العملاء وتشغيل الأصول الحقيقية.
شبكة منظومة من الطراز الأول: وفقًا للإفصاحات، تضم شبكة شركاء FireX عملاق التعدين BITMAIN، ومجمع التعدين Antpool، إلى جانب Binance وCoinbase وTether ومؤسسات رائدة أخرى. وتضمن قدرتها على دمج الموارد عبر سلسلة الصناعة بأكملها، من «إنتاج أجهزة التعدين إلى التعدين ومنصة التداول والعملات المستقرة»، استقرار إمدادات أصولها وميزتها من حيث التكلفة المنخفضة (مثل عدم وجود رسوم للأرفف أو رسوم للخدمات).
تصميم منتجات ذات توقعات عوائد مرتفعة: خلال دورة السوق الصاعدة لبيتكوين، تُظهر منتجات RWA المرتبطة بقدرة التعدين لدى FireX مرونة عالية جدًا في العوائد. ووفقًا لحسابات منتجها S21e Hyd، قد يقترب العائد على الاستثمار (ROI) من %100، في ظل افتراض متفائل بوصول سعر بيتكوين إلى $150,000. وهذا أكثر جاذبية من منتجات RWA التقليدية المدعومة بالسندات الحكومية.
يركز نشاط FireX بدرجة كبيرة على «توريق قدرة التعدين» و«توزيع الأصول عالميًا»:
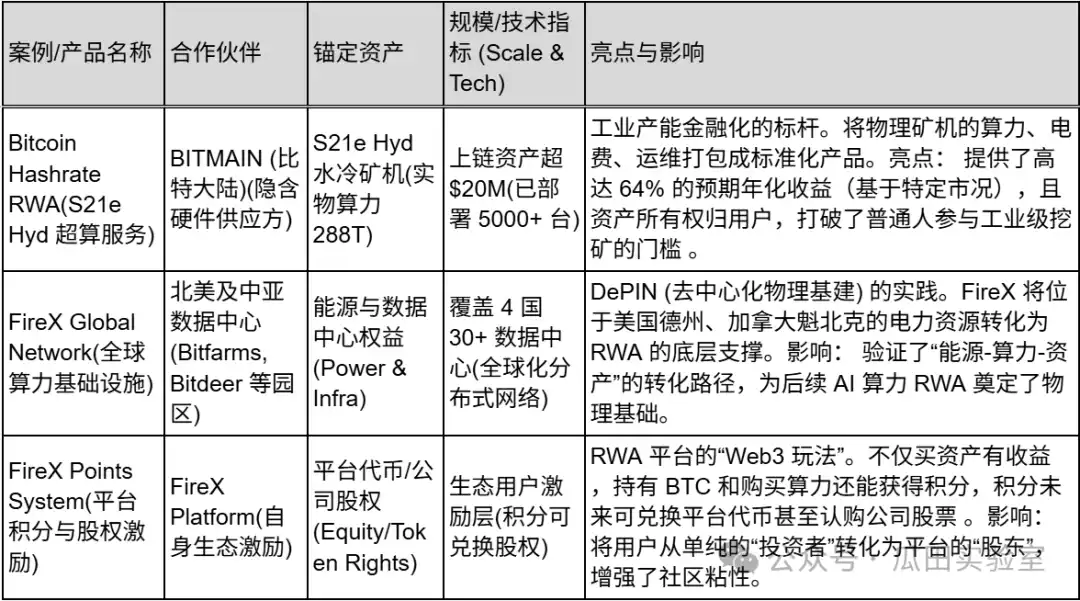
تُعد FireX «صناعيًا صلبًا» في قطاع RWA. فهي تبتعد عن نموذج «النبيذ القديم في زجاجة جديدة» البسيط للأصول المالية التقليدية (مثل السندات الحكومية)، وتوفر، من خلال «التغليف في صورة أوراق مالية» لأصول رقمية أصلية مثل قدرة تعدين بيتكوين، طبقة إيرادات أساسية يدعمها هدير الآلات واستهلاك الطاقة الفعليان في عالم Web3.
سردية ثنائية: مقارنة متعمقة بين سوقَي RWA في هونغ كونغ والولايات المتحدة
إذا كان عام 2024 عام التحقق من مفهوم RWA، فسيكون عام 2025 العام الذي يتشعب فيه هيكل سوق RWA العالمي. وفي المشهد العالمي لـ RWA، تمثل الولايات المتحدة وهونغ كونغ مسارين تطوريين مختلفين بوضوح، لكنهما متقابلان كصورتين في مرآة.
تعتمد الولايات المتحدة على ابتكارات DeFi المحلية وهيمنة الدولار الأمريكي لتصبح «المصنع العملاق» لأصول RWA؛ أما هونغ كونغ، مستفيدة من ميزتها المؤسسية الفريدة وموقعها الجيوسياسي، فقد أصبحت «المتجر المتخصص الفاخر» و«مركز التوزيع» لأصول RWA.
1. الفلسفة التنظيمية: «تسامح تقوده إجراءات الإنفاذ» مقابل «بيئة اختبار تقودها الموافقات»
الولايات المتحدة: قواعد الغابة من القاعدة إلى القمة
نما سوق RWA في الولايات المتحدة بسرعة في المنطقة الرمادية التنظيمية. وعلى الرغم من تراجع حدة البيئة التنظيمية بعد تولي إدارة ترامب السلطة في عام 2025، فإن المنطق الأساسي لا يزال قائمًا على «التنظيم عبر الإنفاذ» و«أولوية DeFi».
السمات: تبدأ المشاريع الأمريكية (مثل Ondo وCentrifuge) في الغالب بصيغة منظمات مستقلة لامركزية (DAO) أو بروتوكولات لامركزية، سعيًا أولًا إلى تحقيق الحجم والابتكار التقني، ثم تستخدم هياكل قانونية معقدة (مثل العزل الخارجي عبر SPV) للتحايل على تصنيف الأوراق المالية لدى SEC.
المزايا: سرعة ابتكار عالية للغاية، وإمكانية إنشاء الأصول عبر smart contracts من دون الحاجة إلى موافقات الترخيص، مع سهولة ابتكار منتجات استثنائية ذات وفورات حجم قوية مثل BlackRock BUIDL.
العيوب: مخاطر قانونية كبيرة في المناطق الرمادية؛ فعندما يتعلق الأمر بالتوزيع عبر الحدود أو المستثمرين غير المعتمدين (الأفراد)، تواجه المشاريع مخاطر امتثال عالية للغاية.
هونغ كونغ: تصميم من القمة إلى القاعدة
تسلك هونغ كونغ مسارًا معاكسًا تمامًا، يقوم على «نظام تحركه التراخيص». فمن حصول HashKey على تراخيص منصة التداول إلى اعتماد Star Road على أرقام 1 و4 و9 التابعة لـ Fosun Wealth، تجري كل خطوة من خطوات RWA في هونغ كونغ تحت أنظار SFC وHKMA.
السمات: «لا ترخيص، لا RWA». يجب أن تعمل جميع المشاريع (مثل OSL وHashKey) ضمن البيئة التجريبية Project Ensemble أو في إطار الأوراق المالية القائم. فالجهات التنظيمية ليست حكامًا فحسب، بل تؤدي أيضًا دور «مديري المنتجات» (مثل توجيه تصميم الودائع المرمّزة).
المزايا: درجة عالية للغاية من اليقين. فبمجرد الموافقة على منتج (مثل المنتج المرمّز لصندوق Huaxia)، يمكنه الارتباط قانونيًا بالنظام المصرفي وأموال المستثمرين الأفراد، مستفيدًا من دعم المؤسسات المالية التقليدية.
العيوب: أدت صعوبة دخول السوق وارتفاع تكاليف الامتثال (أكثر من $800,000 لكل مشروع) إلى خنق الابتكار من القاعدة، ما جعل معظم المشاركين في السوق «لاعبين كبارًا» أو «اتحادات».
2. هيكل السوق: «DeFi خالص» مقابل «اتحادات تقليدية»
الولايات المتحدة: موطن رأس المال الأصلي لـ DeFi
يتسم هيكل سوق RWA في الولايات المتحدة بأنه «DeFi متوافق مع TradFi». وتأتي مصادر التمويل الرئيسية من الحيتان على السلسلة التي تمتلك USDC/USDT، وخزائن DAO، وصناديق التحوط في العملات الرقمية. وعادة ما يقود فرق المشاريع خبراء تقنيون لا يفضلون الإجراءات غير المتصلة بالإنترنت والمعقدة، ويسعون إلى ترميز كل شيء (بما في ذلك السندات الحكومية) على هيئة توكنات ERC-20، ثم استخدامها كضمان على Uniswap أو Aave.
نموذج نموذجي: بروتوكولات مثل MakerDAO أو Compound، التي تشتري سندات الخزانة الأمريكية عبر وحدة RWA لتوفير دعم العوائد للعملات المستقرة.
هونغ كونغ: التحول الرقمي للاتحادات التقليدية
يتسم هيكل سوق RWA في هونغ كونغ بأنه «تكيف TradFi مع Web3 من الأعلى إلى الأسفل». وتأتي مصادر التمويل الرئيسية من المكاتب العائلية، والأفراد ذوي الملاءة المالية العالية، وخزائن الشركات التي تسعى إلى تنويع الاستثمارات. وغالبًا ما تتمتع فرق المشاريع بخبرة عميقة في قطاعاتها (مثل موارد قدرة التعدين وراء FireX، ورأس المال الصناعي لـ Fosun وراء Star Road، وصناديق العقارات وراء Asseto).
نموذج نموذجي: استراتيجية «Web5» التي طرحتها Star Road Technology هي المثال الأوضح؛ إذ تستخدم تقنية Web3 لخدمة عملاء Web2 الحاليين. ولا تتمثل RWA في هونغ كونغ في ابتكار أصول جديدة، بل في جعل «الأموال القديمة» تبدو عصرية وآمنة.
3. نطاق الأصول والمشاريع: «سندات خزانة معيارية» مقابل «أصول مهيكلة غير معيارية»
الولايات المتحدة: هيمنة أحادية لسندات الخزانة
يتركز نحو %80 من TVL في سوق RWA الأمريكية في «سندات الخزانة الأمريكية المرمّزة». وهي الضمانات الأكثر معيارية وسيولة، والأسهل قبولًا لدى بروتوكولات DeFi. وتركز معظم مشاريع RWA الأمريكية على معدلات الرسوم والتسوية في T+0.
هونغ كونغ: بيئة اختبار للأصول المتنوعة
نظرًا إلى القيود التي يفرضها حجم السوق، لم تستطع هونغ كونغ منافسة الولايات المتحدة في مجال سندات الخزانة الأمريكية البحتة، لذا اتجهت نحو «التميّز» و«تحويل الأصول إلى أصول ملموسة».
تحويل الأصول إلى منتجات ملموسة وRWA صناعية: تغلّف FireX قدرة تعدين بيتكوين والطاقة في صورة RWA، في ابتكار «صناعي صلب» فريد في هونغ كونغ يستفيد من ميزة آسيا في سلسلة إمداد التعدين العالمية.
العقارات والأصول البديلة: تركز Mantra (رغم وجود مقرها في دبي، فإن جذورها عميقة في آسيا) وAsseto على العقارات المهيكلة والائتمان الخاص وغيرها من الأصول غير المعيارية. وتتميز هونغ كونغ بقدرتها على التعامل مع ملكية الأصول المعقدة خارج السلسلة (مثل الأصول التي تتولى Star Road التعامل معها).
تطوير البنية التحتية: لا تقتصر مهمة OSL وHashKey على التعامل مع الأصول، بل توفران أيضًا مجموعة متكاملة من البنية التحتية تشمل «منصة التداول + الحفظ + SaaS»، بما يعكس طبيعة هونغ كونغ كمركز مالي ومقدم للخدمات.
توصيات بشأن الأصول والشركات في البر الرئيسي للصين التي تصدر RWA في هونغ كونغ
في ضوء التشديد التنظيمي المتزايد في الآونة الأخيرة، أُغلقت فعليًا نافذة إصدار RWA عبر نموذج «أصول/فريق من البر الرئيسي + كيان في هونغ كونغ» أمام الشركات ذات الخلفيات المرتبطة بالبر الرئيسي (من حيث المساهمين والفرق والكيانات التشغيلية). ولا يقتصر الأمر على زيادة صعوبة الامتثال، بل يشمل تحولًا من «منطقة رمادية» إلى وضع ينطوي على «مخاطر عالية للتورط الجنائي».
في 28/11/2025، وخلال اجتماع لبنك الشعب الصيني و13 إدارة أخرى، جرى التأكيد بوضوح على أن العملات المستقرة تُعد عملات افتراضية، ولا تتمتع بصفة العملة القانونية، وأن الأنشطة المرتبطة بها أنشطة مالية غير قانونية. وهذا يقطع فعليًا أهم ركائز RWA، أي «تسوية المدفوعات». فعادة ما تُسوّى عوائد RWA بالعملات المستقرة (USDT/USDC)، التي صُنفت الآن على أنها غير قانونية. وفي 05/12/2025، ورد في تحذير بشأن المخاطر صادر عن سبع جمعيات صناعية كبرى أن إصدار RWA يعادل في جوهره إصدار توكنات للمرة الأولى، وأن الاستثمار في RWA يُصنف نشاطًا غير قانوني وجزءًا من التمويل العام غير القانوني.
في هذه البيئة التنظيمية، تواجه شركات البر الرئيسي التي تصدر RWA في هونغ كونغ عوائق على ثلاثة مستويات:
أ. الامتداد «طويل الذراع» للاختصاص القانوني (تنظيم شامل)
كان نموذج التشغيل السابق يقوم على إنشاء شركة ذات غرض خاص (SPV) في هونغ كونغ، مع اقتصار دور الشركة الأم في البر الرئيسي على تقديم الدعم التقني أو الخدمات الاستشارية. لكن «جدار العزل» هذا لم يعد فعالًا.
الاختصاص الإقليمي: حتى إذا كان الكيان المُصدر مقره في هونغ كونغ، فإن المستفيد الحقيقي النهائي أو المديرين التنفيذيين أو الفريق التقني، إذا كانوا في البر الرئيسي، يُعدون بموجب اللوائح الجديدة «مساهمين في أنشطة مالية غير مشروعة».
المسؤولية عن التواطؤ: شددت السياسة الصادرة في ديسمبر خصوصًا على مكافحة سلسلة الصناعة بأكملها. وقد تنتهك الكيانات (والأفراد) في البر الرئيسي التي تقدم خدمات التطوير التقني أو التسويق أو استقطاب المستخدمين أو تسوية المدفوعات أو حتى السيولة لمشاريع RWA في الخارج جريمة ممارسة أعمال تجارية غير قانونية أو جريمة المساعدة على أنشطة مرتبطة بشبكات المعلومات (المساعدة على الجرائم الإلكترونية).
ب. «قطع» جانب الأصول
أكثر ما يطمح إليه سوق RWA في هونغ كونغ هو الأصول المادية عالية الجودة في البر الرئيسي (مثل حقوق إيرادات محطات الطاقة الشمسية وإيجارات العقارات التجارية).
قيود إخراج الأصول: بما أن RWA صُنفت نشاطًا ماليًا غير مشروع، فإن تغليف الأصول المحلية لتمويلها في الخارج عبر RWA يثير شبهات الاتجار غير القانوني بالعملات الأجنبية وهروب رؤوس الأموال.
تحدي إثبات ملكية الأصول: لا يعترف القانون المحلي بالتوكنات على السلسلة كإثبات لملكية الأصول المحلية. وإذا تخلف مشروع عن السداد، فلن يحظى المستثمرون في الخارج الذين يحملون التوكنات ويلجؤون إلى محاكم البر الرئيسي لإنفاذ حقوقهم على الأصول بالدعم (بسبب مخالفة النظام العام والأحكام الإلزامية).
ج. «حصار» جانب التمويل
عرقلة إعادة الأموال: حتى إذا جمعت USDT/USDC في هونغ كونغ، فلن تتمكن هذه الأموال من التدفق إلى كيانات البر الرئيسي عبر القنوات المصرفية الاعتيادية لتمويل التنمية الاقتصادية الفعلية (إذ سترفض البنوك الأموال المرتبطة بـ«أعمال العملات الافتراضية»).
الخط الأحمر للتسويق للمستثمرين في البر الرئيسي: يُحظر التسويق للمواطنين الصينيين. فإذا كانت مذكرة طرح منتج RWA (PPM) متاحة باللغة الصينية، أو تضمنت الجولات الترويجية عناوين IP في البر الرئيسي، فسيتجاوز ذلك الخطوط الحمراء التنظيمية مباشرة.
وفقًا لما يرد في السوق، شهد سوق RWA في هونغ كونغ رد فعل قويًا منذ 28/11. وقد عُلّق أو أُلغي نحو %90 من مشاريع استشارات RWA المرتبطة بالبر الرئيسي، كما شهدت أسعار أسهم الشركات المدرجة في هونغ كونغ والمرتبطة بمفاهيم RWA (ولا سيما الشركات التي لديها شركات أم في البر الرئيسي، مثل Meitu وSinoMedia وBoyaa Interactive وغيرها) انخفاضًا ملحوظًا.
لذلك، تواجه الشركات التي تعمل بالكامل في البر الرئيسي (فريق في الصين وأصول في الصين) ولا تزال ترغب في المشاركة في إصدار توكنات RWA مخاطر عالية للغاية. فهي لا تستطيع الامتثال للوائح فحسب، بل تواجه أيضًا مسؤولية جنائية. ومن المستحسن التخلي عن سردية ترميز RWA، والعودة إلى الأوراق المالية التقليدية المدعومة بالأصول (ABS)، أو إصدار سندات تقليدية في هونغ كونغ.
أما الشركات العاملة بالكامل خارج البر الرئيسي (فريق عالمي وأصول عالمية)، فما زال ذلك ممكنًا نظريًا، لكنه يتطلب فصلًا على المستويين المادي والقانوني، على سبيل المثال:
فصل الموظفين: يجب ألا يكون أعضاء الفريق الأساسي وحاملو الحصص الرئيسيون في البر الرئيسي.
فصل الأصول: يجب أن تكون الأصول الأساسية خارجية (مثل سندات الخزانة الأمريكية والعقارات في الخارج)، وألا تكون أصولًا محلية.
فصل الأسواق: تطبيق KYC صارم، وحظر عناوين IP في البر الرئيسي بوسائل تقنية، والامتناع عن أي ترويج على الإنترنت باللغة الصينية المبسطة.
الخلاصة والتوقعات: مسار هونغ كونغ من «الهوس» إلى «الأصول»
بالنظر إلى عام 2025، خضع سوق RWA في هونغ كونغ لاختبار ضغط شبه قاسٍ. فمن التوقعات الكبيرة عند إطلاق Project Ensemble في مطلع العام، إلى اندفاع الأموال في منتصفه، ثم التجميد وإعادة الهيكلة اللذين أشعلهما تشديد اللوائح في البر الرئيسي عند نهاية العام، اكتملت عبر هذه العملية، رغم آلامها، إعادة صياغة عميقة للسوق.
بعد العاصفة، غادر المضاربون، وبقيت الركائز السبع التي حللناها بالتفصيل في المقال:
حافظت HashKey وOSL على الحد الأدنى من التداول والحفظ المتوافقين مع اللوائح، وأصبحتا «مرافق خدمية» لقطاع Web3 في هونغ كونغ؛
وأظهرت Star Road وAsseto إمكانية استخدام المؤسسات المالية التقليدية لـ RWA لإتاحة الأصول القائمة؛
وأبرزت FireX قدرة هونغ كونغ الفريدة على وصل الصناعات المادية (قدرة الحوسبة/الطاقة) بالتمويل الرقمي؛
وقدمت Mantra وAlloyX للسوق بنية تحتية أساسية ضرورية قائمة على بلوكتشين، وتجميعًا لسيولة DeFi.
في توقعات عام 2026، ستشهد سوق RWA في هونغ كونغ الاتجاهات الرئيسية الثلاثة التالية:
1. التحول من «التداول الداخلي» إلى «التداول الخارجي»: مع تشديد قنوات التمويل من البر الرئيسي، ستودع هونغ كونغ تمامًا التصور الرمادي القائم على «مساعدة رأس المال من البر الرئيسي على الخروج إلى الخارج». وستأتي الزيادة المستقبلية أساسًا من «أصول عالمية وتوزيع عبر هونغ كونغ». أي استخدام قنوات هونغ كونغ المتوافقة مع اللوائح لتغليف سندات الخزانة الأمريكية وعقارات دبي (كما في دراسة حالة Mantra) أو قدرة الحوسبة العالمية (كما في دراسة حالة FireX)، ثم بيعها للمستثمرين المؤسسيين في جنوب شرق آسيا والشرق الأوسط واليابان وكوريا الجنوبية. وستصبح هونغ كونغ «موجهًا ماليًا خارجيًا» حقيقيًا.
2. تلاشي الحدود بين RWA وDeFi (CeDeFi): لم تعد «الأصول على السلسلة» وحدها مربحة. فالمرحلة التالية من المنافسة ستتمحور حول «قابلية التركيب». وسنرى مزيدًا من المجمعات، مثل AlloyX، تستخدم الصناديق المرمّزة من Star Road كضمان لإصدار عملات مستقرة أو للاستفادة من الرافعة المالية على السلسلة. وستصبح أصول CeFi المتوافقة مع اللوائح «قطع ليغو» أساسية وعالية الجودة لبروتوكولات DeFi.
3. العملات المستقرة بوصفها ساحة المعركة الأخيرة لـ RWA: تؤدي جميع معاملات RWA وتسوياتها في نهاية المطاف إلى العملة. ومع تطبيق لوائح العملات المستقرة في هونغ كونغ، ستصبح «العملات المستقرة المدرة للفائدة» (العملات المستقرة المدعومة بأصول RWA) أكبر منتج منفرد في قطاع RWA. ومن يستطيع الهيمنة على حالات استخدام إصدار RWA (مثل تسوية إيرادات التعدين لدى FireX وتوزيع إيجارات العقارات لدى Asseto) سيمتلك سلطة إصدار عملة مستقرة مرتبطة بدولار هونغ كونغ/الدولار الأمريكي.
لم تنتهِ قصة RWA في هونغ كونغ؛ فهي لم تتجاوز سوى مقدمة «ريادة الأعمال من القاعدة»، ودخلت الآن صلب «المنافسة المؤسسية». وفي هذه المرحلة الجديدة، لم يعد الامتثال عبئًا، بل أصبح الأصل الأهم؛ ولم تعد التقنية حيلة دعائية، بل وسيلة لبناء الثقة. وتعيد هونغ كونغ، المدينة التي تتطور دائمًا في خضم الأزمات، تعريف نفسها بوصفها مركزًا ماليًا للعصر الرقمي.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً

تحليل 唐华斑竹 لزيادة حصة حجم تداول BTC الفوري في Gate

تريهاوس توسع سوق قروض tETH عبر Compound V3

أصل آر. كيوساكي يسجل أعلى مستوى له على الإطلاق، وليس بيتكوين أو الذهب أو الفضة

مقالة معمّقة تكشف احتيال TVL في BTCFi وتشرح تقرير «إثبات TVL» من Nubit

فورتتيود تبيع 8.3 مليون دولار من زكاش المستعار لتمويل توسعها في التعدين

بنك أمريكا: لا يزال يتوقع رفع أسعار الفائدة في أكتوبر، وزيادة توقعات مؤشر التضخم "المفضل" لدى الاحتياطي الفيدرالي

دراسة تجد 188 مليار دولار في أموال عالية المخاطر مرتبطة بتبادلات العملات المشفرة

تقرير أمان Web3 لشهر سبتمبر: 48 حادثة أمان رئيسية، والأموال المسروقة تتجاوز 760 مليون دولار

إيرادات Papertrade تتجاوز Circle؟ في الواقع، إنها مجرد "آلة حصاد الانهيارات"

مخطط Pearl للقوة الحاسوبية: لا يتم القضاء على عمال المناجم غير المفيدين، بل يتم استبعادهم بشكل طبيعي من خلال القوانين الاقتصادية

احتيال مزدوج: المحتالون يعودون ليقولوا "سأساعدك في استرداد خسائرك"

Ripple تفتح أبواب وول ستريت أمام سوق Hyperliquid البالغ 59 مليار دولار
تطبيق قواعد MSCI الجديدة، دخول 14 شركة تشفير إلى قائمة التأثير المحتمل

G7، الذكاء الاصطناعي والعملات المستقرة: ثلاثة مجالات للعمل على العملات المستقرة تجاهلها وزراء المالية
ماذا تعني مواصفات تسلا رودستر الجديدة لأسهم تسلا (TSLA)؟
استكشف مواصفات تسلا رودستر الجديدة، ومبالغ الحجز، وخطة بدء الإنتاج في 2028، وما قد يعنيه الكشف عن السيارة لأسهم تسلا وأرباحها المستقبلية.
توقعات سعر Quant (QNT) للفترة 2026–2030: هل يمكن لتبني البنوك أن يدفعه للعودة إلى $500؟

سبوت تجمع 2 مليون دولار لتقديم قروض بفائدة 0% على سولانا

RWA الأسبوعية: مجموعة Ant Group وHSBC تختبر الدفع بالتوكنات؛ روبن هود تستكشف ETF المدارة بشكل نشط بالتوكنات
الرقائق والذكاء الاصطناعي وبيتكوين: قراءة شهية المخاطرة بين الأسواق بعد أسبوع متقلب

هل الرقم القياسي للبيتكوين أقرب مما تعتقد؟ هذه المؤشر يكشف كل شيء

حجم تداول مزيف بقيمة 600 مليون دولار يكشف أسطورة "آلة الحقيقة" في أسواق التنبؤ

الوجه الآخر للذكاء الاصطناعي: لماذا بدأت وول ستريت تفقد الثقة في الرقائق

آسيا تتعافى بعد تصفية شركات التكنولوجيا: ما الذي تغير في 24 ساعة
مراجعة WEEX TradFi الأسبوعية: عقود أشباه الموصلات تتراجع بينما ترتفع Apple وCoinbase
مراجعة WEEX TradFi الأسبوعية: عقود الرقائق تتراجع مقارنةً بـ SPY مع ارتفاع Apple وCoinbase. قارن العوائد ونشاط الشراء ومخاطر منتجات ETF ذات الرافعة المالية.
موسم العملات البديلة؟ لماذا تفوقت %63 على بيتكوين (BTC) بينما ظل وسيط العوائد على WEEX مستقراً
المراجعة الأسبوعية للعملات البديلة على WEEX: تفوقت %63 على بيتكوين، بينما ظل وسيط العوائد مستقراً. تعرّف على القوة النسبية وحدود قوائم المتصدرين وإشارات موسم العملات البديلة.
التوقعات الأسبوعية لبيتكوين (BTC): تراجع السعر مع تباين قراءات الشراء الفوري والآجل على WEEX
نظرة أسبوعية على بيتكوين استنادًا إلى بيانات WEEX: مقارنة الأسابيع المكتملة وغير المكتملة، وقراءات الشراء الفوري مقابل العقود الآجلة، وحدود ما يمكن استنتاجه عن مراكز المتداولين.

50 مليار دولار من البيتكوين تم احتجازها، هل يجب أن تعود عائدات الزيادة إلى الضحايا أم الحكومة البريطانية؟
مشروع يرغب في العيش 100 عام، سلم امتحان الفريق إلى المجتمع

شركة Payward الأم لشركة Kraken تستحوذ على الشركة الأم لبنك Saldo بهدف الحصول على ترخيص مصرفي في الاتحاد الأوروبي

سوق الإقراض الأصلي للبيتكوين في Aave يثير عجزًا في تجمع WBTC
تحليل 唐华斑竹 لزيادة حصة حجم تداول BTC الفوري في Gate
تريهاوس توسع سوق قروض tETH عبر Compound V3
أصل آر. كيوساكي يسجل أعلى مستوى له على الإطلاق، وليس بيتكوين أو الذهب أو الفضة
مقالة معمّقة تكشف احتيال TVL في BTCFi وتشرح تقرير «إثبات TVL» من Nubit
فورتتيود تبيع 8.3 مليون دولار من زكاش المستعار لتمويل توسعها في التعدين
بنك أمريكا: لا يزال يتوقع رفع أسعار الفائدة في أكتوبر، وزيادة توقعات مؤشر التضخم "المفضل" لدى الاحتياطي الفيدرالي
المحتويات
أحدث المقالات


أحدث إضافات العملات على WEEX


