
Los gigantes tradicionales se apresuran a ingresar a los dólares digitales, Yvonne Chia de USDD explica por qué el acceso 24/7, la autogestión y el rendimiento transparente dan a las stablecoins descentralizadas una ventaja que los bancos no pueden rep...

 Prefiérenos en Google


Los gigantes tradicionales se apresuran a ingresar a los dólares digitales, Yvonne Chia de USDD explica por qué el acceso 24/7, la autogestión y el rendimiento transparente dan a las stablecoins descentralizadas una ventaja que los bancos no pueden replicar.
20 de noviembre -- Road Town, Totorla, Islas Vírgenes Británicas -- El protocolo de stablecoin descentralizada USDD está acelerando su utilidad multichain a través de TRON, Ethereum y BNB Chain, combinando el rendimiento automatizado de sUSDD a través de su Smart Allocator con transferencias GasFree sin TRX, mientras los gigantes financieros tradicionales compiten por construir rieles de stablecoin.
En una reciente entrevista de la industria con el socio de intercambio instantáneo ChangeNOW, Yvonne Chia, jefa de comunicaciones de USDD, delineó por qué la autogestión, la liquidación 24/7 y las reservas transparentes en cadena dan a los dólares digitales descentralizados una ventaja estructural sobre las alternativas emitidas por bancos.
1. Acceso sin permisos vs. Cuentas restringidas
Para miles de millones de personas en todo el mundo, abrir y mantener una cuenta bancaria tradicional aún implica papeleo, requisitos de saldo mínimo, restricciones geográficas y retrasos en la aprobación. Incluso cuando los bancos integran rieles de stablecoin tras bambalinas, esos servicios siguen estando restringidos por muros de cumplimiento heredados y control de intermediarios.
Las stablecoins nativas de criptomonedas invierten ese modelo. Como destacó Yvonne Chia durante la entrevista:
"Compara esto con una stablecoin como USDD, donde todo lo que necesitas es un teléfono, una conexión a internet que funcione, puedes comenzar una billetera de inmediato y tienes acceso a tus fondos de inmediato."
Con USDD, los usuarios pueden acceder y gestionar sus dólares digitales directamente a través de sus propias billeteras, sin depender de intermediarios financieros tradicionales.
Esto representa un cambio fundamental en el acceso financiero: los usuarios ya no están limitados a los servicios, horarios de operación o estructuras de cuentas de una sola institución. En cambio, tienen la libertad de mantener, gestionar y transferir sus activos en sus propios términos.
La autogestión también otorga a los usuarios una mayor autonomía sobre sus decisiones financieras. Pueden elegir qué billeteras usar, a dónde transferir sus activos y con qué aplicaciones descentralizadas compatibles interactuar, sin necesidad de enrutar cada transacción a través de una institución financiera centralizada.
Con USDD, los dólares digitales de los usuarios pueden moverse con ellos a través de un ecosistema de blockchain abierto, en lugar de permanecer atados a un banco o proveedor de servicios particular.
2. Liquidación global 24/7 vs. "Horarios bancarios"
Las redes de pago heredadas aún operan con horarios de décadas: cortes de fin de semana, feriados bancarios y retrasos en la liquidación transfronteriza de varios días acompañados de altas tarifas de transferencia.
Las redes de blockchain nunca cierran. Ya sea un domingo por la noche o un día festivo, USDD se mueve globalmente sin depender de los horarios de operación bancaria tradicionales o ventanas de liquidación.
"Podemos realizar transferencias 24/7 y no estamos limitados a ningún horario bancario tradicional. Así que creo que, de alguna manera, las stablecoins no solo están convirtiéndose en bancos, sino que están superando lo que los bancos tradicionales pueden ofrecer a los usuarios."
Para hacer que las transferencias diarias sean aún más fluidas que las aplicaciones fintech, USDD introdujo la integración GasFree en TRON, permitiendo a los usuarios en billeteras compatibles pagar tarifas de red directamente en USDD sin necesidad de mantener TRX.
Esto elimina otra barrera práctica para la adopción de stablecoins: tener que adquirir y mantener un token de gas separado solo para transferir dólares digitales. Con GasFree, los usuarios elegibles pueden pagar aproximadamente 0.5 USDD por transacción, en comparación con alrededor de 1.5 USDT para una transferencia estándar de USDT bajo las condiciones de tarifa referenciadas.
Estas mejoras son importantes porque la utilidad de una stablecoin no se determina solo por su paridad. Las transferencias de bajo costo, las experiencias de billetera sencillas y la disponibilidad las 24 horas son lo que hace que los dólares digitales sean prácticos para pagos cotidianos y transferencias de valor globales.
3. Devolviendo rendimiento a los usuarios vs. márgenes bancarios
Quizás el contraste más agudo entre los bancos y las stablecoins descentralizadas radica en cómo se distribuye el rendimiento.
En la banca tradicional, las instituciones toman los depósitos de los clientes, los despliegan en mercados generadores de rendimiento y retienen una parte significativa de los retornos. Los depositantes cotidianos pueden recibir tasas de interés relativamente bajas, mientras que los productos de mayor rendimiento a menudo vienen con requisitos de elegibilidad, depósitos mínimos o períodos de vencimiento fijos.
Las stablecoins introducen otra forma de participar en oportunidades de dólares digitales. En lugar de mantener el capital completamente dentro de una cuenta de depósito tradicional, los usuarios pueden acceder a oportunidades de rendimiento en cadena a través de protocolos descentralizados y mecanismos de inversión transparentes.
USDD fue creado para devolver ese valor directamente a los tenedores. A través de USDD Earn, los usuarios pueden depositar USDD para recibir sUSDD, ganando un rendimiento automatizado y competitivo impulsado por nuestro sistema Smart Allocator, sin períodos de bloqueo fijos que restrinjan el acceso a su capital.
Para los usuarios, la distinción es importante: USDD Earn proporciona acceso a una stablecoin productiva mientras mantiene la flexibilidad, en lugar de requerir que los usuarios comprometan su capital a un producto convencional a plazo fijo.
4. Verificación en cadena vs. Confianza institucional
Los bancos tradicionales piden a los clientes que confíen en balances cerrados y presentaciones regulatorias periódicas, hasta que una crisis demuestre lo contrario.
USDD adopta un enfoque diferente a través de su ética de "No confíes, verifica", enfatizando la información en cadena accesible públicamente y la verificación independiente.
- Transparencia en cadena: Las direcciones de contratos inteligentes, reservas colaterales y despliegues de Smart Allocator son visibles públicamente, permitiendo a los usuarios examinar información relevante directamente en la blockchain.
- Divulgaciones estructuradas: Los Informes Trimestrales del Tesoro proporcionan información adicional sobre posiciones de reservas, rendimiento financiero y desarrollos operativos.
- Revisiones de seguridad independientes: USDD se somete a auditorías de seguridad de terceros para evaluar sus contratos inteligentes e identificar posibles vulnerabilidades.
La transparencia no elimina los riesgos financieros o técnicos, pero cambia la forma en que los usuarios pueden evaluarlos. En lugar de depender exclusivamente de las garantías de una institución, los usuarios tienen acceso a información que puede ser examinada y verificada de manera independiente.
5. Más allá de una sola red: Un ecosistema financiero abierto y multichain
La libertad financiera no se trata solo de tener dólares digitales. También se trata de poder usarlos dondequiera que existan oportunidades y aplicaciones. Una stablecoin confinada a una sola red o caso de uso limitado no puede realizar completamente el potencial de las finanzas abiertas en blockchain.
Tras su actualización de protocolo en enero de 2025, USDD se expandió de forma nativa desde TRON a Ethereum y BNB Chain, extendiendo su alcance a través de múltiples ecosistemas de blockchain.
Esta presencia multichain permite a USDD conectarse con diferentes comunidades, entornos de liquidez y aplicaciones descentralizadas. Su producto sUSDD también se ha expandido a integraciones DeFi, incluyendo Pendle y Morpho, brindando a los usuarios formas adicionales de acceder a estrategias de rendimiento en los ecosistemas soportados.
La imagen más grande es un ecosistema financiero interconectado en el que los usuarios pueden moverse entre mantener, transferir, intercambiar y desplegar sus stablecoins según sus propias necesidades. Estas no son funciones aisladas. Juntas, hacen que las stablecoins sean más útiles como infraestructura financiera cotidiana.
El futuro: Interconectado, abierto y multichain
Los bancos sin duda seguirán utilizando rails de stablecoin para modernizar su liquidación de back-end. Sin embargo, la verdadera libertad financiera proviene de redes abiertas donde los activos fluyen libremente a través de protocolos sin intermediarios.
Para USDD, la oportunidad va más allá de ofrecer un activo vinculado al dólar. Se trata de hacer que los dólares digitales sean accesibles, transferibles y productivos en un ecosistema financiero interconectado. Desde la autogestión y transferencias 24/7 hasta oportunidades de rendimiento flexibles y acceso a DeFi multichain, estas capacidades brindan a los usuarios más formas de hacer que su dinero trabaje.
Los bancos pueden estar incorporando stablecoins en las finanzas tradicionales. Los protocolos nativos de criptomonedas están mostrando lo que las stablecoins pueden hacer posible más allá de eso.
Mira la entrevista completa en https://x.com/USDDecentralize/status/2121126175099773054.
Explora el ecosistema USDD en usdd.io.
USD descentralizado (USDD)
[email protected]
Precio de --
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

El fundador de Sky sospechosamente vació su propio fondo de préstamos USDS

Morpho duplica préstamos en un año: ¿cuánto han contribuido los canales de colaboración?

Autocuidado y ruptura en el invierno: ¿cómo busca el préstamo cripto un nuevo crecimiento?

Animoca cofundador critica cuentas de ahorro tradicionales, agentes de IA y DeFi podrían remodelar los servicios financieros

La arrogancia y el prejuicio de a16z

WBTC se Expande en DeFi Confidencial, Recompensas STRK y Préstamos Institucionales

El plan de préstamos de Lido podría bloquear los reembolsos sin detener los intereses

Préstamos de XRP provocan 883 liquidaciones y $53M siguen en riesgo

RWA Semanal: La Bolsa de Nueva York utilizará Avalanche para liquidar acciones tokenizadas; Goldman Sachs, Citigroup y otros se comprometen con aproximadamente 270 millones de dólares para un proyecto de stablecoin

Analista: HYPE supera a PUMP, AAVE y JUP en recompra
Alta recauda $47.5 millones para una blockchain respaldada por el escéptico de criptomonedas Jack Zhang

La deuda de tarjetas de crédito en EE. UU. alcanza los $1.29 billones mientras los préstamos en Bitcoin exponen una división de colateral

Valour lista ocho nuevos ETP de criptomonedas, incluyendo Canton, Morpho y Raydium
Informe de Chainalysis: ¿Por qué el mercado cripto global se enfría, pero Europa Occidental se mantiene firme?
El oro tokenizado ahora puede respaldar un préstamo de Coinbase. El feed de precios se toma los fines de semana

Raycash lanza en la red principal de Ethereum, ofreciendo pagos con stablecoins y funciones de rendimiento

OAK Research: Los ingresos de las stablecoins no fluyen hacia las cadenas públicas

¿Por qué Erebor, conocido como el 'próximo Silicon Valley Bank', atrae a SBI y Robinhood?

reUSD y reUSDe superan los 400 millones de dólares en depósitos, reUSD se lanza en Monad

Onlend Presenta Infraestructura Sin Código para Lanzar Aplicaciones de Préstamos Onchain Personalizadas

Morpho préstamos superan los 58 mil millones de dólares: ¿el crecimiento proviene de aplicaciones o de subsidios?

Mismos malos créditos, cinco momentos de reconocimiento de pérdidas: ¿quién debería asumir las pérdidas de la tesorería DeFi?
La participación de mercado de préstamos de Spark en el tercer trimestre alcanza el 13.2%, ingresos netos caen un 30%

Informe profundo de la industria blockchain de 1kx: ¿Quién está realmente ganando dinero?

USDD Informa un Fuerte Rendimiento del Tesoro, Crecimiento en Métricas Clave y Expansión del Ecosistema

Los depósitos de Morpho RWA superan los $2 mil millones mientras los préstamos se acercan a los $900 millones

Birch Hill completa ronda de financiamiento semilla de 4 millones de dólares, liderada por Multicoin Capital
¿Una nueva ola de TGE se avecina? 19 proyectos podrían aparecer en el cuarto trimestre
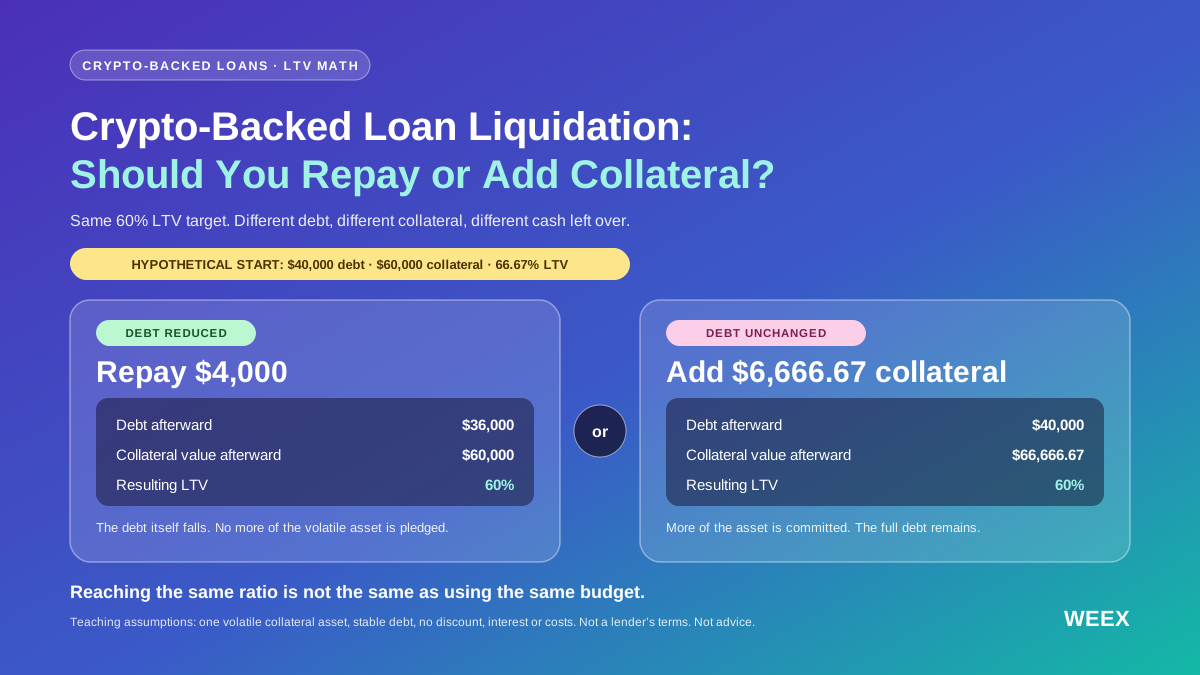
Liquidación de préstamos respaldados por criptomonedas: ¿conviene pagar o agregar más garantía?
¿Estás ante la posible liquidación de un préstamo respaldado por criptomonedas? Compará el pago y el aumento de la garantía con presupuestos iguales, cálculos de LTV, pruebas de estrés y límites de protección.

¿Quiénes están en posesión de acciones tokenizadas? Gran cantidad de minoristas, pero los activos están altamente concentrados
El fundador de Sky sospechosamente vació su propio fondo de préstamos USDS
Morpho duplica préstamos en un año: ¿cuánto han contribuido los canales de colaboración?
Autocuidado y ruptura en el invierno: ¿cómo busca el préstamo cripto un nuevo crecimiento?
Animoca cofundador critica cuentas de ahorro tradicionales, agentes de IA y DeFi podrían remodelar los servicios financieros
La arrogancia y el prejuicio de a16z
WBTC se Expande en DeFi Confidencial, Recompensas STRK y Préstamos Institucionales
Últimos artículos


Últimos listados de monedas en WEEX


