
Un taux de financement négatif signifie-t-il qu’un short squeeze se prépare ?

 Notez-nous sur Google


Un taux de financement négatif signifie généralement que les détenteurs de positions short paient les détenteurs de positions long lors du règlement du financement d’un contrat à terme perpétuel. Cela peut refléter une demande pour conserver des positions vendeuses ou un contrat qui se négocie sous son prix de référence, mais cela ne signifie pas qu’un short squeeze se prépare. Un squeeze nécessite une pression acheteuse suffisamment forte pour contraindre les vendeurs à découvert à clôturer leurs positions. Pour déterminer si cette configuration se met en place, les traders doivent examiner le taux de financement ainsi que l’intérêt ouvert, l’évolution des prix, la liquidité et les règles de règlement du contrat.
L’affirmation courante selon laquelle « un financement négatif est haussier » omet l’étape décisive. Le financement indique une condition de paiement ; il ne montre pas que les positions short sont piégées ni que les acheteurs peuvent faire franchir aux prix leurs niveaux de sortie. À mon avis, utiliser le taux seul comme signal de retournement revient à mal interpréter les données sur les produits dérivés. Cela transforme un indice de positionnement baissier en prévision de prix, sans vérifier ce qui pourrait réellement pousser le marché à la hausse.
Que vous indique réellement un financement négatif ?
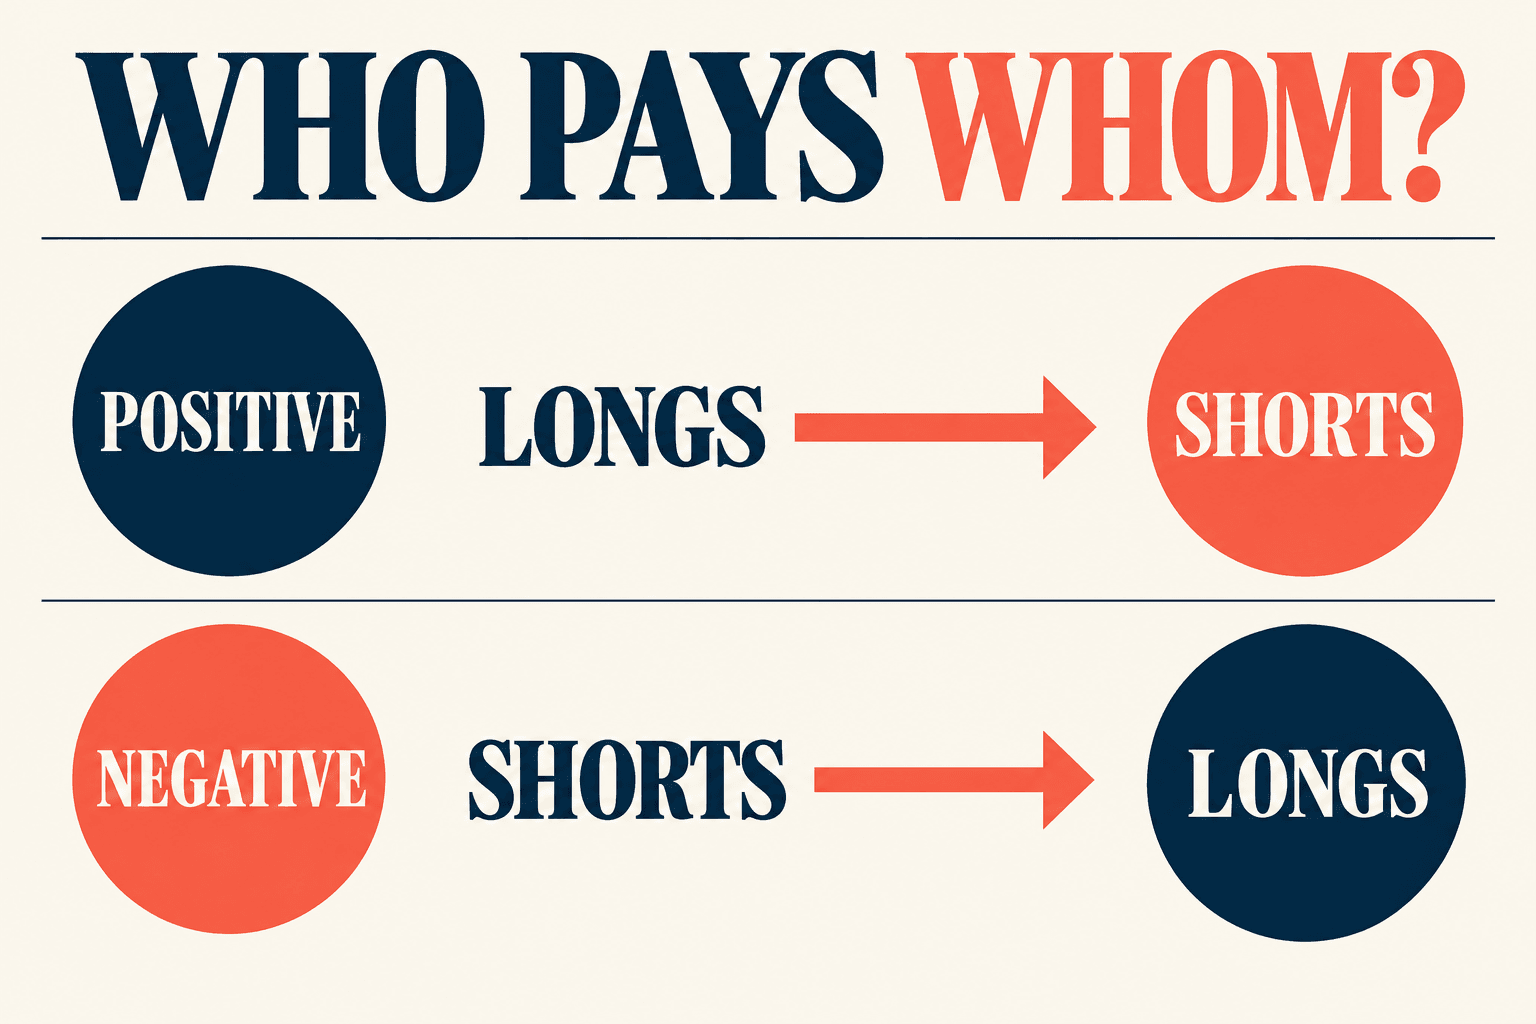
Les contrats à terme perpétuels n’ont pas de date d’expiration programmée. Les paiements de financement contribuent à maintenir leur prix proche d’un marché de référence. Lorsque le taux de financement est négatif, les positions short paient généralement les positions long au moment du règlement ; lorsqu’il est positif, ce sont généralement les positions long qui paient les positions short. WEEX et Coinbase décrivent toutes deux ce sens des paiements dans leur documentation produit.
Cela vous indique qui paie qui, sous réserve des règles du contrat. Cela ne révèle pas pourquoi chaque trader détient une position. Certains vendeurs à découvert peuvent parier sur une baisse. D’autres peuvent couvrir des actifs détenus au comptant ou une autre exposition. Un taux négatif ne précise pas non plus à quel niveau ces traders sont entrés en position, quelle marge ils détiennent ni à quels prix ils pourraient être contraints de clôturer.
Cette distinction est importante, car un short squeeze est une succession de transactions, et non une simple lecture du taux de financement. Le prix monte, les vendeurs à découvert clôturent leurs positions ou sont liquidés, leurs achats accentuent le mouvement, et cette pression peut inciter d’autres vendeurs à sortir. Un financement négatif peut faire partie des conditions préalables à cette séquence. Il ne permet pas d’établir qu’elle a commencé.
Pourquoi un financement négatif peut-il persister alors que le prix baisse ?
Les vendeurs à découvert qui paient le financement peuvent tout de même réaliser un bénéfice si le marché baisse suffisamment pour compenser ce coût. Un trader qui détient une couverture peut également accepter ce paiement comme prix à payer pour réduire un autre risque. Pour ces raisons, le financement négatif peut persister pendant une baisse du marché sans provoquer de retournement immédiat.
Le montant du paiement compte indépendamment de son signe. WEEX décrit ses frais de financement comme le taux de financement multiplié par la valeur de la position. La valeur de la position ne correspond pas simplement à la marge déposée. Un faible pourcentage peut donc avoir un effet notable sur une position importante, tandis qu’un paiement reçu ne peut pas protéger une position long contre une variation de prix défavorable plus importante.
À titre d’exemple simplifié, un taux de −0,01 % appliqué à une valeur de position de 10,000 USDT implique un paiement de 1 USDT par une position short lors de ce règlement, avant tout ajustement propre au produit. Il s’agit d’un exemple arithmétique, et non d’un taux en temps réel ou d’une prévision. Un mouvement de 1 % défavorable à la position serait bien plus important. Le financement, à lui seul, ne peut pas supprimer le risque directionnel.
Quand une configuration de short squeeze devient-elle plus crédible ?
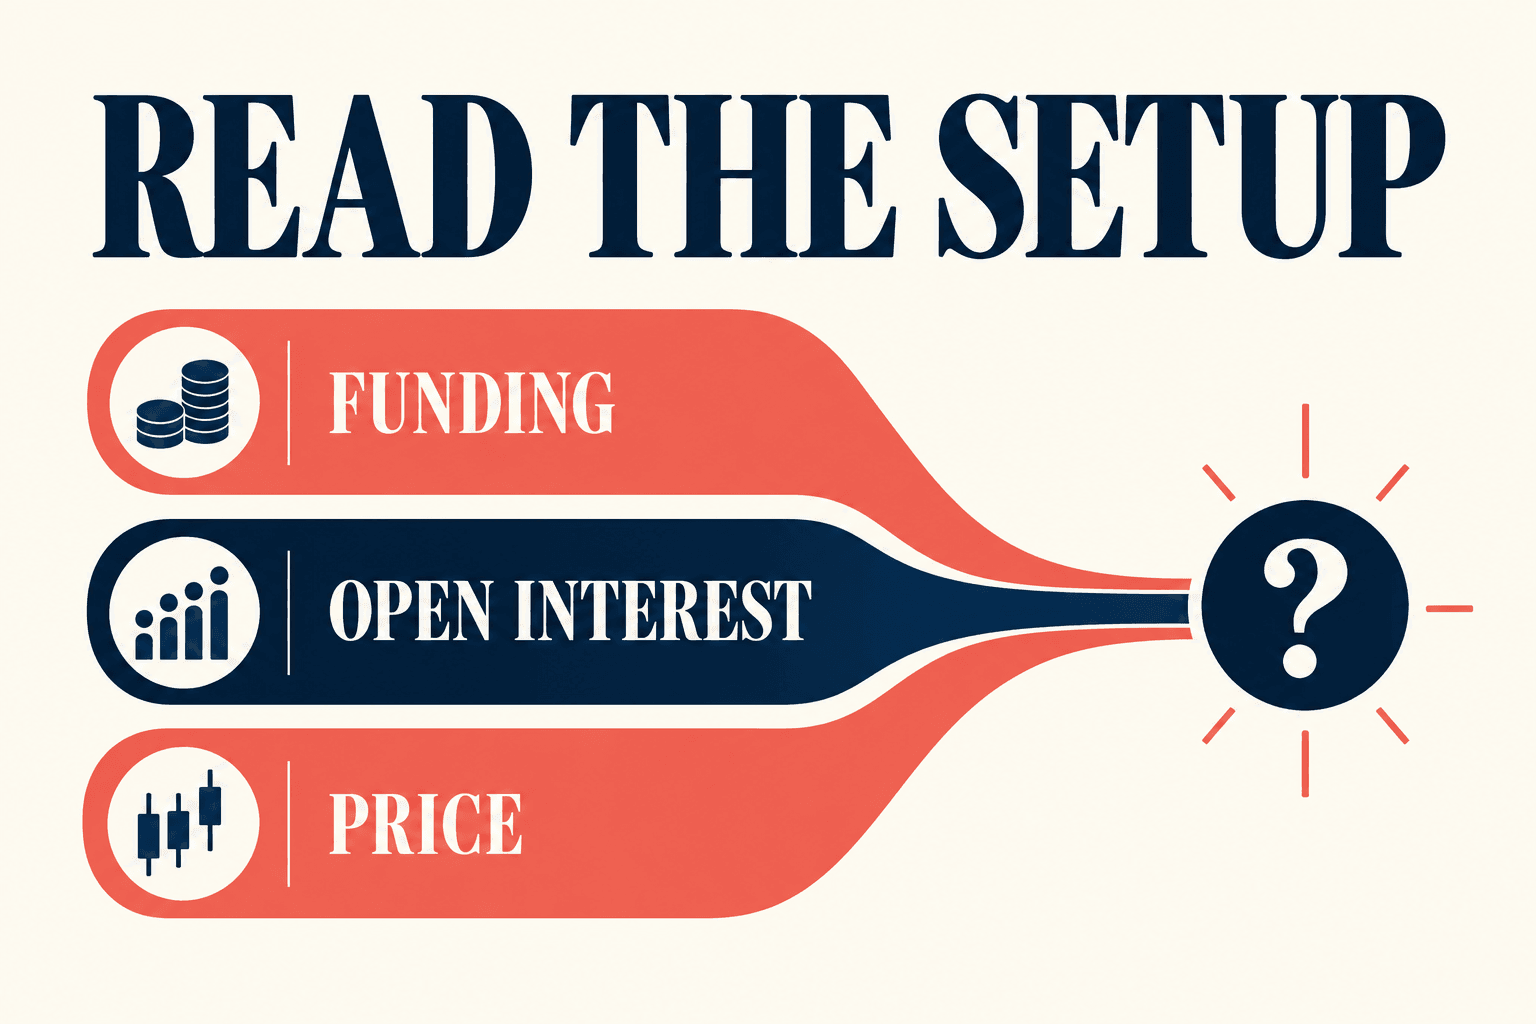
La question utile est de savoir si le marché compte des vendeurs à découvert susceptibles de devoir racheter leurs positions alors que les prix montent. Le financement négatif est un indice, mais les observations suivantes doivent être cohérentes entre elles :
| Observation | Ce que cela peut suggérer | Ce que cela ne peut pas prouver |
|---|---|---|
| Le financement négatif persiste | Conserver des positions short entraîne un coût de financement à plusieurs règlements successifs | Les vendeurs à découvert sont proches de la liquidation |
| L’intérêt ouvert augmente tandis que le prix reste faible | Davantage de contrats restent ouverts pendant l’évolution du marché | Les nouvelles positions sont toutes des ventes à découvert directionnelles |
| Le prix repasse au-dessus d’un niveau bien suivi avec des achats plus importants | Les vendeurs à découvert pourraient subir une pression si le mouvement se maintient | Les rachats forcés ont déjà commencé |
| L’intérêt ouvert baisse lors d’une forte hausse | Des positions sont clôturées à mesure que le prix progresse | Chaque position clôturée correspond à une position short liquidée |
Ce tableau est un cadre d’interprétation, et non des données mesurées du marché WEEX. L’intérêt ouvert comptabilise les contrats en cours, chaque contrat comportant un côté long et un côté short. Il n’indique pas les motivations de chaque participant. Le guide de MetaMask sur l’intérêt ouvert recommande lui aussi de l’analyser en tenant compte du prix, du volume et du contexte du financement, plutôt que de traiter une variation isolée comme un signal de trading.
Une thèse de squeeze plus crédible doit établir un lien entre le positionnement et les achats forcés. Par exemple, un financement négatif persistant, un volume important de positions ouvertes et une forte hausse du prix au-delà d’une zone où les vendeurs à découvert pourraient devoir réduire leur exposition forment une hypothèse plus cohérente que le financement négatif seul. Même dans ce cas, les données agrégées publiques ne permettent pas d’identifier le prix d’entrée ou le niveau de liquidation de chaque compte. La thèse reste incertaine tant que les données sur les prix et les positions ne la corroborent pas.
Prix de --
Comment vérifier le taux sur WEEX ?
Commencez par consulter le contrat perpétuel concerné, plutôt qu’une capture d’écran du taux de financement provenant d’une autre plateforme ou d’une date antérieure. Vérifiez le taux affiché, l’heure du prochain règlement et si le chiffre correspond à une prévision ou à un paiement déjà effectué. Le taux et le calendrier peuvent varier selon le contrat et évoluer au fil du temps.
WEEX indique que le financement s’applique lorsqu’une position est détenue au moment du règlement et que les horaires de règlement varient selon la paire de trading. Sa documentation API distingue également le taux le plus récent du taux prévisionnel et fournit l’heure du prochain financement ainsi que l’horodatage des données. Ces distinctions sont importantes lorsqu’une personne affirme que le taux actuellement affiché correspond au montant déjà payé par tous les traders.
Calculez ensuite le paiement potentiel en fonction de la valeur de la position, et tenez compte des frais de trading, des coûts d’exécution, de la marge et de la variation de prix possible. Selon le mécanisme indiqué par WEEX, le financement est un transfert entre les détenteurs de positions ; il est distinct des frais de trading maker ou taker. Si vous étudiez le fonctionnement du mécanisme avant de passer un ordre, les règles des frais de financement de WEEX constituent le point de départ approprié. Vérifiez les détails du contrat en temps réel avant de vous fier à un calendrier ou à une estimation affichés.
Foire aux questions
1. Un financement négatif signifie-t-il que la plupart des traders sont short ?
Non. Il peut indiquer une demande plus importante pour maintenir une exposition short selon le mécanisme de financement d’un contrat, mais chaque contrat à terme ouvert comporte un côté long et un côté short. Le taux de financement ne compte pas le nombre de traders individuels de chaque côté et ne précise pas leurs stratégies de couverture.
2. Un short squeeze peut-il se produire lorsque le financement est positif ?
Oui. Le financement décrit une condition de paiement à un instant donné, tandis qu’un squeeze désigne la pression qui pousse les vendeurs à découvert à clôturer leurs positions pendant une hausse des prix. Le taux peut évoluer avec le marché.
3. Les traders en position long profitent-ils automatiquement d’un financement négatif ?
Non. Une position long admissible peut recevoir un paiement de financement lors du règlement, mais les pertes liées au prix, les frais de trading et les coûts d’exécution peuvent dépasser ce paiement. Le versement et son montant dépendent des règles du contrat et de la position détenue au moment du règlement.
Point de vue éditorial de WEEX : considérez le financement comme un élément de contexte, pas comme un déclencheur
Le financement négatif mérite attention, car il indique aux traders un élément concret sur le coût du maintien d’une exposition short. Le présenter comme un signal garantissant un squeeze revient toutefois à demander à cet indicateur de prouver ce qu’il ne peut pas établir. Il est plus pertinent, d’un point de vue éditorial, d’attendre des preuves que les achats mettent les positions ouvertes sous pression, puis de confronter cette lecture à l’intérêt ouvert et à l’historique réel du financement du contrat. Un chiffre négatif, à lui seul, est un élément à examiner, et non une raison de prédire un retournement.
Sources
- Centre d’aide WEEX, « Frais de financement », consulté le 29/09/2026. La page indique une date de publication au 30/11/2021 ; les détails actuels du contrat doivent être vérifiés sur l’interface de trading.
- Documentation API WEEX, « Obtenir le taux de financement actuel », consultée le 29/09/2026. La page ne fournit pas d’horodatage exact de publication ou de mise à jour.
- Centre d’aide Coinbase, « Taux de financement (produits dérivés internationaux) », consulté le 29/09/2026. La source ne fournit pas d’horodatage exact de publication ou des données.
- MetaMask, « Qu’est-ce que l’intérêt ouvert sur les contrats perpétuels et pourquoi est-ce important ? », publié le 20/04/2026 ; consulté le 29/09/2026.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Cours de l’action Anthropic (ANT) : clôture du premier jour à 97,17 $ et perspectives

L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
Introduction en Bourse d’Anthropic fixée à 83 $ : levée record de 81,3 Md $ et prochaines étapes
Les actions de Coherent et Lumentum progressent : pourquoi les valeurs optiques sont en hausse
Jetons crypto GTA 6 : 20 000 memecoins, dont 8 800 signalés comme des arnaques
La Solana Foundation soutient CoinGecko : les utilisateurs de 18M pourraient-ils devenir un nouveau moteur de croissance pour SOL ?
Les sorties des ETF Bitcoin reprennent : 240 M $ de retraits après un rebond d’un jour — la demande de BTC s’affaiblit-elle ?
Approbation de Backpack par la CFTC : ce que signifient les licences DCM et DCO
ChatGPT Wallet écarte les cryptos : ce que cela signifie pour les paiements des agents IA
L’ETF XRP de Franklin détient 293M XRP : pourquoi le XRP reste-t-il sous 1 $ ?
Nebius réduit ses prévisions de chiffre d’affaires pour 2026 : les retards des centres de données menacent-ils NBIS ?
Burn de WXT au T3 2026 : WEEX va détruire 65,228,231 WXT le 16/11
Pourquoi l’action Nebius a-t-elle chuté malgré une hausse de 571 % de son chiffre d’affaires ? Résultats du T3 de NBIS expliqués
Résultats Cisco T1 de l’exercice 2027 : chiffre d’affaires 18,5 Md $, perspectives de l’IA à 9 Md $ et réaction de l’action CSCO
100e lancement d’Electron par Rocket Lab : fenêtre du 14/11, détails de la mission et perspectives de l’action RKLB

L’offre de stablecoins recule de 14,2 Md$ en 30 jours : quelles conséquences pour le Bitcoin ?
Arrêt du portefeuille Suiet : ce que les détenteurs de SUI doivent faire avant le 14 novembre
WEEX P2P prend désormais en charge ILS, BHD, OMR et QAR : comment acheter des cryptos avec des monnaies locales
Qu’est-ce que GRAM ? Son cours rebondit après être passé sous 1 $ : données du portefeuille Telegram et faits confirmés
Rumeurs de liaison concernant Jensen Huang : ce que révèle le rapport sur Alice Huang
Prix du token USOR : pourquoi le memecoin pétrolier a chuté de 99 % depuis son sommet
Les revenus de Circle atteignent 865 M $ : CRCL peut-il maintenir sa croissance ?
DTCC sur Canton : la tokenisation de Wall Street fera-t-elle grimper la demande de CC ?
USOE est-il légitime ? Ce qu’affirme le site, ce qu’ont découvert les sources indépendantes et ce qui manque encore
NEAR Protocol HSP-029 : l’émission maximale passe de 2,5 % à 1,6 %, mais quand le changement prend-il effet ?
Qu’est-ce que le crypto-actif Project Cortex (XTX) ? Comment identifier le jeton derrière ce nom tendance
United States Oil Exchange (USOE) est-il vraiment adossé au pétrole ? Réserves annoncées et droits des détenteurs de jetons
Réunion du FOMC 12/2026 : date, calendrier et points à connaître avant la décision sur les taux
Arnaques après le piratage de Binance : repérer les fausses offres de remboursement et de récupération
Retraits Binance suspendus : ce que les utilisateurs doivent vérifier dès maintenant
Cours de l’action Anthropic (ANT) : clôture du premier jour à 97,17 $ et perspectives
L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
Introduction en Bourse d’Anthropic fixée à 83 $ : levée record de 81,3 Md $ et prochaines étapes
Les actions de Coherent et Lumentum progressent : pourquoi les valeurs optiques sont en hausse
Jetons crypto GTA 6 : 20 000 memecoins, dont 8 800 signalés comme des arnaques
La Solana Foundation soutient CoinGecko : les utilisateurs de 18M pourraient-ils devenir un nouveau moteur de croissance pour SOL ?
Contenu
Cryptos populaires
Derniers articles


