
Cuando los protocolos regresan a la red principal, ¿cómo cambia la lógica de valor de Ethereum?

 Prefiérenos en Google


ETH necesita regresar gradualmente a la lógica subyacente de seguridad de la red, liquidez y almacenamiento de valor.
Escrito por: imToken
¿Está L2 consumiendo el valor de L1? ¿Está Ethereum perdiendo su composibilidad global?
Durante los dos años en que la narrativa de Rollup estuvo en su apogeo, esta ansiedad casi inundó toda la comunidad de Ethereum. La lógica del mercado en ese momento era que, dado que los costos de transacción en la red principal estaban aumentando, se debía migrar más aplicaciones, activos y usuarios a L2 independientes.
Sin embargo, al entrar en 2026, comenzaron a aparecer algunos cambios interesantes.
Desde que Synthetix desplegó un nuevo intercambio de contratos perpetuos de vuelta a la red principal de Ethereum, hasta que ENS abandonó el Namechain que había estado preparando durante mucho tiempo, y proyectos como Trueo y Superseed optaron nuevamente por L1, los proyectos parecen sentir que mantener un L2 independiente ya no es la solución óptima.
Incluso algunos L2 han comenzado a experimentar recortes operativos e incluso cierres. A principios de octubre, Blast, que alguna vez tuvo más de 2 mil millones de dólares en TVL, anunció que dejaría de operar gradualmente, y luego Abstract también anunció que cerraría su red en diciembre.
Por otro lado, la Fundación Ethereum, a través de la integración de tres líneas estratégicas principales: "Escalar", "Mejorar la experiencia del usuario" y "Fortalecer la red principal", también ha llevado el rendimiento de la red principal a una nueva etapa de entrega ingenieril. Entonces, desde "todo puede ser Rollup" hasta "regreso a la red principal de Ethereum", ¿qué ha sucedido realmente con Ethereum?
I. De la "ola de éxodos" a la "ola de regreso a la red principal"
En los últimos años, debido a los altos costos de Gas en la red principal de Ethereum, construir L2 o desplegar negocios centrales en otros Rollup se ha convertido casi en una acción estándar para muchos protocolos líderes.
Pero en el último tiempo, el ecosistema en cadena está experimentando un interesante ajuste inverso, especialmente diferentes tipos de proyectos han comenzado a reevaluar la elección entre L1 y L2 desde las perspectivas de costos de infraestructura, seguridad de activos y liquidez del ecosistema.
Uno de los más representativos es ENS.
En 2024, ENS Labs planeó un ZK Rollup dedicado para ENSv2------Namechain, con la esperanza de reducir los costos de registro y gestión de dominios a través de un entorno de ejecución independiente.
Pero en febrero de 2026, Nick Johnson, cofundador de ENS, anunció que el proyecto detendría el desarrollo de Namechain y desplegaría ENSv2 directamente en la red principal de Ethereum. Su razón fue muy directa: la velocidad de escalado de Ethereum L1 ha superado con creces las expectativas de hace dos años.
Según los datos revelados por ENS Labs, a medida que se incrementa el límite de Gas de Ethereum, el costo promedio de Gas para registrar dominios ENS ha disminuido aproximadamente un 99% en el último año, de cerca de 5 dólares a menos de 0.05 dólares; al mismo tiempo, mantener un L2 independiente no solo requiere asumir costos de nodos e infraestructura, sino que también necesita manejar la resolución cruzada, el puente, la auditoría de seguridad y el mantenimiento continuo.
Si un negocio ya puede completarse en la red principal a un costo extremadamente bajo, mantener un Rollup independiente podría complicar aún más la arquitectura del producto.
Cambios similares también han aparecido en el ámbito de DeFi.
En junio de 2025, Synthetix, que había promovido activamente el ecosistema L2 de Ethereum, publicó "L2s están muertos, ¡viva Ethereum!", afirmando que la ruta de escalado L2 del pasado había traído problemas de fragmentación de liquidez y inestabilidad de infraestructura. En diciembre del mismo año, el nuevo intercambio de contratos perpetuos de Synthetix se lanzó oficialmente en la red principal de Ethereum.
En la segunda mitad de 2026, también hubo algunos movimientos de migración más concretos:
- Trueo: Anunció en septiembre que migraría su despliegue principal de Base de vuelta a Ethereum L1, con la esperanza de aprovechar la mayor capacidad de integración, efectos de red y neutralidad de la red principal para construir un mercado de predicciones y oráculos de resultados más confiables;
- ShapeShift: El 1 de octubre trasladó su plan de staking rFOX de Arbitrum a la red principal de Ethereum. La razón es muy práctica: la gran mayoría de los tokens FOX ya están en la red principal, por lo que no tiene mucho sentido que los usuarios crucen cadenas solo para participar en el staking;
- Superseed: Detuvo su red L2 existente en agosto y planea trasladar el producto central de todo su ecosistema a la red principal de Ethereum, dejando de depender de los ingresos de Gas de la cadena independiente para respaldar el reembolso de préstamos, y en su lugar, implementar estrategias de ingresos a nivel de aplicación para alcanzar los objetivos de sus productos originales;
- Nillion: En octubre lanzó Blacklight L1, trasladando la operación de nodos que originalmente funcionaban en Nillion L2 a la red principal de Ethereum y planeando eliminar gradualmente la red L2 existente;
Por supuesto, estos casos no pueden entenderse simplemente como que todos los protocolos están abandonando L2, pero al menos indican que cada vez más proyectos están comenzando a elegir la infraestructura según la seguridad, liquidez y eficiencia de ejecución que realmente necesitan.
Más notable es que la presión operativa de algunos L2 independientes también ha comenzado a hacerse evidente.
El 2 de octubre, Blast anunció que dejaría de operar, argumentando que el costo de mantener la red había superado los ingresos generados por L2 y que no veía un camino confiable hacia la sostenibilidad económica; luego Abstract también anunció planes para cerrar su red el 15 de diciembre. A pesar de que ya había integrado más de 144 aplicaciones y atraído a más de 400,000 usuarios, la falta de liquidez, el ecosistema DeFi limitado y la falta de participación institucional finalmente hicieron que la operación independiente de una cadena pública de consumo fuera insostenible.
Esto también indica que, para muchos L2, tener una cadena no equivale a tener un modelo de negocio sostenible.
Particularmente en el contexto de que Ethereum continúa reduciendo los costos de publicación de datos de L2 y mejorando el rendimiento de la red principal, depender únicamente de Gas bajos y recompensas de tokens para atraer usuarios se está volviendo cada vez más difícil para formar una competitividad a largo plazo.
II. Reestructuración de la relación entre L1 y L2: "Estado en la red principal, computación externalizada"
¿Por qué los proyectos ya no están obsesionados con mantener un L2 "grande y completo"?
Además de los cálculos económicos, hay un problema más fundamental: ¿qué impacto está teniendo en la composibilidad global de Ethereum, cuando cada vez más aplicaciones y liquidez se dispersan en diferentes redes?
En la hoja de ruta centrada en Rollup original, la división del trabajo era muy clara------L1 se encargaba de la seguridad, la disponibilidad de datos y la liquidación final, mientras que L2 se encargaba de la máxima escalabilidad y bajo Gas.
En esa época, cuando el Gas de la red principal costaba decenas de dólares, esta era casi la única respuesta viable.
Pero el desarrollo de la realidad ha sido mucho más complejo de lo esperado. Hasta noviembre de 2026, los datos de ETHBEAT (anteriormente L2BEAT) han recopilado decenas de diferentes tipos de L2, pero solo unos pocos han alcanzado la Etapa 2, con volúmenes de activos casi despreciables. En cambio, Base, Arbitrum One y OP Mainnet, entre otros Rollup principales, siguen en la Etapa 1.
En última instancia, la velocidad a la que L2 avanza hacia la Etapa 2 está muy por detrás de lo esperado; mientras tanto, el progreso de escalado de L1 está avanzando cada vez más rápido, como resumió Vitalik Buterin, a medida que la red principal se expande más rápido, "la visión original de L2 y su papel en Ethereum ya no son válidos".
Más importante aún, algunos L2 pueden, por razones regulatorias, de modelo de negocio o de control del cliente, optar por permanecer a largo plazo en la Etapa 1.
Esto no significa que necesariamente estén equivocados; para las aplicaciones institucionales que deben cumplir con requisitos regulatorios específicos, mantener cierto control y derechos de actualización puede ser parte del diseño del producto. Pero si dependen a largo plazo de que unas pocas entidades controlen las actualizaciones clave y los derechos de decisión de estado, no deberían ser simplemente equiparadas a un fragmento completamente descentralizado de la red principal de Ethereum.
Por lo tanto, en términos de arquitectura de aplicación, hay un enfoque de compromiso consistente que es mantener los activos y el estado clave en L1, mientras que la computación de alta frecuencia y compleja se externaliza a entornos de ejecución fuera de la cadena o a otros.
El nuevo intercambio de contratos perpetuos de Synthetix es un caso típico, que adopta una arquitectura híbrida, donde los activos de los usuarios siguen siendo custodiados por contratos de Ethereum L1, y la coincidencia de órdenes se realiza a través de un motor CLOB (Central Limit Order Book) de alto rendimiento fuera de la cadena, y los resultados de las transacciones se escriben nuevamente en la red principal a través de liquidaciones por lotes.
De esta manera, los usuarios no necesitan trasladar grandes cantidades de activos a otra cadena para obtener velocidad de transacción, y al mismo tiempo pueden disfrutar de una experiencia de coincidencia de órdenes similar a la de un intercambio centralizado.
Por supuesto, esto no elimina completamente el problema de confianza; Synthetix todavía depende de la gestión de márgenes en parte de un libro de órdenes fuera de la cadena, y el sistema de coincidencia fuera de la cadena también necesita ser examinado. Sin embargo, la custodia de activos y la extracción final siguen siendo garantizadas por contratos de la red principal, por lo que los usuarios no tienen que confiar toda su seguridad en un L2 independiente y en su sistema de ordenación y puentes.
Esto en realidad ofrece otra perspectiva, no es necesario trasladar todos los cálculos a la cadena para lograr una verdadera finanza en cadena; lo clave es cuáles aspectos deben ser proporcionados por reglas en cadena que ofrezcan garantías de confianza insustituibles.
Desde una perspectiva más a largo plazo, la dirección de investigación de Native Rollup promovida por Vitalik podría ser una solución más ideal (lectura extendida "Entendiendo la reflexión de Vitalik sobre L2: despidiéndose de la fragmentación, una rectificación hacia Native Rollup en la nueva etapa").
En términos simples, se trata de permitir que la red principal valide directamente los resultados de ejecución de EVM de Rollup a través del mecanismo de verificación ZK-EVM nativo de Ethereum, reduciendo la dependencia de comités de seguridad externos y creando condiciones para una interoperabilidad más confiable y una composibilidad sincronizada entre diferentes Rollup.
Al mismo tiempo, soluciones como la Zona Económica de Ethereum (EEZ) también están intentando lograr una interacción más estrecha y sincronizada entre diferentes Rollup y la red principal.
Estas tecnologías aún se encuentran en diferentes etapas de desarrollo y validación, pero apuntan en una dirección común: permitir que los usuarios no se vean obligados a aceptar activos, liquidez y sistemas de confianza fragmentados por el uso de diferentes entornos de ejecución.
Por supuesto, L2 no desaparecerá; para el comercio de alta frecuencia, juegos, cálculos de privacidad y aplicaciones que requieren control autónomo del entorno de ejecución, L2 sigue teniendo un valor importante.
Lo que realmente necesita cambiar es la idea de que "escalar" es la única misión central de L2 en el pasado.
III. Cuando L1 y L2 se vuelven baratos, ¿cómo captura ETH valor?
Lo que se discutió anteriormente son los cambios en la infraestructura y la arquitectura de aplicaciones, pero al final, hay una pregunta más realista: si la red principal de Ethereum se vuelve más fuerte y más aplicaciones regresan a L1, ¿cambiará también la lógica de valor de ETH?
En los últimos años, el juicio del mercado de criptomonedas sobre el valor de ETH ha dependido en gran medida del mecanismo de quema de tarifas que trajo EIP-1559.
Según este mecanismo, la tarifa de transacción que paga el usuario se divide en una tarifa base (Base Fee) que se destruye, y una tarifa prioritaria (Priority Fee) que se paga a los validadores. Cuando la demanda de transacciones en la red es alta y el espacio en los bloques es limitado, la Base Fee tiende a aumentar, lo que también incrementa la cantidad de ETH que se quema.
Esta ha sido una base importante para la narrativa de "Ultrasound Money" en el pasado. Si la red sigue creciendo, la quema de tarifas podría compensar e incluso superar la nueva emisión de ETH, llevando a ETH a un estado de deflación neta.
Pero el problema radica precisamente aquí.
Cuando las actualizaciones como Dencun y Fusaka continúan reduciendo el costo de enviar datos de L2 a la red principal, y la red principal sigue aumentando el límite de Gas, el costo de cada transacción y los ingresos por tarifas podrían disminuir.
Incluso si el volumen de transacciones de todo el ecosistema sigue expandiéndose, no significa que la cantidad de ETH quemado necesariamente aumente en sincronía. Si se depende únicamente del aumento de las tarifas de Gas para sostener la valoración de ETH, podría resultar en que los usuarios comunes y las aplicaciones reales asuman costos más altos, lo que finalmente perjudicaría la competitividad a largo plazo de la red.
Vitalik Buterin discutió específicamente la valoración de ETH, y su opinión es bastante clara: en lugar de entender ETH principalmente como un activo cuyo valor proviene de la quema de tarifas, él considera que la posición de ETH como un activo de almacenamiento de valor (Store of Value) es más digna de la inversión a largo plazo de Ethereum.
Vitalik no ha negado EIP-1559 ni ha propuesto eliminar el mecanismo de quema de tarifas.
Por el contrario, él cree que este mecanismo sigue siendo razonable y debe mantenerse, pero incluso si en el futuro la quema de tarifas solo puede compensar menos del 10% de la emisión de equilibrio, los poseedores no deberían sentirse decepcionados, ya que el valor de ETH no proviene únicamente de la quema.
¿Por qué?
Primero, el período más alto de quema de ETH en el pasado provino en gran medida de actividades especulativas dentro de la industria de criptomonedas.
Por ejemplo, en 2022, la acuñación de NFT de Otherdeed de Yuga Labs generó aproximadamente 180 millones de dólares en tarifas de quema en un solo día, pero estos ingresos no representan una demanda externa real. Si el mercado de criptomonedas se contrae en general y la capacidad especulativa de los usuarios disminuye, este tipo de transacciones y los ingresos por tarifas también podrían desaparecer.
Por lo tanto, simplemente derivar la valoración a largo plazo de ETH a partir de datos históricos de quema no puede formar una base de valor confiable.
En segundo lugar, si para sostener una capitalización de mercado de cientos de miles de millones de dólares de ETH se requiere que la red genere ingresos por tarifas suficientemente altos, Ethereum podría verse obligado a comportarse como grandes empresas comerciales, aumentando constantemente la inversión en I+D, ajustando la dirección del producto y realizando intervenciones de gobernanza más activas.
Esto no es completamente consistente con los objetivos de descentralización y resistencia al control que Ethereum ha mantenido a largo plazo.
Más importante aún, mantener tarifas de Gas altas intencionalmente para aumentar la quema podría excluir a los usuarios comunes que más necesitan servicios financieros abiertos, seguros y privados.
Entonces, dejando de lado la quema de tarifas, ¿sobre qué base debería construirse el valor a largo plazo de ETH?
Desde la perspectiva de Vitalik, la respuesta es la verdadera competencia única de Ethereum: la descentralización, así como las características que él resume como CROPS, es decir, resistencia a la censura y al control (Censorship and Capture Resistance), código abierto (Open Source), protección de la privacidad (Privacy) y seguridad (Security).
Estas propiedades apuntan a un valor más pragmático------la estabilidad, y la capacidad de la red para seguir funcionando de manera continua en un entorno externo en constante cambio.
Particularmente en una era de rápido desarrollo de la tecnología de IA y cambios constantes en las finanzas tradicionales y la infraestructura digital, un sistema financiero que pueda mantener su neutralidad, confiabilidad y resistencia al control externo a largo plazo, puede ser mucho más valioso que los altos ingresos por tarifas en un período determinado.
Desde esta perspectiva, el fortalecimiento de L1 está realmente cimentando la base del valor a largo plazo de ETH desde tres dimensiones.
- Estado central y capacidad de liquidación, construyendo el efecto de red más importante de Ethereum: La computación en sí puede ser constantemente mercantilizada, y el entorno de ejecución puede ser replicado, pero una capa de liquidación compartida con una gran cantidad de activos, protocolos financieros maduros y liquidez profunda es difícil de reconstruir en un corto período de tiempo. Esto significa que la posición de ETH como activo de Gas subyacente, colateral nativo y activo de liquidación tiene la oportunidad de fortalecerse a medida que las actividades financieras centrales se reagrupan;
- Escalabilidad de la red principal, permitiendo que el valor de ETH ya no dependa de tarifas de transacción exorbitantes: En los últimos dos años, Ethereum ha estado tratando de resolver una contradicción que ha existido durante mucho tiempo, es decir, cómo aumentar el rendimiento sin dejar que el umbral de hardware de los nodos se descontrole. Si una serie de tecnologías maduran gradualmente, Ethereum tendrá la oportunidad de evolucionar de una red de liquidación "baja frecuencia, alto precio" a una infraestructura financiera global con mayor rendimiento y menores costos de uso;
- Mecanismo de staking y seguridad económica, estableciendo una demanda subyacente más sólida para ETH: Desde la perspectiva de toda la red, el valor de ETH está formando un soporte más diverso. Es tanto un recurso nativo necesario para el funcionamiento de la red como un colateral económico del consenso PoS, y también es un activo importante de colateral y liquidez en DeFi y el sistema financiero en cadena. Esto es mucho más completo que depender únicamente de la quema de tarifas para explicar el valor a largo plazo de ETH;
Precio de --
Para concluir
Si consideramos la trayectoria de desarrollo de Ethereum en los últimos años como un experimento de escalabilidad, entonces los cambios de 2026 parecen ser el momento en que Ethereum comienza a buscar un nuevo equilibrio para todo el ecosistema.
L2 no desaparecerá, ni debería hacerlo; siguen siendo una parte importante de la expansión de Ethereum en aplicaciones, soportando entornos de ejecución diferenciados y sirviendo a más usuarios.
Pero al mismo tiempo, L1 no puede permanecer a largo plazo en un papel que solo se encarga de proporcionar disponibilidad de datos y liquidación final.
Necesita reforzar su capacidad de ejecución, su posición como centro de liquidez, su resistencia a la censura y su seguridad económica, para que los activos y estados financieros más importantes puedan asentarse en un entorno suficientemente confiable.
Tal como la filosofía de Lean Ethereum lo transmite------reduciendo redundancias y fricciones, y volviendo a colocar la seguridad, la resistencia a la censura y el consenso de estado en el centro del protocolo (lectura adicional: "Un año después, Lean Ethereum vuelve a comenzar: ¿qué respuesta quiere dar Ethereum?").
Cuando los estados y la liquidez más valiosos se reúnan nuevamente en la red principal, un Ethereum más poderoso, con una experiencia más unificada y una base de valor más sólida, está comenzando su nuevo capítulo para la próxima década.
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar
¿Por qué cada vez más proyectos regresan a la red principal de Ethereum desde L2?

¿Por qué la era de la exposición total en la cadena debe terminar?
Nillion Dusk se lanzará en la red principal de Ethereum en octubre, la primera aplicación de Covenants ya está en la red de pruebas

¿Qué es Nillion (NIL)? Guía explicativa sobre activos criptográficos y computación en ceguera

Nillion lanza la primera fase de Encrypted Markets: Dusk en la red de pruebas Sepolia

Chainlink aplica 12 integraciones en 10 blockchains
Chiliz lanza tokens de aficionados deportivos universitarios y entra en el mercado estadounidense

Galaxy firma un acuerdo de colaboración de 15 años con la Universidad Tecnológica de Texas y obtiene los derechos de nombre del estadio de fútbol americano

ZEC sigue subiendo: ¿qué proyectos enfocados en la privacidad vale la pena seguir de cerca en el sector?

El mundo cripto evoluciona constantemente: las últimas novedades de 10 proyectos clave de DeFi

Las acciones de Snowflake (SNOW) se recuperan: agentes de IA y perspectivas de resultados
Las acciones de Credo Technology (CRDO) se recuperan: conectividad para IA, avances de productos y riesgos de clientes

Acciones de Applied Optoelectronics (AAOI): crecimiento de la óptica para IA y desafíos de capacidad
La empresa británica Nscale establece una filial en Corea del Sur para impulsar más de dos centros de datos de IA

Las acciones de Nokia (NOK) rebotan: crecimiento en IA y la nube frente a la presión sobre el flujo de caja

La factura invisible de los ataques de sándwich: ¿cuánto más pagan los minoristas por el "comercio gratuito"?

Bitcoin enfrenta una prueba de $25 mil millones del Tesoro tras debilitarse la demanda de deuda estadounidense

El Reloj en EE. UU. y el Examen en Hong Kong: ¿Qué Significa el Estancamiento en la Legislación sobre la Estructura del Mercado para la Industria?

Backpack firma acuerdo con Minna Bank de Japón para servicios de criptomonedas

Bankless: Después de la reducción del TVL en la cadena, MEGA apuesta $30 millones en el mercado de inferencia de IA

De Coinbase a Wall Street: La custodia de activos digitales entra en una nueva fase de institucionalización
¿Qué es una plataforma de tokenización? Cómo funciona y por qué importa para TradFi
Hackeo de Binance expone fallas de ciberseguridad en exchanges de criptomonedas

La próxima batalla de la seguridad criptográfica: ¿cómo reconstruir el sistema de autorización más allá de los contratos inteligentes?

Greg Abel ha invertido 14.4 mil millones de dólares en la acción favorita de Warren Buffett este año, y no es Apple
Herramientas de trading con IA: ¿Tu próxima operación sigue tus propias reglas?

Ceres establece una alianza de capital y negocios con SBI Holdings
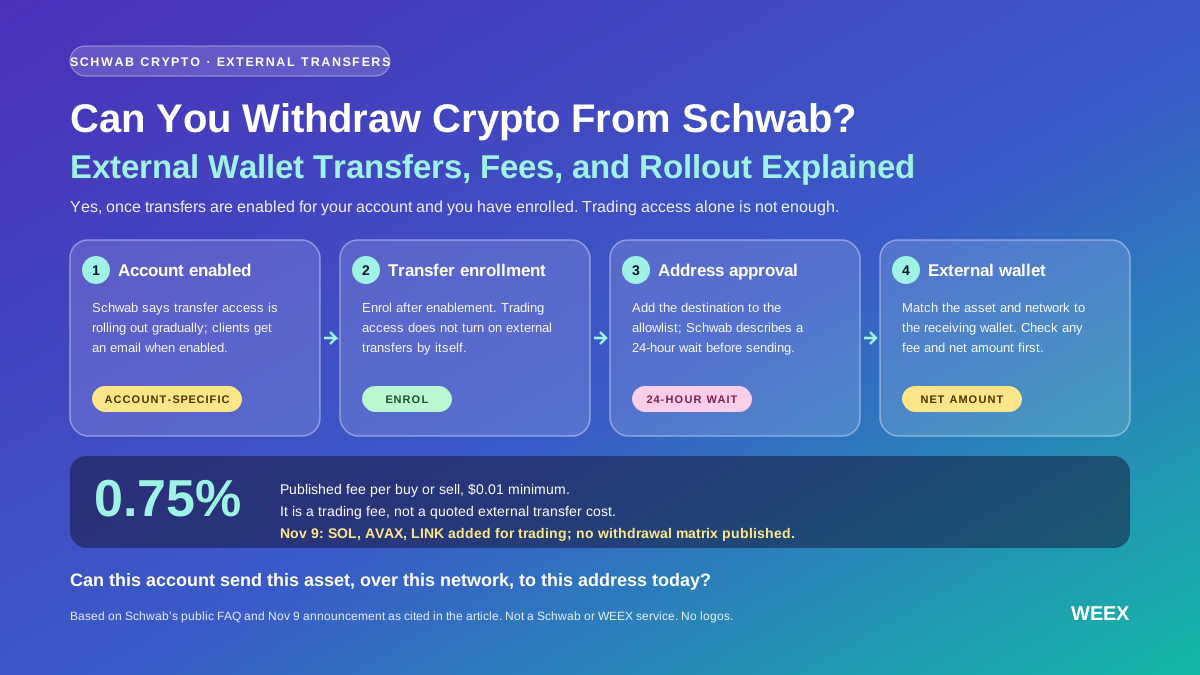
¿Podés retirar criptomonedas de Schwab? Transferencias a wallets externas, comisiones y despliegue
Descubrí cuándo Schwab Crypto permite retirar criptomonedas a una wallet crypto externa, cómo funciona la espera de 24 horas para las direcciones y por qué la comisión de trading de 0,75% se cobra por separado.

Sequoia Capital planea invertir en el grupo de control AI Sequence
Hong Kong impulsa el comercio de activos digitales las 24 horas
¿Por qué cada vez más proyectos regresan a la red principal de Ethereum desde L2?
¿Por qué la era de la exposición total en la cadena debe terminar?
Nillion Dusk se lanzará en la red principal de Ethereum en octubre, la primera aplicación de Covenants ya está en la red de pruebas
¿Qué es Nillion (NIL)? Guía explicativa sobre activos criptográficos y computación en ceguera
Nillion lanza la primera fase de Encrypted Markets: Dusk en la red de pruebas Sepolia
Chainlink aplica 12 integraciones en 10 blockchains
Últimos artículos


Últimos listados de monedas en WEEX


