
Stablecoins: Los bancos pueden frenar su crecimiento gracias al ahorro

 Califícanos en Google

Un ligero aumento en las tasas de interés sobre los depósitos bancarios podría ralentizar el crecimiento de las stablecoins. Esta es la conclusión de un estudio del Banco de Pagos Internacionales (BPI), que destaca la competencia entre el ahorro bancario y estas criptomonedas indexadas a monedas tradicionales. Sin embargo, el efecto varía según los actores: el USDC de Circle parece ser más sensible a esta competencia que el USDT de Tether.
En resumen
- Un aumento de un punto base en las tasas de depósito reduce el crecimiento de las stablecoins en diez semanas, del 15 % al 12 % en la estimación principal, y hasta el 6 % en una estimación alternativa.
- El USDC reacciona más que el USDT, especialmente debido a sus vínculos más estrechos con los usuarios estadounidenses.
- El estudio no prueba ni una fuga de depósitos bancarios ni una disminución del crédito. También subraya las limitaciones de un análisis realizado durante un período de tasas altas.
Tasas de ahorro más altas para frenar las stablecoins
La cuestión de los vínculos entre bancos y stablecoins sigue alimentando el debate. Tether ya cuestionó, a finales de agosto, la interpretación del BPI sobre los depósitos tokenizados. Esta vez, la institución pasa al análisis de datos con un estudio firmado por Rashad Ahmed e Iñaki Aldasoro.
Los investigadores estudiaron los datos semanales estadounidenses desde enero de 2019 hasta junio de 2025. Tuvieron en cuenta las tasas de interés, los rendimientos de los bonos, el dólar y la volatilidad de los mercados de acciones.
Su conclusión es clara: un aumento de un punto base, es decir, 0,01 puntos porcentuales, hace que el crecimiento de las stablecoins en diez semanas pase de aproximadamente el 15 % al 12 %. Otra estimación, que corrige las reacciones de los bancos en la fijación de sus tasas, reduce este crecimiento a alrededor del 6 %.
¿Por qué? Las tasas ofrecidas por los bancos no siguen mecánicamente las de la banca central. Evolucionan poco cuando las tasas se mantienen bajas, y luego se ajustan más fuertemente más allá de un cierto umbral.
Los investigadores utilizan esta diferencia para medir el efecto de las tasas sobre las stablecoins. Sus resultados resisten a varias pruebas, incluyendo la exclusión del episodio de Silicon Valley Bank.
USDC y USDT, una sensibilidad diferente a las tasas bancarias
El estudio también destaca una diferencia entre las dos principales stablecoins. El USDC de Circle reacciona más a las variaciones de las tasas de depósito que el USDT de Tether. Los investigadores atribuyen esta discrepancia a la cercanía de Circle con los usuarios estadounidenses.
Los resultados tampoco parecen reflejar una simple tendencia general del mercado cripto. Una prueba complementaria no muestra la misma relación entre el instrumento utilizado por los investigadores y el crecimiento de otras criptomonedas.
Además, una nota de la Reserva Federal explica que los fondos colocados en stablecoins pueden regresar al sistema bancario en forma de depósitos mantenidos por los emisores. Por lo tanto, los depósitos no desaparecen necesariamente, pero su distribución cambia. Sin embargo, los bancos podrían necesitar mantener más activos líquidos si dependen de financiamientos más volátiles.
Precio de --
Las limitaciones del estudio y las preguntas aún abiertas
Sin embargo, hay que tener cuidado de no sacar conclusiones excesivas. El estudio no demuestra ni una disminución efectiva de los depósitos ni una contracción del crédito. Además, cubre solo un episodio de tasas altas. Las stablecoins remuneradas y los fondos monetarios tokenizados también podrían modificar esta competencia al ofrecer directamente un rendimiento a sus tenedores.
Desde el punto de vista regulatorio, la Reserva Federal propuso a finales de septiembre un plazo de dos días para reembolsar a los tenedores de stablecoins. En enero, el director de Bank of America también mencionó el riesgo de que varios billones de dólares abandonen los depósitos bancarios.
En el fondo, los bancos tienen una palanca simple para seguir siendo competitivos: remunerar mejor el ahorro. Por lo tanto, la competencia con las stablecoins no se basa únicamente en la tecnología, sino también en el rendimiento ofrecido a los tenedores de liquidez.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar

Un documento del BIS relaciona tasas de depósito más altas en EE. UU. con un crecimiento más lento de las stablecoins

Agentes de IA: 138 millones de pagos x402 en Base en un año según Chainalysis

D-Wallet lanza la función de firma de guardianes, mejorando la seguridad de la firma múltiple

Justin Sun configura su patrimonio personal: sin reducir su base en BTC, ha reducido su tenencia de ETH en un 80-90% para invertir en acciones estadounidenses

Revisión de los principales temas macroeconómicos de la semana: Aumento de las expectativas de pausa en las subidas de tipos de la Reserva Federal en octubre, el sector de IA enfrenta una diversificación y riesgos de crédito

Sam Price sigue los cambios en los flujos netos del ETF de Bitcoin

Rusia introduce un nuevo impuesto tecnológico sobre smartphones y laptops a partir del 1 de diciembre de 2026

PhotonPay obtiene la licencia de institución de dinero electrónico de la FCA del Reino Unido

Bank of America: sigue esperando un aumento de tasas en octubre, revisa al alza la previsión del indicador de inflación favorito de la Reserva Federal

Marqeta y Coinbase colaboran para lanzar un servicio de tarjeta de pago con stablecoin

¿Los ingresos de Papertrade superan a los de Circle? En realidad, solo es una "máquina de liquidación"

Payward, la empresa matriz de Kraken, adquiere la empresa matriz de Saldo Bank para obtener una licencia bancaria en la UE
La plataforma de propiedad intelectual IPX completa una financiación inicial de 4 millones de dólares, valorada en 125 millones de dólares
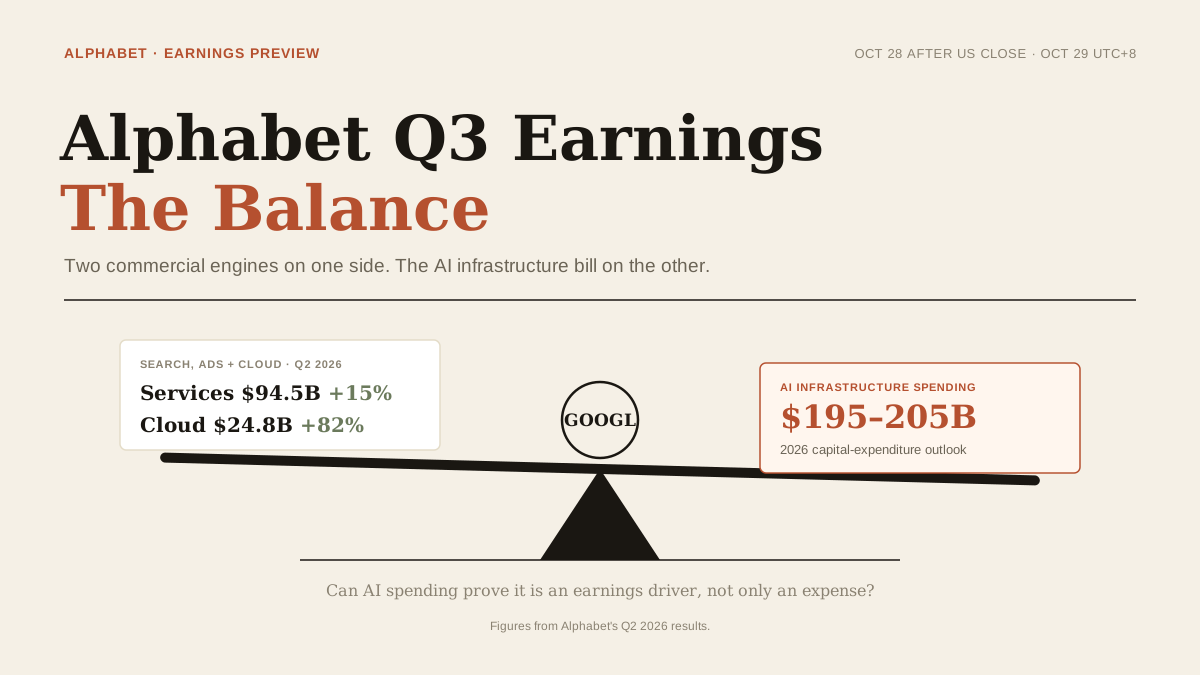
Acciones de Google antes de los resultados de Alphabet: ¿pueden el gasto en IA y el crecimiento de las búsquedas respaldar GOOGL?
Alphabet publicará los resultados del tercer trimestre de 2026 el 28/10. Consulta las señales de Search, Google Cloud, el gasto en IA y las previsiones que marcarán las acciones de GOOGL.

DeepSeek invierte en la startup de Yu Tao, valorada en 200 millones de dólares
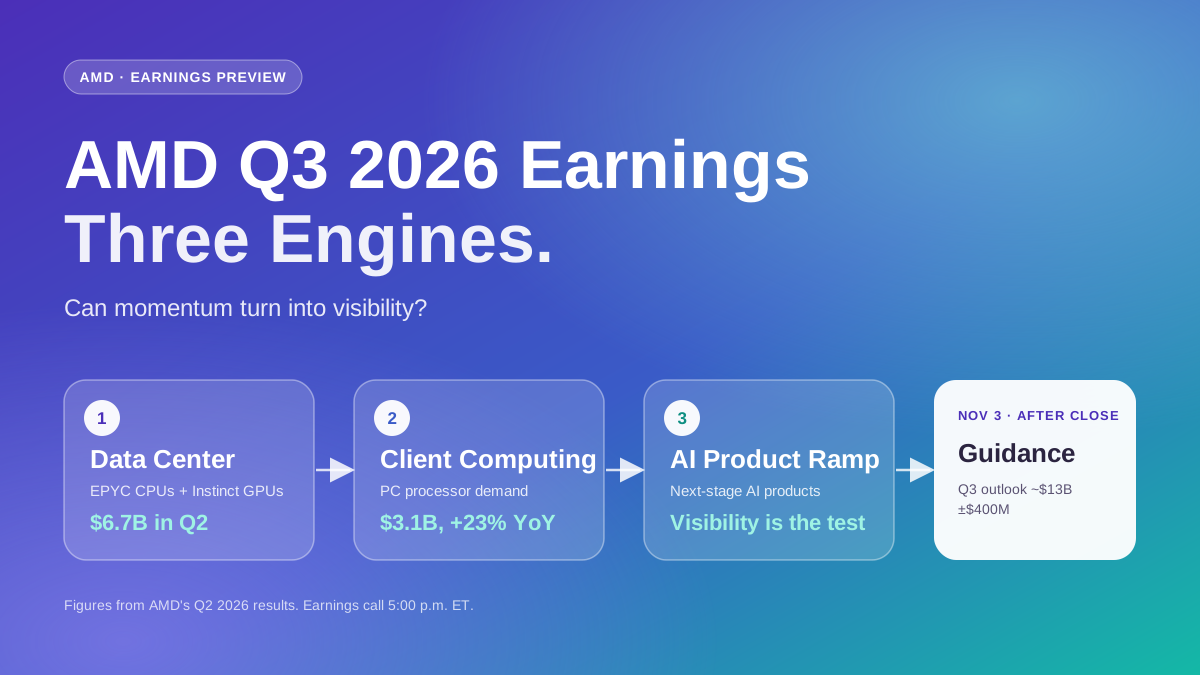
Acciones de AMD antes de los resultados del T3 de 2026: ingresos, demanda de IA y riesgos clave
AMD publicará sus resultados del T3 de 2026 el 03/11. Descubre qué señales sobre el centro de datos, la demanda de IA, los márgenes y las previsiones podrían influir en las acciones de AMD.
Goldman Sachs interpreta: se espera que las tasas de interés bajen en la segunda mitad de 2027, ¿cuánto tiempo más se mantendrán las altas tasas?

El primer analista que habló sobre un aumento de tasas en septiembre: la Reserva Federal se mantendrá inactiva en octubre, y podría aumentar 50 puntos básicos en diciembre

Los agentes de IA pagan servicios en cripto gracias al protocolo x402

BingX obtiene licencia de criptomonedas de la UE en Austria y busca expandirse a 29 países

Una empresa cotizada en EE.UU. liderada por el responsable de FTX Europa, inicia operaciones de acciones tokenizadas bajo una excepción de la SEC

OneKey lanza un sitio web de verificación de billeteras hardware, Yi Shi Jian Bao

El Gobierno de Ecuador impulsa la minería de Bitcoin en medio de cortes de luz

La red Sui anuncia fusión con Samsung y colaboración con Google Cloud
Chainalysis: Los agentes de IA completan 138 millones de pagos en criptomonedas, con un 88,1% de participación de billeteras estadounidenses
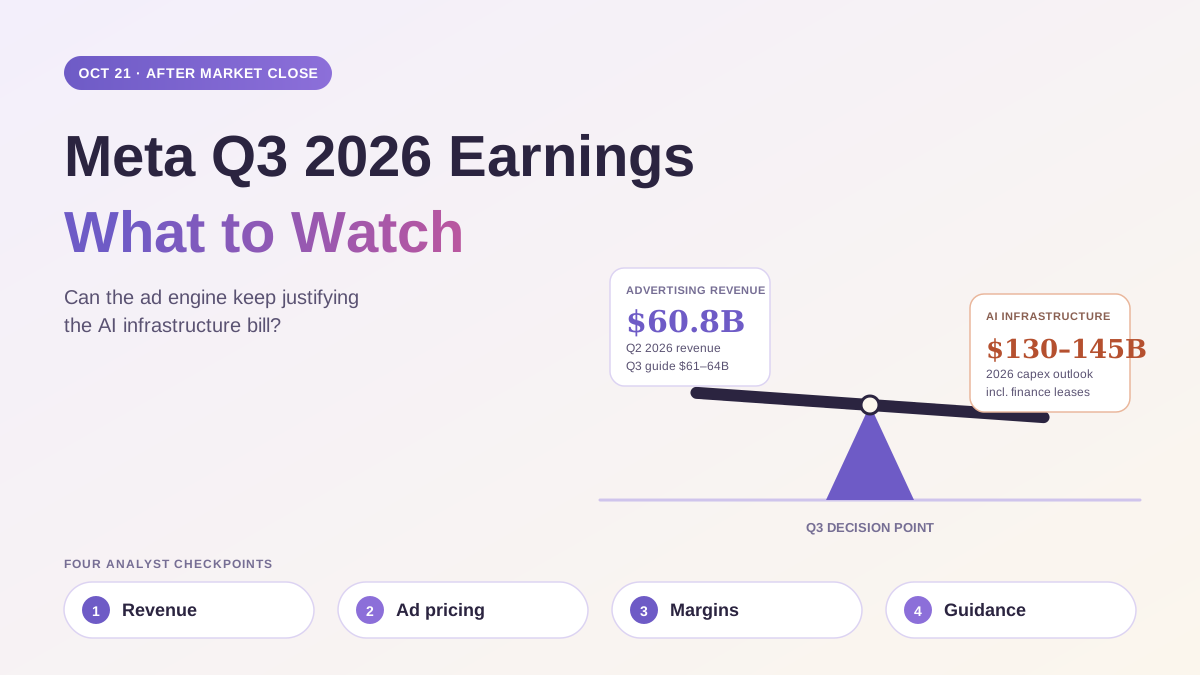
Resultados de las acciones de Meta: qué observar en los resultados del tercer trimestre de 2026 de Meta Platforms
Meta publicará sus resultados del tercer trimestre de 2026 el 21/10. Descubre qué señales sobre publicidad, gasto en IA, márgenes y previsiones podrían mover las acciones de META.

[Informe completo] DAXA "La tributación de activos digitales debe estar vinculada a la clasificación de la ley básica y la mejora de la infraestructura de ejecución"

Un tribunal británico decide aplicar la ley china en un caso de fraude de 4.000 millones de libras
JP Morgan bloquea el acceso a cuentas por parte de IA externas

Evernorth nombra a un exejecutivo de Coinbase como responsable de la gestión de XRP en su salida a bolsa en Nasdaq
Un documento del BIS relaciona tasas de depósito más altas en EE. UU. con un crecimiento más lento de las stablecoins
Agentes de IA: 138 millones de pagos x402 en Base en un año según Chainalysis
D-Wallet lanza la función de firma de guardianes, mejorando la seguridad de la firma múltiple
Justin Sun configura su patrimonio personal: sin reducir su base en BTC, ha reducido su tenencia de ETH en un 80-90% para invertir en acciones estadounidenses
Revisión de los principales temas macroeconómicos de la semana: Aumento de las expectativas de pausa en las subidas de tipos de la Reserva Federal en octubre, el sector de IA enfrenta una diversificación y riesgos de crédito
Sam Price sigue los cambios en los flujos netos del ETF de Bitcoin


