
Ministerstwo Skarbu USA nie sygnalizuje redukcji emisji obligacji, rentowności obligacji rosną, 10-letnie znów na poziomie 5,12%

 Oceń nas w Google


Autor: Wall Street Journal
Najnowższe badanie przeprowadzone przez Ministerstwo Skarbu USA wśród głównych dealerów nie dostarczyło wyraźnych sygnałów o planowanej redukcji skali aukcji długoterminowych obligacji skarbowych, co rozczarowało inwestorów liczących na działania rządu mające na celu obniżenie długoterminowych stóp procentowych. W rezultacie ceny obligacji skarbowych spadły, a rentowności wzrosły.
Badanie to jest częścią przygotowań Ministerstwa do ogłoszenia kwartalnego planu refinansowania 4 listopada. Rynek miał nadzieję znaleźć w ankiecie wskazówki dotyczące ewentualnych zmian w skali emisji długoterminowych obligacji skarbowych, zwłaszcza w kontekście dyskusji na temat możliwości zmniejszenia, a nawet zaprzestania emisji 20-letnich obligacji. Jednak Ministerstwo jedynie ogólnie zapytało, jakie zmiany w skali aukcji powinny być rozważane w przyszłości, nie sugerując wyraźnie, że redukcja podaży długoterminowych obligacji jest bliska.
W piątek, 16 dnia miesiąca, po ogłoszeniu szczegółów badania, rentowności amerykańskich obligacji skarbowych wzrosły we wszystkich kategoriach. Rentowność 10-letnich obligacji skarbowych wzrosła z powrotem do 5,12%, zbliżając się do dziennego maksimum 5,1315% osiągniętego przed otwarciem giełdy, a wzrost w ciągu dnia wyniósł 6,5 punktu bazowego; rentowność 20-letnich obligacji wzrosła o 5,4 punktu bazowego, a rentowność 30-letnich obligacji wzrosła o około 5 punktów bazowych, podczas gdy rentowność 2-letnich obligacji skarbowych odwróciła wcześniejszy spadek.
W międzyczasie ceny ropy wzrosły tuż przed ogłoszeniem badania, co również wywarło presję na wzrost rentowności obligacji skarbowych. Dlatego wzrost rentowności w piątek odzwierciedlał zarówno rozczarowanie rynku brakiem sygnałów o redukcji podaży ze strony Ministerstwa, jak i wpływ zmian cen energii.
Co pytało Ministerstwo, na co czeka rynek
Ministerstwo Skarbu przeprowadziło konsultacje z głównymi dealerami, koncentrując się na pytaniach dotyczących tego, jakie zmiany w skali aukcji obligacji skarbowych powinny być rozważane w kontekście strukturalnych zmian w popycie inwestorów oraz możliwych przyszłych zmian w oczekiwaniach dotyczących popytu w średnim okresie.
Tego rodzaju badania są standardowym przygotowaniem do decyzji o kwartalnym refinansowaniu Ministerstwa, mającym na celu zrozumienie ocen głównych dealerów dotyczących potrzeb finansowych rządu, popytu inwestorów oraz sytuacji na rynku, co ma służyć jako odniesienie do ustalenia skali i struktury emisji obligacji skarbowych. Badanie samo w sobie nie jest planem emisji obligacji i nie oznacza, że Ministerstwo podjęło decyzję o dostosowaniu skali emisji jakichkolwiek obligacji.
Z doniesień wynika, że ankieta obejmowała również kilka kwestii związanych z zarządzaniem długiem:
Plan wykupu długoterminowych obligacji skarbowych: Ministerstwo zapytało, czy po zwiększeniu skali wykupu długoterminowych obligacji poprawiła się płynność rynku i funkcjonowanie transakcji; jak większa skala wykupu wpływa na zdolność dealerów do realizacji zleceń kupna i sprzedaży klientów oraz chęć klientów do bezpośredniego lub pośredniego uczestnictwa w wykupie.
Jak dalej zwiększyć efektywność wykupu: Ministerstwo zasięgało opinii dealerów na temat możliwych zmian w planie wykupu.
Terminy emisji bonów skarbowych i obligacji o zmiennym oprocentowaniu: Ministerstwo zapytało, czy należy dostosować obecne zasady unikania emisji bonów skarbowych i obligacji o zmiennym oprocentowaniu w dniu posiedzenia FOMC.
Perspektywy gospodarcze i finansowe: Dealerzy muszą również dostarczyć prognozy dotyczące gospodarki, polityki fiskalnej, polityki monetarnej oraz potrzeb finansowych Ministerstwa w nadchodzących latach.
Prawdziwym rozczarowaniem dla rynku jest to, że Ministerstwo nie skierowało pytań bezpośrednio na temat redukcji podaży długoterminowych obligacji skarbowych. Niektórzy inwestorzy mieli nadzieję, że Ministerstwo wykorzysta tę ankietę, aby wyraźniej zasugerować, że rozważa zmniejszenie skali sprzedaży długoterminowych obligacji, a nawet zaprzestanie emisji 20-letnich obligacji, w odpowiedzi na wysiłki administracji Trumpa mające na celu obniżenie kosztów finansowania.
Blake Gwinn, szef strategii stóp procentowych w RBC Capital Markets, stwierdził, że jeśli Ministerstwo chciało wysłać sygnał lub wpłynąć na rentowności za pomocą ankiety, mogło zadać bardziej bezpośrednie pytania. Uważa, że badanie nie przekazało istotnych sygnałów; biorąc pod uwagę oczekiwania niektórych inwestorów na znaczące zmiany, takie jak zaprzestanie emisji 20-letnich obligacji, ten wynik może rozczarować rynek.
20-letnie obligacje w centrum uwagi, Wall Street stawia na dostosowanie struktury emisji przez Ministerstwo
Rynek jest szczególnie wrażliwy na to badanie, co ma związek z wysokimi rentownościami długoterminowych obligacji skarbowych. W miarę jak deficyt budżetowy USA się utrzymuje, a wydatki na odsetki od istniejącego długu rosną, potrzeba finansowania rządu stale rośnie, a presja na podaż długoterminowych obligacji stała się jednym z kluczowych problemów dla inwestorów.
Bloomberg donosi, że niektóre instytucje na Wall Street wcześniej obstawiały, że Ministerstwo może złagodzić presję na podaż długoterminowych obligacji poprzez dostosowanie struktury emisji. Dyskusje na rynku koncentrują się szczególnie na 20-letnich obligacjach: czy Ministerstwo zmniejszy ich skalę emisji, a nawet całkowicie zrezygnuje z emisji tego terminu.
Z perspektywy mechanizmu finansowania Ministerstwo musi zaspokoić ogólne potrzeby pożyczkowe rządu, ale nie oznacza to, że musi emitować obligacje o różnych terminach w stałych proporcjach. Jeśli popyt na krótkoterminowe instrumenty finansowe i zdolność rynku do ich przyjmowania na to pozwala, Ministerstwo teoretycznie może zwiększyć emisję krótkoterminowego długu, zmniejszając presję na rynek długoterminowych obligacji. Jednak zmiany w strukturze terminów również wpłyną na przyszłe plany refinansowania rządu i nie można ich po prostu interpretować jako zmniejszenie ogólnych potrzeb pożyczkowych.
Molly Brooks, strateg stóp procentowych w TD Securities, stwierdziła, że pytania Ministerstwa są nadal zbyt ogólne i nie zapytano bezpośrednio o zmniejszenie podaży długoterminowych obligacji, co rozczarowuje rynek. Przewiduje, że skala aukcji długoterminowych obligacji skarbowych może zostać dostosowana najwcześniej w lutym 2027 roku.
To oszacowanie oznacza, że optymistyczny scenariusz, na który wcześniej stawiali niektórzy inwestorzy - że Ministerstwo ogłosi zmniejszenie skali emisji długoterminowych obligacji w kwartalnym planie refinansowania w listopadzie, a nawet zrezygnuje z 20-letnich obligacji - może nie spełnić się szybko. Ankieta nie dostarczyła wyraźnych sygnałów o redukcji podaży, ani nie oznacza, że takie dostosowania zostały wykluczone.
Jednak strategowie Citi utrzymują swoje prognozy, uważając, że Ministerstwo Skarbu ogłosi zmniejszenie emisji długoterminowych obligacji w listopadowym ogłoszeniu kwartalnego refinansowania, przewidując, że skala aukcji 20-letnich i 30-letnich obligacji skarbowych zostanie zmniejszona o 3 miliardy dolarów każda. Zauważają, że pytania zawarte w ankiecie sugerują, że urzędnicy Ministerstwa rozważają podjęcie tego kroku.
Raport Citi stwierdza, że od czasu ostatniego ogłoszenia refinansowania długoterminowe obligacje skarbowe doświadczyły znacznej wyprzedaży, a w kilku operacjach wykupu długoterminowych obligacji po ogłoszeniu przez Ministerstwo zwiększenia limitu wykupu rynek wykazywał stosunkowo słabą wydajność, co skłoniło Ministerstwo do skierowania emisji długoterminowych obligacji w stronę krótkoterminowych.
Brak sygnałów o emisji w połączeniu ze wzrostem cen ropy, rentowności długoterminowe pod presją
Oprócz badania Ministerstwa, wzrost cen ropy również zwiększył presję na wzrost rentowności obligacji skarbowych. Wzrost cen energii może ponownie zwiększyć obawy rynku dotyczące inflacji i wpłynąć na oczekiwania inwestorów dotyczące przyszłej ścieżki stóp procentowych Fed. W przypadku długoterminowych obligacji skarbowych, oczekiwania inflacyjne, przyszłe krótkoterminowe stopy procentowe oraz premia za termin, jaką inwestorzy wymagają, będą miały wpływ na wycenę rentowności.
To również wyjaśnia, dlaczego reakcja rynku w tym przypadku koncentruje się na długoterminowych obligacjach skarbowych. Ceny długoterminowych obligacji są szczególnie wrażliwe na zmiany oczekiwań dotyczących podaży: jeśli rynek początkowo oczekiwał, że Ministerstwo zmniejszy emisję długoterminowych obligacji, a sygnały te nie pojawią się, inwestorzy mogą ponownie ocenić potrzebną podaż długoterminowych obligacji oraz wymagany zwrot za ponoszenie ryzyka stóp procentowych.
Jednak nie można całkowicie przypisać wzrostu rentowności w piątek badaniu Ministerstwa. Zmiany cen ropy również były wymieniane jako czynniki napędzające, a wyniki badania jedynie rozczarowały wcześniejsze oczekiwania rynku dotyczące dostosowania polityki, nie dowodząc bezpośrednio, że przyszła skala emisji długoterminowych obligacji na pewno pozostanie niezmieniona.
Cena --
Ogłoszenie refinansowania 4 listopada staje się kolejnym punktem obserwacji
Ministerstwo ogłosi następny kwartalny plan refinansowania 4 listopada, kiedy to rynek będzie mógł dokładniej ocenić konkretne rozważania rządu dotyczące potrzeb pożyczkowych, skali emisji obligacji o różnych terminach oraz planów wykupu.
Rząd USA zmaga się z ciągłym deficytem budżetowym, a wydatki na odsetki od istniejącego długu również rosną, co zmusza Ministerstwo do wyważenia pomiędzy kosztami finansowania, popytem rynkowym a strukturą terminów długu. Zmniejszenie podaży długoterminowych obligacji w celu obniżenia rentowności długoterminowych jest jednym z możliwych kierunków, na które rynek zwraca uwagę, ale nie jest to bez ograniczeń.
Przed oficjalnym ogłoszeniem badanie dealerów dostarcza jedynie informacji o opiniach rynku, a nie zobowiązań politycznych. W piątek długoterminowe obligacje skarbowe spadły, a rentowności ponownie wzrosły, co odzwierciedla oczekiwania rynku na bardziej pozytywne sygnały o redukcji podaży ze strony Ministerstwa, które nie znalazły wystarczającego potwierdzenia w tej ankiecie. W najbliższym czasie inwestorzy będą nadal obserwować, czy Ministerstwo w listopadowym planie refinansowania dostosuje emisję długoterminowych obligacji skarbowych oraz czy związane z tym działania rzeczywiście złagodzą presję na podaż długoterminowych obligacji skarbowych.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

Presja kredytowa AI rośnie, indeks KOSPI w Korei Południowej spada o 14,5%

Dlaczego warto kupić MSTR zamiast bezpośrednio ETF na Bitcoin?
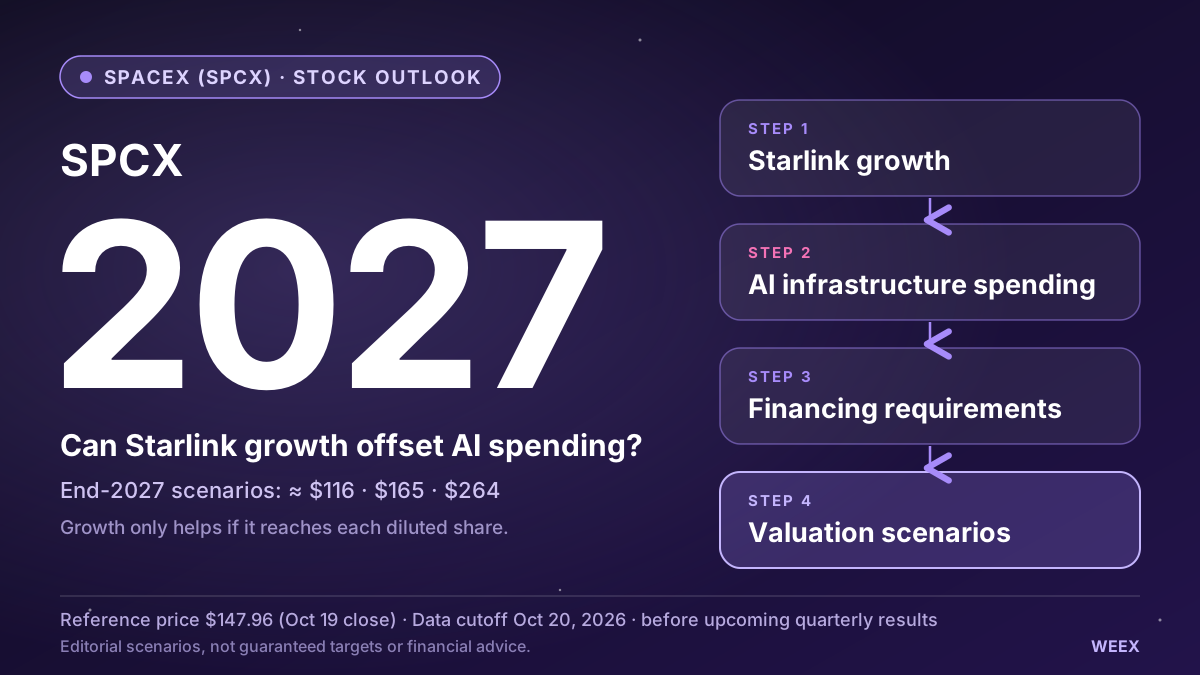
Prognoza ceny akcji SpaceX (SPCX) na 2027 r.: czy wzrost Starlink zrównoważy wydatki na AI?
Prognoza ceny akcji SpaceX na 2027 r.: przeanalizuj wzrost Starlink, wydatki na AI, kompresję wyceny i rozwodnienie w oparciu o przejrzyste scenariusze cenowe.

Czy najbezpieczniejsze aktywa powinny ponosić straty? Nowa, nieintuicyjna koncepcja dystrybucji na łańcuchu

Bitcoin: Między inflacją a wysokimi stopami, zyski pod presją

[CoreWeave, zapalnik kryzysu AI ③] Czego możemy się nauczyć z kryzysu finansowego z 2008 roku

[CoreWeave, zapalnik kryzysu AI ②] Czy CDS to bomba zegarowa? Ukryte ryzyko zadłużenia AI

Ukryty koszt zabezpieczenia przed inflacją Bitcoina, a dźwignia pogarsza sytuację

Amerykański rynek akcji coraz bardziej zróżnicowany, mediana akcji w indeksie S&P 500 spadła o 15%
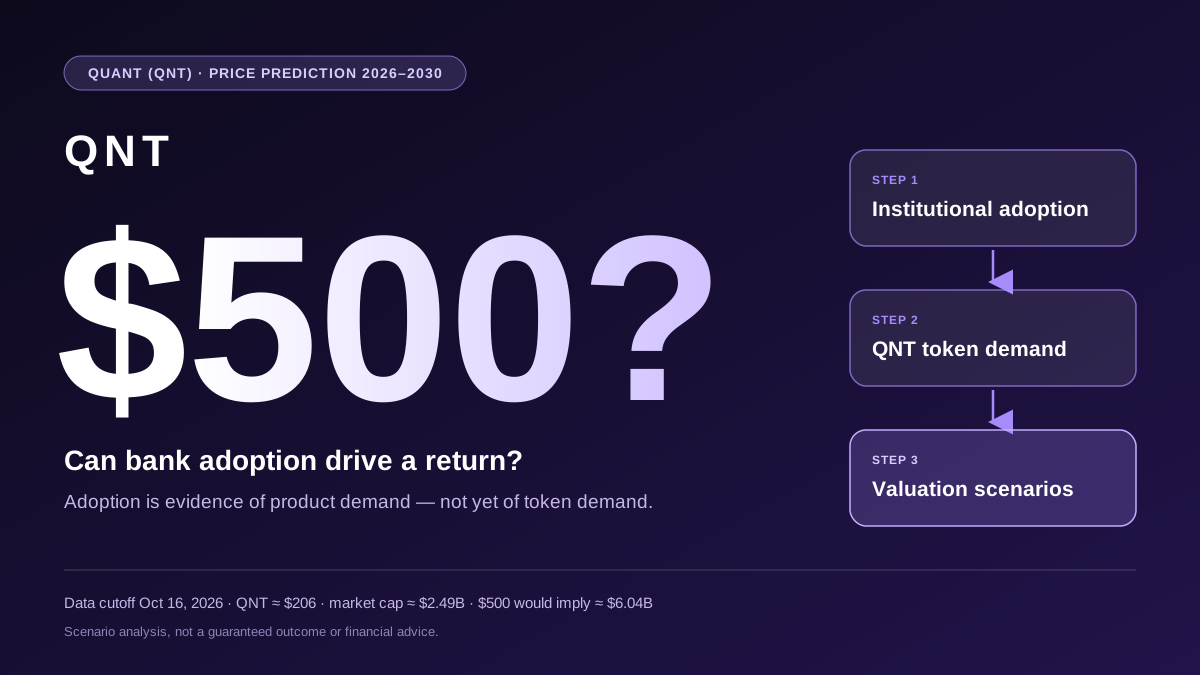
Prognoza ceny Quant (QNT) 2026–2030: czy adopcja przez banki może przywrócić cenę do 500 $?

Co się mówi przy stołach: BCRA włącza odkurzacz dolarów, a miasto liczy naboje bazooki Javiera Milei

Bankless rozmawia o Layer2: Starknet opuszcza Ethereum, kto zapłaci za bezpieczeństwo niezależnego L1?

Sprzedaż obligacji przekształca oczekiwania dotyczące stóp procentowych, a wysokie stopy procentowe obciążają bank centralny presją na zacieśnienie

Wpływ botów na różnicę cen Bitcoina w Korei Południowej

Co się dzieje, gdy kryptowaluty handlują akcjami, podczas gdy Wall Street śpi?

Firmy bitcoinowe uczą się, że wieczne trzymanie wymaga gotówki

Premia za termin długoletnich obligacji skarbowych w USA osiągnęła najwyższy poziom od dziesięciu lat
Efekt zarażenia: które gospodarki Ameryki Łacińskiej są najbardziej narażone na wzrost stóp w USA

« Uporządkuj swoje finanse »: MFW upomina Francję w sprawie rekordowego zadłużenia

Majątek Elona Muska wart bilion dolarów: czy znów zostanie bilionerem?

Zbliżające się wybory pośrednie: prawdziwym przedmiotem handlu na amerykańskim rynku nie jest to, kto wygra

Francja może być "dławiona przez stopy procentowe", ostrzega gubernator Banku Francji

All-In: Analiza następnego etapu AI: zbieżność modeli, wartość zaczyna przesuwać się w kierunku przepływów pracy

Kontrakty futures na ropę utrzymują się powyżej 100 $ po deklaracji Huti o atakach na Aramco: co jest potwierdzone, a co nie

Francuskie zawirowania finansowe powodują spadek wartości euro do najniższego poziomu od 17 miesięcy... Oczekiwania na podwyżki stóp procentowych w USA maleją, a giełda w Japonii rośnie o 2%

AI powoduje załamanie amerykańskich obligacji, nawet jeśli odniesie sukces, zostaną nałożone wysokie podatki
Globalny dolar: czy zerwanie hegemonii Fed jest realne?

Perspektywy akcji DELTA Thailand na 2026 r.: Czy popyt na AI może podtrzymać dalszy wzrost?
Wyłącznie w WEEX: Premia za podaż ropy winduje akcje spółek energetycznych | WEEX TradFi Daily (02.10.2026)

Premia za ograniczoną podaż ropy wspiera akcje spółek energetycznych | WEEX TradFi Daily (02.10.2026)
Rynki w dniu 02.10 koncentrują się na ropie, rentownościach obligacji o długim terminie zapadalności i danych o zatrudnieniu. Główne indeksy giełdowe zamknęły się nieznacznie wyżej 01.10, po tym jak w trakcie sesji presję wywarł gwałtowny wzrost rentowności obligacji długoterminowych; AI i sektor energetyczny pomogły podtrzymać apetyt na ryzyko. Akcje Accenture (ACN) mocno wzrosły po tym, jak liczba zamówień związanych z AI, przychody i całoroczna prognoza przekroczyły oczekiwania, natomiast Nike (NKE) spadł po sesji z powodu słabszej sprzedaży. Ropa Brent przebiła 102 $, a akcje spółek energetycznych umocniły się. Bitcoin był notowany w pobliżu 83 500 $. Rynki analizują również incydent związany z bezpieczeństwem NEAR Intents oraz oczekiwania na zapowiedzianą przez Monad prezentację usługi ochrony prywatności.
Presja kredytowa AI rośnie, indeks KOSPI w Korei Południowej spada o 14,5%
Dlaczego warto kupić MSTR zamiast bezpośrednio ETF na Bitcoin?
Prognoza ceny akcji SpaceX (SPCX) na 2027 r.: czy wzrost Starlink zrównoważy wydatki na AI?
Prognoza ceny akcji SpaceX na 2027 r.: przeanalizuj wzrost Starlink, wydatki na AI, kompresję wyceny i rozwodnienie w oparciu o przejrzyste scenariusze cenowe.
Czy najbezpieczniejsze aktywa powinny ponosić straty? Nowa, nieintuicyjna koncepcja dystrybucji na łańcuchu
Bitcoin: Między inflacją a wysokimi stopami, zyski pod presją
[CoreWeave, zapalnik kryzysu AI ③] Czego możemy się nauczyć z kryzysu finansowego z 2008 roku


