
Prognoza ceny akcji SpaceX (SPCX) na 2027 r.: czy wzrost Starlink zrównoważy wydatki na AI?

 Oceń nas w Google


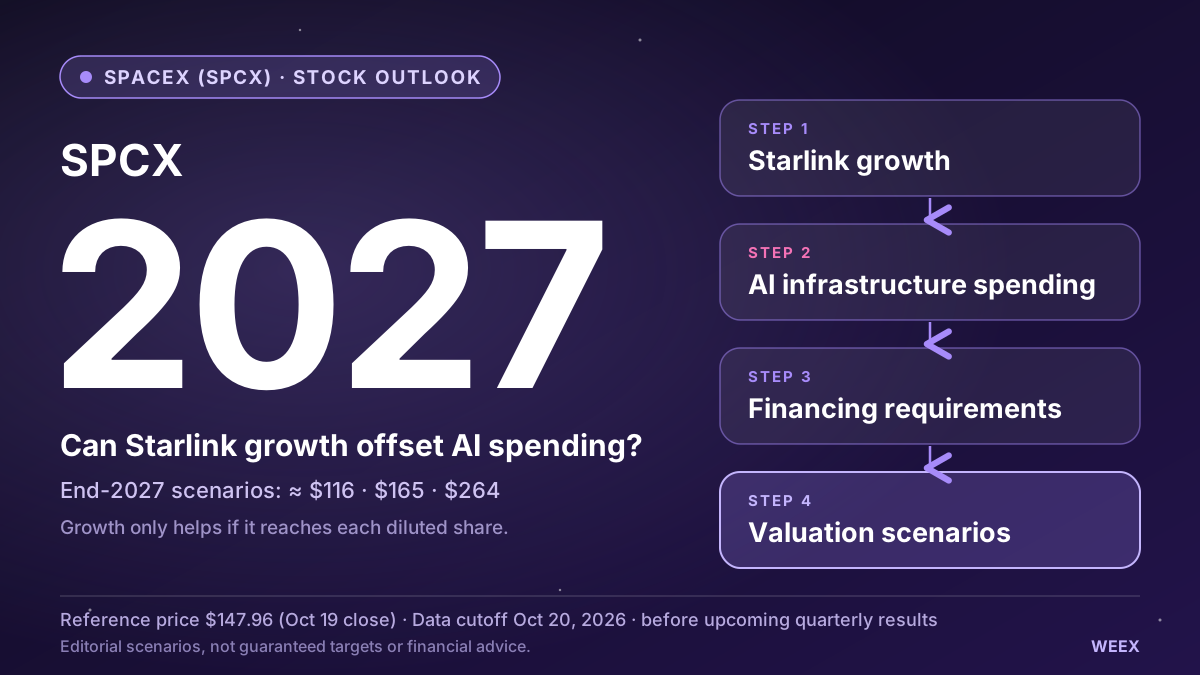
Wiarygodna prognoza ceny akcji SpaceX na 2027 r. zależy od trzech zmiennych: wzrostu przychodów, wyceny przypisywanej tym przychodom przez inwestorów oraz zmian liczby akcji po rozwodnieniu. Starlink i infrastruktura AI mogą wspierać ekspansję, ale potrzeby kapitałowe i kompresja wyceny mogą ograniczyć stopy zwrotu akcjonariuszy. Poniższe scenariusze pokazują możliwe wyniki w okolicach 116 $, 165 $ i 264 $ — nie są to gwarantowane poziomy docelowe ani szacunki ważone prawdopodobieństwem.
Naszym zdaniem największym wyzwaniem inwestycyjnym SpaceX jest przełożenie rozwoju technologicznego i komercyjnego na atrakcyjne stopy zwrotu przy już wymagającej wycenie. Nawet odnosząca sukcesy firma może osiągać rozczarowujące wyniki giełdowe, jeśli oczekiwania są zbyt wysokie. Inwestorzy powinni skupić się na generowaniu gotówki, potrzebach finansowych i przychodach przypadających na jedną rozwodnioną akcję, zamiast zakładać, że większa liczba startów lub większa moc obliczeniowa AI automatycznie podniosą cenę akcji.
Czytelnikom śledzącym krótkoterminowe wahania WEEX udostępnia dedykowaną stronę kontraktów futures SpaceX SPCX/USDT. Jest to ekspozycja na kontrakt, a nie bezpośrednie posiadanie akcji notowanych na Nasdaq. Pobrany interfejs zawierał niekompletne notowania i informację o ograniczeniach handlu, dlatego przed złożeniem zlecenia należy potwierdzić aktualną dostępność i zasady kontraktu.
Autor: zespół SEO WEEX
Opublikowano: 20.10.2026
Zaktualizowano: 20.10.2026
Data graniczna danych: 20.10.2026, przed uwzględnieniem nadchodzących wyników kwartalnych. Referencyjna cena akcji pochodzi z 19.10; założenia scenariuszy są wyraźnie oznaczone jako założenia redakcyjne.
Czy akcje SpaceX są notowane na giełdzie i jaki mają symbol?
Akcje SpaceX są notowane pod symbolem SPCX. Oficjalny komunikat o IPO z 11.06.2026 potwierdził cenę ofertową 135 $ za akcję i wskazał 12.06 jako przewidywany pierwszy dzień notowań. Strona papierów wartościowych Nasdaq identyfikuje instrument jako akcje zwykłe klasy A spółki Space Exploration Technologies Corp.
Weryfikacja ta ma znaczenie, ponieważ starsze artykuły opisujące SpaceX jako prywatną firmę mogą nadal pojawiać się w wynikach wyszukiwania.
Ma to również znaczenie dlatego, że symbol widoczny na platformie handlowej sam w sobie nie określa instrumentu prawnego będącego przedmiotem oferty. Notowane akcje zwykłe, fundusz posiadający akcje oraz kontrakt perpetual mogą wiązać się z zasadniczo różnymi prawami i ryzykiem.
Prognoza w tym artykule dotyczy bazowych akcji notowanych na giełdzie. Pozycja na instrumentach pochodnych może zachowywać się inaczej z powodu płatności fundingowych, wymogów dotyczących depozytu zabezpieczającego, płynności i zasad ustalania cen stosowanych przez platformę.
Inwestorzy powinni rozróżnić te instrumenty przed porównaniem prognozy z ceną widoczną na ekranie platformy handlowej.
Jaki jest punkt wyjścia dla prognozy ceny akcji SpaceX?
Prognoza wymaga datowanej ceny referencyjnej i jasno określonego horyzontu.
Notowanie akcji widoczne w analizowanych materiałach z 19.10 wynosiło 147,96 $ na zamknięciu regularnej sesji. To cena referencyjna użyta w obliczeniach w tym artykule, a nie twierdzenie o cenie dostępnej w chwili, gdy czytelnik otworzy tę stronę.
Horyzont prognozy obejmuje koniec 2027 r.
To inny horyzont niż prognoza na 06.2027, kroczący 12-miesięczny cel analityków czy cena oczekiwana bezpośrednio po publikacji wyników. Łączenie tych horyzontów może prowadzić do mylnego wrażenia zgodności lub rozbieżności prognoz.
Obliczenia zakładają również tę samą jednostkę akcji w całym analizowanym okresie. Jeśli dojdzie do splitu akcji, historyczne i przyszłe ceny nominalne należy odpowiednio skorygować w spójny sposób. Split zmienia liczbę akcji i ich cenę jednostkową na giełdzie; nie powoduje równoważnego wzrostu wartości ekonomicznej spółki.
Po ustaleniu tych granic główne pytanie staje się proste: jaką dodatkową wartość biznesową będzie reprezentować każda rozwodniona akcja w dniu prognozy?
Dlaczego perspektywy SpaceX na 2027 r. zależą nie tylko od startów rakiet?
Perspektywy akcji SpaceX obejmują działalności o różnych charakterystykach operacyjnych i potrzebach inwestycyjnych.
Aktywność związana ze startami jest widoczna i może przyciągać ogromną uwagę. Starlink wprowadza działalność z obszaru łączności, której ekonomika zależy od liczby klientów, przychodów z usług, przepustowości sieci i bieżących potrzeb infrastrukturalnych. AI to kolejna szansa na wzrost, której towarzyszą znaczne wydatki.
W zapowiedzi z 19.10 Reuters ujął bieżące pytanie finansowe jako kwestię tego, czy wzrost Starlink może wesprzeć rosnące inwestycje w AI. Omówiono również spekulacje dotyczące fuzji, które pozostają odrębne od potwierdzonej transakcji.
Inwestorzy powinni zatem unikać oceniania całej firmy na podstawie jednego nagłówka.
Udany start może ograniczyć niepewność technologiczną, ale nie rozwiązuje problemu niepewności finansowania. Silny wzrost liczby klientów może wspierać przychody, a jednocześnie wymagać dodatkowej infrastruktury. Duże zaangażowanie w AI może zwiększyć przyszły potencjał przychodów, zanim działalność zacznie generować dodatnie przepływy pieniężne.
Teza inwestycyjna zyskuje na sile, gdy poszczególne obszary działalności wzajemnie się wspierają pod względem ekonomicznym. Słabnie, gdy atrakcyjny wzrost w jednym obszarze pochłaniają wydatki w innym, bez wyraźnej drogi do osiągnięcia odpowiednich stóp zwrotu.
Ta zależność powinna być centralnym elementem prognozy ceny akcji SpaceX.
Cena --
Czy wzrost Starlink może uzasadnić wyższą wycenę SpaceX?
Potencjalny wkład Starlink zależy od jakości wzrostu, a nie tylko od liczby połączeń.
W przypadku firmy z sektora łączności przychody mogą rosnąć dzięki pozyskiwaniu klientów, cenom, wykorzystaniu usług lub zmianie struktury klientów na rzecz tych o wyższej wartości. Każda z tych dróg ma inne konsekwencje dla rentowności.
Pozyskiwanie klientów przy atrakcyjnym koszcie może wzmacniać firmę. Pozyskiwanie ich dzięki wysokim dopłatom lub ofertom o niskiej wartości może przynieść imponujące wskaźniki wzrostu, ale niekoniecznie równie dużą poprawę wyników finansowych.
Znaczenie ma również przepustowość. Sieć musi dysponować odpowiednią infrastrukturą, by zaspokajać popyt przy akceptowalnej jakości usług. Wzrost wymagający dodatkowych inwestycji należy oceniać z uwzględnieniem tych nakładów.
Najważniejsze pytania dotyczą trwałości przychodów i konwersji na gotówkę.
| Pytanie dotyczące Starlink | Dlaczego ma znaczenie dla akcji |
|---|---|
| Czy przychody od klientów rosną regularnie? | Pomaga odróżnić powtarzalny popyt od efektów przejściowych |
| Czy przychód na klienta utrzymuje się na dotychczasowym poziomie? | Pozwala ocenić ceny i strukturę klientów |
| Czy koszty operacyjne rosną efektywnie? | Wskazuje, czy wzrost poprawia rentowność |
| Jakie inwestycje są potrzebne do utrzymania usług? | Określa, ile gotówki pozostaje po wydatkach na infrastrukturę |
| Czy utrzymanie klientów jest zadowalające? | Pomaga ocenić trwałość przyszłych przychodów |
Są to kryteria oceny, a nie twierdzenia, że każda z tych miar jest obecnie publikowana w porównywalnej formie.
Starlink stanowiłby mocniejszy fundament wyceny, gdyby inwestorzy mogli wskazać wiarygodny strumień gotówki pozostający po wydatkach koniecznych do utrzymania sieci.
Rosnąca linia przychodów jest korzystna. Rosnący i trwały wkład w przepływy pieniężne jest cenniejszy.
Dlaczego wydatki na AI komplikują prognozę akcji SpaceX?
Infrastruktura AI może tworzyć wartość, ale same wydatki nie dowodzą, że wartość ta już powstała.
Proces finansowy obejmuje kolejno inwestycje, uruchomienie użytecznych mocy, pozyskanie klientów, ujęcie przychodów, otrzymanie płatności, a ostatecznie osiągnięcie odpowiedniego zwrotu z kapitału.
Problemy mogą pojawić się na każdym etapie. Sprzęt może dotrzeć, zanim będzie dostępna energia. Infrastruktura może zacząć działać, zanim jej wykorzystanie osiągnie wystarczający poziom. Przychody mogą rosnąć, podczas gdy amortyzacja, koszty finansowania i kolejne inwestycje nadal będą obciążać przepływy pieniężne.
Dla akcjonariuszy istotne jest to, czy wygenerowana ostatecznie gotówka przewyższy pełny koszt stworzenia i utrzymania tych mocy.
Dlatego należy uważnie analizować informacje o dużych kontraktach. Ich wartość ekonomiczną kształtują czas trwania, zobowiązania klientów, warunki rozwiązania umowy, harmonogram wdrożenia i warunki płatności.
Inwestorzy powinni również odróżniać zaksięgowane przychody od potencjału wynikającego z kontraktów oraz annualizowanych wskaźników tempa działalności. Są to różne miary.
Annualizowany wskaźnik tempa działalności ekstrapoluje niedawny poziom aktywności. Nie oznacza automatycznie, że dane przychody zostały już uzyskane w pełnym roku.
Portfel zakontraktowanych zamówień może poprawiać widoczność przyszłych przychodów, ale nie zamienia się natychmiast w gotówkę.
Scenariusz wzrostowy zyskuje na wiarygodności, gdy informacje operacyjne pokazują, że moce są produktywnie wykorzystywane, a potrzeby finansowe stają się łatwiejsze do pokrycia.
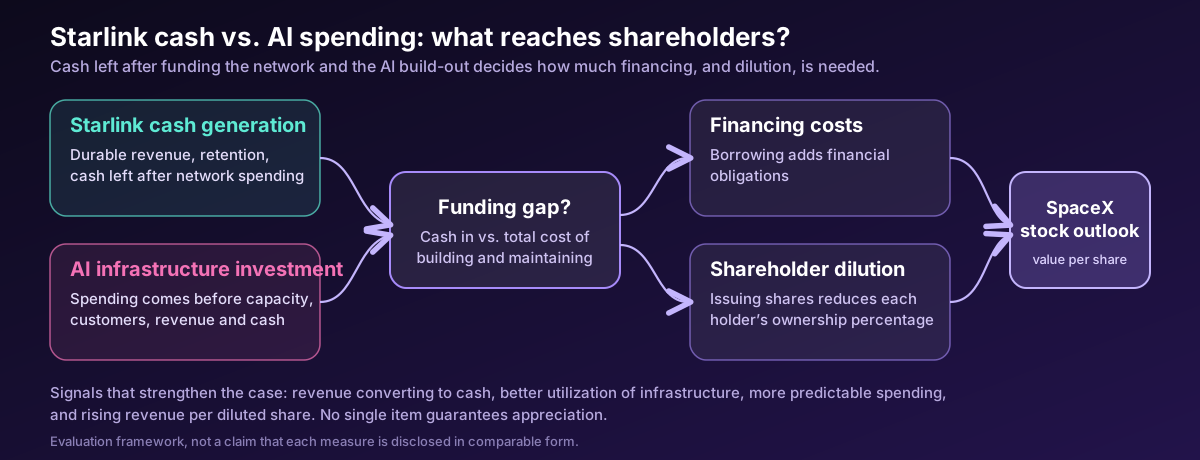
Jak przychody SpaceX mogą rosnąć, a cena akcji spadać?
Wzrost przychodów i stopa zwrotu akcjonariuszy są powiązane poprzez wycenę i strukturę własności.
W przypadku wskaźnika cena do sprzedaży dla kapitału własnego:
Cena akcji = przychody spółki × mnożnik cena/sprzedaż dla kapitału własnego ÷ liczba rozwodnionych akcji.
To zależność księgowa, a nie kompletna metoda wyceny. Pomaga wyjaśnić, dlaczego sam wzrost nie pozwala ustalić przyszłej ceny akcji.
Załóżmy, że przychody się podwajają, ale inwestorzy zmniejszają mnożnik cena/sprzedaż o połowę. Jeśli liczba akcji pozostaje bez zmian, oba efekty wzajemnie się znoszą.
Jeśli spółka emituje również dodatkowe akcje, przychody muszą wzrosnąć jeszcze bardziej, aby zapewnić taki sam korzyść w przeliczeniu na akcję.
Zależność można przedstawić względem daty referencyjnej:
Przyszła cena ÷ cena referencyjna = współczynnik wzrostu przychodów × współczynnik zmiany mnożnika wyceny ÷ współczynnik wzrostu liczby akcji.
W tym ujęciu stosowany jest mnożnik kapitału własnego. Inwestorzy posługujący się wartością przedsiębiorstwa muszą osobno uwzględnić zadłużenie netto i inne istotne roszczenia, zanim określą wartość kapitału własnego.
Pomylenie tych podejść może znacząco zniekształcić poziom docelowy.
W praktyce prognoza ceny akcji SpaceX powinna jasno przedstawiać założenia dotyczące wzrostu, wyceny i rozwodnienia. Cel bez tych danych trudno ocenić.
Jakie są scenariusze ceny akcji SpaceX na 2027 r.?
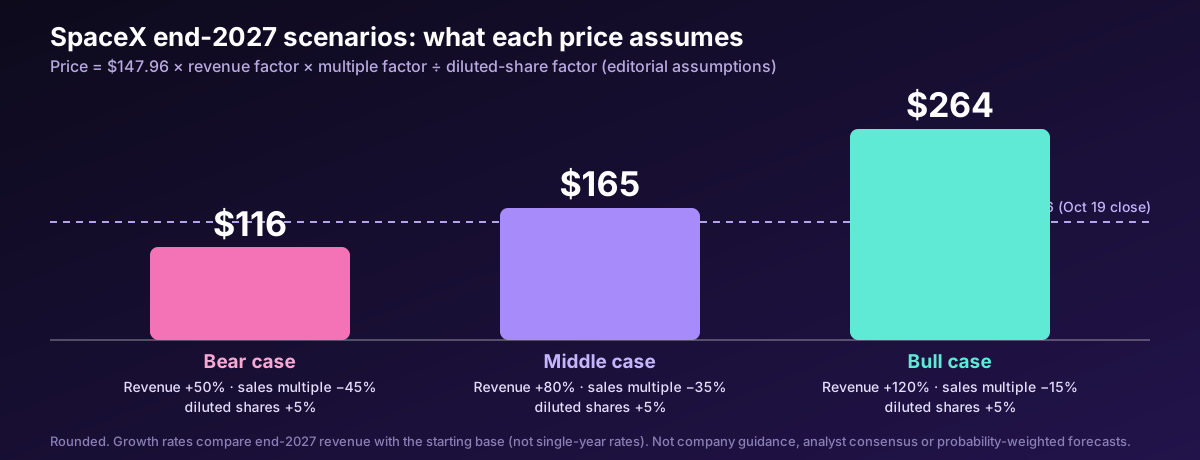
Poniższe scenariusze wykorzystują cenę referencyjną 147,96 $ z 19.10 i powyższą zależność.
Każde założenie dotyczące tempa wzrostu i zmiany mnożnika w tabeli jest założeniem redakcyjnym. To scenariusze analizy wrażliwości, a nie wytyczne spółki, konsensus analityków ani prognoza skalibrowana statystycznie. Porównują przychody na koniec 2027 r. z odpowiadającą im bazą przychodów początkowych; nie są przedstawiane jako roczne tempo wzrostu.
| Scenariusz na koniec 2027 r. | Założenie dotyczące wzrostu przychodów | Zmiana mnożnika cena/sprzedaż dla kapitału własnego | Wzrost liczby rozwodnionych akcji | Orientacyjna cena |
|---|---|---|---|---|
| Scenariusz niedźwiedzi | +50% | −45% | +5% | 116 $ |
| Scenariusz pośredni | +80% | −35% | +5% | 165 $ |
| Scenariusz wzrostowy | +120% | −15% | +5% | 264 $ |
Obliczenia zaokrąglone: 147,96 $ × współczynnik wzrostu przychodów × współczynnik zmiany mnożnika ÷ 1.05.
Scenariusz niedźwiedzi pokazuje, jak znacznemu wzrostowi działalności może towarzyszyć niższa cena akcji. Przychody rosną, ale silna korekta wyceny z nawiązką niweluje ten efekt.
Scenariusz pośredni zakłada jeszcze silniejszy wzrost, a mimo to prowadzi jedynie do umiarkowanego wzrostu ceny, ponieważ premia wyceny maleje.
Scenariusz wzrostowy wymaga wyjątkowej ekspansji przy jednoczesnym utrzymaniu przez inwestorów większości początkowego mnożnika.
Scenariusze te nie wyznaczają dolnego ani górnego limitu. Poważne pogorszenie działalności mogłoby przynieść gorszy wynik, a lepsze rezultaty lub większy entuzjazm — wyższy.
Ich celem jest pokazanie założeń ekonomicznych stojących za ceną, a nie ukrywanie niepewności za pomocą precyzyjnych liczb.
Co musiałoby się wydarzyć, aby SpaceX osiągnęło 200 $ lub 250 $?
Obliczanie wstecz od ceny docelowej może być bardziej pouczające niż wybór optymistycznej liczby na początku.
Załóżmy dla przykładu, że do końca 2027 r. liczba rozwodnionych akcji wzrośnie o 5%. Wymagany wzrost przychodów zależy wówczas od tego, jaką część początkowego mnożnika wyceny utrzymają inwestorzy.
| Cena docelowa | Wymagany wzrost przychodów przy niezmienionym mnożniku | Wymagany wzrost przychodów przy spadku mnożnika o 25% |
|---|---|---|
| 200 $ | Około 42% | Około 89% |
| 250 $ | Około 77% | Około 137% |
Obliczenia wykorzystują cenę referencyjną 147,96 $ i założony wzrost liczby rozwodnionych akcji o 5%.
Tabela wyjaśnia, dlaczego dyscyplina w zakresie wyceny ma znaczenie nawet w przypadku szybko rozwijającej się firmy.
Jeśli początkowy mnożnik pozostanie bez zmian, wymagany wzrost przychodów będzie niższy. Jeśli inwestorzy będą oczekiwać tańszej wyceny, firma musi rozwijać się szybciej, by osiągnąć tę samą cenę.
Prognoza na poziomie 250 $ wymaga zatem czegoś więcej niż wiary w postęp technologiczny. Potrzebna jest konkretna ocena wzrostu finansowego, wyceny rynkowej i rozwodnienia udziałów.
To obliczenie wsteczne pozwala również inwestorom aktualizować tezę inwestycyjną. Jeśli rzeczywiste perspektywy przychodów się pogorszą lub wzrośnie liczba emitowanych akcji, uzasadnienie tego samego celu stanie się trudniejsze.
Co mogłoby wzmocnić scenariusz wzrostowy dla akcji SpaceX?
Najsilniejszym pozytywnym sygnałem byłby dowód, że ekspansja komercyjna w coraz mniejszym stopniu zależy od kolejnych rund finansowania.
Mogłoby to oznaczać wyższe operacyjne przepływy pieniężne, lepsze wykorzystanie kosztownej infrastruktury lub bardziej przewidywalne płatności od klientów.
Znaczenie ma również realizacja planów. Dostarczenie mocy zgodnie z harmonogramem może wspierać przekładanie potencjału na przychody i wzmacniać zaufanie. Opóźnienia mogą odsunąć wpływy gotówkowe w czasie, podczas gdy wydatki będą nadal ponoszone.
Korzystny wynik łączyłby wzrost z poprawą ekonomiki działalności, zamiast wymagać od inwestorów zaakceptowania jednego kosztem drugiego.
| Dowód | Interpretacja wzrostowa |
|---|---|
| Przychody regularnie zamieniają się w gotówkę | Wzrost przynosi użyteczne zasoby finansowe |
| Poprawia się wykorzystanie infrastruktury | Dotychczasowe inwestycje stają się bardziej produktywne |
| Wydatki stają się bardziej przewidywalne | Niepewność finansowania maleje |
| Rosną przychody na rozwodnioną akcję | Wzrost przynosi korzyści akcjonariuszom |
| Ujawniane informacje stają się bardziej przejrzyste | Inwestorzy mogą pewniej oceniać stopy zwrotu |
Żaden pojedynczy element nie gwarantuje wzrostu wartości akcji.
Ogólnie rzecz biorąc, scenariusz wzrostowy powinien stawać się coraz łatwiejszy do zweryfikowania na podstawie publikowanych wyników. Jeśli nadal będzie opierał się głównie na odległych możliwościach, wycena pozostanie szczególnie wrażliwa na nastroje.
Co mogłoby zepchnąć akcje SpaceX poniżej scenariusza pośredniego?
Najbardziej bezpośrednim ryzykiem jest wzrost wydatków szybszy niż wzrost gotówki generowanej przez firmę.
Może to stworzyć potrzebę zaciągnięcia dodatkowego długu, emisji akcji lub pozyskania finansowania w inny sposób. Każda z tych dróg wiąże się z kosztem. Zadłużenie zwiększa zobowiązania finansowe, a emisja akcji zmniejsza procentowy udział każdego dotychczasowego akcjonariusza.
Koncentracja klientów może być dodatkowym źródłem podatności. Duże zobowiązania mogą wspierać wzrost, ale uzależnienie od niewielkiej liczby klientów zwiększa wpływ opóźnień lub renegocjacji.
Odrębnym ryzykiem jest wycena. Rynek może przypisać niższy mnożnik nawet przy poprawie działalności, zwłaszcza jeśli inwestorzy będą mniej skłonni finansować wzrost wymagający długiego horyzontu.
Wreszcie, postęp techniczny lub operacyjny może zająć więcej czasu, niż oczekiwano.
Prognoza powinna uwzględniać możliwość, że projekt ostatecznie zakończy się sukcesem, ale przyniesie korzyści finansowe dopiero po upływie daty docelowej inwestora.
To niedopasowanie czasowe ma znaczenie w przypadku prognozy na 2027 r. Długoterminowy potencjał nie gwarantuje korzystnego wyniku w określonym okresie utrzymywania inwestycji.
Jak inwestorzy powinni interpretować inne prognozy ceny SpaceX?
Istniejące prognozy należy porównywać na podstawie ich założeń i horyzontów, a nie uszeregowywać według stopnia optymizmu.
Artykuł The Motley Fool z 19.10 ostrożnie ocenia wycenę i sugeruje, że akcje mogą pozostać w pobliżu bieżącego poziomu do końca 2027 r. CoinCodex przedstawia algorytmiczne projekcje cen w kilku horyzontach. Są to różne podejścia, a nie wymienne szacunki.
Model oparty na historycznych cenach może podsumowywać wzorce, nie oceniając pełnej ekonomiki nowych projektów komercyjnych. Prognoza fundamentalna może analizować ekonomikę, ale nadal opiera się na niepewnych założeniach.
Żadne z tych podejść nie eliminuje ryzyka prognozowania.
Również cele analityków wymagają określenia daty i horyzontu. Kroczącego celu 12-miesięcznego nie należy automatycznie określać jako prognozy na koniec 2027 r.
Wartości konsensusu mogą się różnić, ponieważ dostawcy uwzględniają różnych analityków, daty publikacji i zasady aktualizacji. Dokładna średnia nie ma znaczenia, jeśli nie znamy składu próby, na której ją oparto.
Najbardziej użyteczna prognoza to taka, którą czytelnik może odtworzyć i zakwestionować.
Jak inwestorzy mogą śledzić ekspozycję na SpaceX na WEEX?
Strona kontraktów futures SPCX/USDT na WEEX to miejsce, w którym można sprawdzić kontrakt. Potwierdź, że instrument jest dostępny w Twoim regionie i że handel jest obecnie włączony.
Publicznie pobrana strona nie potwierdzała wiarygodnego, wykonalnego notowania. Widocznej wartości fundingowej równej zero nie należy interpretować jako zweryfikowanej, stałej korzyści z finansowania.
Jeśli kontrakt jest dostępny, przed otwarciem pozycji zapoznaj się z jego specyfikacją, metodą ustalania cen, wymogami dotyczącymi depozytu zabezpieczającego i bieżącymi kosztami.
Długoterminowa prognoza akcji i pozycja w kontrakcie z dźwignią mają różne profile ryzyka. Pozycja w kontrakcie może zostać zlikwidowana podczas niekorzystnego ruchu, nawet jeśli bazowe akcje osiągną później optymistyczny cel.
Na przykład trader akceptujący zaplanowaną stratę w wysokości 50 $ przy wyjściu około 10% od ceny wejścia rozpocząłby od wartości nominalnej pozycji wynoszącej mniej więcej 500 $, przed uwzględnieniem kosztów i poślizgu cenowego. Zwiększenie dźwigni zmienia wymóg dotyczący depozytu zabezpieczającego, ale nie poprawia prognozy.
Zlecenie wyjścia również nie gwarantuje dokładnej ceny realizacji na szybko zmieniającym się lub zakłóconym rynku.
W tym artykule nie uznano za zweryfikowaną żadnej kampanii ani zniżki na opłaty dotyczącej SPCX. Czytelnicy powinni sprawdzić aktualne oficjalne warunki kontraktu i promocji, zamiast zakładać, że obowiązuje oferta ogólna.
FAQ
1. Jaka jest prognoza ceny akcji SpaceX na 2027 r.?
Orientacyjne scenariusze przedstawione w tym artykule zakładają ceny około 116 $, 165 $ i 264 $ na koniec 2027 r. Zależą one od wyraźnie określonych założeń dotyczących wzrostu przychodów, zmian wyceny i rozwodnienia. Nie są to gwarantowane cele ani poziomy, którym przypisano prawdopodobieństwo.
2. Czy akcje SpaceX mogą osiągnąć 250 $?
To możliwe, ale wymagany wzrost zależy od wyceny. Przy cenie referencyjnej i założeniu rozwodnienia o 5% zastosowanych w tym artykule osiągnięcie 250 $ wymaga wzrostu przychodów o około 77%, jeśli mnożnik cena/sprzedaż pozostanie bez zmian, albo o około 137%, jeśli spadnie o 25%.
3. Czy akcje SpaceX są notowane pod symbolem SPCX?
Tak. Oficjalny komunikat spółki o IPO wskazuje symbol SPCX, a Nasdaq identyfikuje notowane akcje zwykłe klasy A. Czytelnicy powinni odróżniać te akcje od instrumentów pochodnych wykorzystujących podobny symbol.
4. Czy wzrost Starlink gwarantuje wyższą cenę akcji SpaceX?
Nie. Inwestorzy muszą uwzględnić również koszty operacyjne, wydatki na infrastrukturę, finansowanie, liczbę rozwodnionych akcji i wycenę przypisywaną firmie. Sam wzrost przychodów nie przesądza o stopie zwrotu akcjonariuszy.
5. Czy pozycja w kontrakcie futures SPCX na WEEX jest tym samym co posiadanie akcji SpaceX?
Nie. Kontrakt perpetual zapewnia ekspozycję zgodnie z warunkami kontraktu platformy. Nie daje automatycznie praw własności związanych ze zwykłymi akcjami i wiąże się z dodatkowymi kwestiami dotyczącymi depozytu zabezpieczającego, fundingów i realizacji zleceń.
Opinia WEEX: prognoza na 2027 r. wymaga wzrostu w przeliczeniu na akcję, a nie tylko wzrostu
SpaceX oferuje inwestorom kilka potencjalnych źródeł ekspansji, ale teza inwestycyjna staje się mocniejsza dopiero wtedy, gdy te możliwości przekładają się na wartość finansową przypadającą na akcję.
Nasze robocze podejście jest ostrożne wobec wskazywania jednego pewnego celu przed uwzględnieniem nadchodzących wyników. Scenariusz pośredni pokazuje dlaczego: nawet silny wzrost przychodów może przynieść umiarkowane stopy zwrotu, jeśli mnożnik wyceny spadnie.
Najważniejszym sygnałem będzie zależność między generowaniem gotówki, wydatkami na infrastrukturę i potrzebami finansowymi. Starlink może wspierać szerszą tezę inwestycyjną, ale akcjonariusze muszą wiedzieć, jaka wartość ekonomiczna pozostaje po sfinansowaniu tej działalności.
Źródła
SpaceX Investor Relations, Space Exploration Technologies Corp. ogłasza cenę pierwszej oferty publicznej, 11.06.2026.
Nasdaq, Akcje zwykłe klasy A Space Exploration Technologies Corp. — SPCX, dostęp: 20.10.2026.
Reuters, Wyniki SpaceX i Tesli sprawdzą plany Muska dotyczące wydatków na AI, gdy nasilają się spekulacje o fuzji, 19.10.2026.
The Motley Fool, Prognoza: taka będzie cena akcji SpaceX pod koniec 2027 r., 19.10.2026.
CoinCodex, Prognoza i przewidywania ceny akcji SpaceX, analiza: 20.10.2026.
WEEX, Kontrakty futures perpetual SPCX/USDT, analiza: 20.10.2026.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

Presja kredytowa AI rośnie, indeks KOSPI w Korei Południowej spada o 14,5%

Dlaczego warto kupić MSTR zamiast bezpośrednio ETF na Bitcoin?

Czy najbezpieczniejsze aktywa powinny ponosić straty? Nowa, nieintuicyjna koncepcja dystrybucji na łańcuchu

Bitcoin: Między inflacją a wysokimi stopami, zyski pod presją

[CoreWeave, zapalnik kryzysu AI ③] Czego możemy się nauczyć z kryzysu finansowego z 2008 roku

[CoreWeave, zapalnik kryzysu AI ②] Czy CDS to bomba zegarowa? Ukryte ryzyko zadłużenia AI

Ukryty koszt zabezpieczenia przed inflacją Bitcoina, a dźwignia pogarsza sytuację

Amerykański rynek akcji coraz bardziej zróżnicowany, mediana akcji w indeksie S&P 500 spadła o 15%

Ministerstwo Skarbu USA nie sygnalizuje redukcji emisji obligacji, rentowności obligacji rosną, 10-letnie znów na poziomie 5,12%
Prognoza ceny Quant (QNT) 2026–2030: czy adopcja przez banki może przywrócić cenę do 500 $?

Co się mówi przy stołach: BCRA włącza odkurzacz dolarów, a miasto liczy naboje bazooki Javiera Milei

Bankless rozmawia o Layer2: Starknet opuszcza Ethereum, kto zapłaci za bezpieczeństwo niezależnego L1?

Sprzedaż obligacji przekształca oczekiwania dotyczące stóp procentowych, a wysokie stopy procentowe obciążają bank centralny presją na zacieśnienie

Wpływ botów na różnicę cen Bitcoina w Korei Południowej

Co się dzieje, gdy kryptowaluty handlują akcjami, podczas gdy Wall Street śpi?

Firmy bitcoinowe uczą się, że wieczne trzymanie wymaga gotówki

Premia za termin długoletnich obligacji skarbowych w USA osiągnęła najwyższy poziom od dziesięciu lat
Efekt zarażenia: które gospodarki Ameryki Łacińskiej są najbardziej narażone na wzrost stóp w USA

« Uporządkuj swoje finanse »: MFW upomina Francję w sprawie rekordowego zadłużenia

Majątek Elona Muska wart bilion dolarów: czy znów zostanie bilionerem?

Zbliżające się wybory pośrednie: prawdziwym przedmiotem handlu na amerykańskim rynku nie jest to, kto wygra

Francja może być "dławiona przez stopy procentowe", ostrzega gubernator Banku Francji

All-In: Analiza następnego etapu AI: zbieżność modeli, wartość zaczyna przesuwać się w kierunku przepływów pracy

Kontrakty futures na ropę utrzymują się powyżej 100 $ po deklaracji Huti o atakach na Aramco: co jest potwierdzone, a co nie

Francuskie zawirowania finansowe powodują spadek wartości euro do najniższego poziomu od 17 miesięcy... Oczekiwania na podwyżki stóp procentowych w USA maleją, a giełda w Japonii rośnie o 2%

AI powoduje załamanie amerykańskich obligacji, nawet jeśli odniesie sukces, zostaną nałożone wysokie podatki
Globalny dolar: czy zerwanie hegemonii Fed jest realne?

Perspektywy akcji DELTA Thailand na 2026 r.: Czy popyt na AI może podtrzymać dalszy wzrost?
Wyłącznie w WEEX: Premia za podaż ropy winduje akcje spółek energetycznych | WEEX TradFi Daily (02.10.2026)

Premia za ograniczoną podaż ropy wspiera akcje spółek energetycznych | WEEX TradFi Daily (02.10.2026)
Rynki w dniu 02.10 koncentrują się na ropie, rentownościach obligacji o długim terminie zapadalności i danych o zatrudnieniu. Główne indeksy giełdowe zamknęły się nieznacznie wyżej 01.10, po tym jak w trakcie sesji presję wywarł gwałtowny wzrost rentowności obligacji długoterminowych; AI i sektor energetyczny pomogły podtrzymać apetyt na ryzyko. Akcje Accenture (ACN) mocno wzrosły po tym, jak liczba zamówień związanych z AI, przychody i całoroczna prognoza przekroczyły oczekiwania, natomiast Nike (NKE) spadł po sesji z powodu słabszej sprzedaży. Ropa Brent przebiła 102 $, a akcje spółek energetycznych umocniły się. Bitcoin był notowany w pobliżu 83 500 $. Rynki analizują również incydent związany z bezpieczeństwem NEAR Intents oraz oczekiwania na zapowiedzianą przez Monad prezentację usługi ochrony prywatności.
Presja kredytowa AI rośnie, indeks KOSPI w Korei Południowej spada o 14,5%
Dlaczego warto kupić MSTR zamiast bezpośrednio ETF na Bitcoin?
Czy najbezpieczniejsze aktywa powinny ponosić straty? Nowa, nieintuicyjna koncepcja dystrybucji na łańcuchu
Bitcoin: Między inflacją a wysokimi stopami, zyski pod presją
[CoreWeave, zapalnik kryzysu AI ③] Czego możemy się nauczyć z kryzysu finansowego z 2008 roku
[CoreWeave, zapalnik kryzysu AI ②] Czy CDS to bomba zegarowa? Ukryte ryzyko zadłużenia AI


