
Le pari financier de MrBeast

 Notez-nous sur Google


En 10/2025, MrBeast a déposé une demande d’enregistrement de marque auprès de l’Office des brevets et des marques des États-Unis pour « MrBeast Financial ».
Cet homme de 27 ans, qui, dans le monde réel, s’est enterré vivant pour créer du contenu vidéo et compte 4,5Md fans dans le monde virtuel, prévoit d’étendre son empire commercial, de la restauration rapide et des snacks aux services bancaires, à l’investissement et même aux plateformes de trading de cryptomonnaies.
D’après le dossier de demande, il envisage une plateforme SaaS couvrant le traitement des paiements en crypto, les microcrédits et la gestion des investissements. MrBeast, dont l’empire est évalué à la somme vertigineuse de 5 Md $, s’apprête à entrer dans un secteur verrouillé par la confiance, le risque et la réglementation : la finance.
Ce rapprochement n’est pas tout à fait inattendu. Il possède déjà une marque de snacks, Feastables, ainsi qu’une chaîne de restaurants virtuels, MrBeast Burger. Mais les services financiers, c’est une tout autre affaire : ils touchent à ce que les gens ont de plus sensible.
Plus étonnant encore, il y a tout juste un an, il s’est retrouvé au cœur d’une controverse liée à des investissements en cryptomonnaies. Des chercheurs en blockchain l’ont accusé d’avoir utilisé son influence pour réaliser des rug pulls sur plusieurs projets, engrangeant des bénéfices de plusieurs dizaines de millions de dollars.
À présent, ce géant controversé du divertissement, accompagné de ses centaines de millions de fans, majoritairement issus de la génération Z, fait son entrée dans un univers financier très réglementé.
C’est un pari risqué. Sa réputation est en jeu, et les mises sont la confiance d’une génération. L’issue de ce pari redéfinira les liens entre influence, finance et confiance.
L’exode bancaire de la génération Z
Les banques traditionnelles perdent leur avenir.
Les jeunes ne franchissent plus les portes de ces temples de marbre et de verre pare-balles. Ils changent de banque deux à trois fois plus souvent que leurs parents, non pas pour obtenir des taux de dépôt plus élevés, mais pour profiter d’une meilleure expérience numérique. Seulement 16 % des membres de la génération Z déclarent avoir une « très grande confiance » dans les banques traditionnelles, soit près de deux fois moins que chez les millennials et presque trois fois moins que chez les baby-boomers.
Pour ceux qui ont grandi au milieu des algorithmes et des écrans, un guichetier en costume-cravate est bien moins rassurant qu’une application fluide et intuitive.
Les banques traditionnelles ont mis un siècle à bâtir un système de confiance : les agences physiques symbolisaient l’« accessibilité », l’histoire de la marque témoignait d’une expérience éprouvée, le soutien de l’État évoquait la « sécurité », et les comptoirs de marbre comme le personnel en costume inspiraient le « professionnalisme » et la « stabilité ». Ces symboles visuels et ces dispositifs institutionnels ont effectivement fait leurs preuves par le passé.
Bank of America | Source de l’image : BloomBeag
Pourtant, la génération Z évolue dans un monde d’interactions fréquentes et de retours instantanés. Elle n’a pas besoin de preuves de confiance institutionnelles et statiques, mais d’une expérience de confiance dynamique et tangible. Pour elle, le fait qu’une banque ait cent ans d’histoire compte bien moins que la convivialité de son application, la rapidité de son service client et la possibilité de personnaliser ses produits en fonction des besoins de chacun.
Plus profondément, la génération Z nourrit un mécontentement tenace envers le système financier traditionnel. Elle a grandi après la crise financière de 2008 et a vu les grandes banques être renflouées tandis que les gens ordinaires subissaient de plein fouet le chômage et la diminution de leur patrimoine. Elle a été témoin de scandales répétés de fuites de données au sein d’institutions financières et a vu les élites de Wall Street abandonner toute limite morale au nom de leurs intérêts. Ces expériences ont façonné sa méfiance instinctive envers la finance traditionnelle.
La grande majorité des membres de la génération Z sont influencés par des créateurs de contenu financier sur Internet. Ils découvrent de nouveaux produits financiers sur les réseaux sociaux, s’informent sur l’investissement sur Xiaohongshu (Little Red Book) et suivent des créateurs de contenu financier sur Douyin (TikTok). Derrière ces comportements se cache l’effondrement, puis la reconstruction, des fondements de la confiance.
La génération Z ne cherche pas une « meilleure banque » ; elle veut quelque chose de complètement différent : un écosystème qui intègre harmonieusement services financiers, expériences sociales et valeurs personnelles. Elle espère que la finance cessera d’être un jeu froid de chiffres et deviendra un partenaire capable de la comprendre, de lui répondre et même de représenter ses valeurs.
C’est précisément l’occasion que voit MrBeast.
Sa relation avec ses fans a depuis longtemps dépassé le rapport traditionnel entre une marque et ses consommateurs pour évoluer vers une relation quasi sociale. Les chercheurs en médias sociaux parlent d’« interaction parasociale » : le public développe un lien émotionnel fort en consommant régulièrement le contenu d’un créateur, comme si cette personne faisait partie de sa vie et était un ami.
MrBeast l’a bien compris.
Chaque semaine, les vidéos qu’il publie sont des mises en scène minutieusement orchestrées de redistribution des richesses. Il met au défi 100 enfants d’affronter l’homme le plus fort du monde, fait survivre des inconnus pendant 100 jours dans un bunker nucléaire pour gagner 500 000 $ et s’enterre vivant pendant 50 heures. Derrière ces défis extrêmes se déploie un flot continu de cadeaux en espèces.
Les sommes en espèces, voitures et maisons qu’il distribue représentent des dizaines de millions de dollars. Ces gestes généreux ne sont pas de simples accessoires de sa stratégie marketing : ils constituent le contenu lui-même et renouvellent sans cesse le contrat de confiance qui le lie à ses fans.
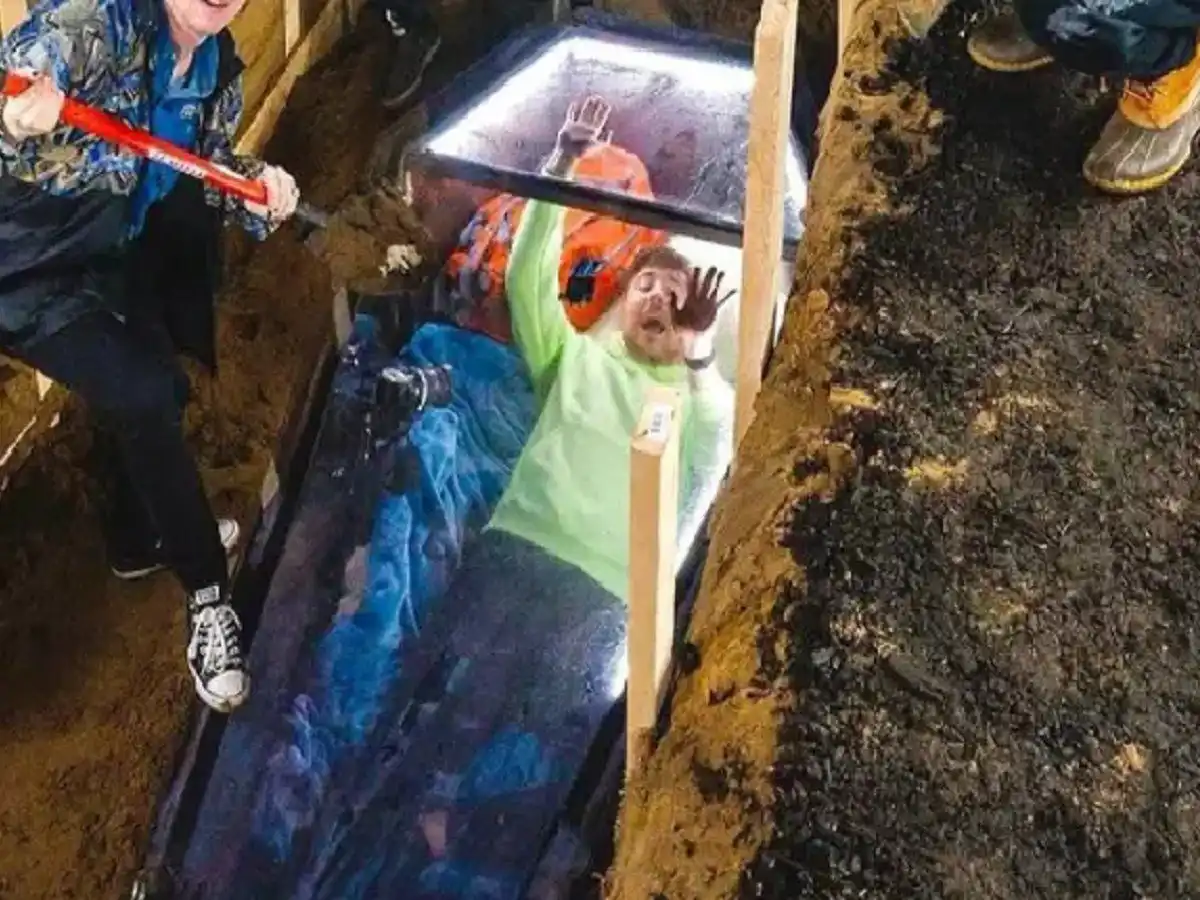
MrBeast se met au défi de rester enterré vivant pendant 50 heures | Source de l’image : Instagram
À chaque cadeau, il prouve à ses fans qu’il tient parole, que ses promesses sont sincères et qu’il est prêt à partager la richesse qu’il a accumulée. Aux yeux de la génération Z, cette « générosité visible » est plus convaincante que n’importe quelle déclaration de marque.
En 2024, MrBeast s’est associé à la fintech MoneyLion pour organiser une opération de distribution de 4,2 M $. De jeunes utilisateurs ont téléchargé volontairement l’application MoneyLion parce qu’ils faisaient confiance à MrBeast. Ils ne choisissaient pas simplement un produit financier : ils suivaient quelqu’un en qui ils avaient confiance.
La réussite de cette opération a révélé à MrBeast un potentiel encore plus grand. S’il pouvait convertir directement son audience en utilisateurs de services financiers, sans intermédiaires, la monétisation atteindrait une efficacité sans précédent.
Une banque traditionnelle dit : « Nous avons cent ans d’histoire, nous avons traversé la Grande Dépression et des crises financières, et nous bénéficions du soutien de l’État. »
MrBeast dit : « Je viens de donner 100 000 $ à chacune de 100 personnes. »
La confiance inspirée par la première repose sur le passé et son héritage ; celle inspirée par le second repose sur ses actes présents. La première s’appuie sur la caution des institutions, le second sur l’amplification algorithmique. L’une est statique et abstraite, l’autre dynamique et visible.
Le paradoxe, toutefois, est que la méfiance de la génération Z envers la finance traditionnelle découle précisément du manque de transparence et des failles éthiques de cette dernière. La confiance mondiale dans le secteur des services financiers figure depuis longtemps parmi les plus faibles de tous les secteurs, et le mécontentement des jeunes envers les institutions financières tient largement à leurs manquements éthiques lorsqu’elles poursuivent leur intérêt propre.
Alors, comment se fait-il que MrBeast, une célébrité d’Internet entachée par son passé dans l’univers des cryptomonnaies, soit devenu leur sauveur financier ?
La distance entre le « Faucheur » et la « Baleine »
En 10/2024, le détective spécialisé en blockchain SomaXBT a publié sur le réseau social X un rapport détaillé, disséquant comme au scalpel l’autre facette de MrBeast dans l’univers crypto.
Le rapport a retracé des adresses de portefeuille associées à MrBeast et l’a accusé d’avoir participé à plusieurs projets de « rug pull ». Ces accusations ne reposaient pas sur de simples conjectures, mais sur les historiques de transactions publiquement accessibles sur la blockchain. Dans un monde décentralisé, chaque transaction est enregistrée de façon permanente et ne peut être ni effacée ni niée.
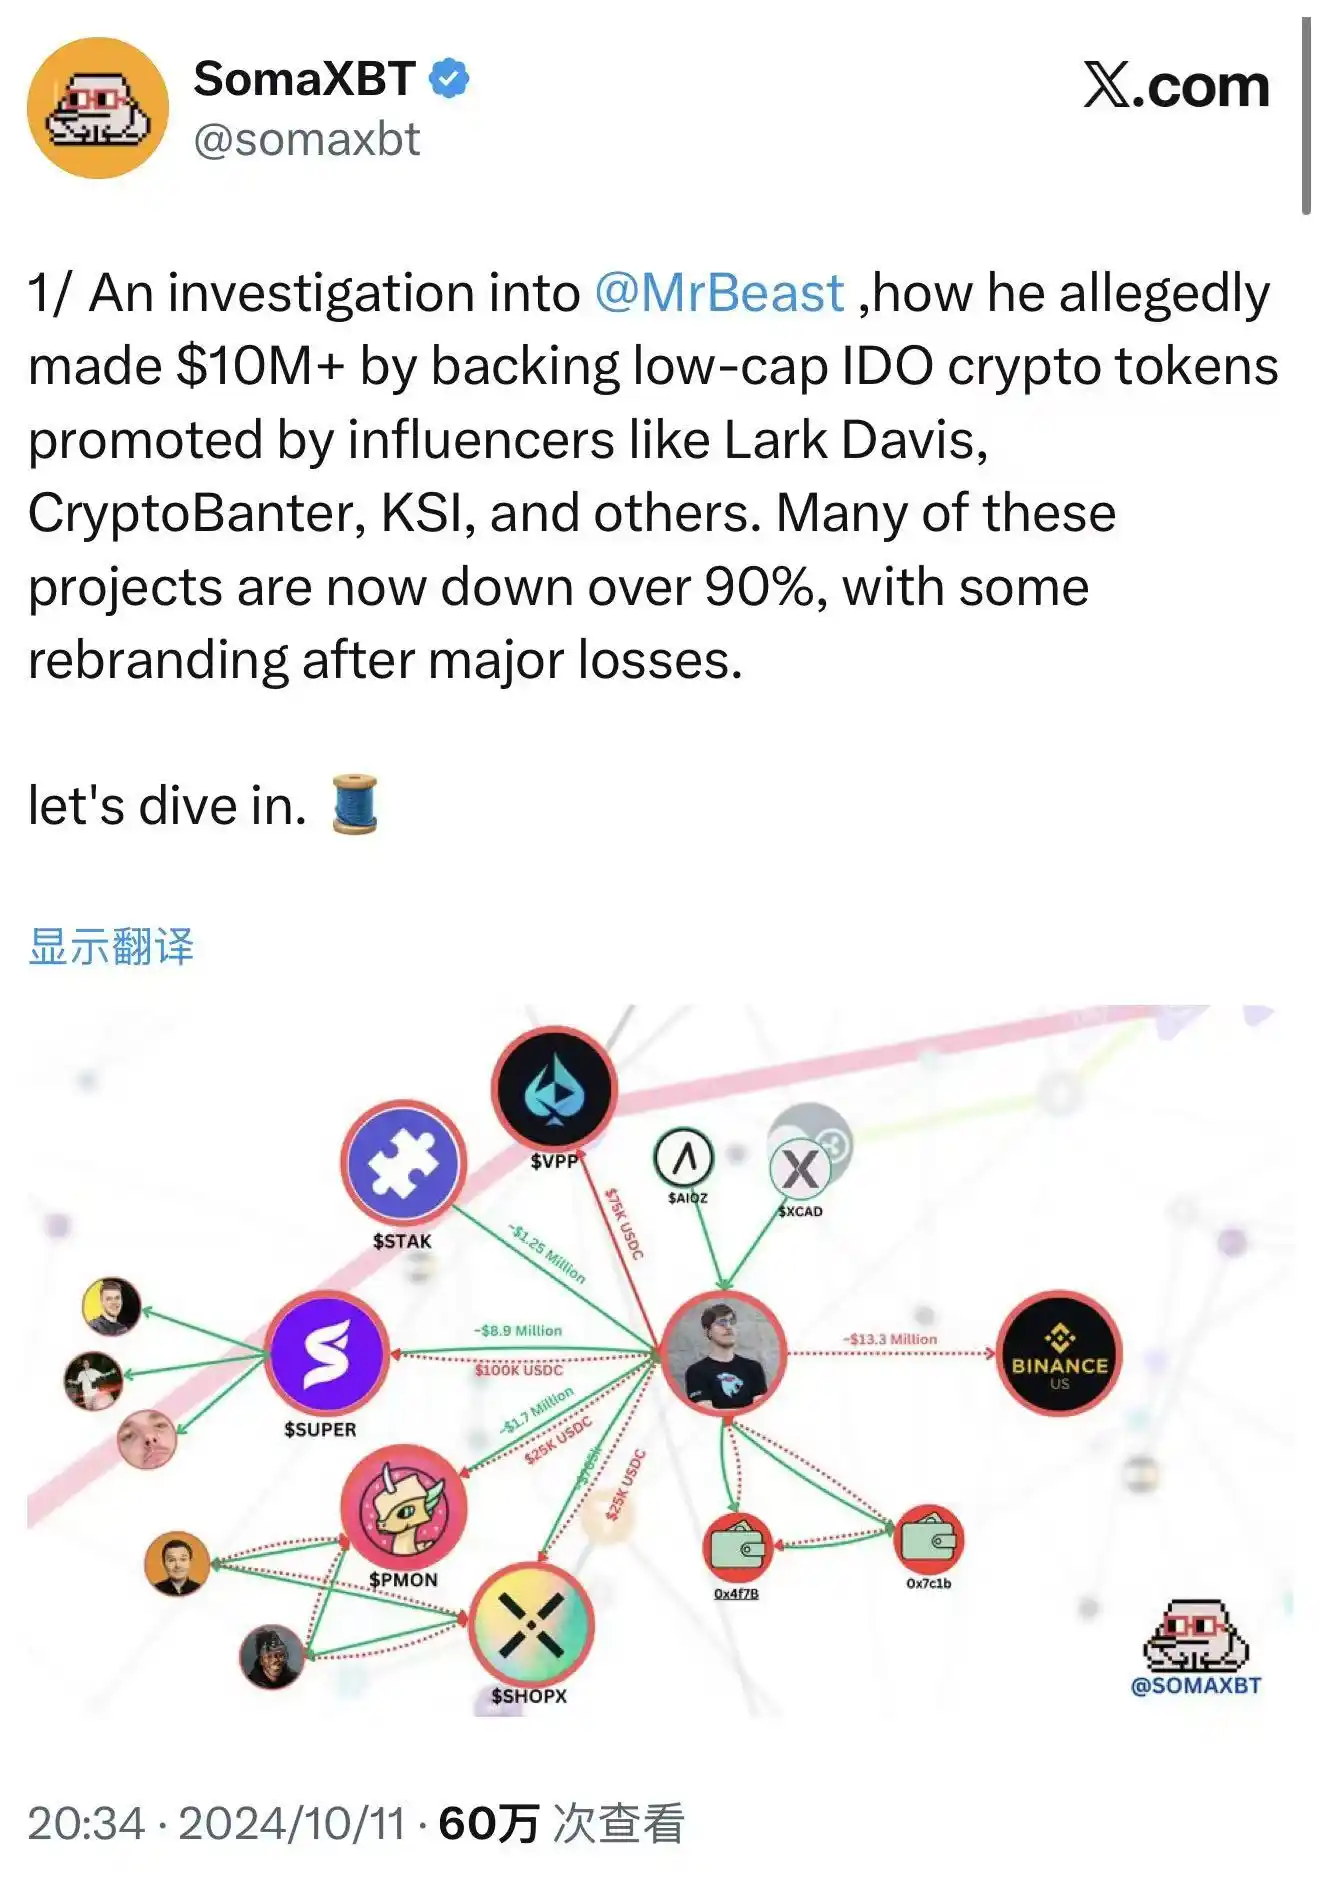
Les révélations de SomaXBT sur MrBeast | Source de l’image : X
Le cas le plus typique est celui de SuperFarmDAO. MrBeast a investi 100 000 $ lors de la prévente du projet et a reçu 1M tokens SUPER. Il a ensuite mis son influence sans égale au service de la promotion du projet. Le cours du token a rapidement flambé, attisant l’enthousiasme du marché. Il a alors commencé à vendre.
Au final, cet investissement de 100 000 $ lui a rapporté des millions de dollars. Derrière ce chiffre stupéfiant se cachent les pertes de nombreux investisseurs particuliers. En voyant MrBeast impliqué dans le projet, ils ont cru à une occasion d’investissement fiable et se sont précipités pour acheter. Mais lorsqu’il a commencé à vendre, le cours de la cryptomonnaie s’est rapidement effondré, laissant les investisseurs particuliers avec les jetons invendables.
Un schéma opératoire similaire s’est répété dans plusieurs projets, notamment Polychain Monsters, STAK, VPP et SHOPX. Selon les estimations de SomaXBT, MrBeast a réalisé plus de 10 M $ de bénéfices sur l’ensemble de ces projets.
Sur le plan juridique, ces opérations n’ont peut-être effectivement enfreint aucune règle. MrBeast ne s’est pas explicitement engagé à conserver ces tokens à long terme et n’a enfreint aucune réglementation précise sur les valeurs mobilières. À l’époque, le marché des cryptomonnaies se trouvait encore dans une zone grise réglementaire et bon nombre des règles des marchés financiers traditionnels ne s’y appliquaient pas pleinement. Sur le marché boursier traditionnel, ce comportement pourrait constituer une manipulation de marché et entraîner de lourdes sanctions juridiques. Mais, dans l’univers crypto, de telles règles n’existent pas.
Sur le plan éthique, cependant, ces agissements ont suscité une vive controverse. Dans la communauté des cryptomonnaies, beaucoup estiment que faire monter le cours d’un token grâce à son influence, puis le vendre, revient à tirer profit de la confiance de ses fans. Cela détruit non seulement la valeur à long terme des projets, mais nuit aussi à la réputation de tout le secteur. Lorsque de grands KOL exploitent l’asymétrie d’information et leur influence pour dépouiller les investisseurs particuliers, le marché devient une nouvelle version du jeu de Wall Street.
L’équipe de MrBeast a répondu en niant toute implication directe et en affirmant que ces investissements étaient gérés par un tiers, à son insu. Cette défense semble toutefois fragile. Même si d’autres ont exécuté les décisions d’investissement, son nom et son influence ont tout de même constitué les principaux facteurs d’attraction de ces projets pour les investisseurs particuliers.
Lorsqu’il mentionne un projet sur les réseaux sociaux ou en présente des éléments dans une vidéo, ses fans supposent naturellement qu’il le cautionne. Peu importe qui a appuyé sur la gâchette : la balle porte son nom.
Avançons maintenant jusqu’à 10/2025. Moins d’un an après les premières conclusions de l’enquête de SomaXBT, MrBeast a déposé une demande d’enregistrement de la marque « MrBeast Financial ». Plus intéressant encore, parmi les services qu’il prévoit de proposer figurent une « plateforme d’échange de cryptomonnaies » et l’« exploitation d’une plateforme d’échange décentralisée », précisément les domaines qui avaient suscité la controverse.
Il semble vouloir dire au monde que l’ancien « Faucheur » se transforme désormais en « Maison » conforme aux règles.
Deux logiques commerciales peuvent expliquer cette transformation, et elles ne s’excluent pas l’une l’autre.
La première est une opération de « blanchiment d’image » motivée par les affaires. En créant une plateforme financière conforme, il tente de dissimuler son passé spéculatif et de se présenter à nouveau comme un prestataire de services financiers responsable. Cette stratégie n’est pas rare dans l’histoire des affaires. Nombre d’anciens spéculateurs sont passés du statut de « barbares » à celui de membres de l’establishment en créant des institutions officielles. Le fondateur de J.P. Morgan était lui aussi un spéculateur radical dans ses premières années, avant de devenir l’un des banquiers les plus respectés de Wall Street.
La deuxième logique commerciale est plus profonde. Il voit une voie plus efficace pour convertir directement l’audience en actifs financiers. Plutôt que d’investir et de trader par l’intermédiaire de plateformes tierces pour réaliser des gains spéculatifs ponctuels, il préfère bâtir sa propre plateforme et contrôler tout l’écosystème. Il pourrait ainsi tirer des revenus non seulement de la création de contenu, mais aussi prélever une commission sur chaque transaction financière de ses fans, toucher des intérêts sur chaque prêt et percevoir une part des gains de chaque investissement.
C’est la forme ultime de monétisation de l’économie des créateurs : passer de la monétisation du contenu à celle de la finance, de l’influence au capital et des fans aux clients. S’il réussit, MrBeast ouvrira la voie à un nouveau modèle commercial et deviendra le premier véritable « banquier célèbre ».
Quelle que soit la logique, il devra toutefois affronter un problème central. La confiance est au cœur de la finance et, une fois brisée, son rétablissement coûte de plus en plus cher. Il devra convaincre les autorités de réglementation qu’une personne qui a autrefois pris pour cible les investisseurs particuliers sur le marché crypto possède désormais les compétences, la volonté et les systèmes nécessaires pour protéger systématiquement les intérêts des consommateurs.
De plus, l’épée de Damoclès de la réglementation est suspendue au-dessus de sa tête.
Danser au bord de la réglementation
En 2025, la réglementation des cryptomonnaies aux États-Unis connaît une évolution subtile.
Le 31/07, le président de la SEC, Paul Atkins, a annoncé le lancement de « Project Crypto », qui vise à réformer le droit des valeurs mobilières et à promouvoir l’innovation crypto. C’est un signal important. Ces dernières années, la SEC a adopté une position ferme envers le secteur des cryptomonnaies, intentant des poursuites contre plusieurs plateformes, dont Coinbase et Binance, et cherchant à faire entrer la plupart des actifs crypto dans le cadre réglementaire des valeurs mobilières. Mais, en 2025, le vent a tourné.
Le 29/09, la SEC et la CFTC ont organisé une table ronde conjointe historique sur le cadre réglementaire du trading spot de cryptomonnaies. C’était la première fois que les deux principaux organismes de réglementation se réunissaient pour discuter de la réglementation crypto, marquant une nouvelle étape pour les États-Unis : passer d’une « application stricte » à des « règles claires ».
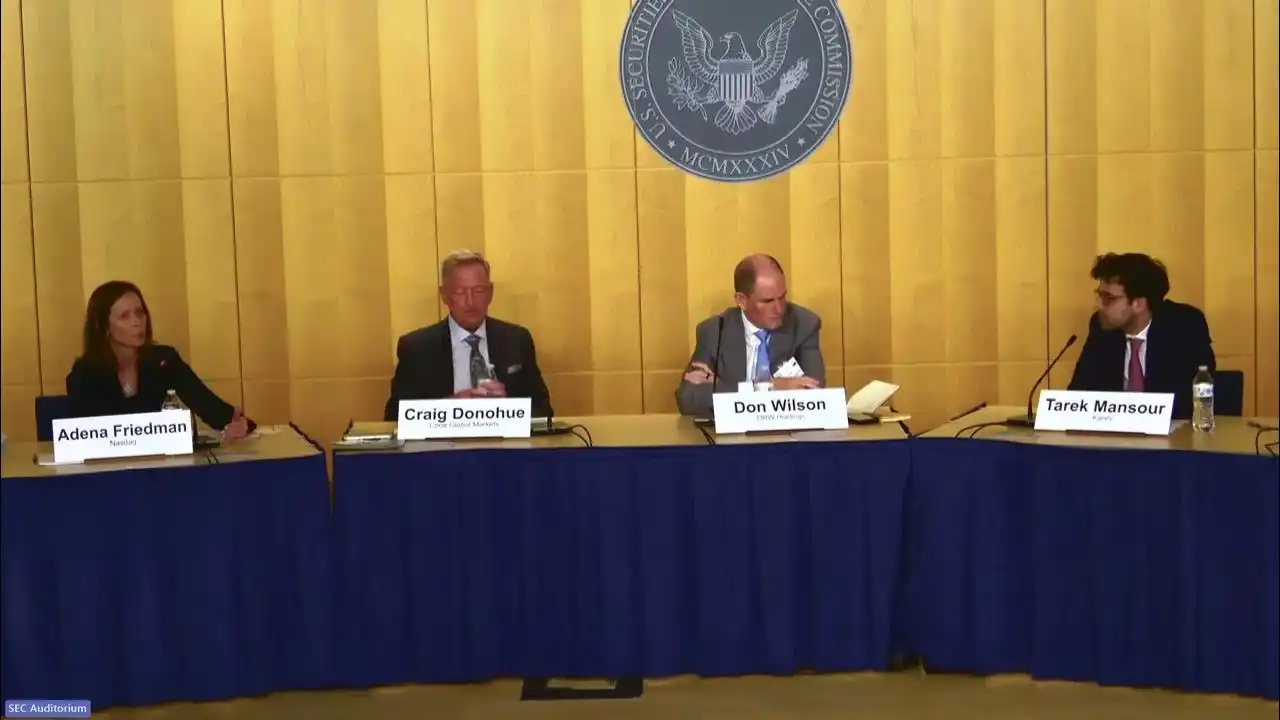
Table ronde de la SEC et de la CFTC | Source de l’image : YouTube
Pour les entreprises qui souhaitent entrer dans le secteur financier des cryptomonnaies, cette période représente une rare fenêtre réglementaire. Les organismes de réglementation envoient des signaux favorables et tentent de trouver un équilibre entre la protection des consommateurs et la promotion de l’innovation. Selon le calendrier de l’Office américain des brevets et des marques, la demande d’enregistrement de la marque « MrBeast Financial » fera l’objet d’un premier examen à la mi-2026, et une décision définitive, approbation ou rejet, est attendue d’ici la fin de 2026. Autrement dit, même si tout se déroule sans accroc, la plateforme ne pourra pas exercer officiellement ses activités avant 2027.
Mais une fenêtre d’opportunité ne vaut pas laissez-passer. « MrBeast Financial » sera confrontée à des défis réglementaires multiples et de grande ampleur.
Au niveau fédéral, la SEC déterminera si ses activités impliquent l’émission de valeurs mobilières. Si les produits d’investissement proposés par la plateforme sont considérés comme des valeurs mobilières, elle devra s’enregistrer en tant que courtier-négociant ou conseiller en investissement et se soumettre à une réglementation stricte. La CFTC supervisera ses produits dérivés et ses opérations sur matières premières afin de veiller à ce que la plateforme ne se livre ni à la manipulation du marché ni à la fraude. FinCEN (le réseau de lutte contre les crimes financiers) exigera le respect des protocoles de lutte contre le blanchiment d’argent (AML) et de connaissance du client (KYC). La plateforme devra donc mettre en place un système robuste de vérification d’identité, surveiller les transactions suspectes et signaler toute activité inhabituelle aux autorités de réglementation.
Si la plateforme fait la promotion des paiements et des transactions en cryptomonnaies, elle sera probablement classée comme entreprise de services monétaires (MSB), ce qui entraînera des exigences de conformité plus strictes, notamment l’enregistrement, la transmission régulière de rapports et l’acceptation d’audits. Chacune de ces obligations nécessite d’importants investissements en personnel, en ressources et en argent.
Au niveau des États, les défis deviennent encore plus complexes. La réglementation financière américaine repose sur un système à deux niveaux, fédéral et étatique. Pour exploiter une plateforme d’échange de cryptomonnaies ou une banque mobile dans différents États, il faut obtenir des licences de transfert de fonds (MTL) auprès de dizaines d’États. Chacun applique des exigences différentes en matière de licences, et la procédure de demande est longue et coûteuse.
Le fait que MrBeast s’adresse directement aux jeunes investisseurs particuliers placera son entreprise sous le regard des autorités de réglementation. Celles-ci poseront une question fondamentale : un créateur dont la marque repose sur des contenus extrêmes a-t-il la « prudence » nécessaire pour gérer les dépôts et les investissements des consommateurs ?
La question ne concerne pas seulement la conformité, mais aussi le risque de réputation. Lorsqu’elles évaluent des demandes de licence financière, les autorités de réglementation ne se penchent pas uniquement sur les capacités techniques et les fonds propres : elles examinent également la « culture du risque » et la « gouvernance ». Elles passeront en revue les antécédents de l’entreprise, évalueront l’intégrité et le professionnalisme de sa direction et détermineront si elle est en mesure de protéger les intérêts des consommateurs à long terme.
Quelques semaines à peine avant le dépôt de la demande de marque, la vidéo de MrBeast « Risqueriez-vous votre vie pour 500 000 $ ? » a déclenché une vive controverse. Dans la vidéo, un cascadeur professionnel s’échappait d’un incendie simulé dans un immeuble pour gagner un prix. MrBeast a soutenu que les mesures de sécurité étaient « plus strictes qu’on ne pourrait l’imaginer », qu’une équipe professionnelle de cascadeurs et d’effets pyrotechniques était présente et que tous les risques étaient maîtrisés.
Ses détracteurs estiment toutefois que ce contenu à haut risque et riche en suspense véhicule un message dangereux en associant la sécurité et la vie humaines à une récompense financière. Même si le risque réel était très faible, cette mise en scène laisse entendre qu’« on peut risquer sa vie pour de l’argent ». Pour un jeune public, cela pourrait avoir un effet négatif sur les comportements.
Pour les entreprises qui demandent des licences financières, cette controverse pourrait constituer un élément à charge. Les autorités de réglementation pourraient y voir une illustration de la « culture du risque ». Un créateur prêt à laisser des gens risquer leur vie pour un prix adopterait-il une attitude tout aussi risquée dans la conception de produits financiers ? Conceverait-il des produits à haut risque et à rendement élevé, en réalité préjudiciables aux consommateurs, pour attirer l’attention ?
Ces préoccupations ne sont pas infondées. La conception de produits financiers exige une prudence extrême ; tout élément qui encourage la prise de risque ou la spéculation peut entraîner des pertes considérables pour les consommateurs. L’aura d’une célébrité ne saurait remplacer la conformité et l’éthique des produits financiers.
La conception de produits financiers exige des connaissances professionnelles approfondies et une réelle attention portée au bien-être des consommateurs, et ne peut se contenter de miser sur l’effet de marque. Les autorités de réglementation et les organismes de défense des consommateurs se montrent plus vigilants envers les produits financiers portés par des célébrités, et toute structure tarifaire ou conception des risques suspecte fera l’objet d’un examen plus approfondi.
Le défi de MrBeast est encore plus complexe. Il ne doit pas seulement prouver la conformité et l’équité du produit, mais aussi reconstruire son image éthique, alors que les controverses liées aux cryptomonnaies continuent de le suivre. Il doit avancer avec précision dans cette fenêtre réglementaire : conserver son image de « bête » pour attirer les jeunes utilisateurs, tout en faisant preuve d’assez de « prudence » pour convaincre les autorités de réglementation.
C’est une danse au bord du précipice. Un faux pas pourrait précipiter tout le projet dans l’abîme. Mais s’il réussit, il ouvrira la voie à un nouveau modèle commercial et convertira directement la confiance de ses 44,5M fans en capital financier.
Prix de --
L’expérience ultime sur la confiance
Le pari financier de MrBeast tient moins d’une entreprise commerciale que d’une expérience ultime sur l’essence même de la « confiance » à notre époque.
Il est le fruit de la convergence de trois forces : la financiarisation de l’économie des influenceurs, la rébellion de la génération Z contre la finance traditionnelle et le processus de mise en conformité réglementaire des cryptomonnaies.
En 2025, ces trois forces se sont rejointes, créant une fenêtre d’opportunité exceptionnelle, mais aussi des risques sans précédent.
S’il réussit, cela prouvera que le mécanisme de création de la confiance a connu un changement de paradigme. La confiance ne découlera plus nécessairement du temps qui passe et de la caution des institutions : elle pourra être générée rapidement par le charisme d’une personne et l’amplification algorithmique. Les institutions financières traditionnelles seront forcées d’admettre que leur fière tradition séculaire ne résiste peut-être pas à l’examen de la génération Z.
Les banques traditionnelles devront alors revoir leurs stratégies destinées aux jeunes, repenser la manière de bâtir la confiance dans un monde d’algorithmes et d’écrans, et peut-être mettre leur orgueil de côté, apprendre le langage des célébrités d’Internet, adopter les codes des réseaux sociaux et même collaborer avec des influenceurs pour atteindre les jeunes grâce à leur influence.
Cela ouvrira également une nouvelle voie de monétisation aux autres influenceurs. L’économie des créateurs entrera dans une nouvelle phase où les créateurs de contenu ne seront plus seulement des vendeurs de publicité et de produits, mais pourront aussi fournir des services financiers. Nous pourrions voir apparaître davantage de « banques d’influenceurs », de « fonds d’influenceurs » et d’« assurances d’influenceurs ». Les frontières entre audience et confiance seront redéfinies.
Mais s’il échoue, cela confirmera une fois de plus une vieille leçon : l’audience peut accomplir des merveilles, mais elle ne peut pas créer la confiance par magie. Dans le secteur financier en particulier, les manquements éthiques et les risques de non-conformité suffisent à éroder n’importe quelle base de fans, aussi importante soit-elle. L’influence attire l’attention, mais ne peut se transformer directement en l’actif le plus précieux du monde financier : la responsabilité.
Cela rappellera aux autorités de réglementation que les innovations financières portées par des influenceurs nécessitent un examen plus strict et des règles plus claires. Lorsque les services financiers s’intègrent profondément à la création de contenu et à l’économie des fans, les cadres réglementaires traditionnels pourraient ne plus suffire. Les autorités doivent se demander si l’arrivée dans les services financiers d’un influenceur dont l’audience se compte en milliards constitue en soi un risque systémique. Lorsque les relations avec les fans deviennent des relations financières, comment protéger les droits des consommateurs ?
La marque de MrBeast s’est bâtie sur les « merveilles » et les « extrêmes » ; ses contenus parlent d’enterrements vivants, de bunkers nucléaires et de défis extrêmes, avec pour principe de repousser les limites et de susciter l’étonnement.
Or, les services financiers exigent précisément « stabilité » et « prudence », ainsi que prévisibilité, sécurité et viabilité à long terme.
Peut-il créer une marque financière digne de confiance tout en préservant sa dimension divertissante ? Ce n’est pas seulement une question commerciale, mais aussi une question d’identité difficile à résoudre. Lorsqu’un créateur connu pour sa « folie » tente de vous convaincre de lui confier l’argent que vous avez durement gagné, élargit-il les limites de sa marque ou en dilue-t-il les valeurs fondamentales ?
Ce paradoxe n’a pas de réponse simple. MrBeast créera peut-être une nouvelle forme de marque financière qui allie divertissement et professionnalisme. Ou peut-être découvrira-t-il que ces deux dimensions sont fondamentalement incompatibles et devra finalement choisir entre les deux.
Quel que soit le résultat, la partie a déjà commencé. Elle nous forcera tous à nous demander, à l’ère des médias omniprésents, à qui nous devons faire confiance. Aux institutions en costume qui parlent dans un jargon incompréhensible, ou à cette célébrité d’Internet qui nous apporte joie et rêves sur nos écrans ?
Lorsque le premier utilisateur effectuera la première transaction sur MrBeast Financial, qu’il appuie sur « Acheter » ou « Vendre », il exprimera son vote et répondra à ce dilemme de confiance de notre époque. Et des milliards de jeunes, avec l’argent qu’ils ont durement gagné, écriront collectivement le dénouement de cette expérience.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Comment rejoindre WEEX Alpha Suite à TOKEN2049 Singapore 2026 : dates, lieu et inscription
Découvrez comment rejoindre WEEX Alpha Suite à TOKEN2049 Singapore 2026 : dates de l’événement, lieu, modalités d’inscription et personnes autorisées à y participer.

Entretien avec Peter Thiel : Après cinquante ans de stagnation, l'IA est-elle le dernier recours de la civilisation ?
Jim Rickards prédit que l'or pourrait atteindre 10 000 dollars, qualifiant les stablecoins de dangereux

Sécurité par Obscurité : La Fenêtre s'est Fermée
Élargissement des spreads de crédit des entreprises américaines, évaluation de la pression potentielle sur Bitcoin

Le PDG de Zscaler conteste les déclarations d'Altman sur les effets secondaires de l'IA

La crise énergétique aux États-Unis menace l'IA, mais épargne Nvidia et Broadcom
Crypto : La SEC approuve les premiers ETF Bitcoin et Ethereum à levier x3
Au Royaume-Uni, des appels à interdire les paris sur la faillite des banques sur Polymarket
a16z dévoile la vérité sur la prospérité de l'IA : le top 1 % soutient tout le récit de l'IA

Peut-on vivre uniquement avec des stablecoins ? Trois experts de l'industrie répondent par oui ou non
Un conseiller de Trump appelle à la sortie de Powell, Bitcoin pourrait-il en bénéficier ?
L'euro atteint son plus bas niveau en 17 mois en raison de l'instabilité financière en France... Les attentes de hausse des taux d'intérêt aux États-Unis reculent, le marché boursier japonais augmente de 2 %
Exclusivité WEEX : les minutes du FOMC et TOKEN2049 donnent le ton | Aperçu hebdomadaire des temps forts du marché WEEX (05/10/2026-09/10/2026)

Coinbase élargit sa collaboration avec Citi pour les paiements en stablecoins
Ansem voit pump.fun comme une super application
La SEC propose un cadre de conservation des cryptomonnaies pour les conseillers en investissement et les fonds
La pause de l'activation de Stylus sur Arbitrum bloque le risque d'attaques IA
La chute des prix des GPU menace les hôtes d'IA, et de nouvelles couvertures entrent en jeu
Bonk Guy optimiste sur l'écosystème de Robinhood, le listing de tokens pourrait être un catalyseur de croissance
Le nouveau roman de science-fiction de Vitalik, un test rigoureux pour le Web3

Les banques britanniques envisagent un règlement plus rapide alors que 71 % s'attendent à ce que la tokenisation transforme la finance
Zcash se prépare pour l'ère post-quantique et renforce la confidentialité de ses utilisateurs
Carl Moon prévoit que le Bitcoin dépassera 180 000 dollars

L’action Accenture bondit 16 % après ses résultats : des prises de commandes record dissipent un an de craintes liées à l’IA
L’action Accenture a clôturé en hausse d’environ 16 % le 01/10, après des résultats du quatrième trimestre fiscal supérieurs aux prévisions et un record annuel de prises de commandes à 84,5 Md $. En séance, les gains ont brièvement frôlé 24 %. Cette hausse a effacé une baisse d’environ 30 % depuis le début de l’année, alimentée par la crainte que l’IA ne réduise fortement la demande de services de conseil traditionnels.

Les États-Unis ouvrent de nouvelles voies pour l'investissement dans les cryptomonnaies, Bitcoin pourrait attirer davantage d'institutions - Monde Fintech
Un partenaire d'investissement de Variant Fund affirme que le fond du marché des cryptomonnaies pourrait avoir été atteint en juillet

Le vice-président de la Fed, Jefferson, signale de la patience alors que les chances d'une hausse des taux en octobre tombent à 23 %

Les détenteurs de Bitcoin aux Pays-Bas pourraient faire face à une taxe sur les gains non réalisés à partir de 2028
L’action SNDK a chuté de 12 % après clôture : le chiffre qui a effrayé les investisseurs
Comment rejoindre WEEX Alpha Suite à TOKEN2049 Singapore 2026 : dates, lieu et inscription
Découvrez comment rejoindre WEEX Alpha Suite à TOKEN2049 Singapore 2026 : dates de l’événement, lieu, modalités d’inscription et personnes autorisées à y participer.
Entretien avec Peter Thiel : Après cinquante ans de stagnation, l'IA est-elle le dernier recours de la civilisation ?
Jim Rickards prédit que l'or pourrait atteindre 10 000 dollars, qualifiant les stablecoins de dangereux
Sécurité par Obscurité : La Fenêtre s'est Fermée
Élargissement des spreads de crédit des entreprises américaines, évaluation de la pression potentielle sur Bitcoin
Le PDG de Zscaler conteste les déclarations d'Altman sur les effets secondaires de l'IA


