
Quels conseils Warren Buffett donne-t-il pour investir dans le S&P 500 ? Leçons clés pour les marchés volatils

 Notez-nous sur Google


Les conseils de Warren Buffett pour investir dans le S&P 500 sont simples, mais souvent trop simplifiés : pour un investisseur à long terme capable de supporter de fortes baisses des marchés actions, mieux vaut utiliser un fonds indiciel S&P 500 à très faibles frais plutôt que d’essayer de sélectionner les actions gagnantes ou des gestionnaires coûteux. Dans sa lettre de 2013 aux actionnaires de Berkshire Hathaway, Buffett a demandé au fiduciaire chargé de l’héritage de son épouse de placer 90 % dans un fonds indiciel S&P 500 à faibles frais et 10 % dans des obligations à court terme du gouvernement américain.
La précision éditoriale importante est que la répartition 90/10 de Buffett n’est pas une consigne que chaque investisseur devrait suivre aveuglément. Il s’agit d’une stratégie fortement orientée vers les actions, conçue pour un capital dont l’horizon est lointain, avec une grande tolérance à la volatilité et aucun besoin de vente à court terme. La leçon durable n’est pas « achetez le S&P 500 quelles que soient votre situation et vos circonstances ». Elle est plutôt la suivante : réduire les coûts, détenir largement des entreprises productives et élaborer un plan que vous pourrez continuer à suivre lorsque le marché deviendra inconfortable.
Quels sont les conseils de Warren Buffett sur les fonds indiciels S&P 500 ?
Les conseils les plus connus de Buffett sur les fonds indiciels figurent dans sa lettre de 2013 aux actionnaires de Berkshire Hathaway, publiée en 02/2014. Il y écrivait que le fiduciaire chargé de gérer les liquidités qu’il comptait léguer à son épouse devrait placer 10 % dans des obligations d’État à court terme et 90 % dans un fonds indiciel S&P 500 « à très faibles frais », en suggérant précisément Vanguard.
Ce choix était délibéré. Selon Buffett, la plupart des investisseurs non professionnels n’ont pas besoin d’identifier des entreprises individuellement, de prévoir la conjoncture économique ou de payer des frais de gestion élevés pour profiter de la croissance à long terme des entreprises américaines. Dans la lettre de 2016 de Berkshire, il a réitéré sa recommandation habituelle d’un fonds indiciel S&P 500 à faibles frais et critiqué les changements fréquents de portefeuille, motivés par les frais, promus par certains acteurs du secteur de l’investissement.
Un fonds indiciel S&P 500 vise à répliquer le S&P 500, un indice de 500 grandes entreprises américaines qui, selon S&P Dow Jones Indices, représente environ 80 % de la capitalisation boursière disponible aux États-Unis. Un investisseur qui achète un tel fonds ne mise donc pas sur une seule entreprise : il s’expose largement aux actions américaines de grande capitalisation.
La véritable logique derrière les conseils de Warren Buffett sur les fonds indiciels
Ces conseils reposent sur quatre idées liées entre elles : la détention d’entreprises, les coûts, la diversification et le comportement.
| Principe | Ce que cela signifie | Pourquoi c’est important sur les marchés volatils |
|---|---|---|
| Détenir des entreprises, pas des gros titres | Un fonds indiciel représente des participations dans de nombreuses entreprises en activité | L’attention passe des cours quotidiens à la détention d’entreprises sur le long terme |
| Maintenir de faibles coûts | Les frais réduisent la part des rendements conservée par l’investisseur | Les coûts sont prévisibles, contrairement aux rendements |
| Diversifier efficacement | Un seul fonds peut répartir l’exposition entre des centaines de grandes entreprises | La défaillance d’une seule entreprise ne détermine pas le résultat du portefeuille |
| Rester investi | Un plan ne fonctionne que si l’investisseur peut le suivre pendant les périodes de baisse | Vendre dans la panique peut transformer une volatilité temporaire en perte définitive |
La partie la plus souvent mal comprise est « rester investi ». Buffett ne veut pas dire que les investisseurs doivent ignorer toutes les réalités de leur situation financière personnelle. Il veut dire qu’ils devraient éviter de faire dépendre leur plan d’investissement de la prévision du prochain mouvement du marché.
Cette distinction est importante. Une personne qui épargne pour acheter un logement l’année prochaine, qui doit payer des frais de scolarité ou qui vit grâce à son portefeuille n’est pas dans la même situation qu’une personne qui investit une partie de chaque salaire pour sa retraite, prévue dans plusieurs décennies. Investor.gov souligne également que la répartition des actifs doit tenir compte de l’horizon temporel et de la tolérance au risque de l’investisseur.
La règle 90/10 est une consigne pour une fiducie, pas une formule de portefeuille universelle
« Placez 90 % en actions et 10 % en obligations » donne un titre accrocheur, mais le contexte est essentiel. Buffett donnait des instructions pour une fiducie précise, conçue pour son épouse. Ce portefeuille avait un objectif à long terme et n’avait pas à répondre aux besoins de chaque investisseur en matière de fiscalité, de revenus, de liquidité ou de retraite.
Une allocation de 90 % en actions peut subir de fortes baisses. La part en obligations d’État à court terme apporte de la liquidité et une certaine stabilité, mais elle n’élimine pas le risque lié au marché actions. Elle ne remplace pas non plus un fonds d’urgence.
Il vaut mieux interpréter l’idée du 90/10 comme un principe de conception :
| Besoin de l’investisseur | Ce que suggère le cadre de Buffett | Ce qu’il ne suggère pas |
|---|---|---|
| Croissance à long terme | Une exposition diversifiée aux actions et à faibles frais peut être utile | Que les rendements seront réguliers ou garantis |
| Dépenses à court terme | Garder les sommes nécessaires à l’écart d’une exposition volatile aux actions | Que chaque dollar devrait être investi en actions |
| Inquiétude face au marché | Adopter une méthode simple et définie à l’avance | Que les investisseurs devraient ignorer leur véritable tolérance au risque |
| Fatigue décisionnelle | Éviter les transactions inutiles et les frais élevés | Qu’une solution à un seul fonds convient à toutes les étapes de la vie |
L’allocation 90/10 doit donc être considérée comme un point de référence pour les investisseurs ayant un horizon à long terme, et non comme un test de personnalité. Si une baisse de portefeuille pousserait un investisseur à vendre au pire moment, cette allocation est peut-être trop agressive pour lui, même si la stratégie semble séduisante sur un tableur.
Prix de --
Devrais-je investir dans le S&P 500 maintenant ?
La question « devrais-je investir dans le S&P 500 maintenant ? » est plus utile lorsqu’elle devient : Cette somme est-elle véritablement destinée au long terme, et puis-je la laisser investie si le marché baisse peu après mon achat ?
Personne ne peut déterminer de manière fiable si aujourd’hui est le meilleur moment pour entrer sur le marché. Les marchés peuvent progresser après un achat, baisser immédiatement ou évoluer sans direction pendant de longues périodes. Attendre un moment « sûr » évident entraîne souvent un autre risque : rester en liquidités tout en reportant à plusieurs reprises un plan censé générer des rendements composés sur plusieurs années.
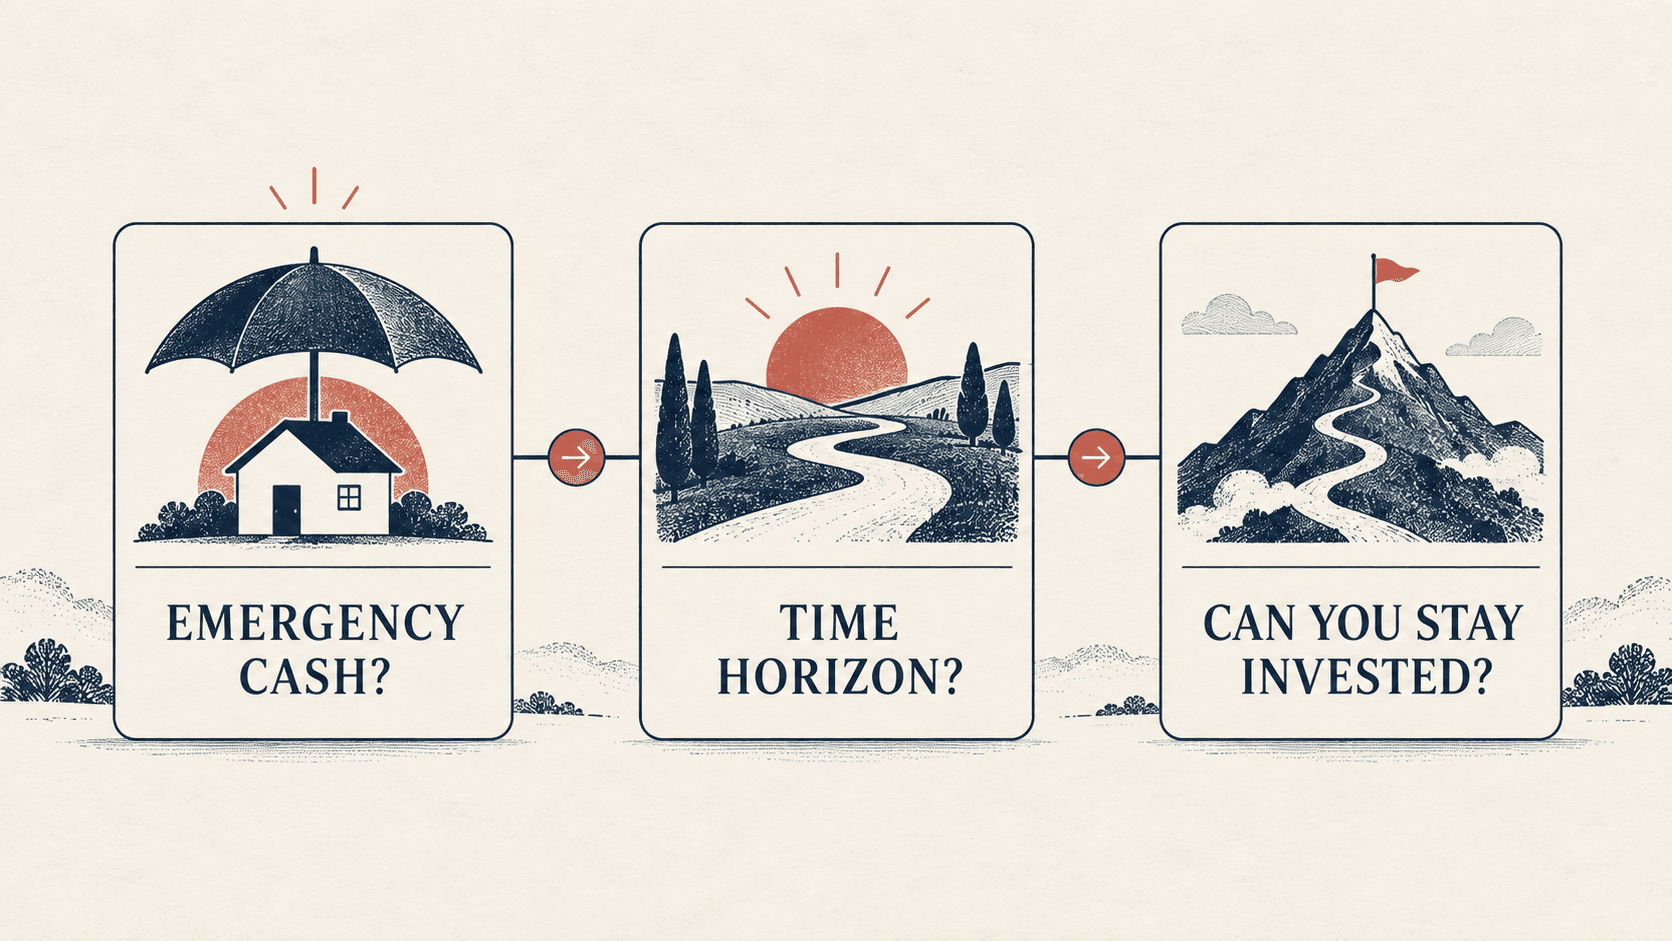
Un cadre de décision pratique est plus utile qu’une prévision du marché.
| Question | Un « oui » indique | Un « non » peut signifier |
|---|---|---|
| Ai-je des liquidités d’urgence distinctes de cet investissement ? | Une meilleure capacité à supporter la volatilité des marchés | Constituer une réserve de liquidités avant de prendre un risque de marché |
| Cette somme est-elle destinée à un objectif lointain de plusieurs années ? | Une exposition aux actions pourrait mieux correspondre à l’objectif | Envisager des options moins volatiles pour un horizon court |
| Puis-je accepter une baisse importante sans vendre ? | Une allocation fortement orientée vers les actions peut être envisageable | Réduire le risque jusqu’à ce que le plan soit supportable |
| Est-ce que je choisis un fonds diversifié à faibles frais ? | Cela correspond au principe fondamental de Buffett | Examiner le produit, les frais et le risque de concentration |
| Ai-je une règle de versement ou de rééquilibrage ? | Moins de dépendance aux émotions | Établir une méthode avant le retour de la volatilité |
L’essentiel est de ne pas transformer une véritable question de planification en faux choix entre « tout investir aujourd’hui » et « attendre éternellement ». Un investisseur disposant d’un revenu régulier peut opter pour des versements périodiques. Investor.gov définit le dollar-cost averaging comme le fait d’investir des sommes égales à intervalles réguliers, indépendamment des hausses et des baisses du marché.
Pour un investissement en une seule fois, le compromis est différent. Vanguard indique que, historiquement, l’investissement d’une somme forfaitaire a généré des rendements à long terme plus élevés dans de nombreux scénarios de marché haussier, car l’argent est investi plus tôt. Les versements périodiques peuvent toutefois réduire le regret lié au choix du moment pour les investisseurs qui, autrement, éviteraient complètement d’investir. La meilleure méthode d’exécution est souvent celle qui empêche l’abandon d’un plan raisonnable à long terme.
Ce que les conseils de Buffett apportent aux investisseurs sur les marchés volatils
La volatilité incite les investisseurs à croire qu’agir immédiatement est une preuve d’intelligence. Ce n’est souvent pas le cas. Une vente massive fournit des raisons convaincantes d’attendre ; une hausse en fournit pour se précipiter sur le marché. Ces deux réactions peuvent transformer le portefeuille en une succession de décisions émotionnelles.
L’approche de Buffett fondée sur les fonds indiciels met l’accent ailleurs. Elle invite l’investisseur à décider de sa répartition, de ses coûts et de son horizon temporel avant l’arrivée d’un moment stressant.
Cela présente trois avantages pratiques.
Premièrement, cela réduit le nombre de prévisions nécessaires. L’investisseur n’a pas besoin d’identifier la prochaine action gagnante, de prévoir la prochaine récession ou de déterminer le point bas exact du marché.
Deuxièmement, les frais restent visibles. La préférence de Buffett pour les fonds à faibles frais n’est pas une simple question d’esthétique. Chaque dollar payé en frais de gestion est un dollar qui n’est plus investi. Vanguard souligne également que des coûts d’investissement plus faibles laissent davantage d’argent travailler à la croissance à long terme.
Troisièmement, le comportement de l’investisseur est traité comme une variable d’investissement. Un portefeuille théoriquement optimal ne sert à rien si son propriétaire l’abandonne après la première forte baisse. La simplicité est précieuse, car elle peut faciliter la discipline.
Ce que les conseils de Buffett ne résolvent pas
Un fonds indiciel S&P 500 à faibles frais est diversifié entre de nombreuses entreprises, mais pas entre toutes les régions, catégories d’actifs ou styles de marché. Il reste étroitement lié aux actions américaines de grande capitalisation et sa pondération repose sur la capitalisation boursière : les plus grandes entreprises ont donc la plus forte influence sur sa performance.
Il ne répond pas non plus aux besoins suivants :
- la nécessité de disposer d’une épargne d’urgence ;
- les décisions relatives à la gestion de la dette ;
- les retraits de revenus à la retraite ;
- la planification fiscale ;
- les préférences en matière de diversification internationale ;
- l’exposition du portefeuille aux obligations, aux liquidités ou à d’autres catégories d’actifs ;
- la question de savoir si l’investisseur peut supporter les baisses des marchés actions.
Ce ne sont pas des détails insignifiants. Ils déterminent si une allocation donnée correspond à la vie d’une personne, plutôt que de simplement reprendre une citation d’un investisseur admiré.
Une personne proche de la retraite peut avoir besoin d’un plan plus réfléchi pour ses flux de trésorerie et ses retraits. Une personne qui investit pour un objectif à atteindre dans quelques années ne pourra peut-être pas attendre la fin d’un ralentissement prolongé des marchés actions. À l’inverse, un jeune investisseur disposant d’un revenu stable et d’un horizon de plusieurs décennies peut davantage craindre de ne pas commencer que les fluctuations à court terme.
Une meilleure stratégie d’investissement à long terme que la recherche du point d’entrée parfait
La leçon la plus forte de l’approche de Buffett est la discipline dans l’exécution. Une stratégie d’investissement durable à long terme peut s’articuler autour de quatre règles.
1. Séparer l’argent destiné aux dépenses de l’argent investi
N’utilisez pas l’argent nécessaire pour des dépenses prévisibles à court terme comme s’il s’agissait d’un capital à long terme. La capacité à rester investi dépend en partie du fait de ne pas être contraint de vendre pendant un marché faible.
2. Choisir la répartition avant que le marché ne vous mette à l’épreuve
Notez la part de votre portefeuille à consacrer aux actions, aux obligations et aux liquidités, en fonction de votre horizon temporel et de votre capacité à prendre des risques. Décidez ensuite des raisons qui pourraient entraîner un changement : un événement de vie, une échéance liée à un objectif ou une révision prévue, et non une semaine d’actualités inquiétantes sur les marchés.
3. Choisir un produit simple et garder les coûts visibles
Un investisseur devrait comprendre quel indice un fonds suit, quel est son ratio de frais, s’il s’agit d’un ETF ou d’un fonds commun de placement, comment il gère les dividendes et quelles règles fiscales ou règles de compte s’appliquent dans sa juridiction. « Fonds indiciel » désigne une catégorie : cela ne garantit pas que tous les produits soient interchangeables.
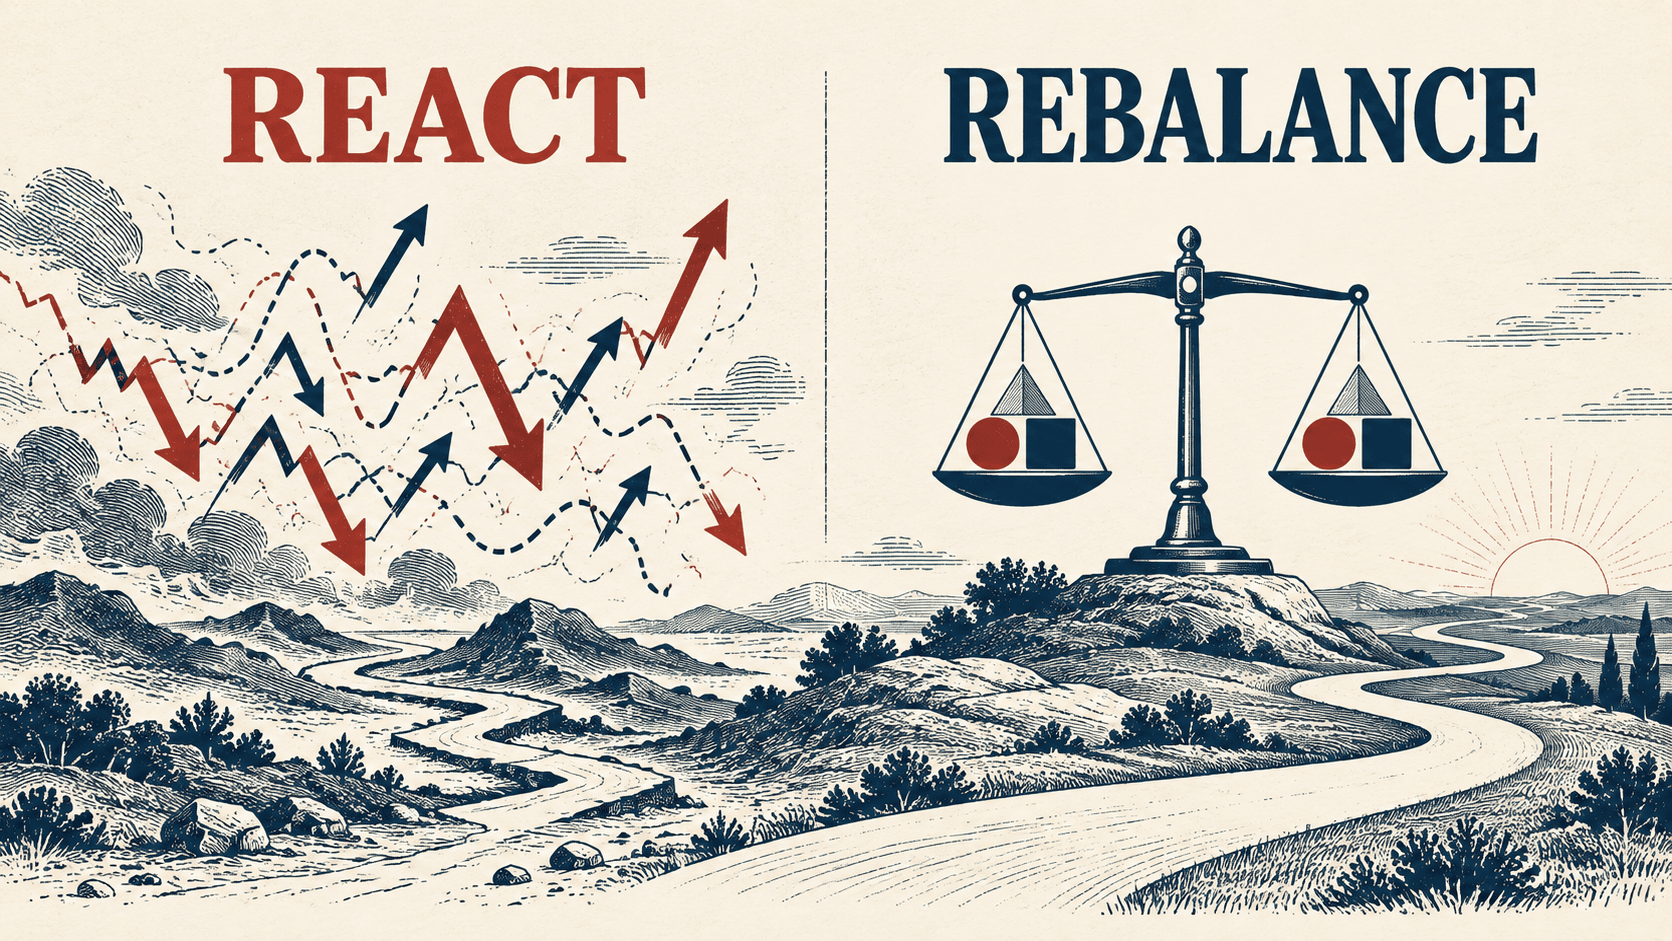
4. Rééquilibrer plutôt que faire des prévisions sous le coup de l’émotion
Le rééquilibrage consiste à rapprocher les allocations de leurs objectifs après que les mouvements du marché ont modifié la composition du portefeuille. Ce n’est pas la même chose que vendre par peur. Une règle de rééquilibrage définie à l’avance peut obliger un investisseur à gérer le risque sans prétendre connaître les cours de demain.
Pourquoi « ne rien faire » est parfois une décision active
Sur un marché volatil, « ne rien faire » peut sembler passif. Dans un portefeuille bien conçu, cela peut au contraire être le résultat d’un travail actif effectué en amont : constituer une réserve d’urgence, choisir une allocation, sélectionner un fonds à faibles frais, définir des règles de versement et déterminer quand un rééquilibrage est approprié.
C’est là que réside l’avantage comportemental intégré aux conseils de Buffett. Il ne s’agit pas de sélectionner secrètement des actions, mais de refuser de confondre activité et progrès.
La stratégie s’affaiblit lorsque les investisseurs s’en servent comme excuse pour ne pas revoir leurs besoins financiers. Elle se renforce lorsqu’ils l’utilisent pour empêcher le bruit à court terme de prendre le pas sur un plan conçu pour un horizon lointain.
Notre avis : la leçon essentielle est la discipline, pas la répartition exacte 90/10
Les conseils de Buffett sur le S&P 500 sont particulièrement pertinents lorsqu’on les comprend comme un argument contre la complexité inutile, les frais élevés et le spectacle du market timing. Ils le sont beaucoup moins lorsqu’on en fait un slogan qui efface les besoins de liquidités, l’horizon temporel et la capacité de l’investisseur à tolérer les pertes.
Sur les marchés volatils, l’interprétation la plus avisée est claire : construire une allocation que l’on peut supporter, utiliser une exposition diversifiée à faibles frais lorsqu’elle est adaptée et laisser le rééquilibrage — plutôt que la panique ou l’euphorie — guider la prochaine décision. Copier le pourcentage exact de Buffett sans reproduire la patience et la préparation qui le sous-tendent, c’est passer à côté de l’essentiel.
FAQ
1. Quelle est la règle d’investissement 90/10 de Warren Buffett ?
L’approche 90/10 de Buffett fait référence à sa consigne d’investir 90 % des liquidités de la fiducie de son épouse dans un fonds indiciel S&P 500 à très faibles frais et 10 % dans des obligations à court terme du gouvernement américain.
2. Warren Buffett recommande-t-il un fonds indiciel S&P 500 ?
Oui. Buffett a recommandé à plusieurs reprises un fonds indiciel S&P 500 à faibles frais pour de nombreux investisseurs non professionnels, car il offre une exposition diversifiée aux actions sans nécessiter de sélectionner des titres ni de payer des frais de gestion élevés.
3. Devrais-je investir dans le S&P 500 maintenant ou attendre une baisse du marché ?
La réponse dépend moins d’une prévision à court terme que du fait que l’argent soit destiné au long terme, qu’il soit distinct de l’épargne d’urgence et qu’il soit investi dans le cadre d’un plan que vous pouvez maintenir pendant les baisses. Personne ne peut déterminer de manière fiable le point d’entrée idéal.
4. Le fonds indiciel S&P 500 est-il sûr ?
Un fonds indiciel S&P 500 répartit l’exposition entre de nombreuses grandes entreprises américaines, mais il peut tout de même fortement baisser, car il s’agit d’un investissement en actions. La diversification réduit le risque lié à une entreprise en particulier ; elle ne supprime pas le risque de marché.
5. Le portefeuille 90/10 de Buffett convient-il aux retraités ?
Pas automatiquement. Les retraités peuvent devoir prendre en compte leurs besoins de revenus, le calendrier des retraits, les impôts, les dépenses de santé et le risque lié à l’ordre des rendements. Une allocation de 90 % en actions peut être trop volatile dans certaines situations de retraite.
Sources
- Berkshire Hathaway, Lettre aux actionnaires de 2013, publiée en 28/02/2014.
- Berkshire Hathaway, Lettre aux actionnaires de 2016, publiée en 25/02/2017.
- S&P Dow Jones Indices, présentation de l’indice S&P 500®, consultée le 07/10/2026.
- Securities and Exchange Commission des États-Unis, Investor.gov, Dollar Cost Averaging, consulté le 07/10/2026.
- Vanguard, How to Invest a Lump Sum of Money, consulté le 07/10/2026.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Pourquoi le VIX monte-t-il aujourd’hui ? Ce que le VIX signifie pour les actions et Bitcoin
Ondo Finance tokenise des actions d'IA avant l'IPO : un marché privé ouvert 24h/24, 365 jours par an
Les élections de mi-mandat approchent, mais ce n'est pas qui gagne qui compte vraiment pour le marché boursier américain
Conférence ICC Russia Crypto & Trade Finance le 20 octobre à Moscou

Et si les plus grands Holders de Bitcoin étaient des IA ?
Singapore FinTech Festival : Euro numérique et stablecoins à l'affiche
Wintermute a déclaré que le cycle haussier des cryptomonnaies est à un stade précoce
Hyperliquid se connecte à Bloomberg Terminal et reçoit son premier paiement de 14,58 millions de dollars USDC
Sun Yuchen partage des tendances de l'industrie de la cryptographie dans une vidéo, soulignant la fusion de l'IA et de la finance numérique
BitGo change son focus de la garde crypto vers le trading et le prêt

Ondo Finance lance un marché de tokenisation pour les entreprises non cotées

Crypto : Jay Clayton, l’homme qui a attaqué Ripple, nommé tsar de l’IA par Trump
L'investissement en IA aussi 'gagnant prend tout'... Les entreprises du top 1 % dépensent 600 fois plus que les entreprises intermédiaires
Le Nasdaq augmente de 1,05 % et atteint un nouveau sommet, le rendement des obligations américaines à 10 ans grimpe à 5,34 %
La cryptomonnaie passe à une nouvelle tâche : non seulement lancer des produits, mais retenir les utilisateurs

Wall Street mise sur des "stratégies croisées" alors que le marché accumule de la volatilité
Crypto : LIBRA et M3M3, la justice américaine enterre l'action collective

Les marchés au début du quatrième trimestre : le capital sort de la liquidité et revient au risque
Hausse de STRK face au déblocage de 127M tokens : Starknet peut-il tenir 0,05 $ ?
STRK dépasse 0,05 $ alors que l’intérêt pour la confidentialité de Starknet et l’activité de l’écosystème Bitcoin progressent, mais le déblocage de 127M tokens le 15/10 pourrait mettre cette dynamique à l’épreuve.
Les Treasuries à 5,30 % et le Nasdaq au sommet : qu'est-ce qui explique cette divergence ?
Wall Street en hausse, l'euro tombe à son niveau le plus bas en 17 mois
L’action SNDK chute de 3,8 % après un rallye de 650 % : un PER à un chiffre rend-il Sandisk bon marché ou simplement cyclique ?
Bitmine mise 13,8 milliards de dollars en ETH alors que son trésor dépasse 6 millions de tokens
Statistiques en faveur des ours. Comment le Bitcoin s'est comporté pendant les élections américaines

Banques vs Crypto : Les agréments bancaires contestés en justice par le lobby bancaire US
a16z dévoile la vérité sur la prospérité de l'IA : le top 1 % soutient tout le récit de l'IA
Les contrats à terme perpétuels d'Hyperliquid sont désormais disponibles sur Bloomberg, suscitant l'intérêt des investisseurs institutionnels
Accélération de la croissance du secteur des services dans la zone euro, les attentes de relèvement des taux d'intérêt augmentent
Morgan Stanley : La moitié des actions du Russell 3000 sont entrées en marché baissier

L'euro atteint son plus bas niveau en 17 mois en raison de l'instabilité financière en France... Les attentes de hausse des taux d'intérêt aux États-Unis reculent, le marché boursier japonais augmente de 2 %
Pourquoi le VIX monte-t-il aujourd’hui ? Ce que le VIX signifie pour les actions et Bitcoin
Ondo Finance tokenise des actions d'IA avant l'IPO : un marché privé ouvert 24h/24, 365 jours par an
Les élections de mi-mandat approchent, mais ce n'est pas qui gagne qui compte vraiment pour le marché boursier américain
Conférence ICC Russia Crypto & Trade Finance le 20 octobre à Moscou
Et si les plus grands Holders de Bitcoin étaient des IA ?
Singapore FinTech Festival : Euro numérique et stablecoins à l'affiche
Contenu
Derniers articles


Dernières cotations sur WEEX


