
Rapporto di ricerca Messari 2026: approfondimenti su sette tendenze chiave delle criptovalute

 Preferiti su Google


Titolo dell’articolo originale: The Crypto Theses 2026
Autore dell’articolo originale: Messari
Traduzione: Peggy, BlockBeats
Nota della redazione: in un contesto di sentiment cupo nel 2025, ma con un’accelerazione dell’ingresso degli investitori istituzionali, il rapporto di Messari "The Theses 2026" si concentra su sette aree fondamentali: criptomonete, TradFi, blockchain, DeFi, AI, DePIN e applicazioni consumer. Il rapporto delinea sistematicamente le narrazioni chiave e le tendenze strutturali che, secondo Messari, continueranno ad avere un impatto significativo nei prossimi anni.
Questo articolo è un estratto di "The Theses 2026" dedicato ai contenuti fondamentali sulle criptomonete e mette in evidenza la logica di Messari e le sue opinioni controverse sulle proprietà monetarie di asset come BTC, ETH, ZEC e altri.
Introduzione
Benvenuti in "The Theses 2026"!
Il 2025 potrebbe essere stato l’anno più divisivo nella storia del settore crypto. La valutazione finale dell’anno dipende in larga misura dalla vostra posizione e da chi siete.
Se state leggendo questo rapporto in un ufficio con vista su Wall Street, potrebbe essere stato il miglior anno di sempre per le criptovalute; se invece vi trovate all’estremo opposto, tra i veterani che passano oltre 12 ore al giorno a seguire i gruppi Telegram e Discord, potreste provare nostalgia per il passato. Una cosa è certa: il 2025 ha dimostrato ancora una volta che la volatilità di questo settore è intensa quanto i grafici dei prezzi che osserviamo ogni giorno.
Ripercorriamo quest’anno:
All’inizio dell’anno abbiamo assistito a quello che, col senno di poi, si è rivelato il lancio di token più entusiasmante della storia: TRUMP. Anche se l’entusiasmo si è presto affievolito, il lancio ha rappresentato un importante stress test, dimostrando quanto si sia sviluppata l’infrastruttura on-chain.
Il più grande governo del mondo ha dichiarato ufficialmente che Bitcoin è un asset unico per la riserva di valore, inserendolo nelle riserve ufficiali e lasciando persino spazio a ulteriori accumuli futuri, a condizione che siano "neutrali per il bilancio". Solo due anni fa, tutto questo era ancora un sogno irrealizzabile.
La crisi d’identità che aveva afflitto Ethereum per due anni è finalmente giunta al culmine e il risultato ha reso Ethereum più forte. Oggi Ethereum consolida la propria posizione di fulcro dell’adozione istituzionale.
I DAC (Digital Asset Custodians) sono diventati la parola d’ordine dell’anno e la pressione d’acquisto collettiva ha spinto l’intera classe di asset ai massimi storici.
Il rivoluzionario GENIUS Act, la prima legge statunitense sulle criptovalute a segnare una svolta, è stato firmato ufficialmente, gettando le basi per un mercato delle stablecoin che, secondo le previsioni del segretario al Tesoro degli Stati Uniti, potrebbe raggiungere in futuro un valore di migliaia di miliardi di dollari.
Il 10/10 si è verificato il più grande evento di riduzione della leva finanziaria mai registrato nel settore delle criptovalute: molti asset sono scesi di più di 50% nel giro di pochi minuti e alcuni sono stati persino scambiati brevemente a zero (letteralmente). In seguito, gli asset crypto hanno registrato una performance nettamente inferiore rispetto a classi di asset con cui avevano storicamente una forte correlazione, come oro, argento e azioni.
Le imprese di domani nascono on-chain. In termini di profitto pro capite, Hyperliquid e Tether potrebbero già figurare tra le aziende più redditizie della storia. Applicazioni come Polymarket e pump.fun hanno superato con successo il "divario" e sono entrate nel mainstream culturale.
In tutto questo, Messari Research è stata al vostro fianco per comprendere le tendenze del settore. Abbiamo pubblicato due importanti rapporti di ricerca sulle tendenze fondamentali delle stablecoin e dell’AI; le nostre previsioni di inizio 2024 su Hyperliquid sono state confermate e ne abbiamo seguito costantemente l’ascesa durante l’anno. Mentre il settore comincia a ripensare a come valutare gli asset crypto, abbiamo pubblicato framework di valutazione per diversi ambiti, tra cui L1, blockchain pubbliche, DePIN e protocolli di prestito, nonché per tipologie di asset più specializzate, come piattaforme di lancio e hedge fund basati sull’AI.
Dalle politiche tariffarie di Trump e dai loro effetti a cascata sul mercato delle criptovalute, fino al modo in cui la tokenizzazione sta trasformando il settore dei collezionabili, portando persino le carte Pokémon on-chain, abbiamo mantenuto un ritmo di ricerca adeguatamente agile. Il team Protocol Services di Messari ha collaborato con i protocolli più di 150 per far progredire il settore con analisi obiettive.
L’edizione di quest’anno di "The Theses" è suddivisa in sette sezioni fondamentali, dedicate a criptomonete, TradFi, blockchain, DeFi, AI, DePIN e applicazioni consumer. In queste sezioni approfondiremo le narrazioni e i temi fondamentali che, a nostro avviso, continueranno ad avere un impatto decisivo nei prossimi anni.
Dopo le sette sezioni principali, abbiamo mantenuto contenuti popolari come Messari Analyst Picks e Messari Awards. La novità di quest’anno è Alumni Theses, con articoli approfonditi di alcuni ex collaboratori di Messari che sono all’avanguardia nel far progredire il settore. Infine, offriamo anche un’anteprima di un nuovo framework analitico in fase di sviluppo: il Disruption Factor.
Le criptovalute come fondamento del settore: tema centrale
Autori: AJC, Drexel Bakker, Youssef Haidar
Bitcoin si è nettamente distinto dagli altri asset crypto ed è senza dubbio la criptovaluta dominante al momento.
La performance relativamente debole di BTC nella seconda metà di quest’anno è in parte dovuta alla pressione di vendita esercitata dai primi grandi detentori. Non crediamo che questo diventerà un problema strutturale a lungo termine, poiché si prevede che la "narrativa monetaria" di BTC rimanga solida nel prossimo futuro.
Le valutazioni degli L1 si stanno sempre più svincolando dai fondamentali. I ricavi degli L1 sono diminuiti notevolmente su base annua e le loro valutazioni si basano sempre più sull’ipotesi di un "premio monetario". Con poche eccezioni, prevediamo che la maggior parte degli L1 registrerà una performance inferiore a BTC.
ETH resta l’asset più controverso. Le preoccupazioni sulla capacità di catturare valore non sono del tutto svanite, ma la performance di mercato nella seconda metà del 2025 suggerisce che il mercato è disposto a considerarlo una criptovaluta simile a BTC. Se nel 2026 tornerà un mercato rialzista, il DAT di Ethereum potrebbe vivere una "seconda vita".
ZEC viene gradualmente valutato come una criptovaluta incentrata sulla privacy, non più soltanto come una moneta privacy di nicchia. In un’epoca di sorveglianza intensificata, predominio istituzionale e repressione finanziaria, potrebbe diventare un importante asset di copertura complementare a BTC.
Sempre più applicazioni potrebbero scegliere di creare un proprio sistema monetario invece di affidarsi all’asset nativo della rete su cui operano. Le applicazioni con caratteristiche sociali e forti effetti di rete sono le più probabili a intraprendere per prime questo percorso.
Introduzione
Nell’apertura di "The Theses" di quest’anno ci concentriamo sull’elemento più fondamentale e cruciale della rivoluzione crypto: la moneta. Non è un caso.
Quando abbiamo iniziato a pianificare l’edizione di quest’anno, in estate, non immaginavamo che il sentiment di mercato sarebbe virato così drasticamente verso il pessimismo.
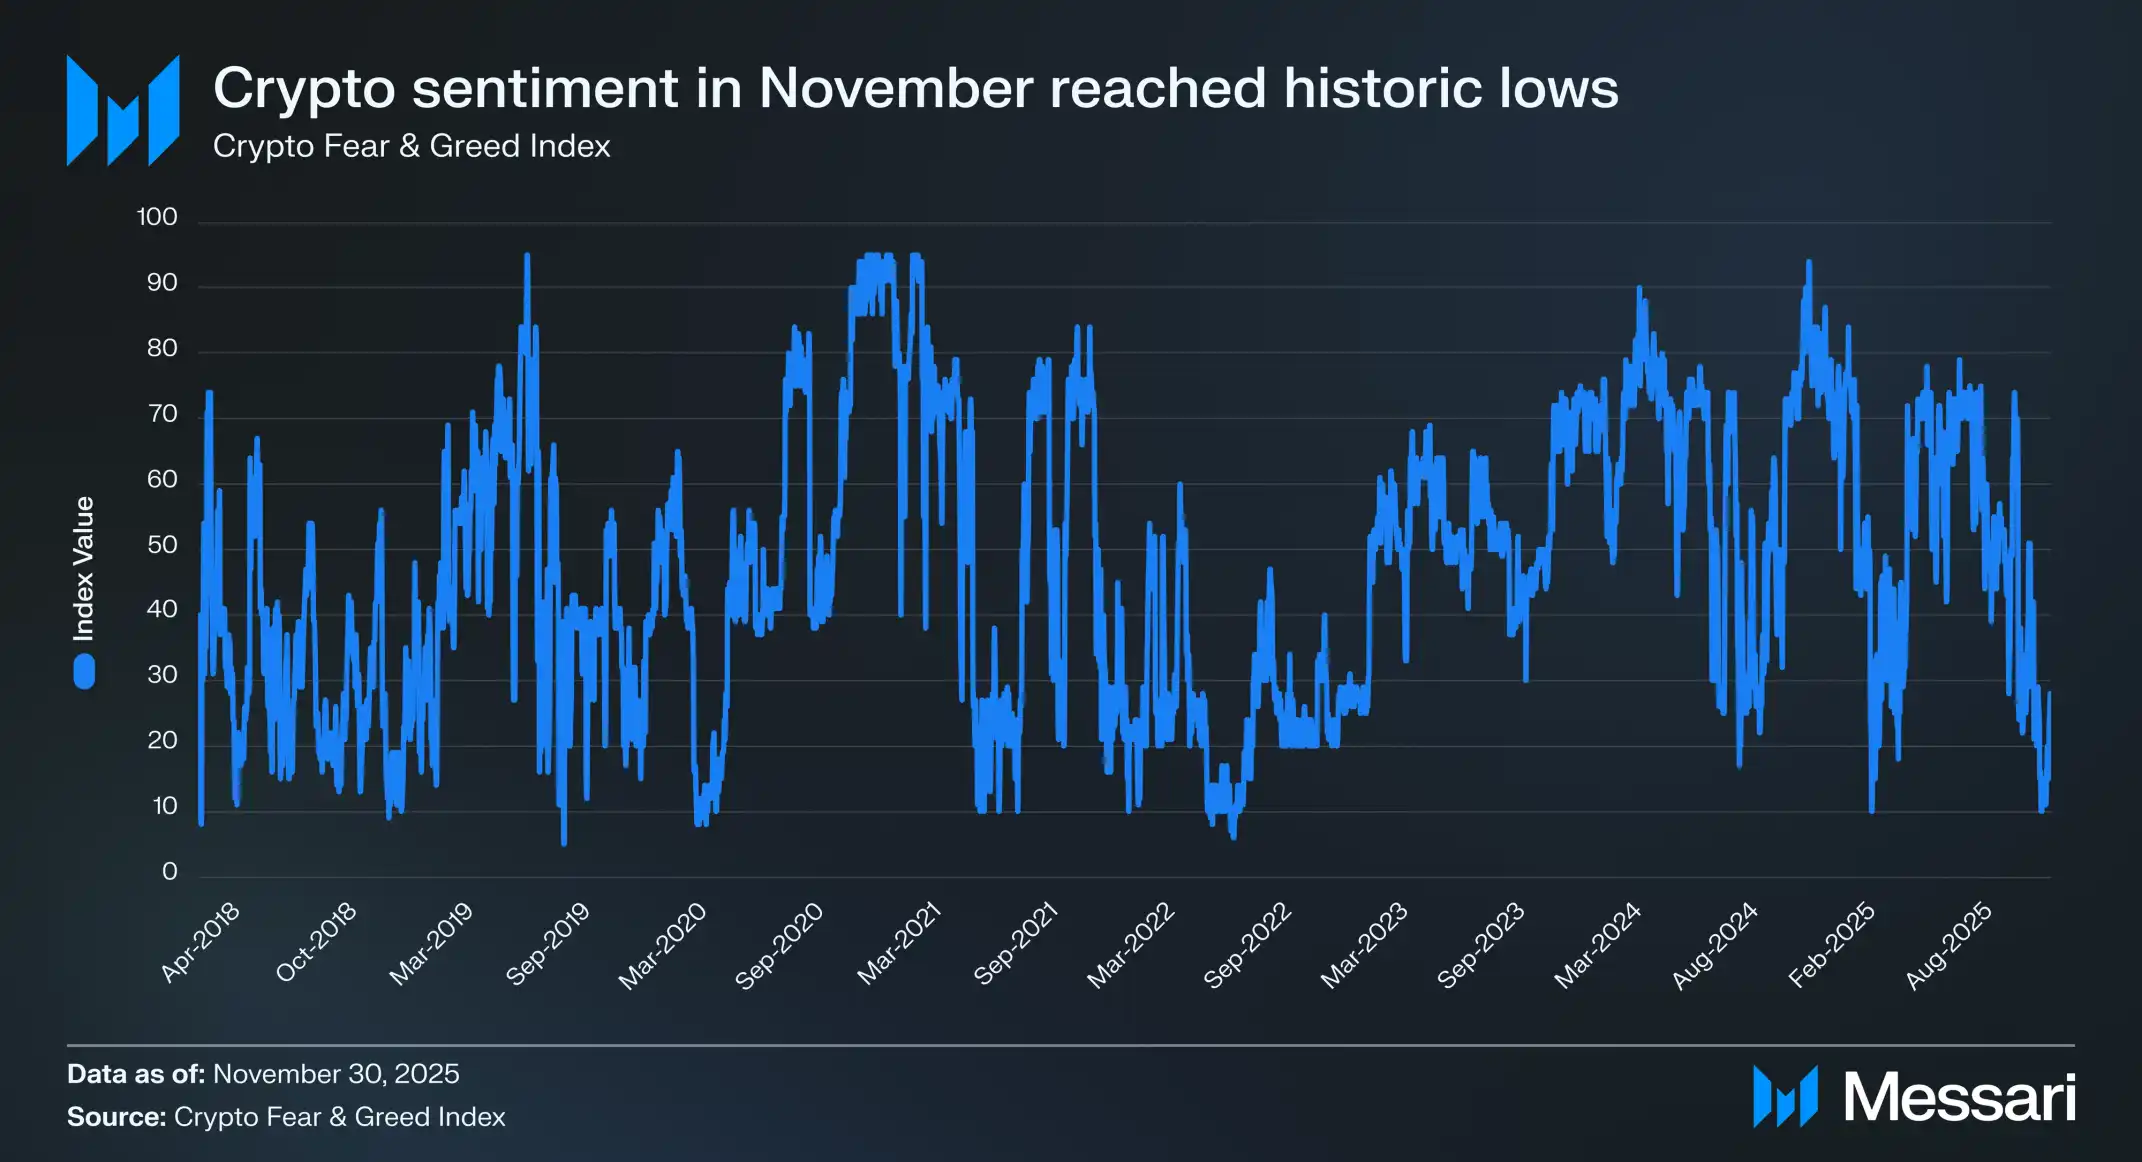
Nel 11/2025, il Crypto Fear and Greed Index è sceso brevemente a 10, entrando nella zona di "paura estrema". Prima di allora, solo in poche occasioni nella storia l’indice aveva raggiunto o superato al ribasso quota 10, ovvero durante:
- Il crollo di Luna nel maggio 06/2022 e il periodo di contagio di 3AC
Una cascata di richieste di margine su larga scala nel 05/2021
Il crollo dei mercati causato dal COVID-19 nel 03/2020
Le varie fasi del mercato ribassista del 2018–2019
Nell’intera storia dello sviluppo del settore crypto, i momenti di pessimismo di mercato così profondo sono rari e si verificano quasi sempre quando il settore è davvero sull’orlo del collasso e le sue prospettive future sono messe seriamente in discussione. Tuttavia, è evidente che la situazione odierna è diversa.
Nessun grande exchange è fuggito con i fondi degli utenti; nessuna sfacciata truffa Ponzi è stata pompata fino a raggiungere una valutazione di centinaia di miliardi di dollari; e la capitalizzazione di mercato complessiva non è scesa sotto il picco del ciclo precedente.
Al contrario, gli asset crypto vengono riconosciuti ai più alti livelli del sistema istituzionale globale e vengono gradualmente integrati. La SEC statunitense ha dichiarato pubblicamente che entro due anni tutti i mercati finanziari degli Stati Uniti dovrebbero essere on-chain; l’offerta di stablecoin ha raggiunto un massimo storico e la narrativa sull’adozione, che ripetiamo da un decennio, sta finalmente diventando realtà.
Eppure, nonostante tutto questo, raramente il sentiment nel settore crypto è stato così cupo. Quasi ogni una o due settimane circola sulle piattaforme un post di qualcuno convinto di aver sprecato la propria vita nel settore crypto, oppure di qualcuno che afferma che tutto ciò che è stato costruito nel settore finirà per essere replicato, assorbito o controllato dalle istituzioni esistenti.
È proprio in questo netto contrasto tra il continuo crollo emotivo e la crescente adozione istituzionale che questo è il momento migliore per riesaminare il settore crypto partendo dai principi fondamentali. Il principio di base che ha dato origine a questo settore caotico ma affascinante è in realtà estremamente semplice: costruire un sistema monetario migliore e più alternativo rispetto all’attuale sistema fiat.
Dalla nascita del blocco genesi di Bitcoin, questo ideale è profondamente radicato nel DNA del settore. In quel blocco è stata intenzionalmente incisa una frase, diventata poi famosa: "The Times 03/Jan/2009 Chancellor on brink of second bailout for banks."
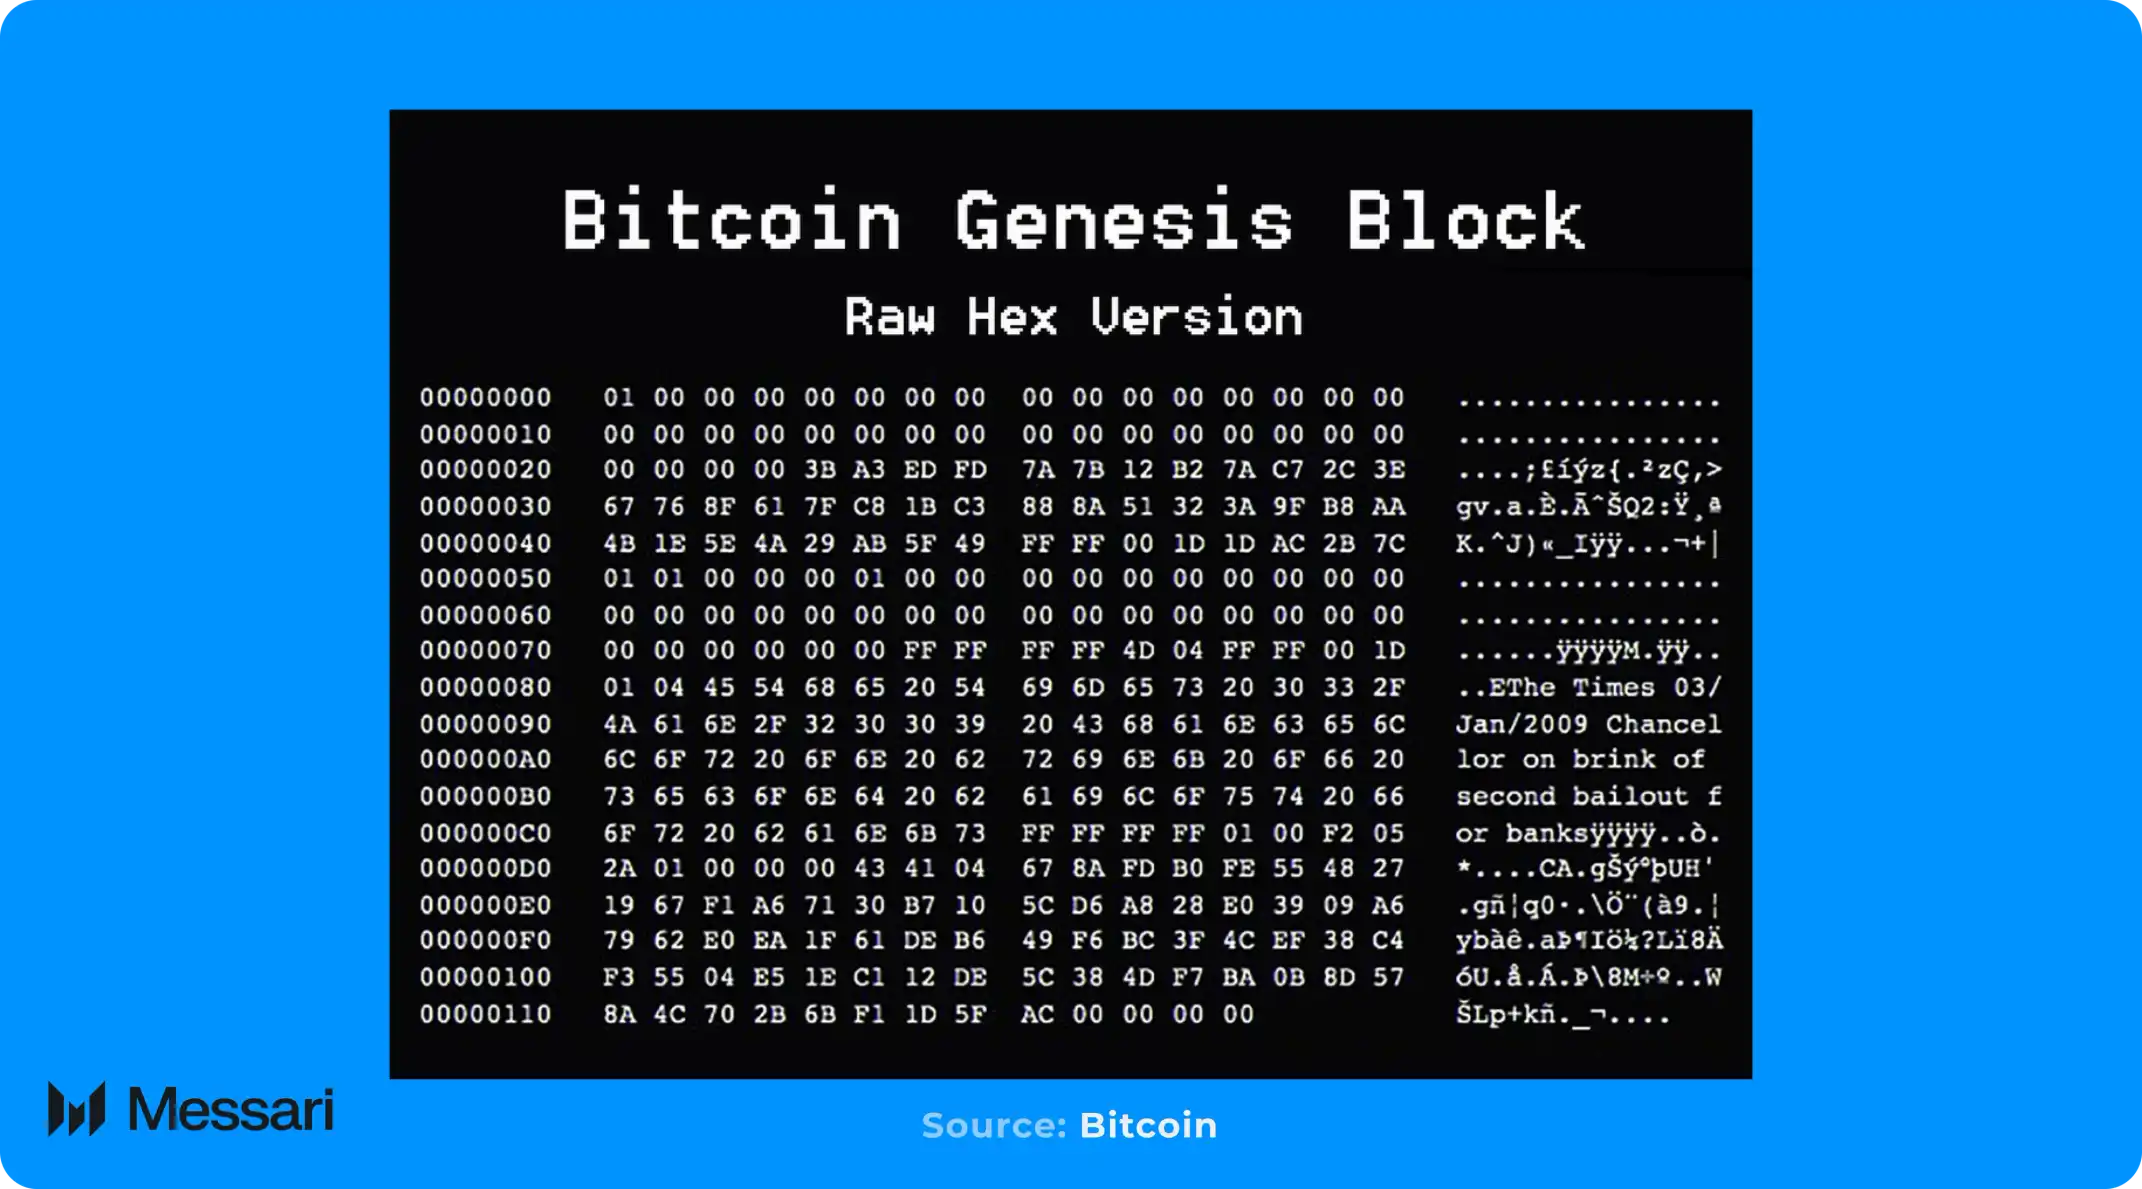
Il significato di queste origini sta nel fatto che, a un certo punto, molte persone hanno dimenticato quale problema le criptovalute fossero state create per risolvere.
Bitcoin non è nato per offrire alle banche un canale di regolamento più efficiente; non è stato creato per risparmiare pochi punti base sui trasferimenti valutari e, di certo, non per alimentare una "slot machine" speculativa perpetua, a emissione continua.
La sua nascita è stata fondamentalmente una risposta a un sistema monetario malfunzionante.
Per comprendere davvero la posizione attuale del settore delle criptovalute, dobbiamo quindi tornare alla domanda centrale dell’intero settore: perché le criptomonete sono importanti?
Perché le criptomonete?
Per gran parte della storia moderna, le persone hanno avuto poche possibilità, se non nessuna, di scegliere concretamente "quale moneta usare". Nell’attuale sistema monetario globale basato sulla valuta fiat, gli individui sono di fatto vincolati alla moneta del proprio Paese e alle decisioni della sua banca centrale.
Gli Stati stabiliscono in quale valuta si guadagna, si risparmia e si pagano le tasse. Che la valuta sia inflazionistica, svalutata o gestita male in modo sistematico, si è costretti a subirla passivamente.
Inoltre, questa situazione non cambia in base al sistema politico o economico: che si tratti di un’economia di libero mercato, di un regime autoritario o di un’economia in via di sviluppo, emerge quasi sempre lo stesso schema: il debito pubblico è una strada a senso unico.
Nell’ultimo quarto di secolo, il debito pubblico in rapporto al PIL è aumentato notevolmente nelle principali economie mondiali. In quanto due maggiori economie del mondo, gli Stati Uniti e la Cina hanno registrato un aumento del rapporto tra debito pubblico generale e PIL rispettivamente pari a 127% e 289%. A prescindere dai sistemi politici o dai cambiamenti nei modelli di crescita, la continua espansione del debito pubblico è diventata una caratteristica strutturale del sistema finanziario globale.
Quando la crescita del debito supera costantemente quella della produzione economica, il costo ricade spesso più direttamente sui risparmiatori. L’inflazione e i tassi d’interesse reali persistentemente bassi erodono continuamente il potere d’acquisto dei risparmi in valuta fiat, determinando di fatto un trasferimento di ricchezza dai risparmiatori individuali allo Stato.
Le criptomonete hanno offerto un’alternativa a questo sistema separando lo Stato dalla moneta. Nel corso della storia, quando l’inflazione, i controlli sui capitali o una regolamentazione più rigida hanno servito i loro interessi, i governi hanno spesso modificato attivamente le regole monetarie. Le criptomonete riportano la governance monetaria a una rete decentralizzata, invece di concentrarla in un’unica autorità centrale.
In questo processo riemerge la "libertà di scelta della valuta": i risparmiatori possono scegliere un asset monetario più in linea con i propri valori, bisogni e preferenze, senza essere costretti a rimanere in un sistema che spesso compromette la loro salute finanziaria a lungo termine.
Naturalmente, la scelta ha senso solo se "l’opzione scelta presenta davvero dei vantaggi". Le criptomonete sono proprio questo: il loro valore si fonda su un insieme di caratteristiche mai coesistite prima.
Uno dei pilastri del valore delle criptomonete è la loro politica monetaria prevedibile e basata su regole. Queste regole non derivano dall’impegno di un’istituzione, ma sono proprietà intrinseche del software eseguito da migliaia di partecipanti indipendenti. Qualsiasi modifica richiede un ampio consenso, anziché la discrezionalità di pochi, rendendo estremamente difficili cambiamenti monetari arbitrari e improvvisi.
In netto contrasto con il sistema fiat, in cui l’offerta di moneta spesso aumenta passivamente sotto la pressione politica o economica, le regole operative delle criptomonete sono aperte, prevedibili e applicate tramite un meccanismo di consenso, al riparo da modifiche clandestine.
Le criptomonete cambiano radicalmente anche il modo in cui gli individui proteggono la propria ricchezza. Nel sistema fiat, la vera custodia autonoma è diventata poco pratica e la maggior parte delle persone deve affidarsi alle banche o ad altri intermediari finanziari per conservare i propri risparmi. Persino gli asset tradizionali non sovrani come l’oro finiscono spesso in caveau custoditi centralmente, reintroducendo rischi legati alla fiducia.
In pratica, ciò significa che, quando un custode o un governo prende una decisione, i vostri asset possono subire ritardi, restrizioni o diventare del tutto inaccessibili.
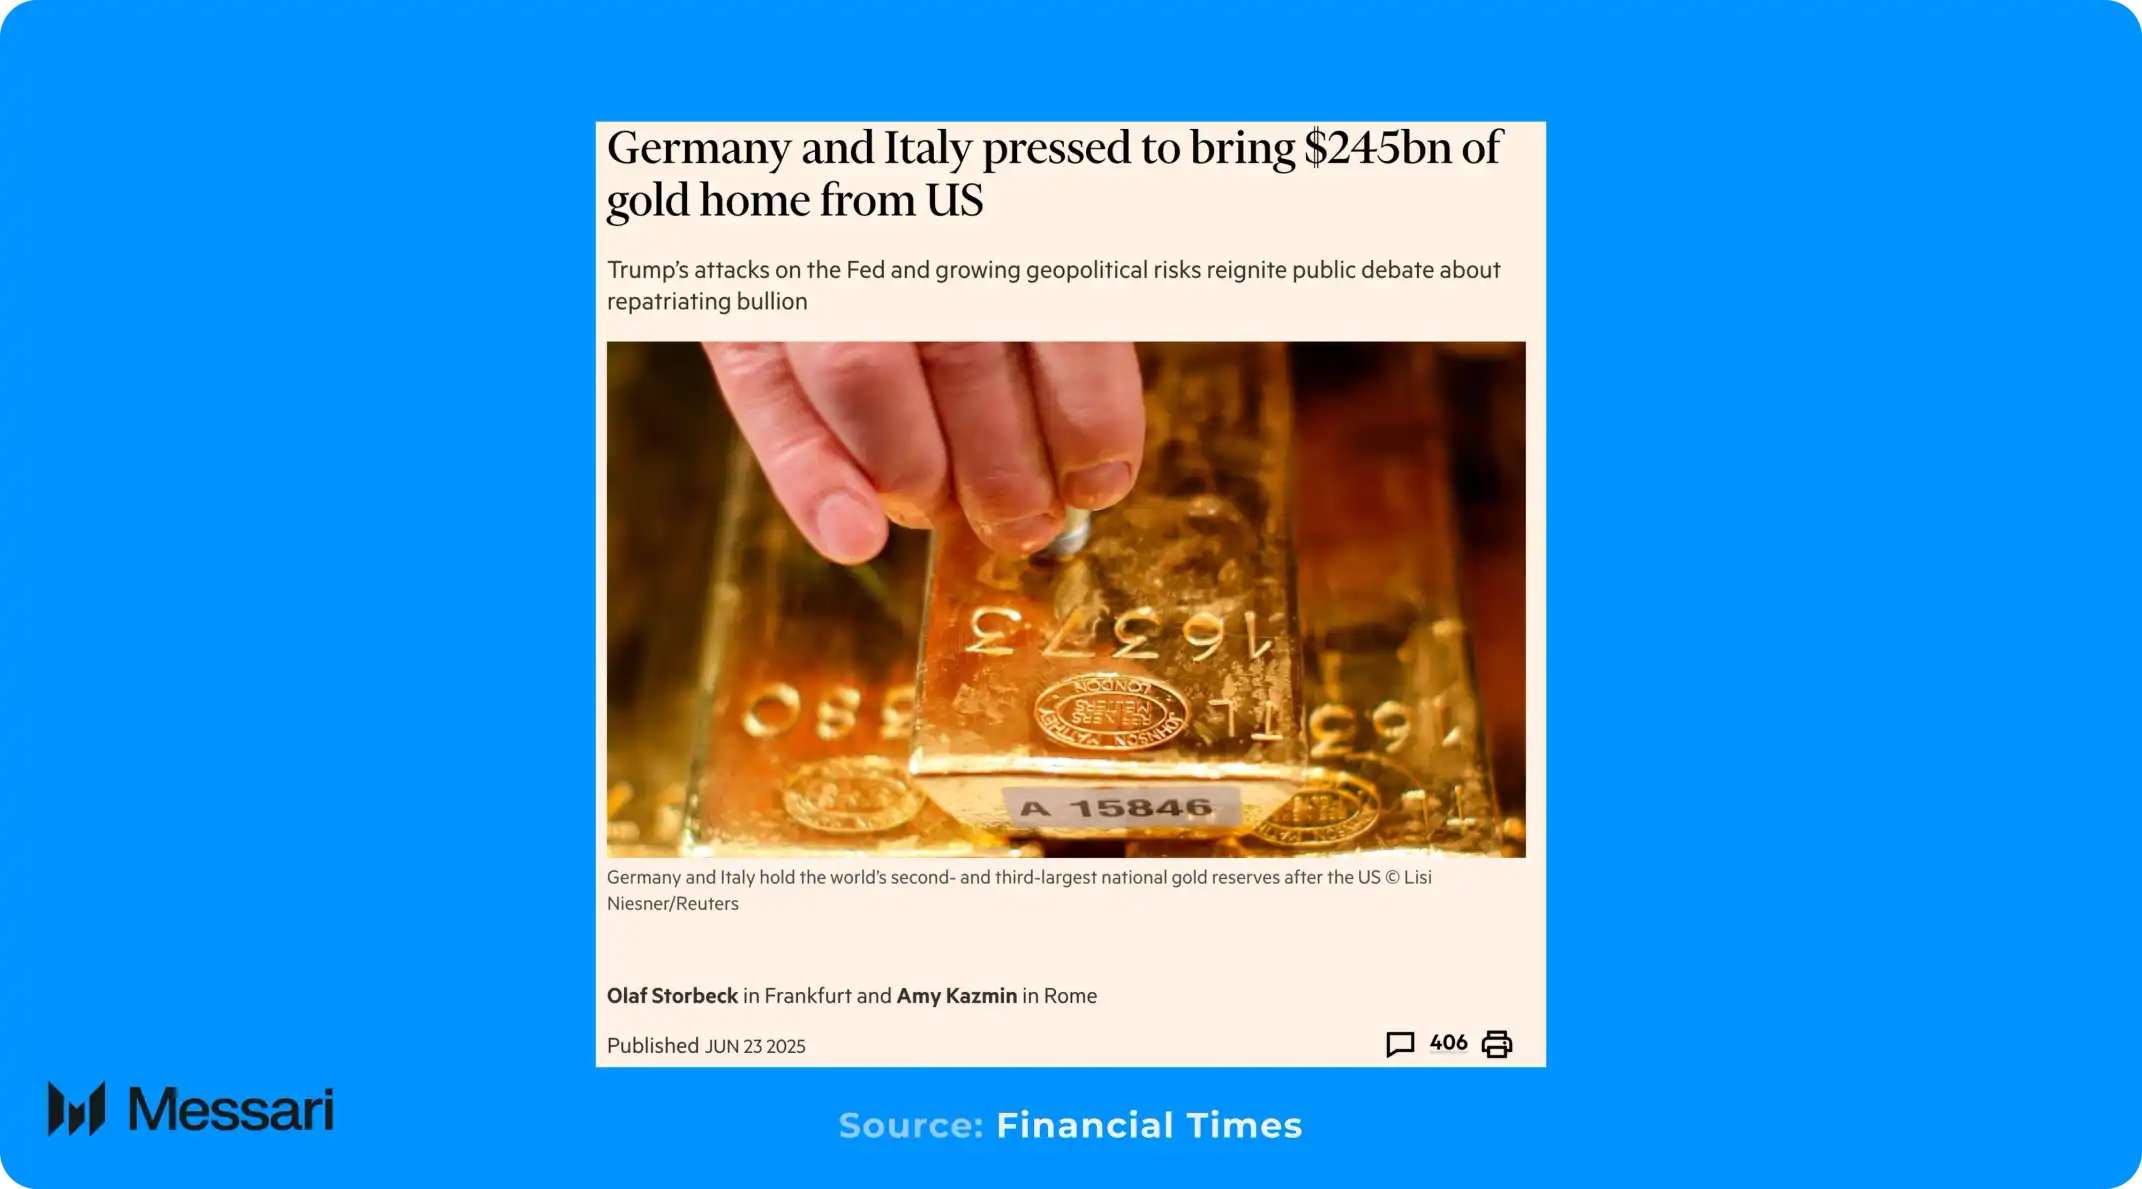
Le criptomonete consentono la proprietà diretta, permettendo agli individui di custodire autonomamente e proteggere i propri asset senza dipendere da alcun istituto di custodia. In tutto il mondo diventano sempre più comuni diverse restrizioni finanziarie, dai limiti ai prelievi bancari ai controlli sui capitali, e l’importanza di questa possibilità continua ad aumentare.
Infine, le criptomonete sono progettate per un mondo digitalizzato e globalizzato. Permettono transazioni transfrontaliere istantanee, di qualsiasi importo, senza bisogno dell’autorizzazione di un’istituzione. Questo le differenzia nettamente dall’oro, che è difficile da suddividere, verificare e trasportare, soprattutto nelle operazioni transfrontaliere.
Al contrario, le criptomonete possono consentire trasferimenti globali in pochi minuti, senza limiti di importo e senza intermediari centralizzati. Ciò permette a chiunque, indipendentemente dalla propria posizione geografica o dal contesto politico, di gestire e utilizzare liberamente la propria ricchezza.
Nel complesso, la proposta di valore delle criptomonete è chiara: offrono agli individui una scelta monetaria, stabiliscono regole operative prevedibili, eliminano i singoli punti di vulnerabilità e permettono al valore di circolare a livello globale senza restrizioni. In un sistema in cui il debito pubblico continua a crescere e i risparmiatori ne pagano il prezzo più alto, il valore delle criptomonete continuerà ad aumentare.
Bitcoin: la criptovaluta dominante
Bitcoin ha creato la categoria delle criptovalute, quindi è naturale partire da qui. Quasi diciassette anni dopo, BTC è ancora l’asset più grande e conosciuto dell’intero settore.
E poiché la natura della moneta dipende in ultima analisi dal consenso sociale, più che dal design tecnico in sé, per stabilire se un asset abbia "status monetario" occorre capire se il mercato è disposto ad attribuirgli costantemente un premio a lungo termine.
Alla luce di questo criterio, la posizione di BTC come principale criptovaluta è ormai molto chiara.

La dimostrazione più evidente è la performance di mercato di BTC negli ultimi tre anni. Dal 01/12/2022, BTC ha registrato un aumento cumulativo di 429%, passando da 17.200 $ a 90.400 $. In questo periodo, Bitcoin ha raggiunto più volte nuovi massimi storici, l’ultimo dei quali il 06/10/2025, quando il prezzo ha toccato 126.200 $.
All’inizio di questo ciclo rialzista, la capitalizzazione di mercato di BTC, pari a circa 318 mld $, non era sufficiente a collocarlo tra i maggiori asset al mondo; oggi, invece, è salita a 1,81 tln $, rendendolo il nono asset più grande a livello globale. Il mercato non si è limitato a premiare BTC con un prezzo più elevato, ma lo ha anche portato ai vertici del sistema globale degli asset.
Ancora più indicativo è il cambiamento della performance di BTC rispetto all’intero mercato crypto. Storicamente, durante una fase rialzista del mercato crypto, la migrazione dei capitali lungo la curva del rischio verso asset più rischiosi faceva di solito diminuire la dominance di Bitcoin (BTC.D); tuttavia, in questo ciclo rialzista incentrato su BTC, il modello si è completamente invertito.
Nello stesso triennio, BTC.D è salita da 36,6% a 57,3% (stablecoin incluse). Ciò indica che BTC si sta differenziando nettamente dal resto del mercato crypto.
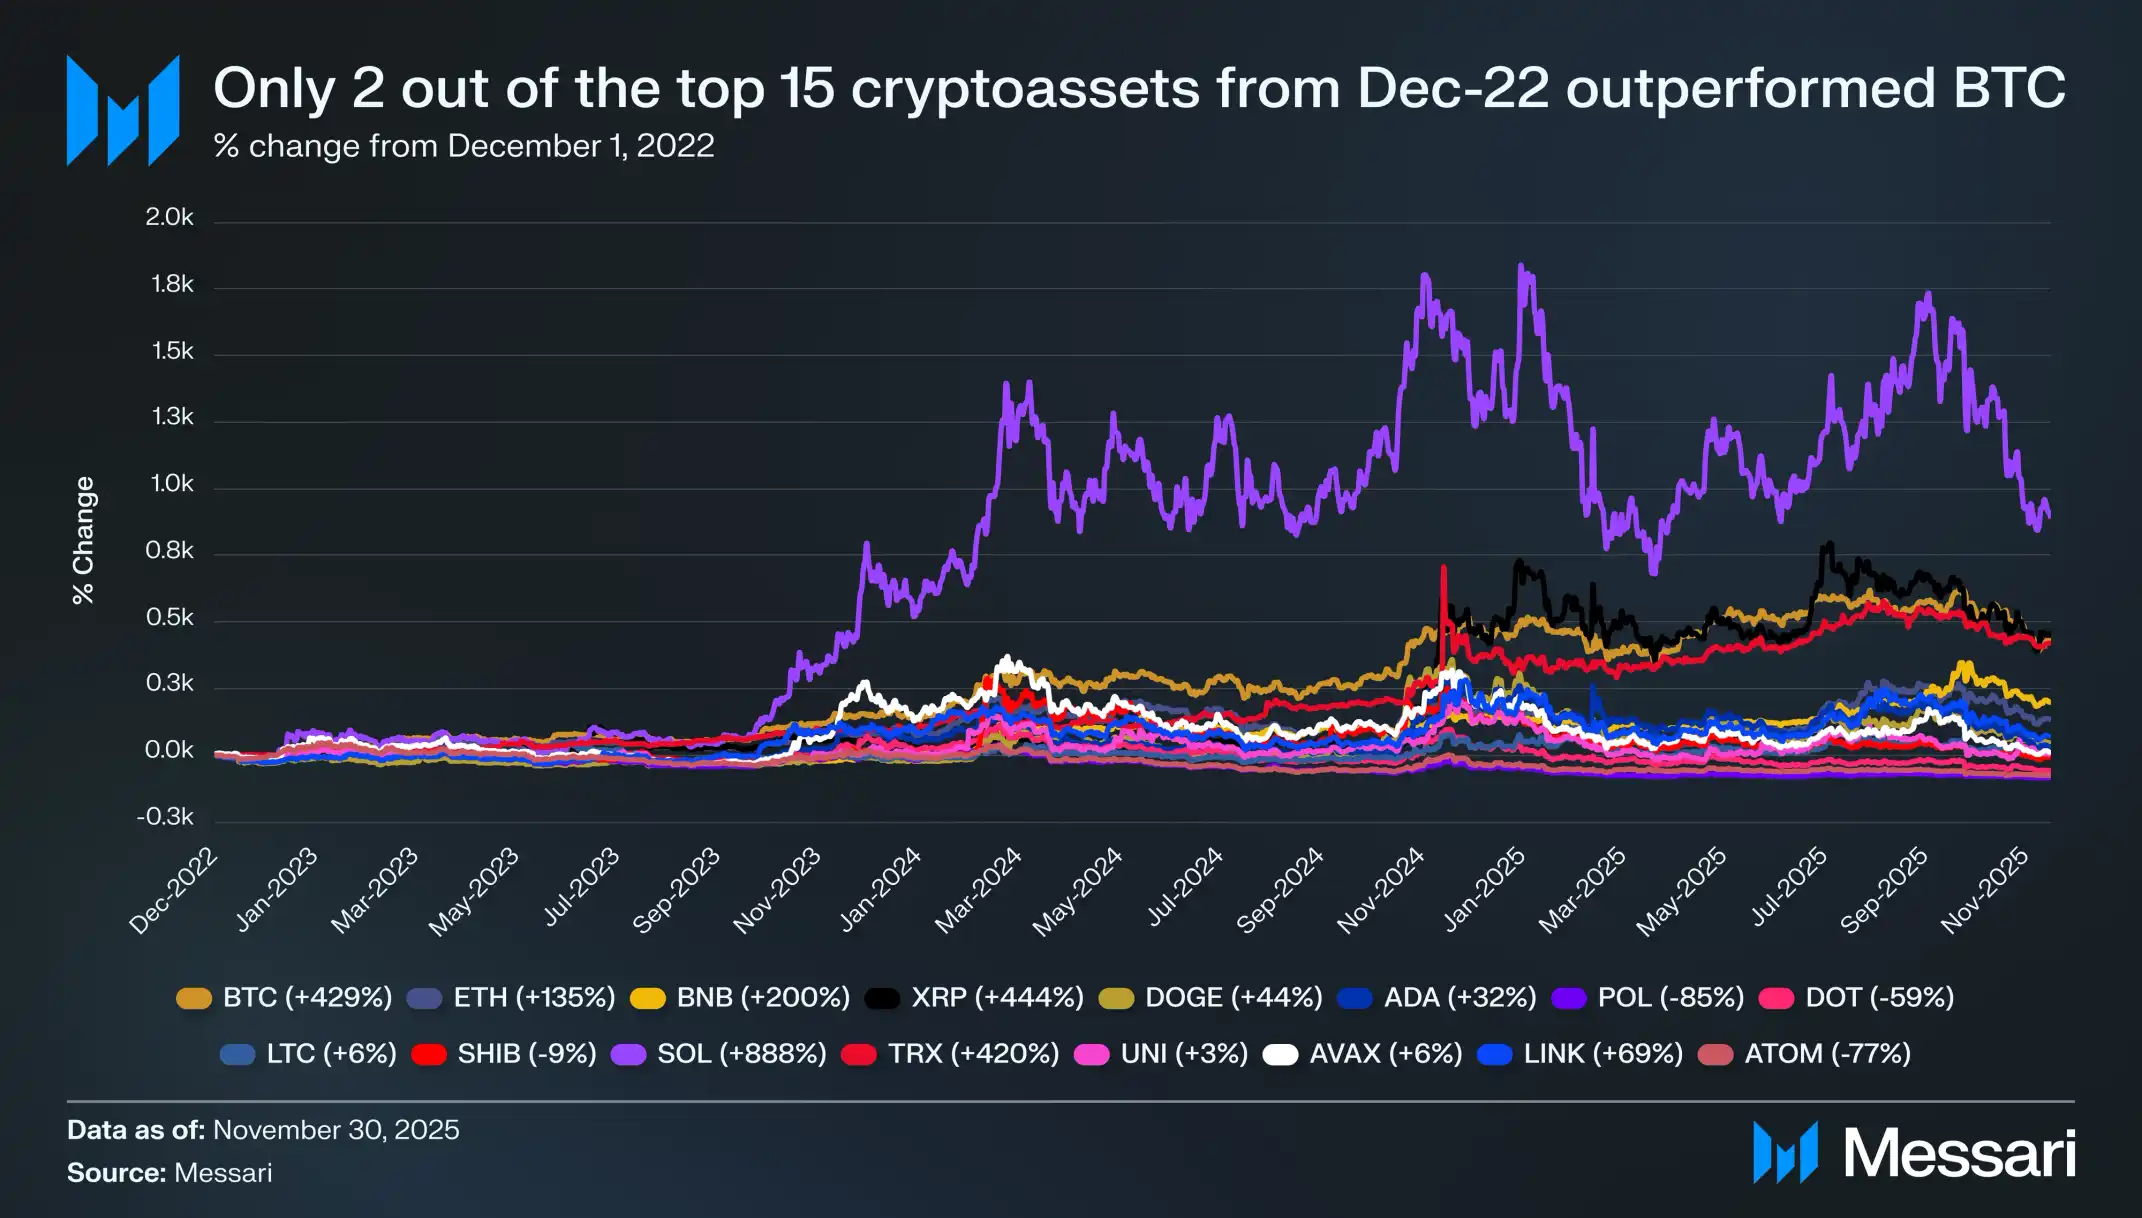
Tra i quindici principali asset in criptovalute per capitalizzazione di mercato al 01/12/2022, solo due (XRP e SOL) avevano sovraperformato BTC fino a quel momento, e solo SOL aveva registrato una sovraperformance significativa (un aumento di 888%, contro l’aumento di 429% di BTC).
La maggior parte degli altri asset sul mercato è rimasta nettamente indietro: molti token con elevata capitalizzazione hanno a malapena raggiunto il pareggio nello stesso periodo o sono rimasti in territorio negativo.
Tra questi, ETH è salito solo di 135%, BNB è aumentato di 200% e DOGE di 44%; asset come POL (-85%), DOT (-59%) e ATOM (-77%) sono invece ancora in forte ribasso.
Il fenomeno è particolarmente significativo se si considera la dimensione di BTC. Essendo un asset con una capitalizzazione di mercato nell’ordine dei mille miliardi di dollari, in teoria il suo movimento di prezzo dovrebbe richiedere l’impiego di più capitale; eppure ha comunque sovraperformato quasi tutti i principali token. Ciò indica che sul mercato esiste una domanda d’acquisto reale e duratura per BTC, mentre la maggior parte degli altri asset si comporta più come "β", seguendo passivamente il trend rialzista quando BTC trascina l’intero mercato.

Un fattore chiave alla base della pressione d’acquisto costante su BTC è la rapida adozione da parte degli investitori istituzionali. In questo ciclo, la forma più rappresentativa di ingresso istituzionale è l’ETF spot su Bitcoin.
La domanda di questi prodotti sul mercato è quasi insaziabile. L’iShares Bitcoin Trust (IBIT), lanciato da BlackRock, ha battuto ripetutamente i record storici degli ETF ed è stato definito "il lancio di ETF di maggior successo della storia".
Solo 341 giorni dopo la quotazione, gli asset in gestione (AUM) di IBIT hanno raggiunto 70 mld $, superando di ben 1.350 giorni il record stabilito da SPDR Gold Shares (GLD): una performance da record.
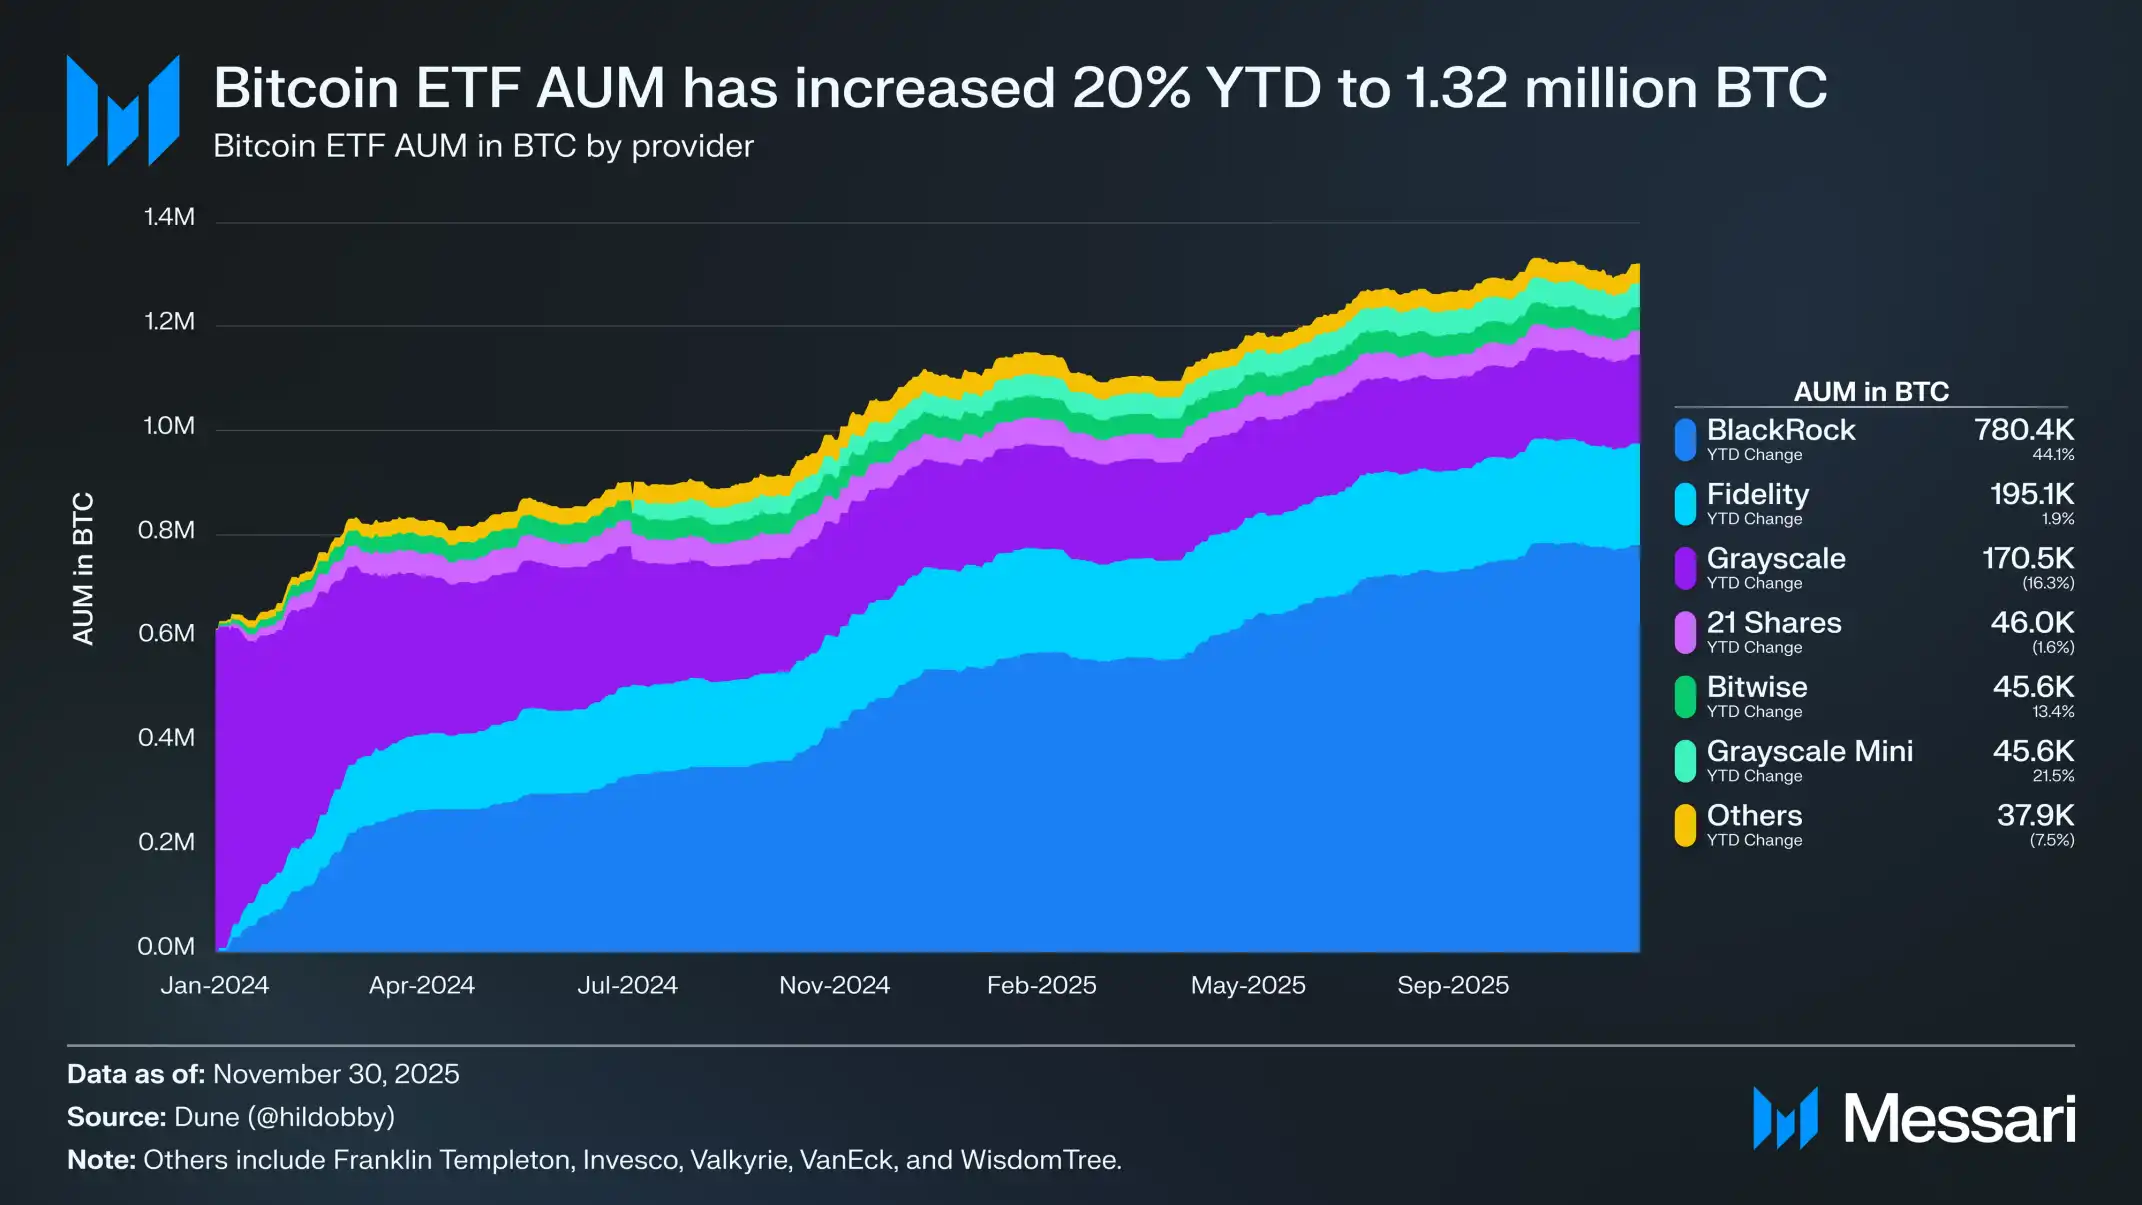
Lo slancio generato dalle quotazioni degli ETF nel 2024 è proseguito senza interruzioni nel 2025. Finora, gli asset complessivi in gestione (AUM) degli ETF su Bitcoin sono aumentati di circa 20% da inizio anno, mentre le partecipazioni sono passate da circa 1,1mln BTC a 1,32mln BTC. Ai prezzi attuali, ciò equivale a più di 120 mld $ in Bitcoin detenuti da questi prodotti, pari a più di 6% dell’offerta massima di BTC.
Contrariamente al graduale calo d’interesse che di solito segue il lancio iniziale, la domanda di ETF è diventata una fonte costante di pressione d’acquisto, accumulando BTC in modo regolare a prescindere dalle condizioni di mercato.
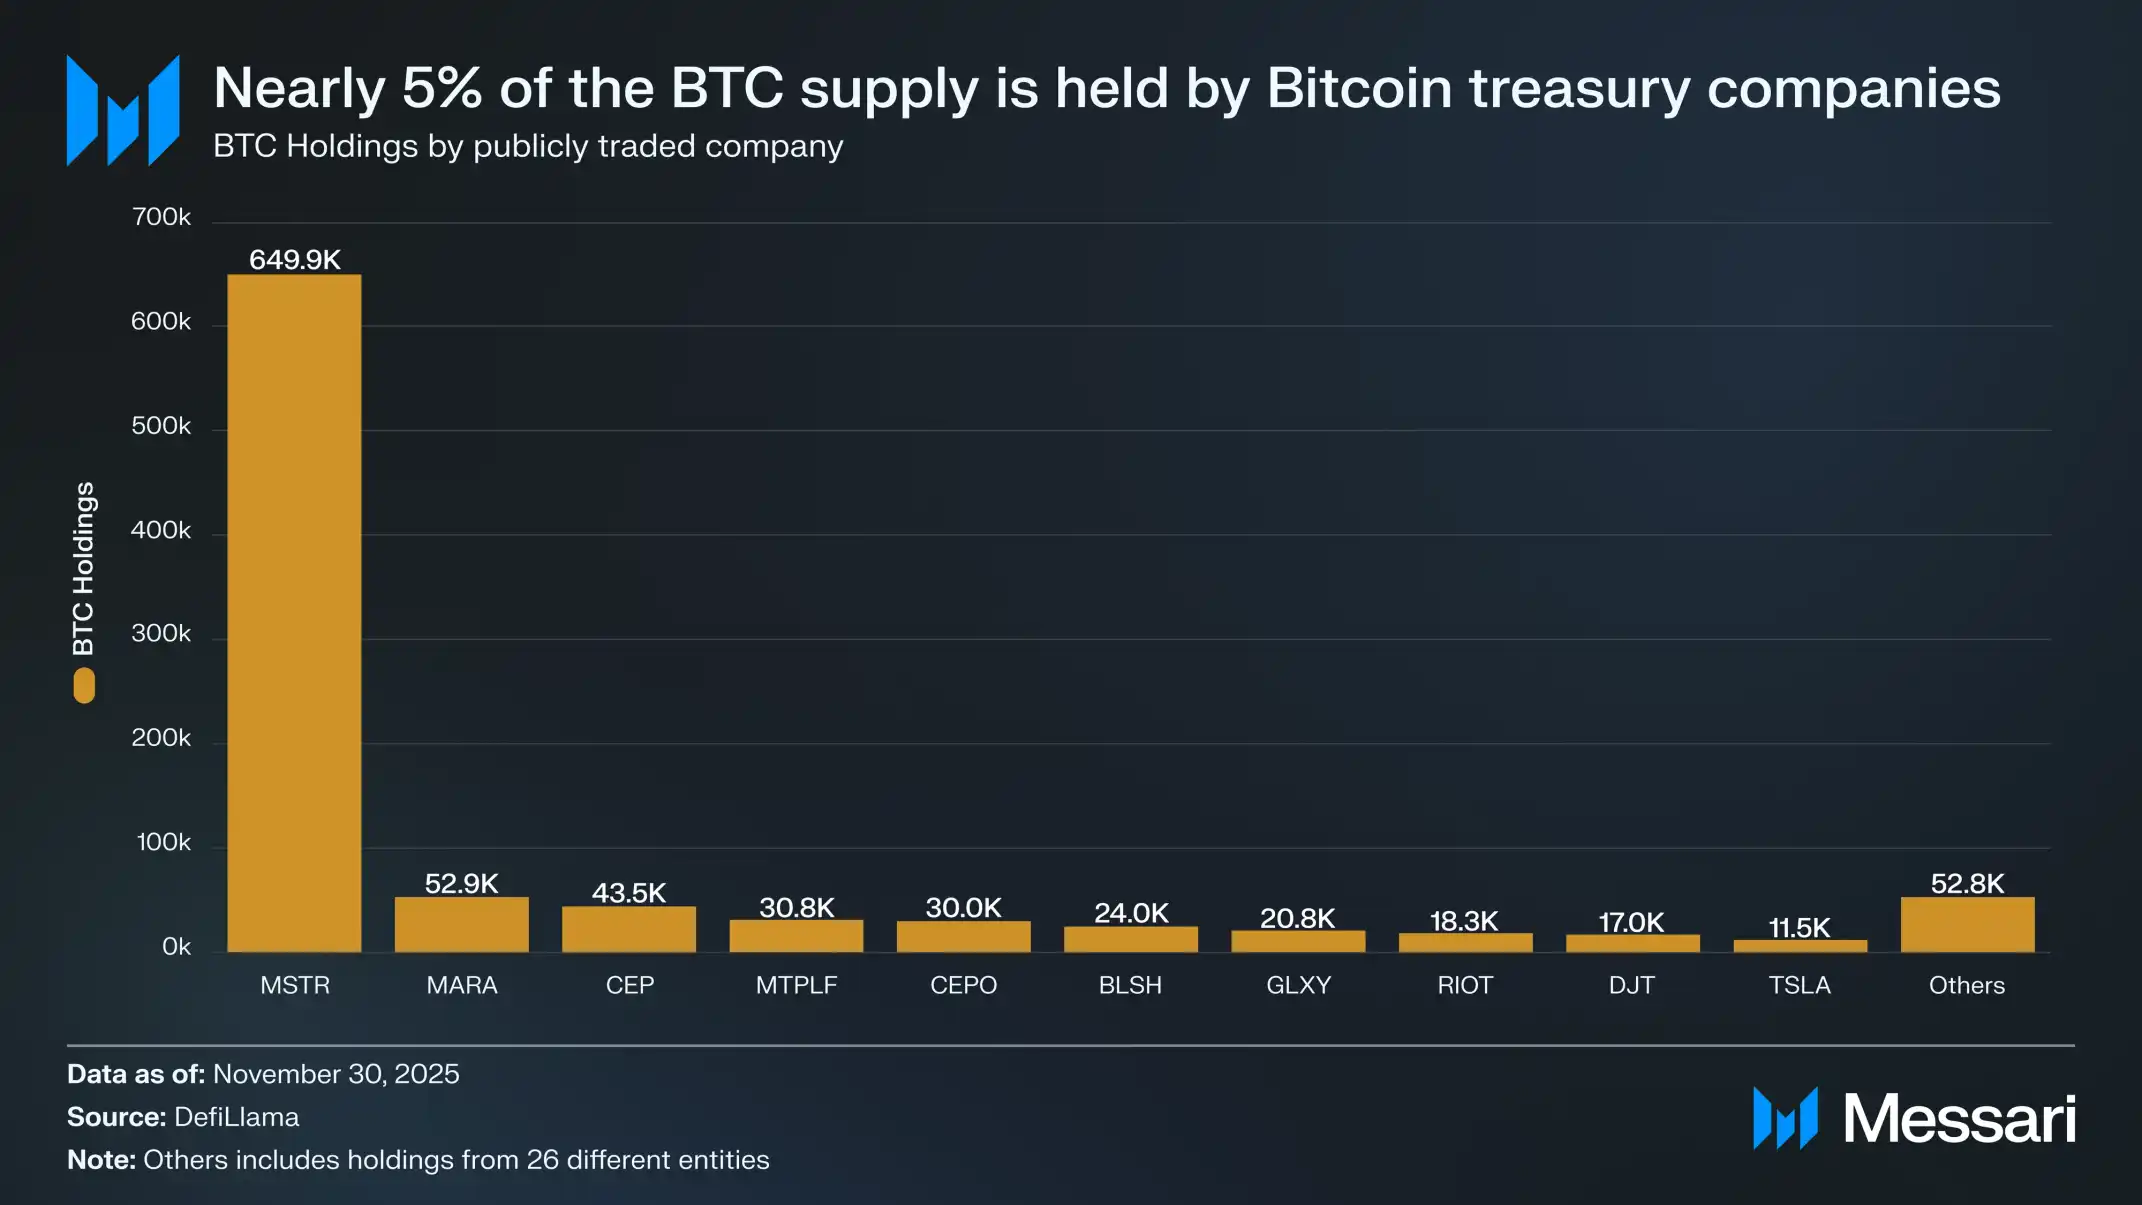
Inoltre, la partecipazione istituzionale non si limita più agli ETF. Nel 2025 i Digital Asset Treasuries (DAT) sono diventati importanti acquirenti, rafforzando ulteriormente il ruolo di BTC come asset di riserva aziendale. Sebbene Strategy di Michael Saylor sia da tempo l’esempio più noto di accumulo aziendale di Bitcoin, oggi quasi 200 aziende in tutto il mondo detengono BTC nei propri bilanci.
Considerando solo le società quotate, queste detengono complessivamente circa 1,06mln BTC, pari a circa 5% dell’offerta totale di Bitcoin; di questi, Strategy detiene 650.000 BTC, nettamente più di qualsiasi altra azienda e con la quota di gran lunga maggiore.
Forse l’evento più importante del 2025, che ha distinto chiaramente BTC dagli altri asset crypto, è stata l’istituzione ufficiale della Strategic Bitcoin Reserve (SBR). In quanto istituzione formale, la SBR ha confermato il consenso che il mercato aveva già raggiunto da tempo: BTC non appartiene alla stessa categoria degli altri asset crypto. In questo quadro, BTC è considerato una materia prima monetaria strategica, mentre gli altri asset digitali vengono riuniti in un pool separato e gestiti secondo modalità tradizionali.
Nell’annuncio ufficiale, la Casa Bianca ha descritto BTC come uno "strumento unico per conservare valore nel sistema finanziario globale" e lo ha paragonato all’"oro digitale". Ancora più importante, l’ordine esecutivo ha anche incaricato il Dipartimento del Tesoro di elaborare possibili strategie per future partecipazioni in BTC. Sebbene non siano ancora avvenuti acquisti effettivi, la sola esistenza di questa "opzione politica" ha trasmesso un segnale chiaro: le decisioni politiche a livello federale hanno cominciato a considerare BTC in prospettiva come un asset di riserva.
Quando saranno attuati i piani per future acquisizioni, lo status monetario di Bitcoin non sarà soltanto consolidato nell’ambito degli asset crypto, ma si affermerà ulteriormente anche tra tutte le classi di asset.
BTC è una "buona moneta"?
Sebbene BTC abbia conquistato una posizione di primo piano tra le varie criptomonete, nel 2025 si è aperto un nuovo ciclo di dibattiti sulle sue caratteristiche monetarie. L’oro, il maggiore asset monetario non sovrano secondo i criteri attuali, resta il parametro di riferimento più importante per valutare BTC.
In un contesto di tensioni geopolitiche in aumento e di crescenti aspettative di un allentamento monetario futuro, l’oro ha registrato una delle migliori performance annuali degli ultimi decenni. BTC, al contrario, non ha seguito il trend di pari passo.
Nonostante il rapporto BTC/XAU abbia raggiunto un massimo storico nel 12/2024, da allora ha perso circa 50%. Questo ritracciamento è particolarmente significativo perché si è verificato mentre il prezzo dell’oro in USD continuava a raggiungere nuovi massimi storici. Da inizio anno, il prezzo dell’oro è salito di più di 60%, raggiungendo 4.150 $ per oncia troy.
Con il valore di mercato complessivo dell’oro prossimo a 30 tln $ e BTC che ne rappresenta solo una piccola parte, questa divergenza solleva naturalmente una domanda legittima:
Se BTC non è salito di pari passo durante uno dei periodi migliori dell’oro, quanto è solido il suo status di "oro digitale"?

Se l’andamento del prezzo di Bitcoin non è stato in linea con quello dell’oro, il prossimo parametro da osservare è la sua performance rispetto agli asset rischiosi tradizionali. Storicamente, in diverse fasi BTC ha mostrato una certa correlazione con gli indici azionari, tra cui SPY e QQQ.
Per esempio, nel periodo compreso tra 04/2020 e 04/2025, il coefficiente medio di correlazione mobile a 90 giorni tra BTC e SPY è stato di circa 0,52, mentre la correlazione con l’oro era relativamente più debole, pari a 0,18. In base a questa caratteristica storica, se l’intero mercato azionario si indebolisce, la performance di BTC inferiore a quella dell’oro potrebbe essere comprensibile dal punto di vista logico.
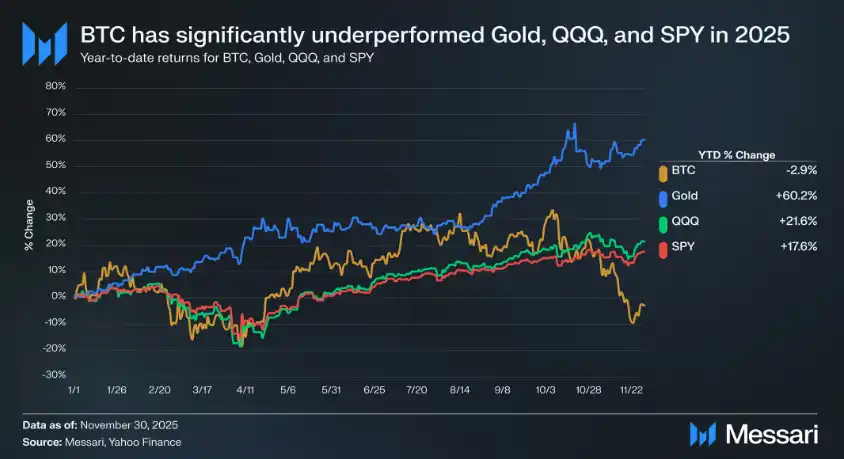
Tuttavia, non è ciò che è accaduto. Da inizio anno, l’oro (XAU) è salito di circa 60%, SPY è aumentato di 17,6%, QQQ di 21,6%, mentre BTC è sceso di 2,9%. Considerando che la capitalizzazione di mercato di BTC è molto inferiore a quella dell’oro e dei principali indici azionari, e che la sua volatilità è più elevata, la forte sottoperformance rispetto a questi asset di riferimento nel 2025 ha inevitabilmente sollevato dubbi sulla narrativa di BTC come riserva di valore.
Con oro e azioni ai massimi storici, sulla base della correlazione passata di BTC, ci si sarebbe potuti aspettare un andamento simile, ma la realtà ha dimostrato il contrario. Perché?
Per prima cosa, va notato che questa sottoperformance non è stata una costante per tutto l’anno, ma un cambiamento relativamente recente. Al 14/08/2025, il rendimento assoluto di BTC da inizio anno è ancora superiore a quello di XAU, SPY e QQQ. La sua debolezza relativa è emersa gradualmente solo a ottobre. Ciò che merita davvero attenzione non è la durata della sottoperformance, bensì la sua entità.
Sebbene possano aver contribuito diversi fattori, riteniamo che il più importante sia il cambiamento nel comportamento dei primi grandi detentori di monete. Con l’istituzionalizzazione di BTC negli ultimi due anni, la struttura della sua liquidità è cambiata in modo sostanziale. La profondità di mercato e i mercati regolamentati creati tramite canali come gli ETF consentono ora ai grandi detentori di vendere senza provocare un impatto significativo sul mercato, cosa quasi impossibile nei cicli precedenti.
Per molti di questi detentori, è la prima volta che si presenta una possibilità concreta di incassare i profitti in modo ordinato e con un impatto limitato.
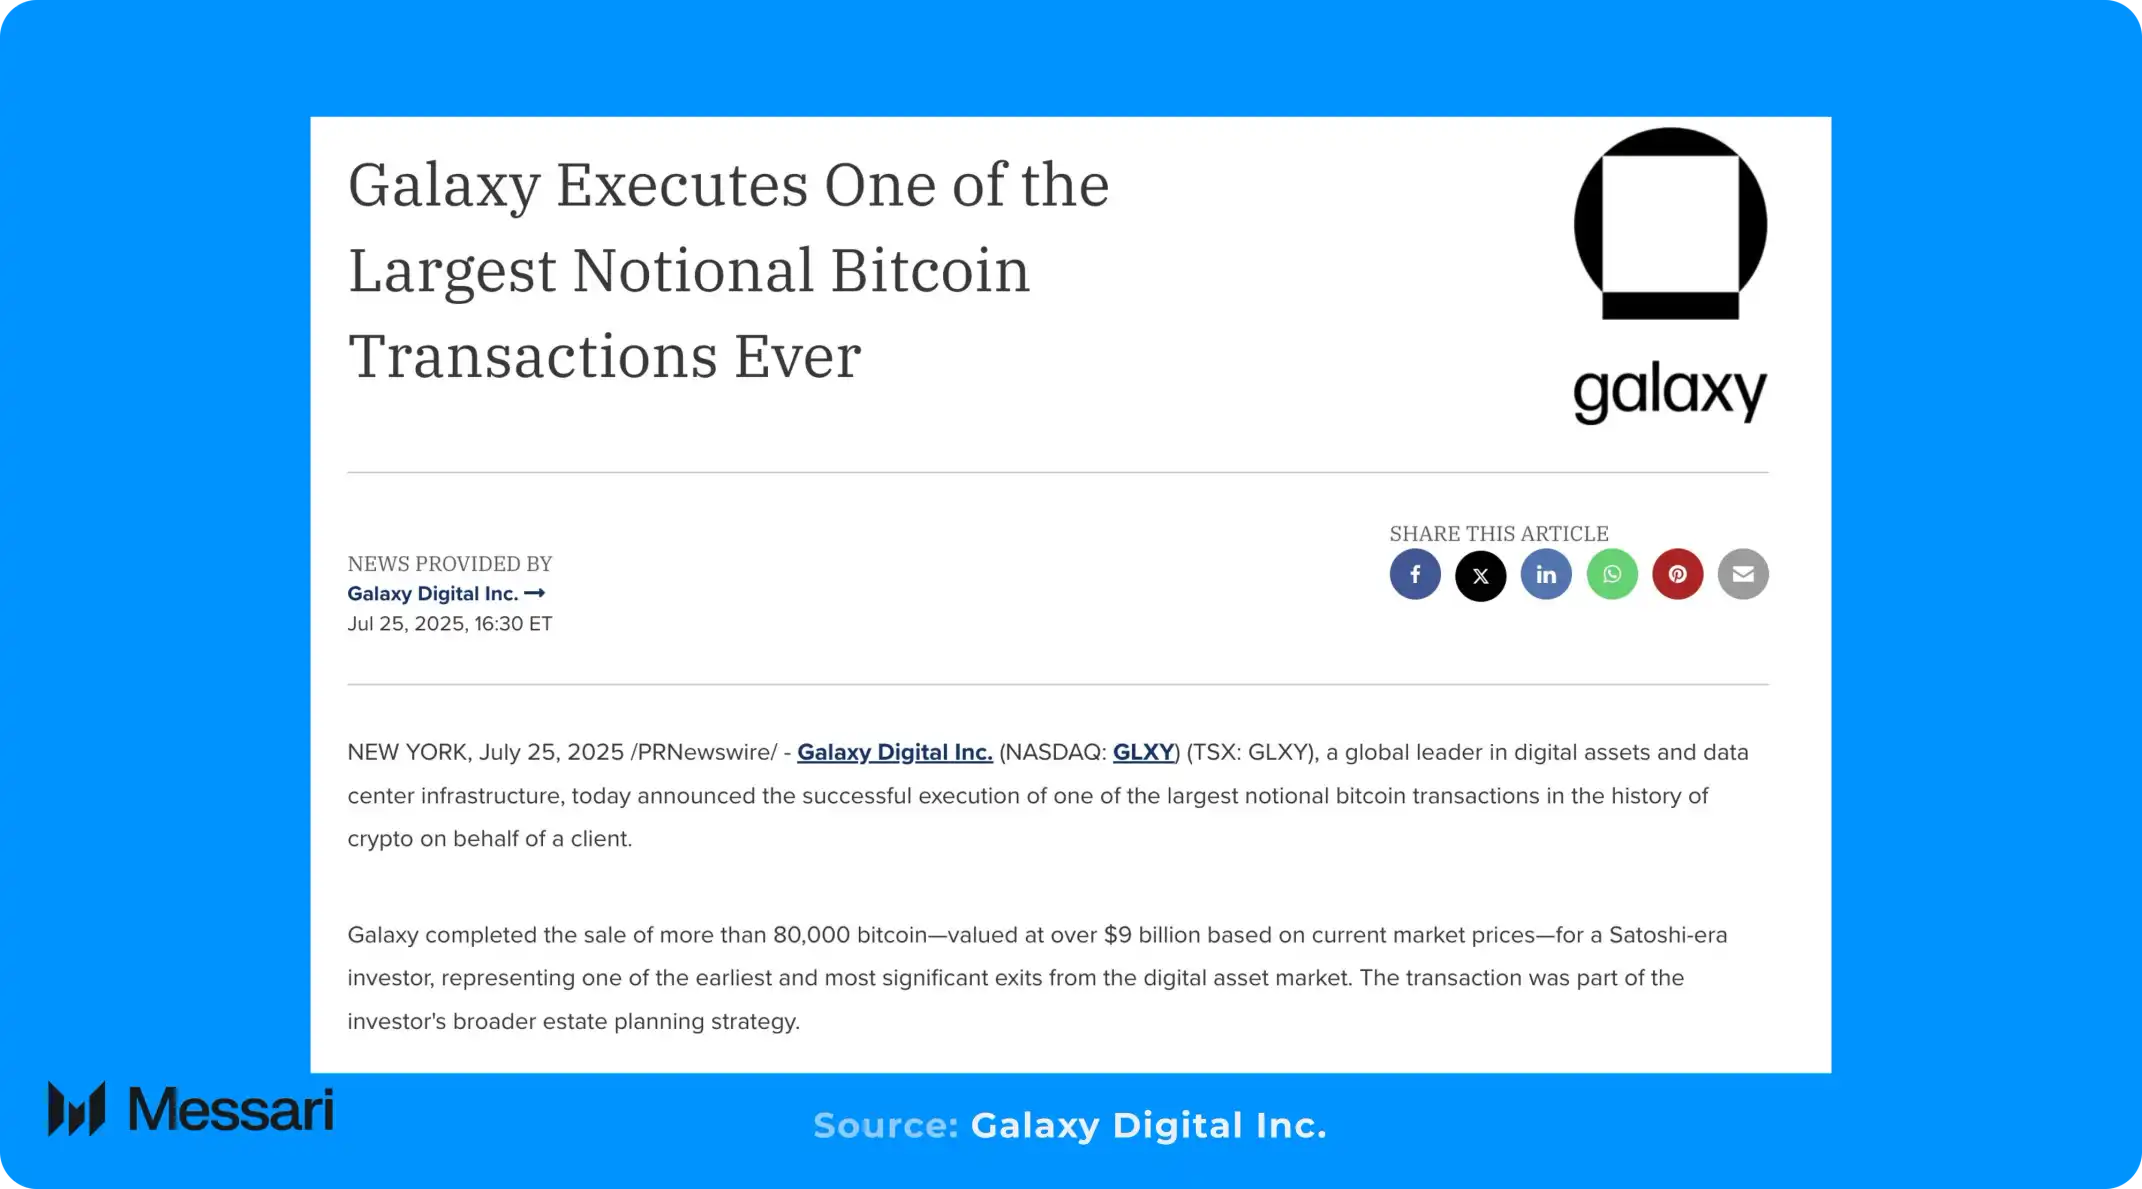
Sia gli aneddoti di mercato sia i dati on-chain forniscono prove sufficienti del fatto che alcuni detentori rimasti inattivi a lungo stanno approfittando di questa finestra per ridurre la propria esposizione.
All’inizio di quest’anno, Galaxy Digital ha assistito un investitore dell’"era di Satoshi" nella vendita di 80.000 BTC. Questa transazione rappresentava circa 0,38% dell’offerta totale di Bitcoin ed era interamente riconducibile a un unico soggetto.
Un volume di tale entità è sufficiente a esercitare una notevole pressione ribassista sui prezzi in qualsiasi condizione di mercato.
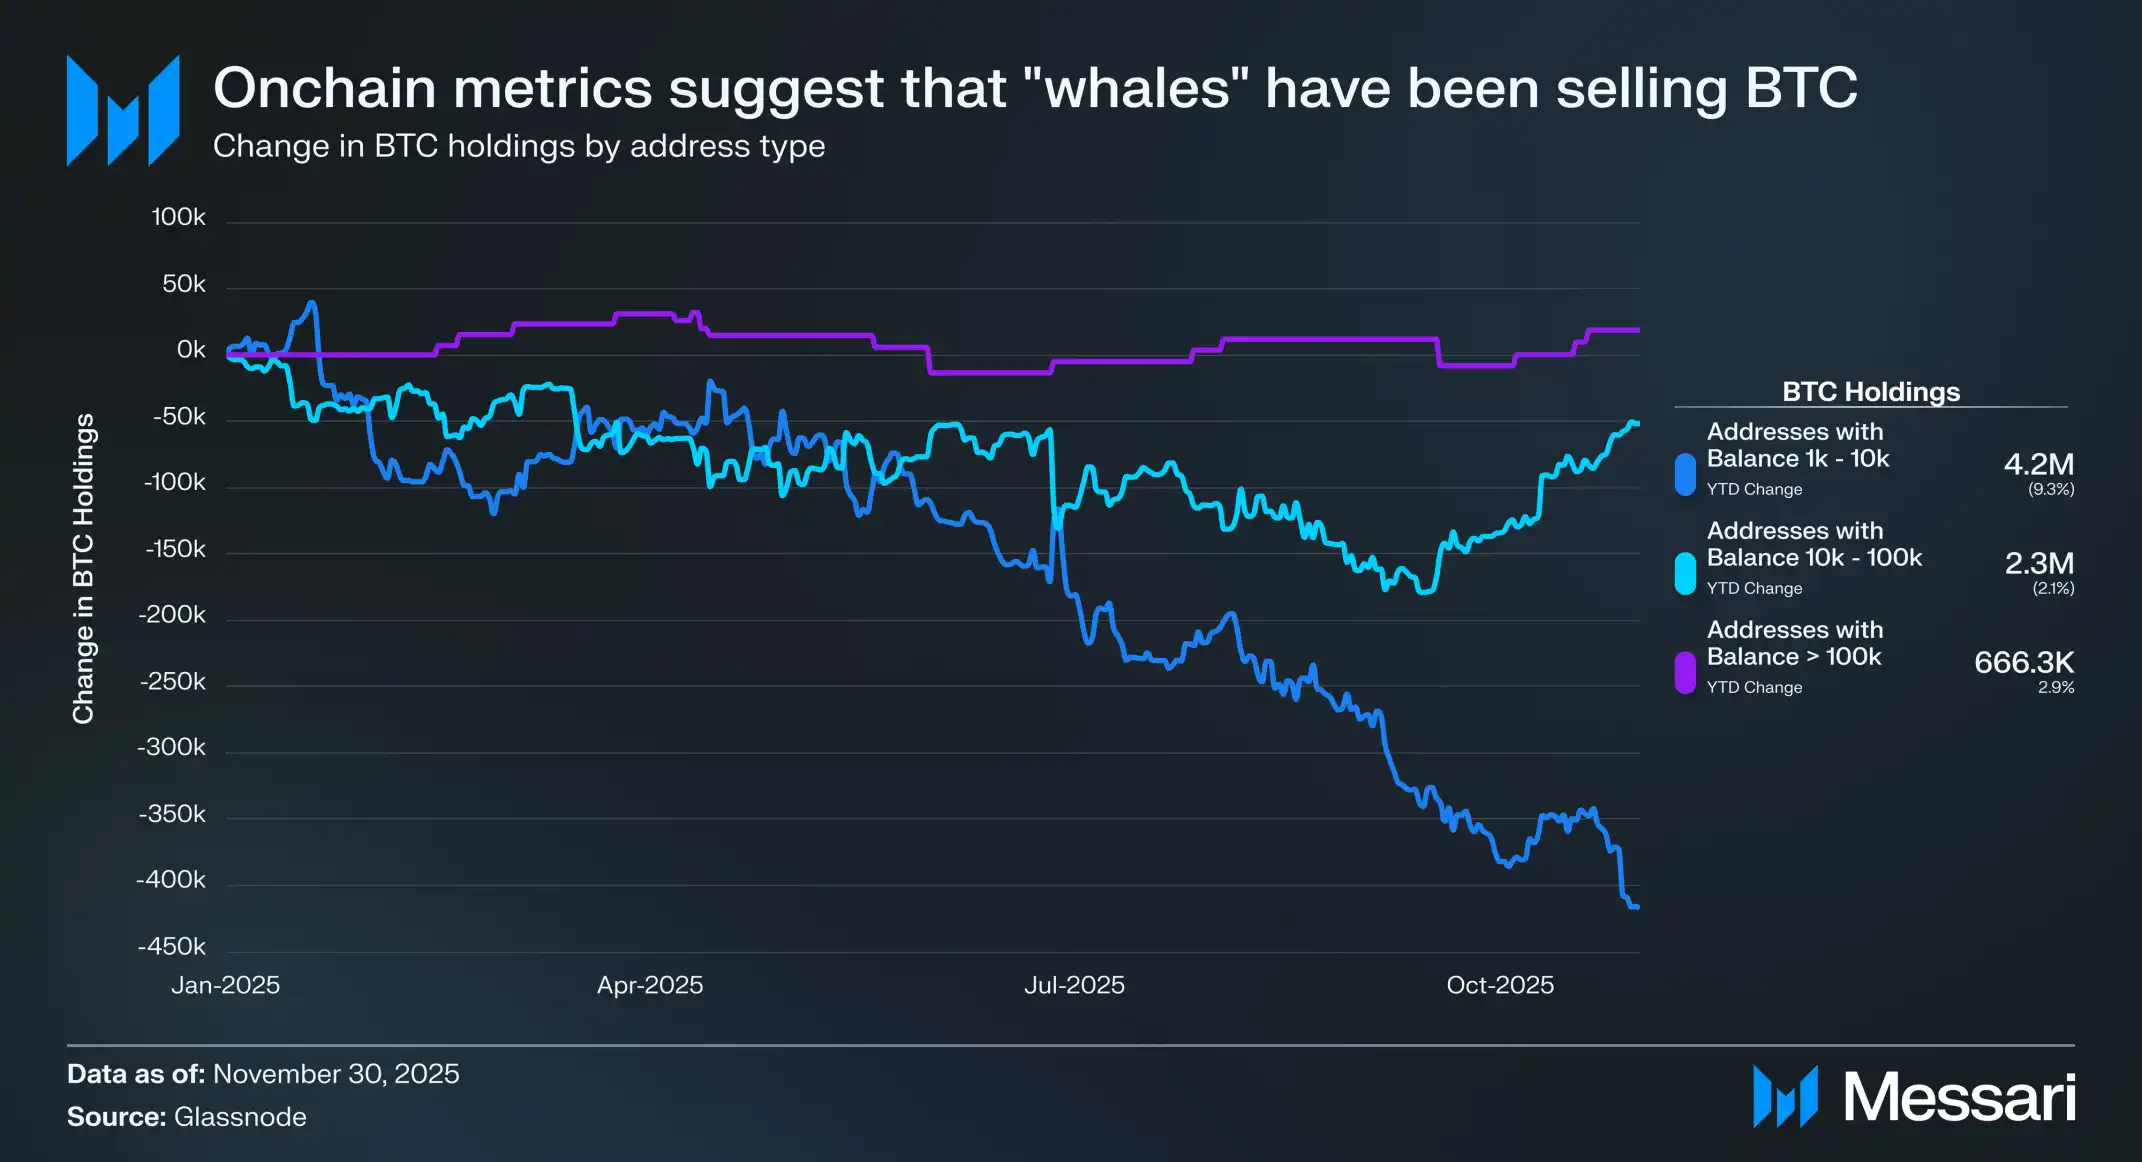
Anche gli indicatori on-chain di Bitcoin mostrano una tendenza simile. Dal 2025, alcuni degli indirizzi più grandi e con detenzioni più longeve — quelli che detengono tra 1.000 e 100.000 BTC — sono rimasti nel complesso in una posizione di vendita netta. All’inizio dell’anno questi indirizzi detenevano complessivamente circa 6,9mln BTC, quasi un terzo dell’offerta circolante totale di Bitcoin, e durante l’anno hanno continuato a immettere token sul mercato.
Più precisamente, dall’inizio dell’anno gli indirizzi nella fascia 1.000–10.000 BTC hanno registrato deflussi netti cumulativi pari a 417.300 BTC (-9% da inizio anno), mentre quelli nella fascia 10.000–100.000 BTC hanno registrato ulteriori deflussi netti per 51.700 BTC (-2% da inizio anno).
Man mano che Bitcoin diventa sempre più istituzionalizzato e un numero crescente di transazioni e flussi di fondi si sposta su canali off-chain, il valore informativo dei dati on-chain stessi diminuirà gradualmente. Tuttavia, analizzando questi dati insieme a eventi di mercato come la "vendita di BTC da parte di un investitore dell’era di Satoshi", ci sono ancora ampie ragioni per concludere che nel 2025, soprattutto nella seconda metà dell’anno, i primi grandi detentori sono stati complessivamente venditori netti.
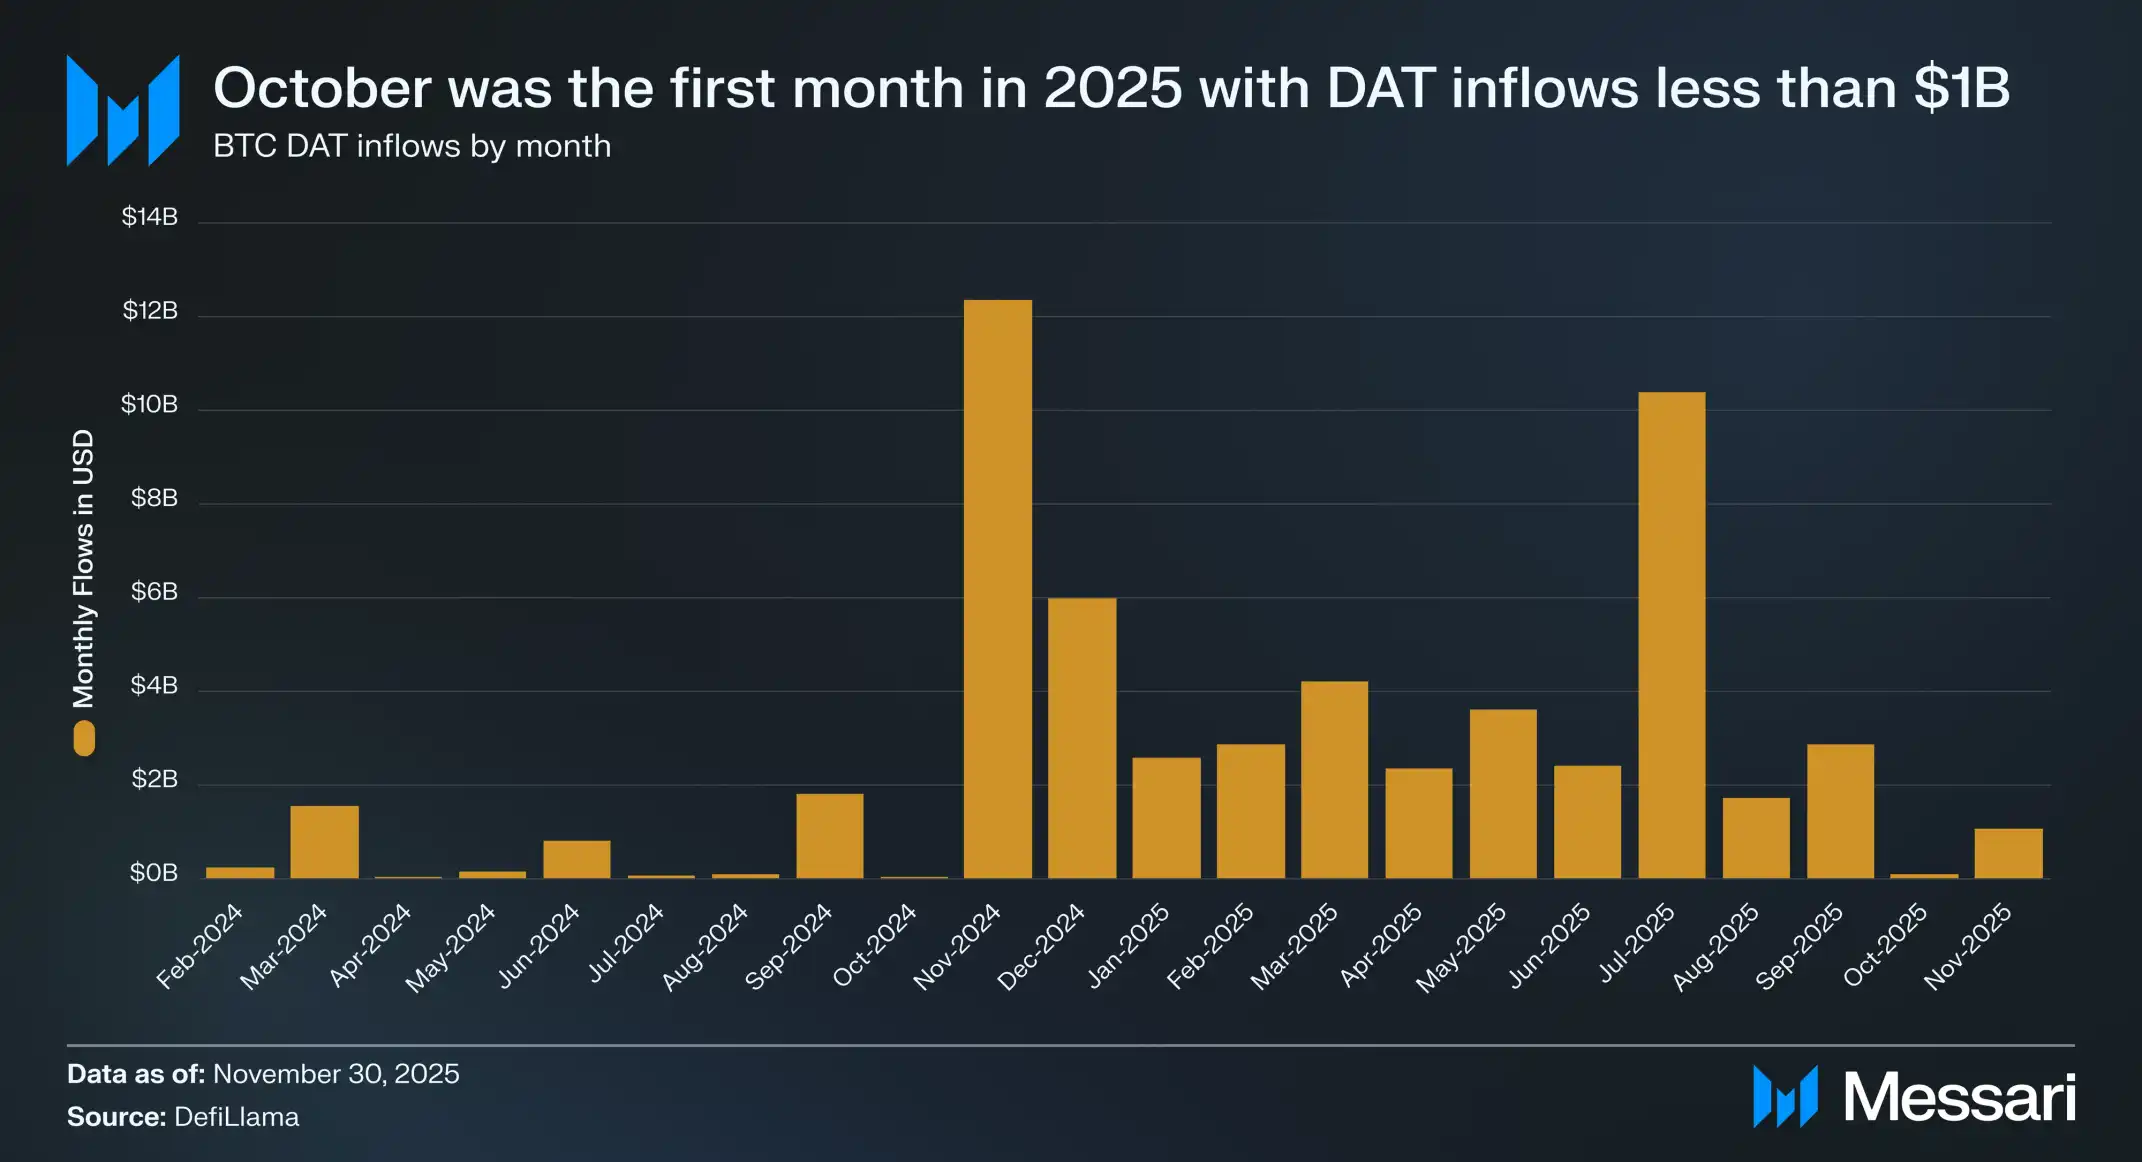
Questa immissione di offerta coincide con un evidente rallentamento della pressione d’acquisto fondamentale che ha sostenuto il prezzo di BTC negli ultimi due anni. Gli afflussi nei DAT (Institutional Demand Adjustment Trades) sono diminuiti nettamente a ottobre: per la prima volta dal 2025, l’afflusso netto mensile dei DAT è stato inferiore a 1 mld $. Allo stesso tempo, gli ETF spot su Bitcoin, acquirenti netti per tutto l’anno, da ottobre sono diventati venditori netti.
Quando due importanti fonti di domanda stabile mostrano entrambe segnali di debolezza in un breve periodo, il mercato deve affrontare la pressione di vendita concentrata dei primi grandi detentori mentre la domanda d’acquisto si indebolisce. La combinazione delle due forze esercita naturalmente una notevole pressione sui prezzi.
È quindi il caso di preoccuparsi? La recente sottoperformance di Bitcoin ha smentito la sua "monetizzazione"?
A nostro avviso, la risposta è no. Come recita un vecchio detto: "Nei periodi d’incertezza, allungate il vostro orizzonte temporale". È difficile respingere definitivamente la tesi a lungo termine di BTC basandosi soltanto su circa tre mesi di debolezza. Storicamente, BTC ha attraversato periodi di sottoperformance più lunghi, per poi non solo riprendersi, ma anche raggiungere nuovi massimi rispetto sia al dollaro sia all’oro. L’attuale sottoperformance è certamente una battuta d’arresto, ma non la consideriamo un problema strutturale.
Guardando al 2026, la situazione diventa ancora più complessa. Poiché BTC viene sempre più considerato un asset macro, l’importanza dei framework di analisi tradizionali (come il "ciclo quadriennale") sta diminuendo. La performance di BTC dipenderà maggiormente dalle variabili macroeconomiche, perciò le domande davvero cruciali sono:
Le banche centrali continueranno ad accumulare oro?
I trend azionari trainati dall’AI continueranno ad accelerare?
Trump licenzierà Powell?
In caso affermativo, Trump spingerà il nuovo presidente della Fed a iniziare ad acquistare BTC?
È estremamente difficile prevedere queste variabili e non pretendiamo di avere risposte definitive.
Ciò di cui siamo certi è la traiettoria monetaria a lungo termine di BTC. Nel corso di molti anni, e persino decenni, ci aspettiamo che BTC continui ad apprezzarsi in termini monetari, sia rispetto al dollaro sia rispetto all’oro. In ultima analisi, il giudizio può essere ridotto a una sola domanda: "Le criptomonete sono una forma di moneta superiore?"
Se la risposta è sì, la direzione di BTC nel lungo periodo diventa evidente.
Oltre BTC: come considerare gli L1?
BTC ha chiaramente consolidato la propria posizione di principale criptomoneta, ma non è l’unico asset crypto a cui il mercato attribuisce un premio monetario. Le valutazioni di alcuni token Layer 1 (L1) riflettono anch’esse, in una certa misura, un premio legato alle caratteristiche monetarie, o includono almeno aspettative sul loro potenziale futuro di ottenere un premio monetario.
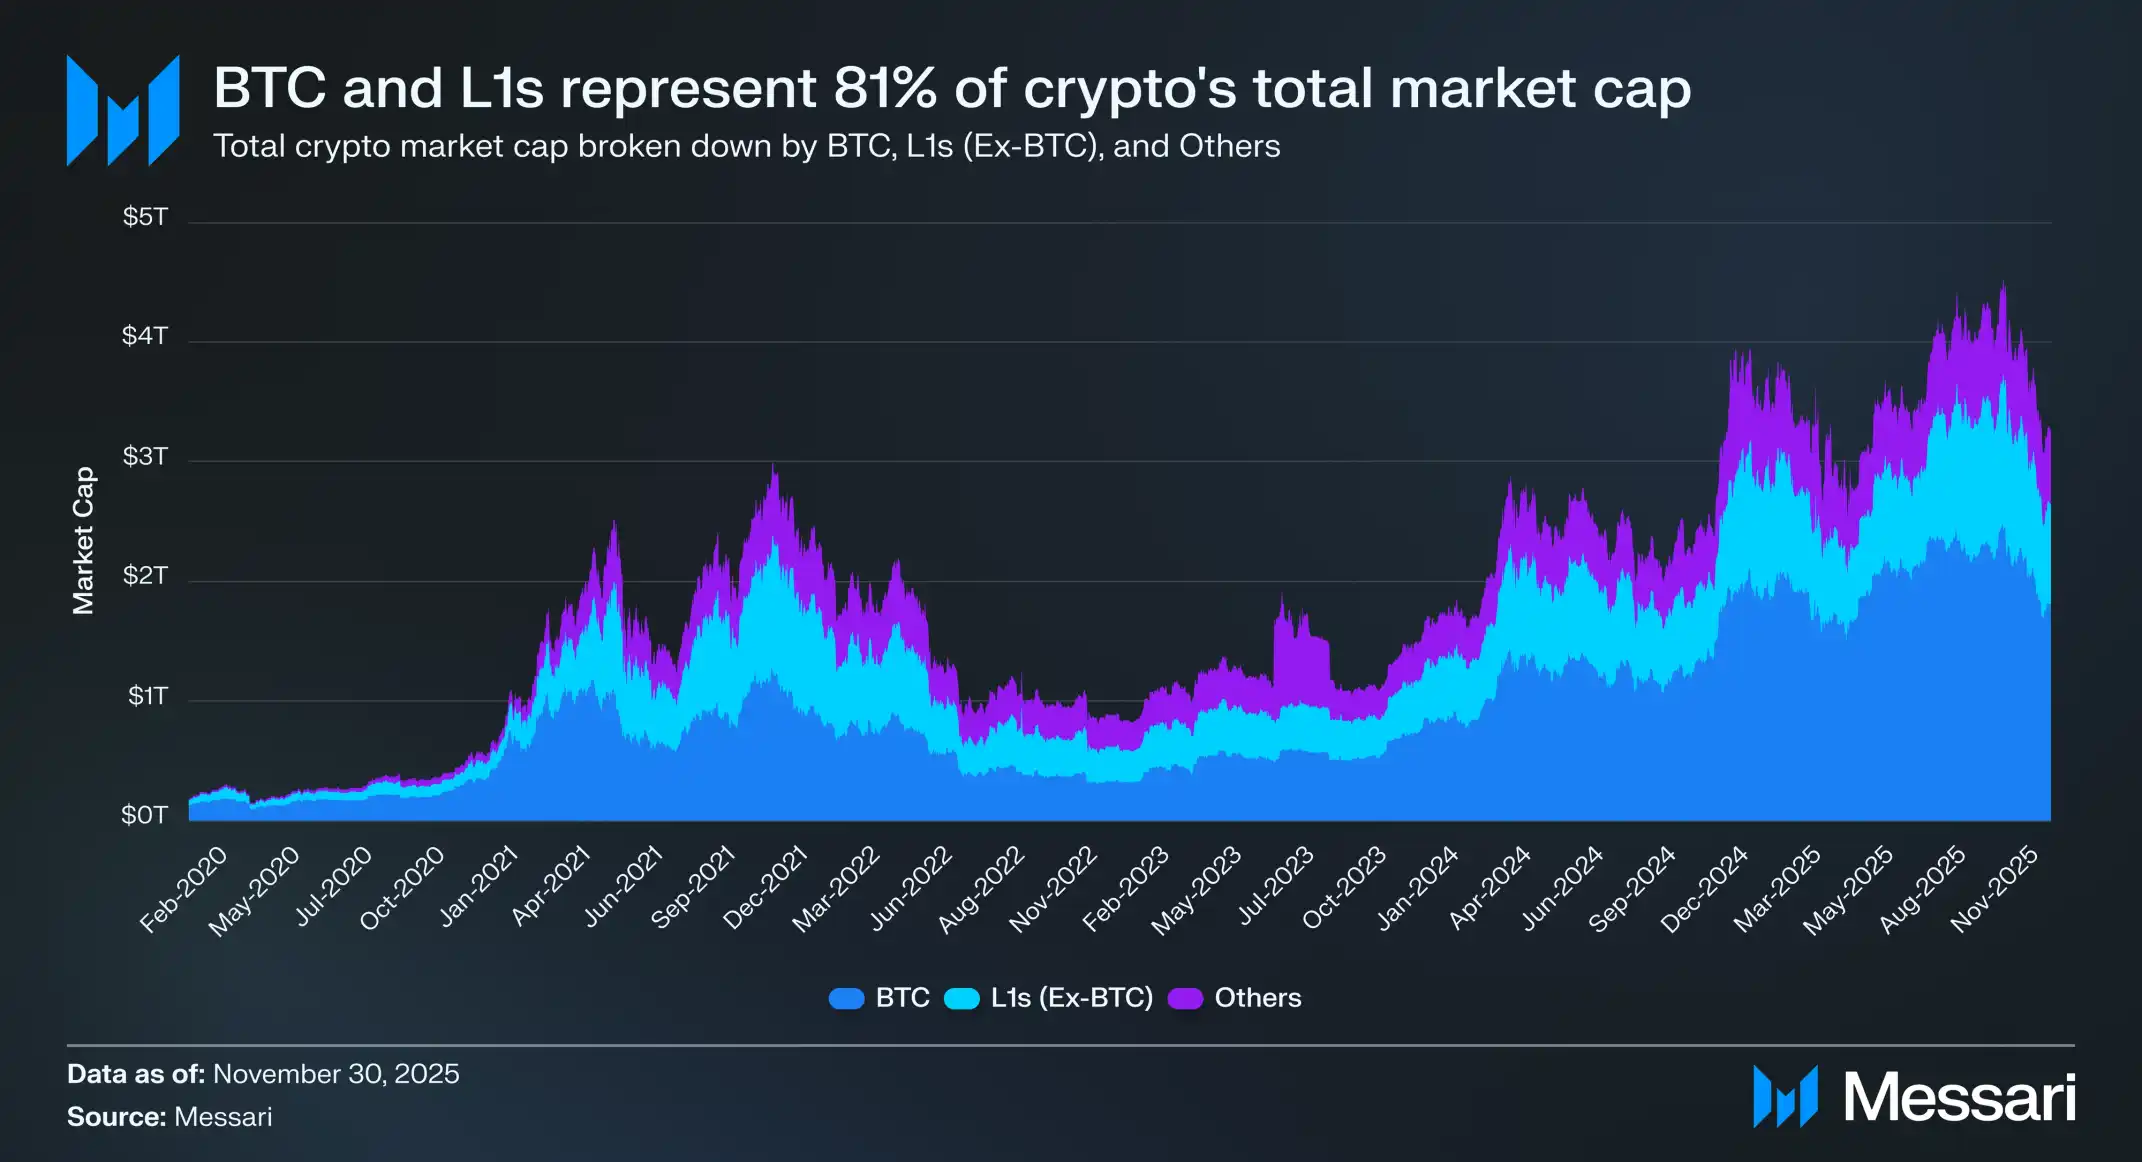
Attualmente, la capitalizzazione di mercato complessiva del mercato crypto è di circa 3,26 tln $. BTC rappresenta circa 1,8 tln $; dei restanti 1,45 tln $, circa 830 mld $ sono concentrati in vari token L1 alternativi. Nel complesso, circa 2,63 tln $, pari a circa 81% della capitalizzazione del mercato crypto, è allocato in asset che il mercato già considera moneta o che ritiene possano ottenere in futuro un premio monetario.
Perciò, che siate trader, investitori, allocatori o sviluppatori, è fondamentale capire come il mercato attribuisce o ritira il premio monetario di una valuta. Nel settore crypto, pochi fattori incidono sul livello di valutazione di un asset più della disponibilità del mercato a considerarlo "moneta". Per questo motivo, prevedere verso quali asset si sposteranno i premi monetari futuri è probabilmente la variabile singola più importante nella costruzione di un portafoglio di asset in questo settore.
Come accennato in precedenza, prevediamo che nei prossimi anni BTC continuerà a conquistare quote di mercato all’oro e ad altri asset non sovrani di riserva di valore. Ma sorge una domanda: quale sarà il posto degli L1 in tutto questo?
La marea crescente solleverà tutte le barche oppure, mentre BTC "colma il divario" con l’oro, una parte del premio monetario verrà sottratta agli altri L1?
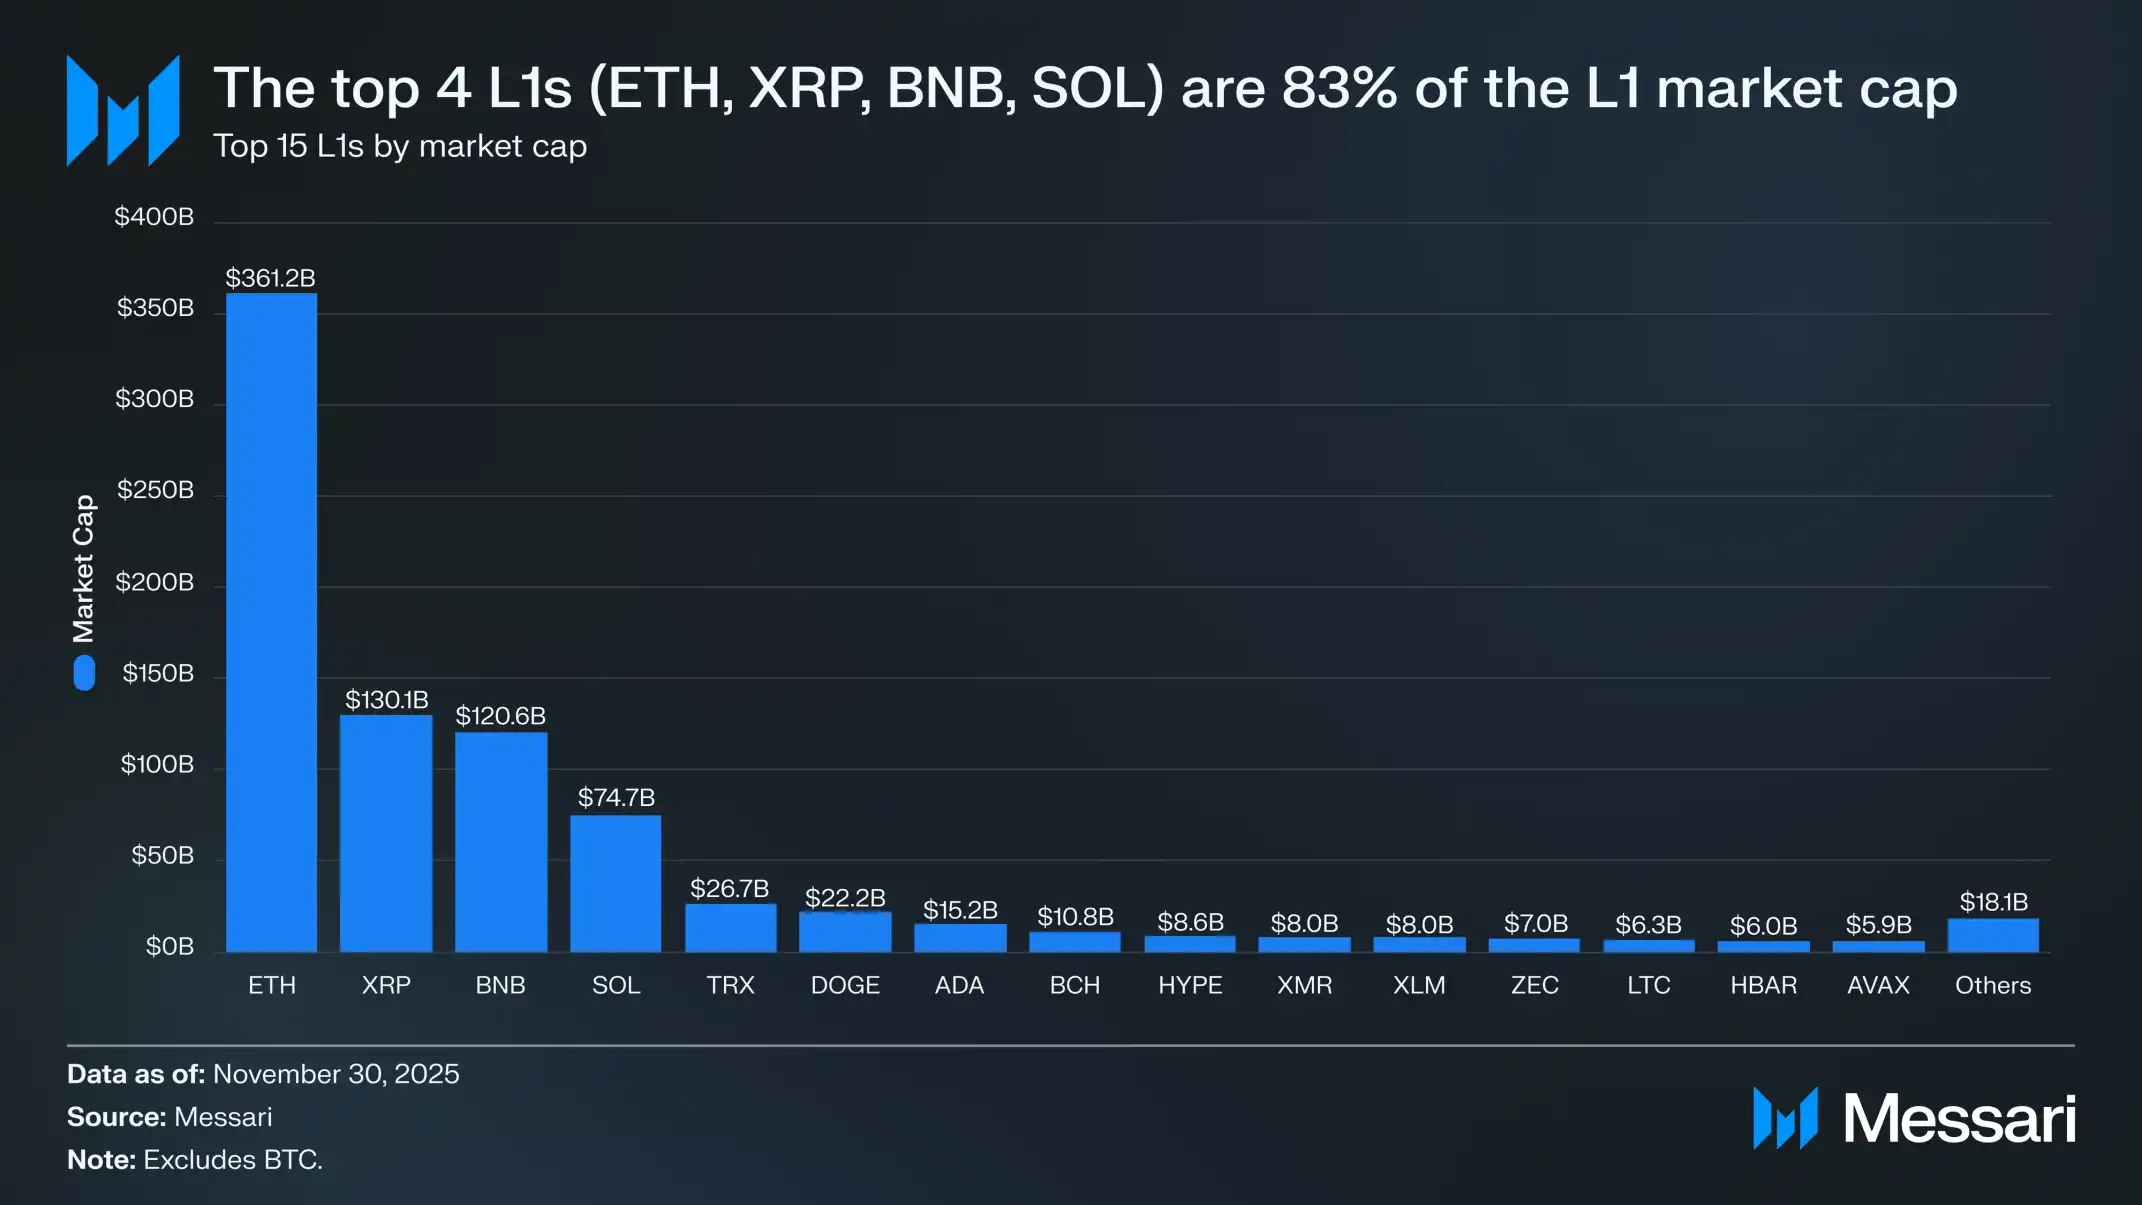
Per prima cosa, occorre capire dove si collocano attualmente gli L1 in termini di valutazione. I quattro principali L1 per capitalizzazione di mercato sono ETH (3,612 tln $), XRP (1,301 tln $), BNB (1,206 tln $) e SOL (746,8 mld $), con una capitalizzazione complessiva di 6,866 tln $, pari a circa 83% dell’intero settore degli L1 alternativi.
Oltre ai primi quattro, si osserva un netto divario nelle valutazioni (per esempio, TRX ha una capitalizzazione di circa 266,7 mld $), ma le dimensioni complessive restano significative. Persino AVAX, il 15° L1 per capitalizzazione, supera 50 mld $ di valutazione.
È importante sottolineare che la capitalizzazione di mercato di un L1 non equivale al suo premio monetario implicito. Le principali logiche di valutazione attualmente applicate agli L1 possono essere suddivise in tre categorie:
(i) premio monetario,
(ii) valore economico reale (REV) e
(iii) domanda di sicurezza economica.
La capitalizzazione di un progetto, quindi, non deriva soltanto dal fatto che il mercato lo consideri "moneta", ma è il risultato della sovrapposizione di logiche di valutazione diverse.
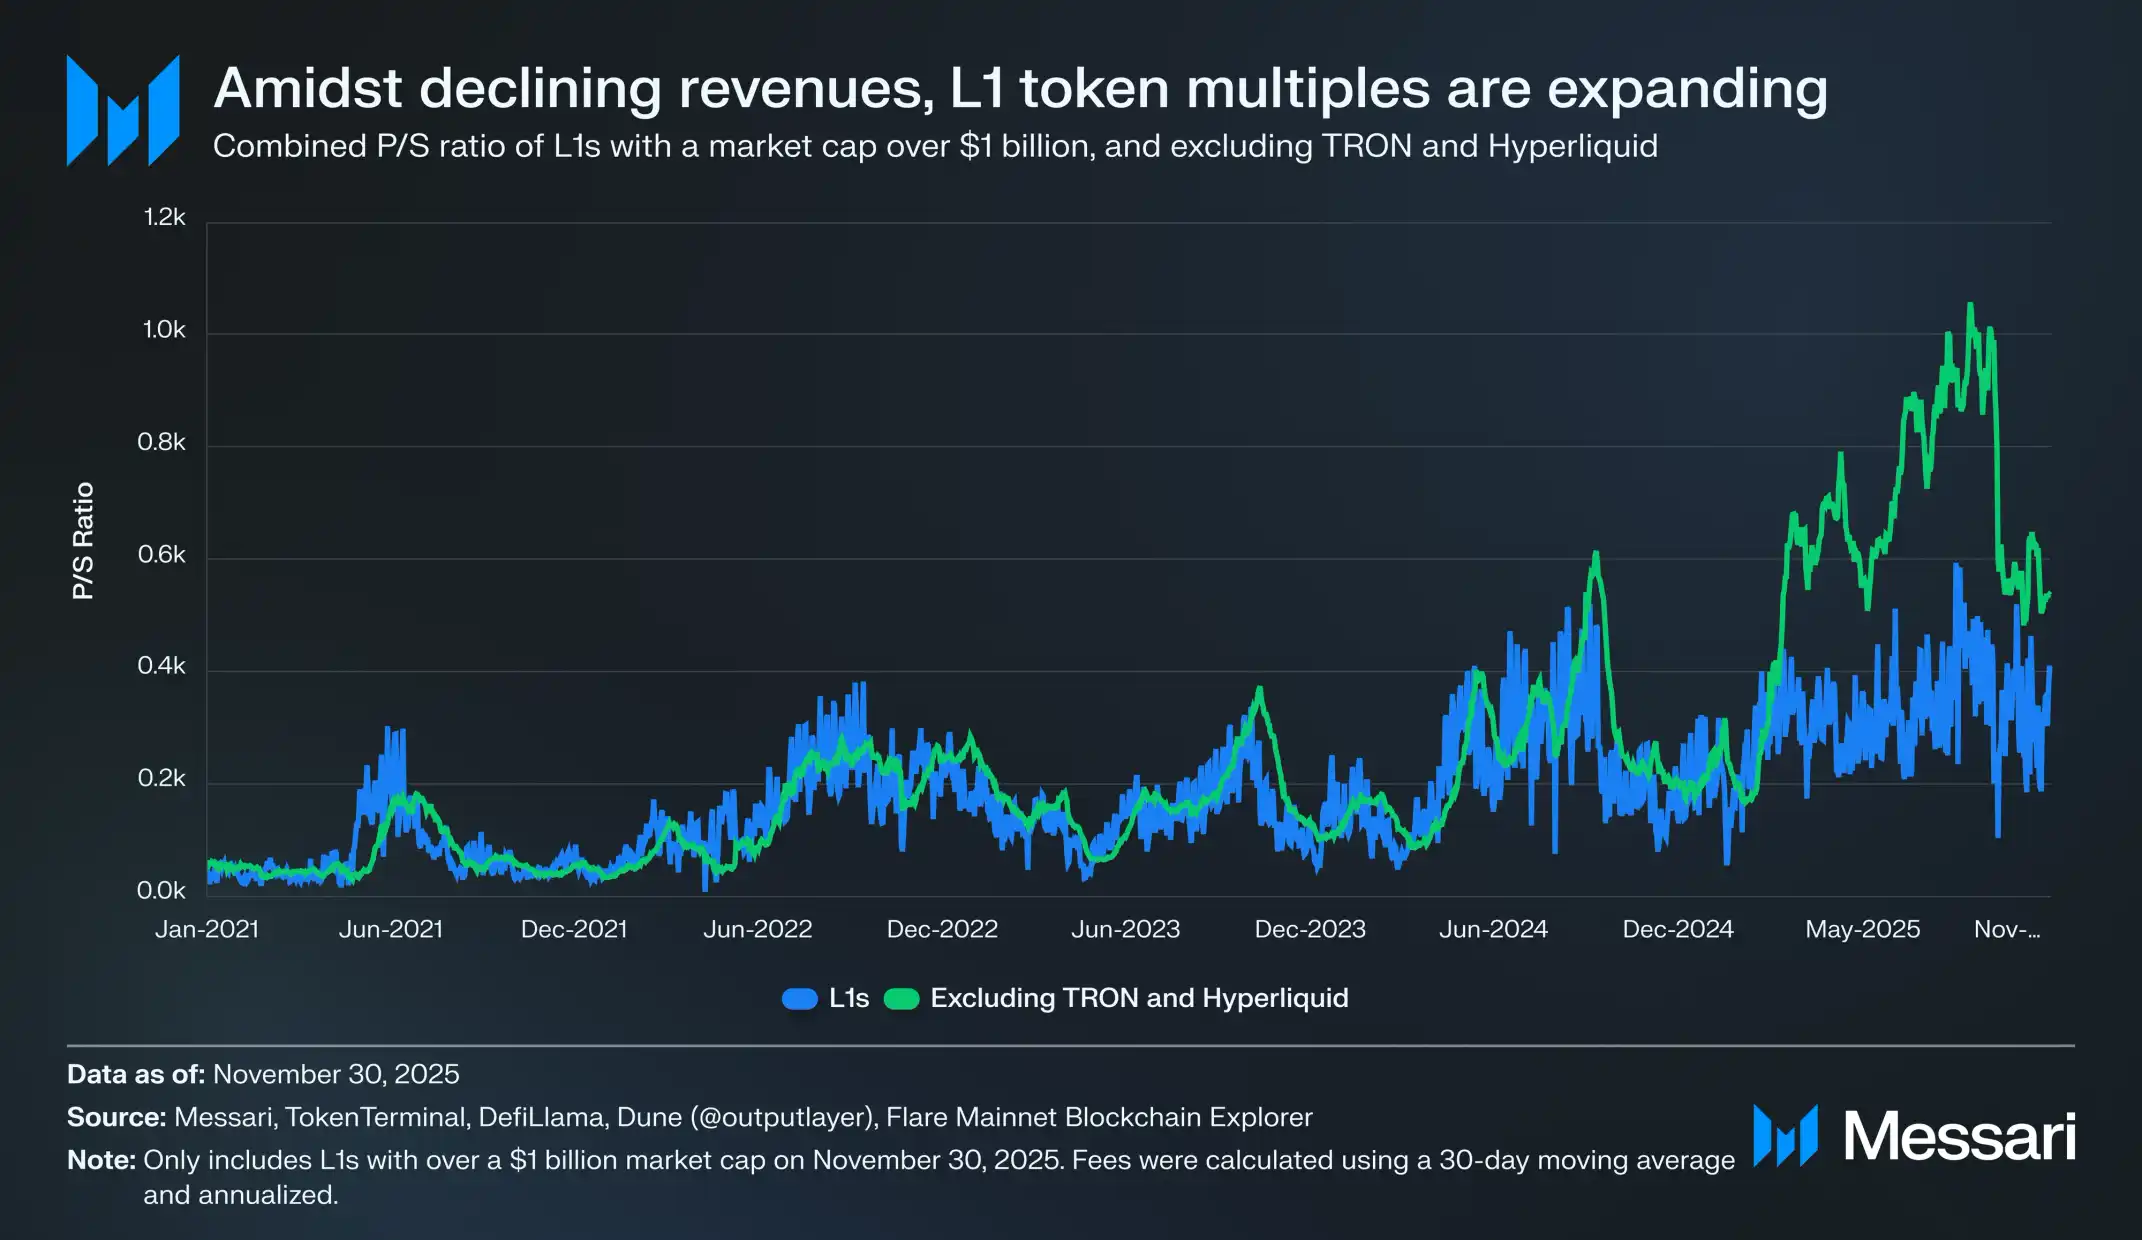
Nonostante l’esistenza di diversi framework di valutazione concorrenti, il mercato valuta sempre più gli L1 in base al "premio monetario" anziché ai "ricavi". Negli ultimi anni, il rapporto prezzo/ricavi (P/S) complessivo di tutti gli L1 con una capitalizzazione di mercato più di 1 mld $ è salito gradualmente da circa 200x a 400x. Questo dato, tuttavia, può essere fuorviante, perché include TRON e Hyperliquid.
Negli ultimi 30 giorni, TRX e HYPE hanno contribuito a 51% dei ricavi del campione, ma la loro capitalizzazione combinata rappresentava solo 4%. Questi due asset hanno abbassato notevolmente il P/S complessivo.
Una volta esclusi questi due valori anomali, il quadro reale diventa chiarissimo: mentre i ricavi continuano a diminuire, le valutazioni degli L1 continuano a salire. Il rapporto P/S rettificato mostra una tendenza costantemente al rialzo:
30/11/2021: 40x
30/11/2022: 212x
30/11/2023: 137x
30/11/2024: 205x
30/11/2025: 536x
Dal punto di vista del REV (valore economico reale), una possibile spiegazione è che il mercato stia anticipando la crescita futura dei ricavi. Tuttavia, un esame dei fondamentali rende difficile sostenere questa spiegazione. Considerando lo stesso campione di L1 (escludendo ancora TRON e Hyperliquid), i ricavi sono diminuiti in quasi tutti gli anni, con una sola eccezione:
2021: 123,3 mld $
2022: 48,9 mld $ (calo su base annua di 60%)
2023: 27,2 mld $ (calo su base annua di 44%)
2024: 35,5 mld $ (crescita su base annua di 31%)
2025: 17 mld $ (dato annualizzato, calo su base annua di 52%)
A nostro avviso, la spiegazione più semplice e diretta è che queste valutazioni siano trainate principalmente dal premio monetario, anziché dai livelli attuali o previsti dei ricavi.
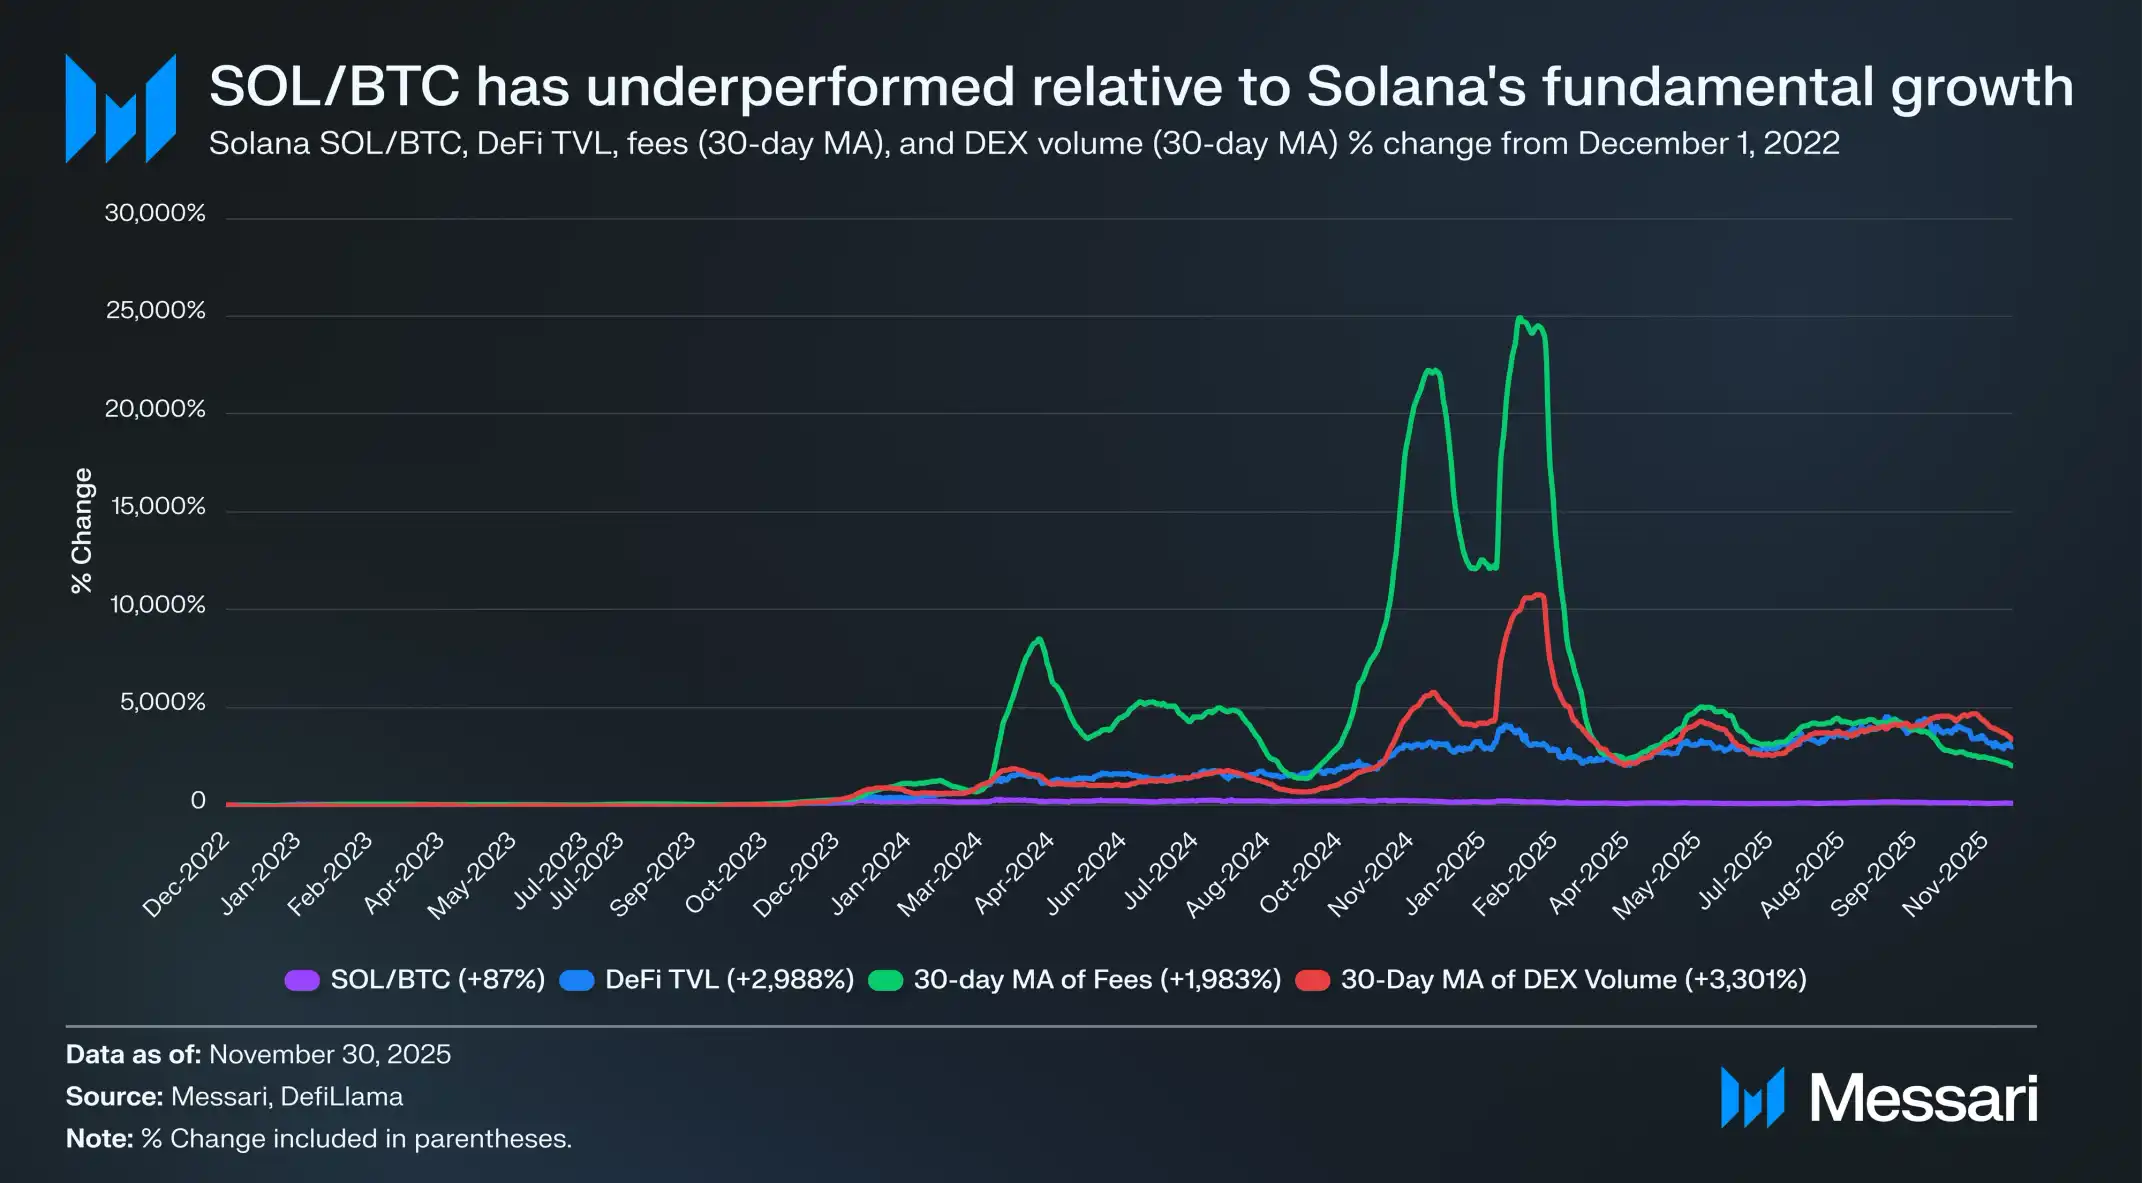
Un esame più approfondito della sovraperformance di SOL rivela che il suo apprezzamento potrebbe persino essere inferiore alla crescita dei fondamentali del suo ecosistema. Nello stesso periodo in cui SOL ha sovraperformato BTC di 87%, i fondamentali di Solana hanno registrato una crescita esplosiva: il TVL della DeFi è aumentato di 2.988%, le commissioni sono cresciute di 1.983% e il volume trading dei DEX è aumentato di 3.301%. Secondo qualsiasi criterio ragionevole, dal 01/12/2022 le dimensioni dell’ecosistema Solana sono cresciute da 20 a 30 volte.
Eppure, in quanto asset fondamentale che sostiene e riflette questa crescita, SOL ha sovraperformato BTC di appena 87%.
Rileggete quella frase.
Perché un L1 generi rendimenti aggiuntivi significativi rispetto a BTC, il suo ecosistema non deve crescere soltanto di 200%–300%: deve crescere di 2.000%–3.000% per generare una sovraperformance relativa a doppia cifra elevata.
Sulla base di quanto esposto, riteniamo che, nonostante le valutazioni degli L1 si fondino ancora sull’aspettativa di un "potenziale premio monetario futuro", la fiducia del mercato in queste aspettative si stia lentamente erodendo. Allo stesso tempo, la fiducia del mercato nel premio monetario di BTC non è venuta meno; anzi, si potrebbe sostenere che il vantaggio di BTC stia aumentando.
Inoltre, anche se tecnicamente le criptomonete non hanno bisogno di commissioni di transazione o ricavi per giustificare la propria valutazione, questi parametri sono cruciali per gli L1. A differenza di BTC, la narrativa degli L1 dipende fortemente dallo sviluppo del loro ecosistema — applicazioni, utenti, capacità di elaborazione e attività economica — per "sostenere" il valore del token.
Tuttavia, se l’utilizzo dell’ecosistema di un L1 diminuisce su base annua e ciò si riflette in un calo delle commissioni di transazione e dei ricavi, il token perde il proprio vantaggio competitivo distintivo rispetto a BTC. In assenza di una crescita economica reale, le narrative di queste criptomonete L1 saranno sempre più difficili da accettare per il mercato.
Guardando avanti, non crediamo che questa tendenza si invertirà nel 2026 o negli anni successivi. Con pochissime possibili eccezioni, prevediamo che gli L1 alternativi continueranno a cedere quote di mercato a BTC. Le loro valutazioni sono trainate principalmente dalle aspettative di futuri premi monetari e, man mano che il mercato riconoscerà BTC come il candidato più convincente a criptomoneta fra tutti gli asset, tali valutazioni continueranno a comprimersi.
Sebbene Bitcoin dovrà affrontare alcune sfide nei prossimi anni, questi problemi sono troppo lontani nel tempo o dipendono eccessivamente da variabili ignote per giustificare attualmente il premio monetario di altri L1. Per gli L1 l’onere della prova è cambiato: nel confronto con BTC, le loro narrative non sono più abbastanza convincenti e non possono neppure fare affidamento, nel lungo termine, su un rally del sentiment generale di mercato per sostenere le proprie valutazioni.
Controargomentazione: perché gli L1 potrebbero ancora competere con BTC?
Sebbene non ci aspettiamo che gli L1 superino BTC nel breve periodo, sarebbe altrettanto errato presumere che il loro premio monetario finirà inevitabilmente per azzerarsi. È improbabile che il mercato attribuisca valutazioni di miliardi di dollari ad asset privi di una logica sottostante; il fatto che queste valutazioni persistano indica che gli investitori ritengono che alcuni L1 possano conquistare una posizione duratura nell’ecosistema più ampio delle criptomonete.
In altre parole, sebbene BTC abbia chiaramente consolidato la propria posizione di asset dominante tra le criptovalute, alcuni Layer 1 potrebbero comunque ritagliarsi proprie nicchie monetarie a lungo termine, qualora Bitcoin non riuscisse ad affrontare alcune sfide strutturali nel lungo periodo.
Minaccia quantistica
La potenziale minaccia più immediata allo status monetario di BTC è la cosiddetta "minaccia quantistica". Se i computer quantistici raggiungessero una potenza sufficiente, potrebbero violare l’algoritmo di firma digitale a curva ellittica (ECDSA) utilizzato da Bitcoin, permettendo agli aggressori di ricavare le chiavi private dalle chiavi pubbliche. In teoria, ciò metterebbe a rischio tutti gli indirizzi le cui chiavi pubbliche sono state esposte on-chain, compresi gli indirizzi riutilizzati e i vecchi UTXO generati prima che le migliori pratiche fossero ampiamente adottate.
Secondo le stime di Nic Carter, circa 4,8mln BTC (circa 23% dell’offerta totale) sono detenuti in indirizzi esposti di questo tipo e sarebbero teoricamente vulnerabili a un attacco quantistico. Di questi, circa 1,7mln BTC (8% dell’offerta totale) si trovano in vecchi indirizzi p2pk, che sono quasi certamente "monete perse", appartenenti a detentori deceduti, inattivi o che non controllano più le proprie chiavi private. Questo sottoinsieme di asset rappresenta attualmente il problema irrisolto più difficile da affrontare.
Se l’informatica quantistica costituisse un rischio reale, Bitcoin dovrebbe introdurre schemi di firma resistenti ai computer quantistici. Senza completare questa trasformazione, il valore monetario di BTC crollerebbe, ribaltando persino il noto detto: "Avere le chiavi potrebbe non significare possedere le monete". Riteniamo quindi inevitabile che la rete Bitcoin venga aggiornata per affrontare la minaccia quantistica.
La vera sfida non consiste nell’aggiornamento in sé, ma nel modo in cui gestire queste "monete perse". Anche introducendo nuovi formati di indirizzo resistenti ai computer quantistici, è probabile che queste monete restino immobili a tempo indeterminato e vulnerabili nel lungo periodo. Attualmente, le opzioni più discusse sono due:
Non fare nulla: alla fine, qualsiasi soggetto dotato di capacità quantistiche potrebbe impossessarsi di queste monete, reimmettendo nel mercato fino a 8% dell’offerta, probabilmente nelle mani di nuovi detentori. Ciò deprimerebbe quasi certamente il prezzo di BTC e indebolirebbe la fiducia del mercato nelle sue proprietà monetarie.
Distruggere direttamente queste monete: dopo aver raggiunto una determinata altezza di blocco prestabilita, rendere non spendibili queste monete vulnerabili, rimuovendole di fatto per sempre dall’offerta. Questa soluzione comporta tuttavia compromessi significativi: viola il principio di resistenza alla censura che Bitcoin sostiene da lungo tempo e potrebbe creare un pericoloso precedente, permettendo di «votare» per far sparire le monete.
Fortunatamente, è improbabile che il quantum computing rappresenti una minaccia concreta per Bitcoin nel breve periodo. Nonostante le notevoli differenze tra le previsioni, persino le stime più aggressive collocano in genere la prima possibile finestra di rischio intorno al 2030. In base a questa tempistica, non prevediamo progressi sostanziali sulla questione quantistica nel 2026. Si tratta ancora di un problema di governance a lungo termine, non di una sfida ingegneristica imminente.
È ancora più difficile valutare l’evoluzione nel lungo periodo. La questione principale ancora irrisolta è: come gestirà infine la rete le monete inattive che non possono essere trasferite a formati di indirizzo resistenti ai computer quantistici? Non possiamo sapere con certezza quale strada sceglierà Bitcoin, ma siamo convinti che la rete prenderà infine una decisione vantaggiosa per preservare e massimizzare il valore di BTC.
In realtà, si può considerare che questi due approcci principali perseguano lo stesso obiettivo: il primo mantiene la resistenza alla censura, ma al costo di introdurre una possibile nuova offerta; il secondo sacrifica parte della narrativa sulla resistenza alla censura, ma evita che BTC finisca nelle mani di soggetti illeciti.
Qualunque sia la strada scelta, il problema quantistico costituisce una reale sfida di governance a lungo termine. Se il quantum computing diventasse una minaccia concreta e Bitcoin non venisse aggiornato, BTC perderebbe il proprio status monetario; a quel punto, criptovalute alternative con un percorso più solido di resistenza ai computer quantistici potrebbero conquistare il premio monetario di cui BTC ha goduto finora.
Mancanza di programmabilità
Un altro limite strutturale della rete Bitcoin è la mancanza di programmabilità generale. Bitcoin ha scelto deliberatamente un design non Turing-completo, con un linguaggio di scripting dalle funzionalità strettamente limitate, circostanza che restringe la complessità della logica delle transazioni on-chain.
A differenza di altri ecosistemi, nei quali gli smart contract possono verificare ed eseguire nativamente condizioni di firma complesse, Bitcoin al momento non è in grado di verificare direttamente messaggi esterni ed è difficile realizzare collaborazioni cross-chain a bassa fiducia senza affidarsi a infrastrutture off-chain.
Per questo motivo, è quasi impossibile realizzare nativamente sulla L1 di Bitcoin un’intera categoria di applicazioni, come DEX, derivati on-chain, strumenti per la privacy e altro.
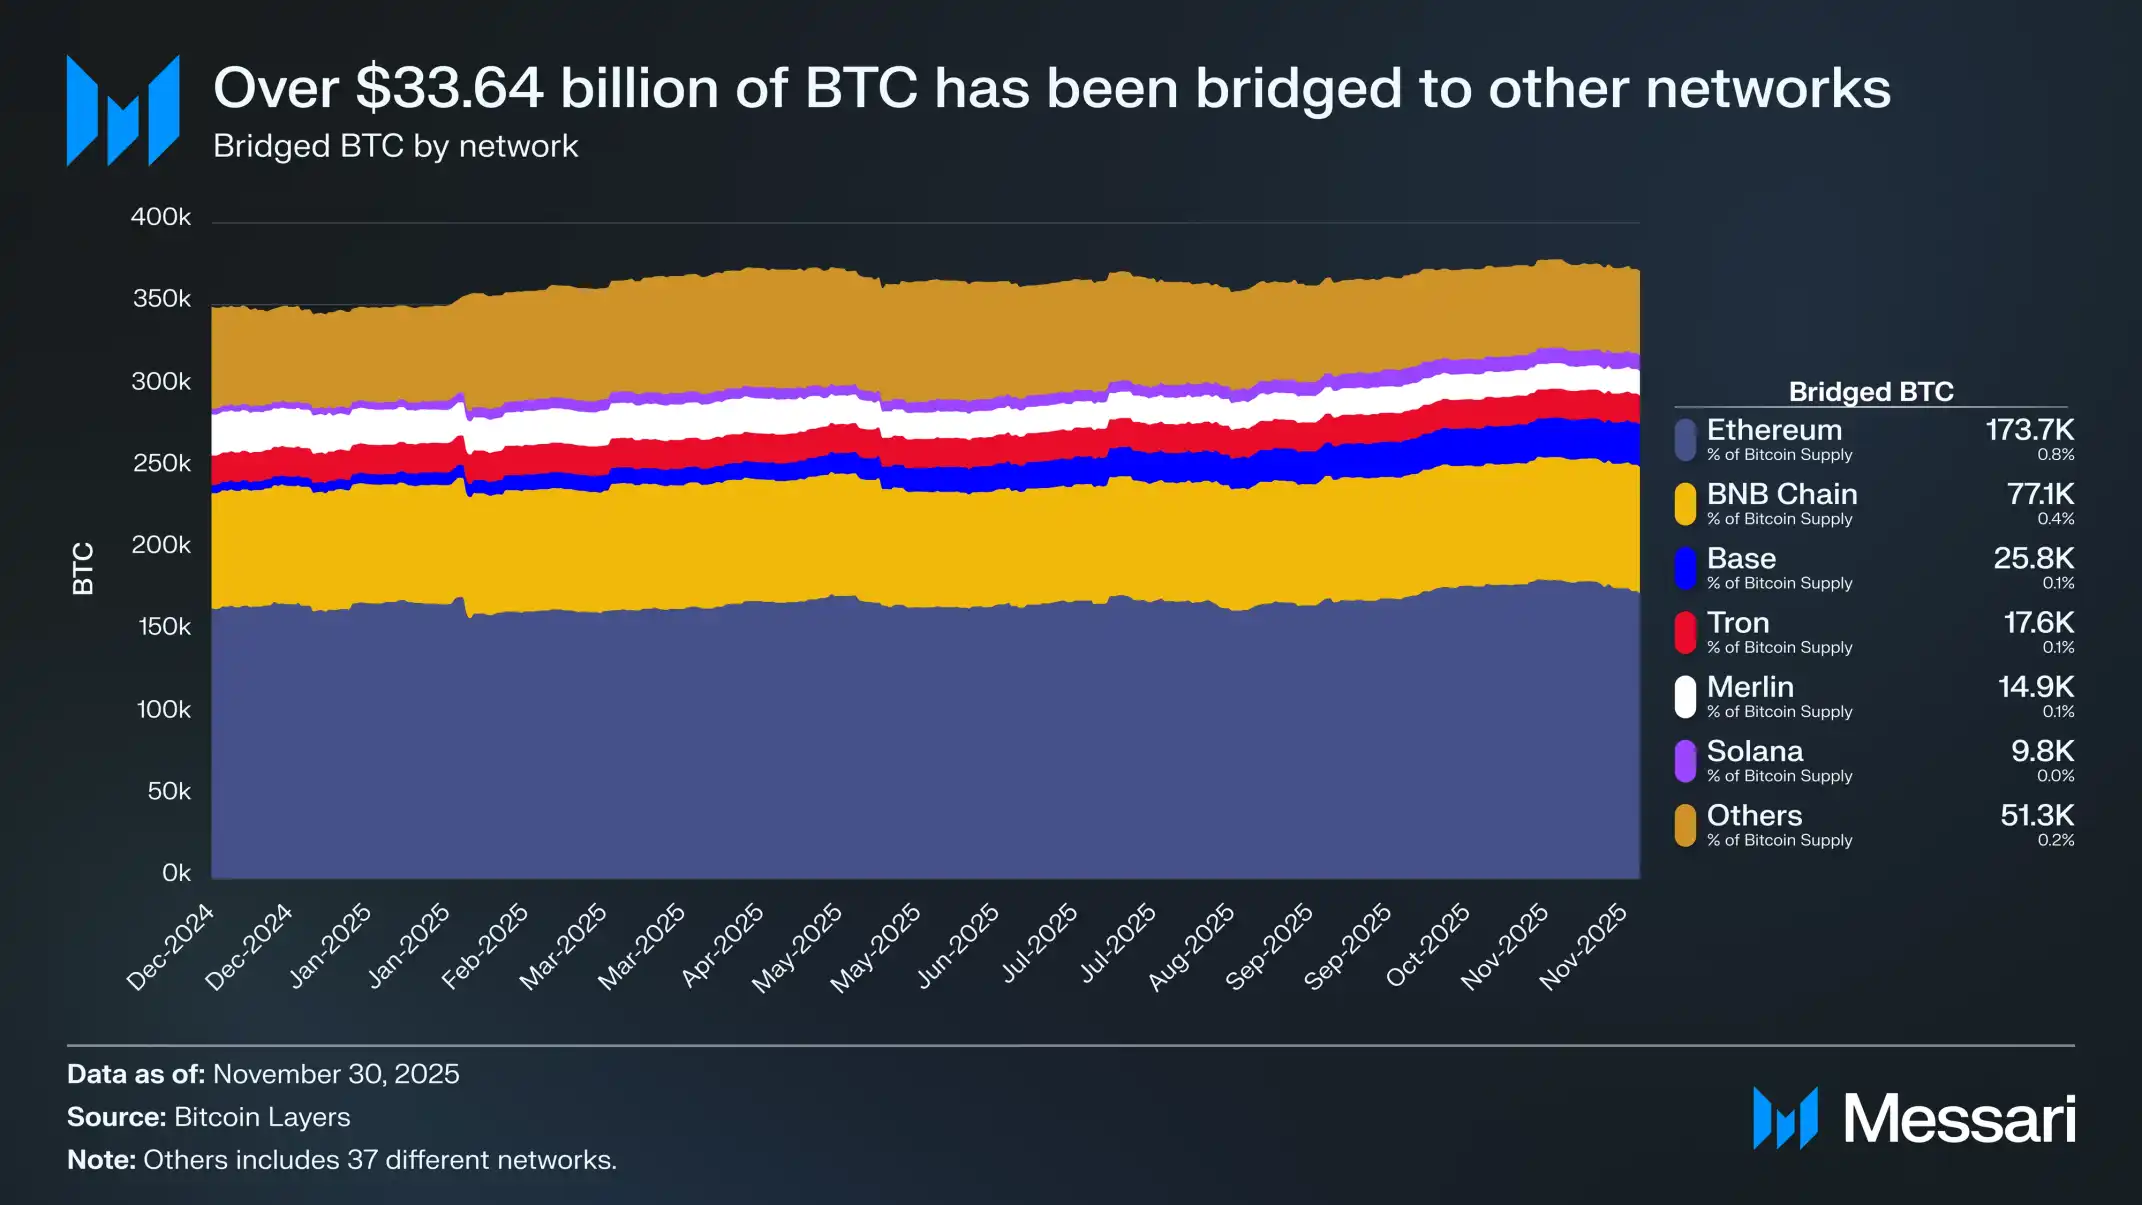
Sebbene alcuni sostenitori sostengano che questo design contribuisca a ridurre la superficie di attacco e a preservare la semplicità di Bitcoin come moneta, è innegabile che una parte considerevole dei detentori di BTC desideri accedere a un ambiente programmabile. Al momento della stesura di questo articolo, 370,300 BTC (circa 33,64 mld $) erano stati trasferiti tramite bridge su altre reti. Tra questi, 365,000 BTC (circa 99% di tutti i BTC trasferiti cross-chain) si basano su soluzioni di custodia o introducono presupposti basati sulla fiducia. In altre parole, per usare BTC in un ecosistema più espressivo, gli utenti reintroducono di fatto l’intero insieme di rischi che Bitcoin era stato progettato per eliminare.
Nell’ecosistema Bitcoin, i tentativi di affrontare questo problema — tra cui sidechain federate, prime soluzioni L2 e meccanismi multisig a bassa fiducia — non hanno ridotto in modo sostanziale la dipendenza da presupposti fondamentali di fiducia. Gli utenti desiderano effettivamente utilizzare BTC in un ambiente più programmabile, ma, in assenza di un approccio cross-chain davvero trustless, spesso devono accontentarsi di istituzioni di custodia centralizzate.
Con la continua crescita del volume di BTC e la sua crescente tendenza a comportarsi come un asset macroeconomico, la domanda «come utilizzare BTC in modo efficiente» è destinata ad aumentare. Che si tratti di usare BTC come garanzia, ricorrere ai prestiti, scambiarlo con altri asset o interagire con sistemi finanziari più espressivi e programmabili, gli utenti non vogliono limitarsi a detenere la valuta: vogliono anche poterla utilizzare.
Tuttavia, con il design attuale di Bitcoin, tutti questi casi d’uso introdurrebbero un rischio di coda significativo, perché l’utilizzo di BTC in un ambiente programmabile o con leva finanziaria richiede quasi inevitabilmente di affidare la custodia degli asset a un intermediario centralizzato.
Per questi motivi, riteniamo che in definitiva la rete Bitcoin dovrà supportare questi casi d’uso tramite un fork, così da renderli possibili in modo trustless e permissionless. Non crediamo che questo significhi che Bitcoin debba trasformarsi in una piattaforma di smart contract; una strada più ragionevole potrebbe invece consistere nell’introdurre nuovi opcode, come OP_CAT, per ottenere interoperabilità e componibilità cross-chain di BTC senza necessità di fiducia.
OP_CAT è interessante perché richiede soltanto una modifica relativamente ridotta al livello di consenso e potrebbe sbloccare il trasferimento trustless di BTC tra diverse chain. Non si tratta di trasformare Bitcoin in una piattaforma di smart contract, ma di introdurre un opcode relativamente semplice che, utilizzato insieme a Taproot e alle primitive Script esistenti, permetterebbe a Bitcoin di eseguire e vincolare direttamente le condizioni di spesa a livello base.
Questa funzionalità consentirebbe di realizzare bridge cross-chain di BTC trustless, senza custodi, meccanismi di federazione o insiemi esterni di validatori, affrontando così il rischio fondamentale del problema attuale: sono proprio questi rischi ad aver portato oggi centinaia di migliaia di BTC a essere convertiti in asset wrapped custoditi.
A differenza della minaccia quantistica, la mancanza di programmabilità di Bitcoin non mette a rischio la sopravvivenza del suo «valore monetario». Limita però la dimensione del mercato raggiungibile da BTC come criptovaluta. La domanda di una «valuta programmabile» è già evidente: attualmente più di 370.000 BTC (circa 1,76% dell’offerta totale) sono bloccati in ambienti cross-chain e il valore degli asset distribuiti nell’ecosistema DeFi ha superato 120 mld $.
Con la continua espansione dell’ecosistema crypto e il trasferimento on-chain di un numero sempre maggiore di attività finanziarie, questa domanda è destinata a crescere. Il fatto è che al momento Bitcoin non offre un percorso trustless che consenta a BTC di partecipare in sicurezza all’ecosistema programmabile. Se alla fine il mercato giudicherà inaccettabili i rischi associati, gli asset L1 programmabili come ETH, SOL e altri diventeranno i principali beneficiari di questa domanda.
Budget di sicurezza
L’ultimo problema strutturale che Bitcoin deve affrontare riguarda il suo budget di sicurezza. Se ne discute da oltre un decennio e, nonostante il mercato sia profondamente diviso sulla sua gravità, è sempre stato uno degli aspetti più controversi legati alla solidità monetaria di Bitcoin nel lungo periodo.
In sostanza, il budget di sicurezza è la remunerazione totale che i miner ricevono per mantenere sicura la rete. Attualmente è composta principalmente da due elementi: le ricompense dei blocchi e le commissioni di transazione. Poiché la ricompensa dei blocchi si dimezza all’incirca ogni quattro anni, in futuro Bitcoin dovrà fare affidamento soprattutto sulle commissioni di transazione e, in un futuro più lontano, interamente su di esse, per incentivare i miner a continuare a proteggere la rete.

Durante la fase di forte popolarità di Ordinals e Runes, il mercato sembrava intravedere una possibilità: affidarsi esclusivamente alle commissioni di transazione avrebbe potuto essere sufficiente a remunerare i miner e mantenere sicura la rete. In 04/2024, i ricavi delle commissioni di transazione on-chain hanno raggiunto 281,4 mln $, il secondo livello mensile più alto della storia. Tuttavia, appena un anno e mezzo dopo, i ricavi delle commissioni di transazione hanno subito un netto calo. Di fatto, in 11/2025 le commissioni di transazione on-chain ammontavano a soli 4,87 mln $, toccando il minimo mensile dal 12/2019.
Sebbene il brusco calo delle commissioni di transazione sia allarmante, non rappresenta necessariamente un rischio immediato. Il sussidio dei blocchi di Bitcoin costituisce ancora un incentivo significativo per i miner e continuerà a esserlo per i prossimi decenni. Anche nel 2050 la rete aggiungerà circa 50 BTC alla settimana, una quantità comunque significativa per i miner. Finché il sussidio dei blocchi rimarrà la principale fonte di ricavi dei miner, è improbabile che la sicurezza della rete sia minacciata.
Tuttavia, diventa sempre meno probabile che le commissioni di transazione on-chain possano sostituire completamente il sussidio dei blocchi.
Va osservato che la discussione sul budget di sicurezza non si riduce alla semplice domanda se «le commissioni possano sostituire interamente il sussidio». Non è necessario che le commissioni siano pari al livello attuale del sussidio: devono soltanto superare il costo di un singolo attacco credibile. Questo costo è di per sé incalcolabile e potrebbe cambiare considerevolmente con i progressi delle tecnologie di mining e l’evoluzione del mercato energetico.
Se in futuro i costi di mining dovessero diminuire in modo significativo, anche la commissione minima necessaria si ridurrebbe. Questo cambiamento potrebbe verificarsi in diversi scenari: in uno scenario moderato, i miglioramenti incrementali degli ASIC e l’accesso a basso costo a fonti di energia rinnovabile inutilizzate ridurrebbero i costi marginali dei miner; in uno scenario estremo, progressi nel settore energetico, come la commercializzazione della fusione nucleare controllata o l’energia nucleare a costi estremamente bassi, potrebbero ridurre di un ordine di grandezza i prezzi dell’elettricità, modificando radicalmente la struttura economica necessaria a mantenere la potenza di hashing.
Anche ammettendo che le variabili siano troppe per calcolare con precisione il budget di sicurezza di Bitcoin e stabilire quale livello di sicurezza sia «necessario», è comunque opportuno considerare uno scenario ipotetico: la ricompensa dei miner potrebbe infine non essere sufficiente a garantire economicamente la sicurezza della rete. In tal caso, il meccanismo di incentivi alla base della «neutralità trustless» di Bitcoin inizierebbe a indebolirsi e la sicurezza della rete dipenderebbe sempre più dalle aspettative sociali, invece che da vincoli economici applicabili.
Una possibilità è che alcuni partecipanti — come exchange, custodi, Stati o grandi detentori — decidano di effettuare mining in perdita per proteggere gli asset da cui dipendono. Tuttavia, sebbene questo «mining difensivo» possa mantenere tecnicamente sicura la rete, potrebbe anche compromettere il consenso sociale su BTC come valuta. Se gli utenti iniziassero a credere che la sicurezza di BTC dipenda dall’azione coordinata di pochi grandi soggetti, la sua neutralità monetaria e, di conseguenza, il suo premio monetario potrebbero subire pressioni.
Un altro scenario, altrettanto possibile, è che nessun soggetto sia disposto a sostenere perdite per mantenere la rete. In questo caso, Bitcoin potrebbe correre il rischio di un attacco del 51%. Un attacco del 51% non distruggerebbe Bitcoin in modo permanente — le chain PoW come Ethereum Classic e Monero sono sopravvissute ad attacchi del 51% — ma solleverebbe senza dubbio seri interrogativi sulla sicurezza di Bitcoin.
Con così tanti fattori incerti che influenzano il budget di sicurezza di Bitcoin nel lungo periodo, nessuno può dare una risposta definitiva su come evolverà il sistema tra decenni. Questa incertezza non costituisce una minaccia tangibile per BTC, ma genera un rischio di coda a lungo termine che il mercato deve prezzare. Da questa prospettiva, il premio monetario che alcuni asset L1 conservano può essere considerato anche una copertura contro l’evento estremamente improbabile che «la sicurezza economica di Bitcoin nel lungo periodo venga messa in discussione».
Il dibattito su ETH: è una criptovaluta?
Tra tutti i principali asset crypto, nessuno ha alimentato un dibattito tanto longevo e costante quanto ETH. Mentre il ruolo di BTC come principale criptovaluta è quasi indiscusso, quello di ETH è tutt’altro che definito.
Alcuni considerano ETH l’unico asset oltre a BTC dotato di affidabili caratteristiche monetarie indipendenti dagli Stati; altri lo vedono piuttosto come un’«azienda» con ricavi in calo, margini di profitto in diminuzione e alle prese con la concorrenza di L1 più veloci ed economiche.
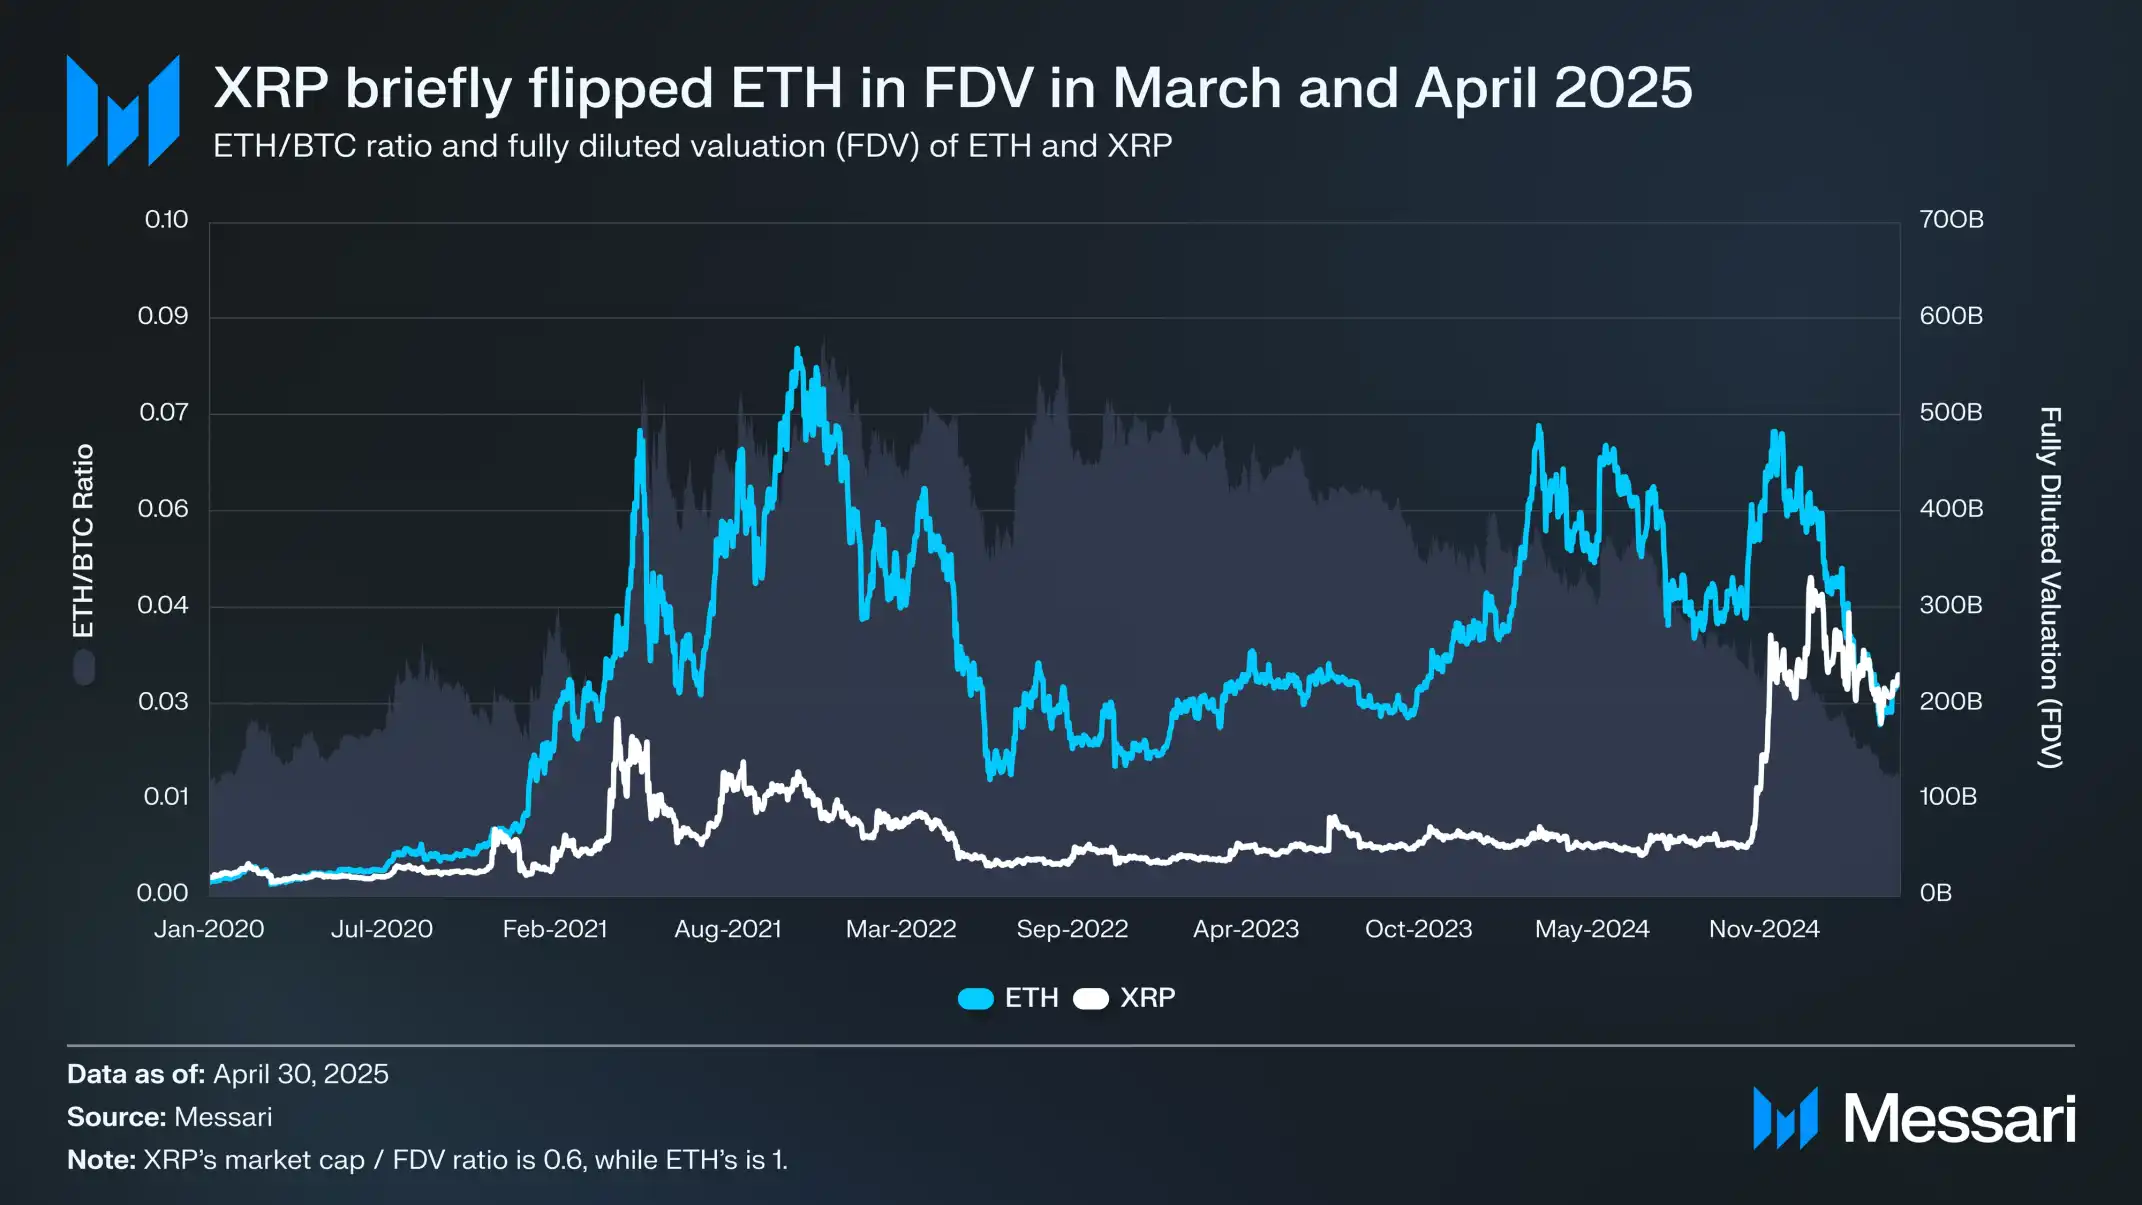
Il dibattito sembrava aver raggiunto il culmine nella prima metà di quest’anno. A marzo, XRP ha brevemente superato ETH per valutazione completamente diluita (FDV) (va ricordato che ETH ha già raggiunto la circolazione completa, mentre al momento è in circolazione soltanto circa 60% dell’offerta di XRP).
Il 16/03, la FDV di ETH era pari a circa 227,65 mld $, mentre quella di XRP aveva raggiunto 239,23 mld $: un risultato che quasi nessuno avrebbe ritenuto possibile un anno prima. In seguito, il 08/04/2025, il tasso di cambio ETH/BTC è sceso sotto 0.02, per la prima volta dal 02/2020. In altre parole, l’intera sovraperformance di ETH rispetto a BTC nel ciclo precedente è stata completamente riassorbita.
A quel punto, il sentiment di mercato nei confronti di ETH era crollato ai livelli più bassi degli ultimi anni.
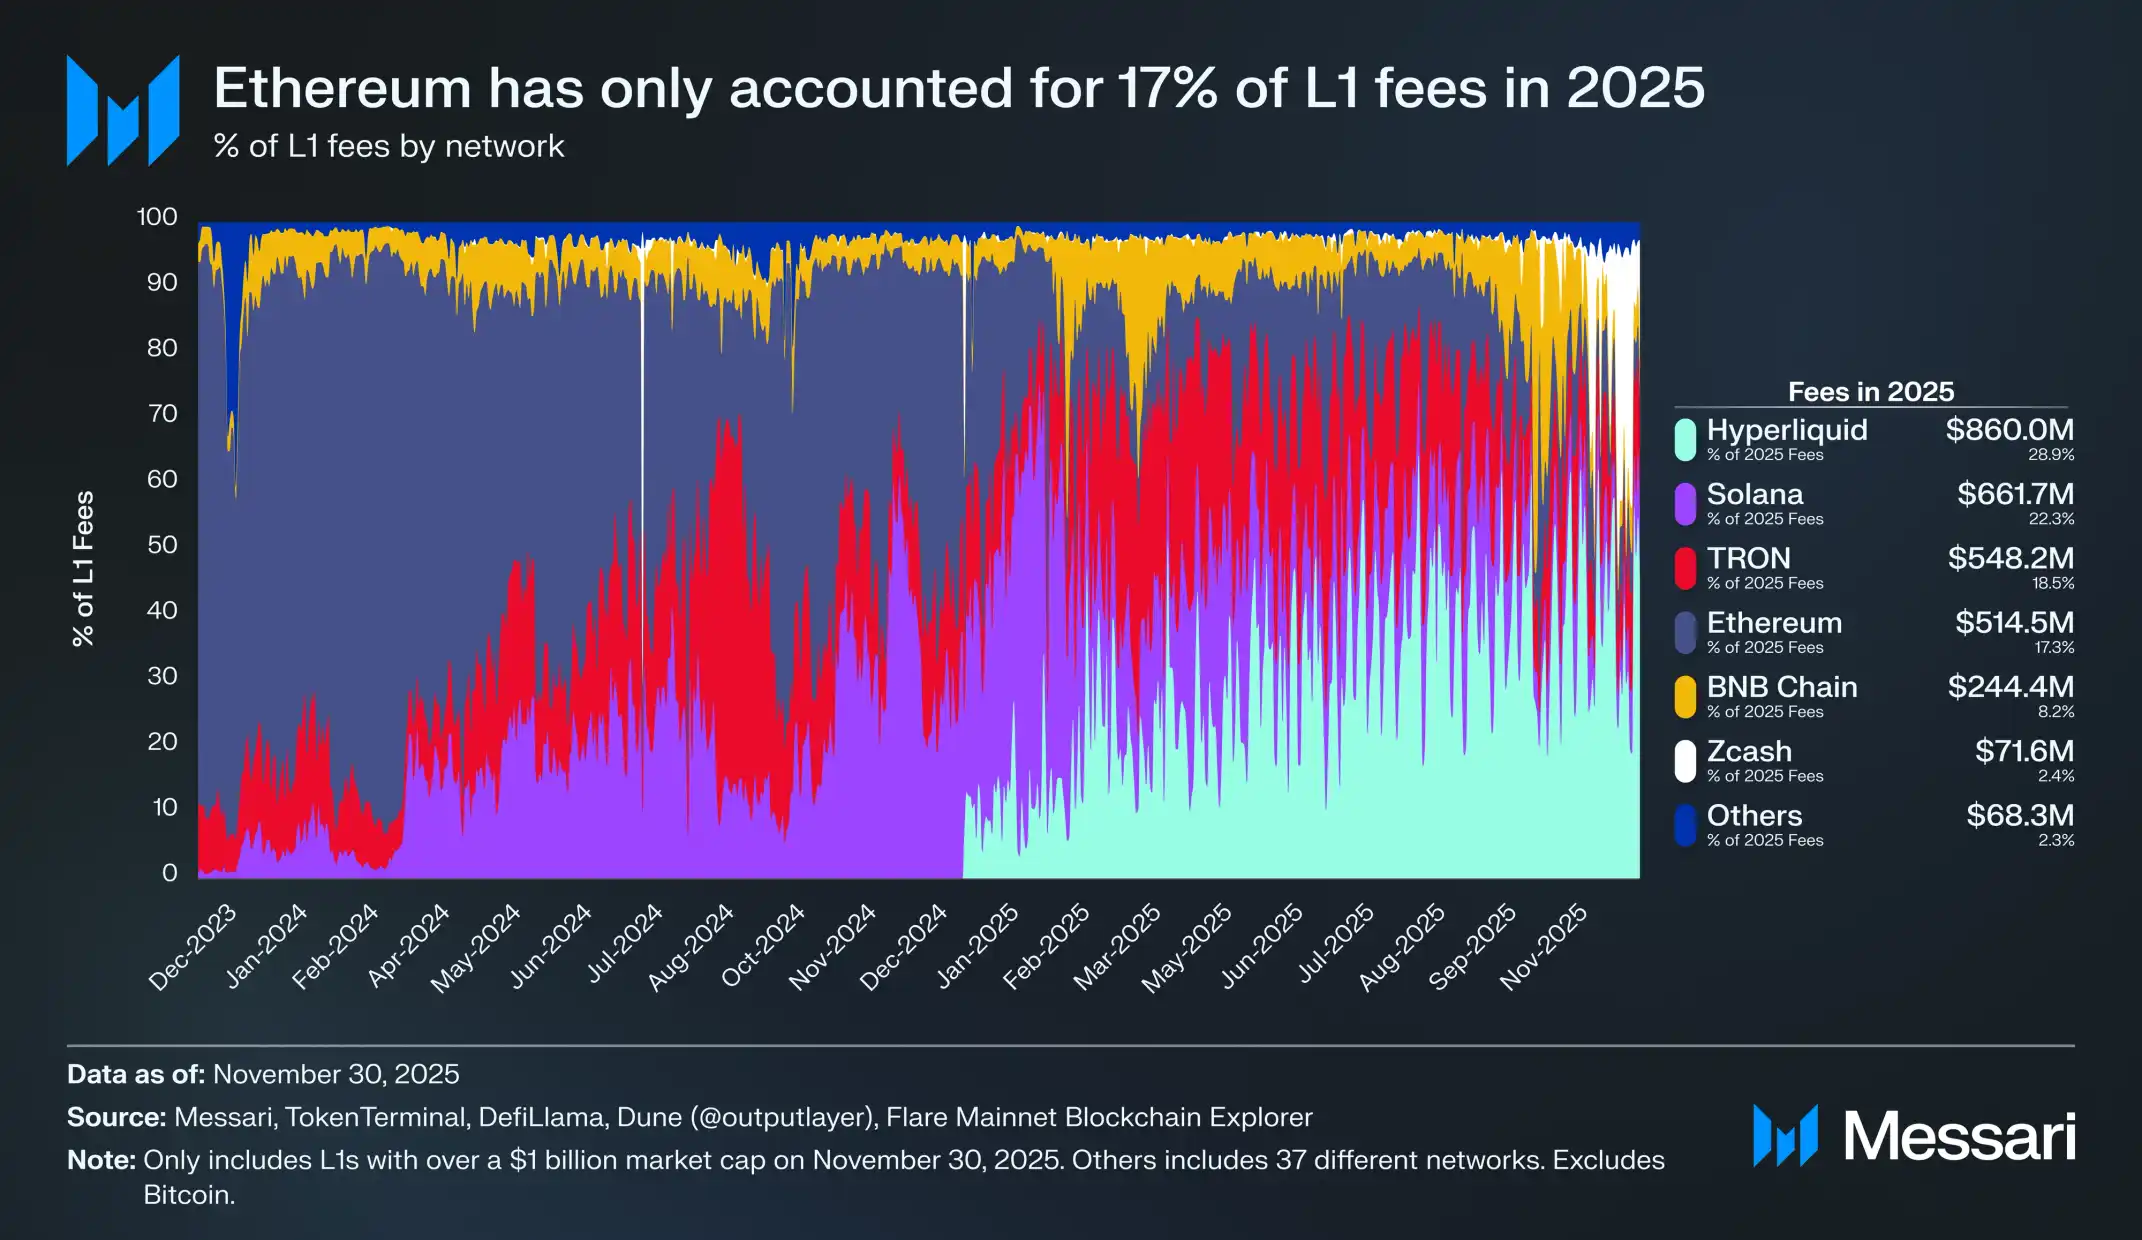
A rendere le cose ancora più difficili, l’andamento dei prezzi rappresenta soltanto una parte del problema. Con la crescita dell’ecosistema competitivo, la quota di Ethereum delle commissioni di transazione L1 è diminuita costantemente. Solana ha riconquistato slancio nel 2024, mentre Hyperliquid si è affermata nel 2025, comprimendo insieme la quota di commissioni di Ethereum a 17%: appena il quarto posto tra tutte le L1, in netto contrasto con il primo posto dell’anno precedente e con un crollo quasi verticale.
Le commissioni non sono l’unico indicatore rilevante, ma rappresentano senza dubbio un chiaro segnale di dove si stia spostando l’attività economica. Attualmente Ethereum si trova ad affrontare l’ambiente competitivo più intenso della sua storia.
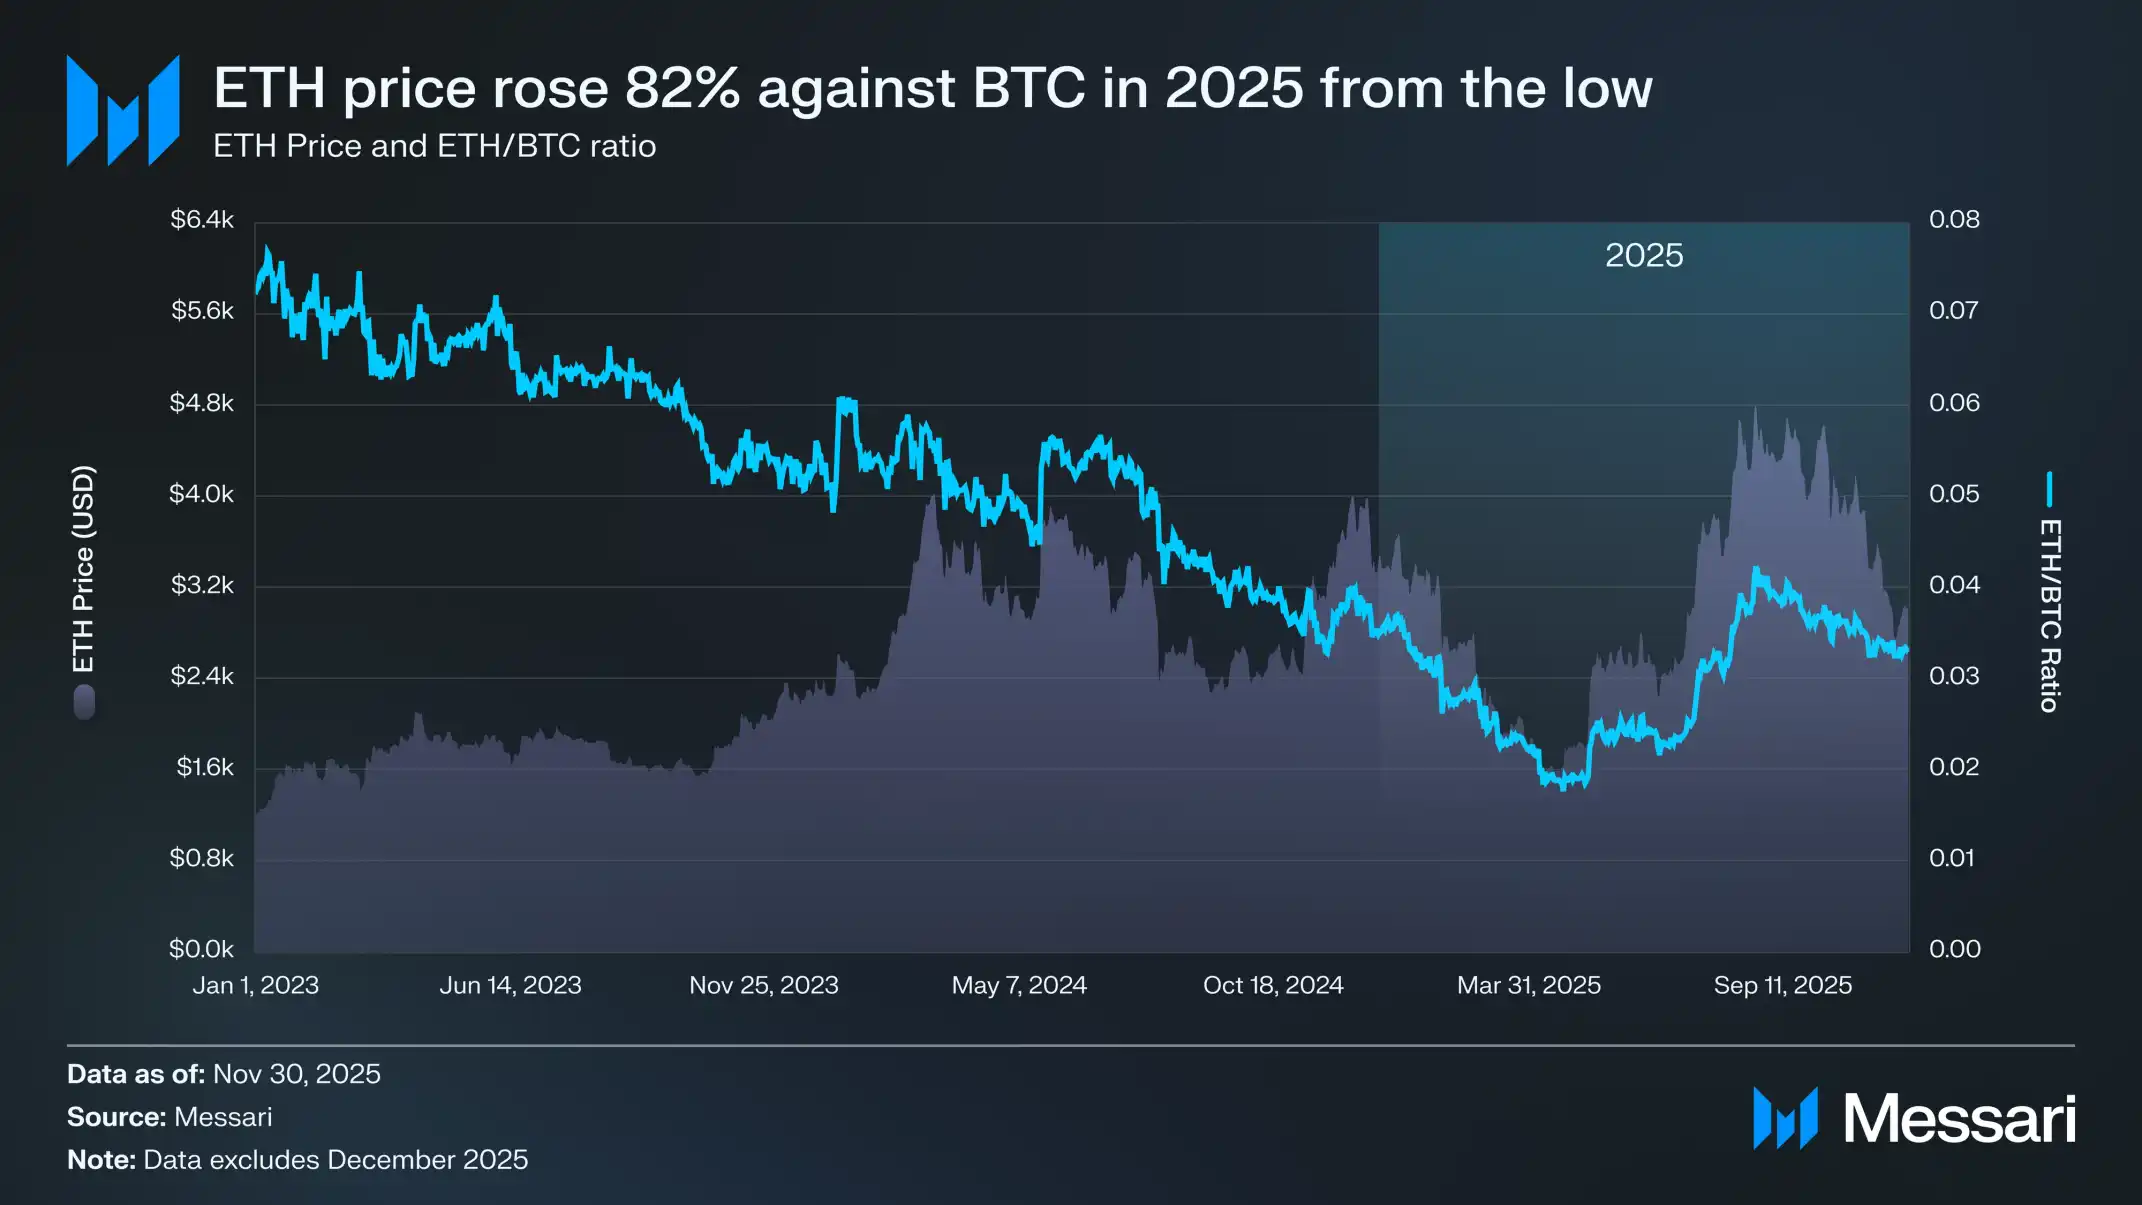
La storia ha però dimostrato più volte che le inversioni più significative nel mercato crypto emergono spesso nei momenti di maggior pessimismo. Quando ETH è ampiamente considerato un «asset fallito» e viene abbandonato dal mercato, molti dei suoi presunti «problemi» sono in realtà già stati pienamente scontati.
In 05/2025 sono emersi i primi segnali di pessimismo eccessivo sul mercato. Da allora, sia il rapporto ETH/BTC sia il prezzo di ETH in USD hanno registrato una netta inversione. Il rapporto ETH/BTC è salito dal minimo di 0.017 di aprile a 0.042 ad agosto, con un aumento di 139%; nello stesso periodo, ETH è passato da 1.646 $ a 4.793 $, con un aumento complessivo di 191%. Questo slancio ha raggiunto il picco il 24/08, quando ETH ha toccato un nuovo massimo storico di 4.946 $.
Dopo questo ciclo di rivalutazione, il mercato ha gradualmente compreso che la traiettoria complessiva di ETH stava tornando verso una fase di forza. I cambiamenti ai vertici della Ethereum Foundation (di cui parleremo più avanti in questo documento), insieme all’emergere di tesorerie di asset digitali incentrate su ETH, hanno infuso nel mercato una dose di certezza e fiducia che era mancata in modo evidente nell’ultimo anno.
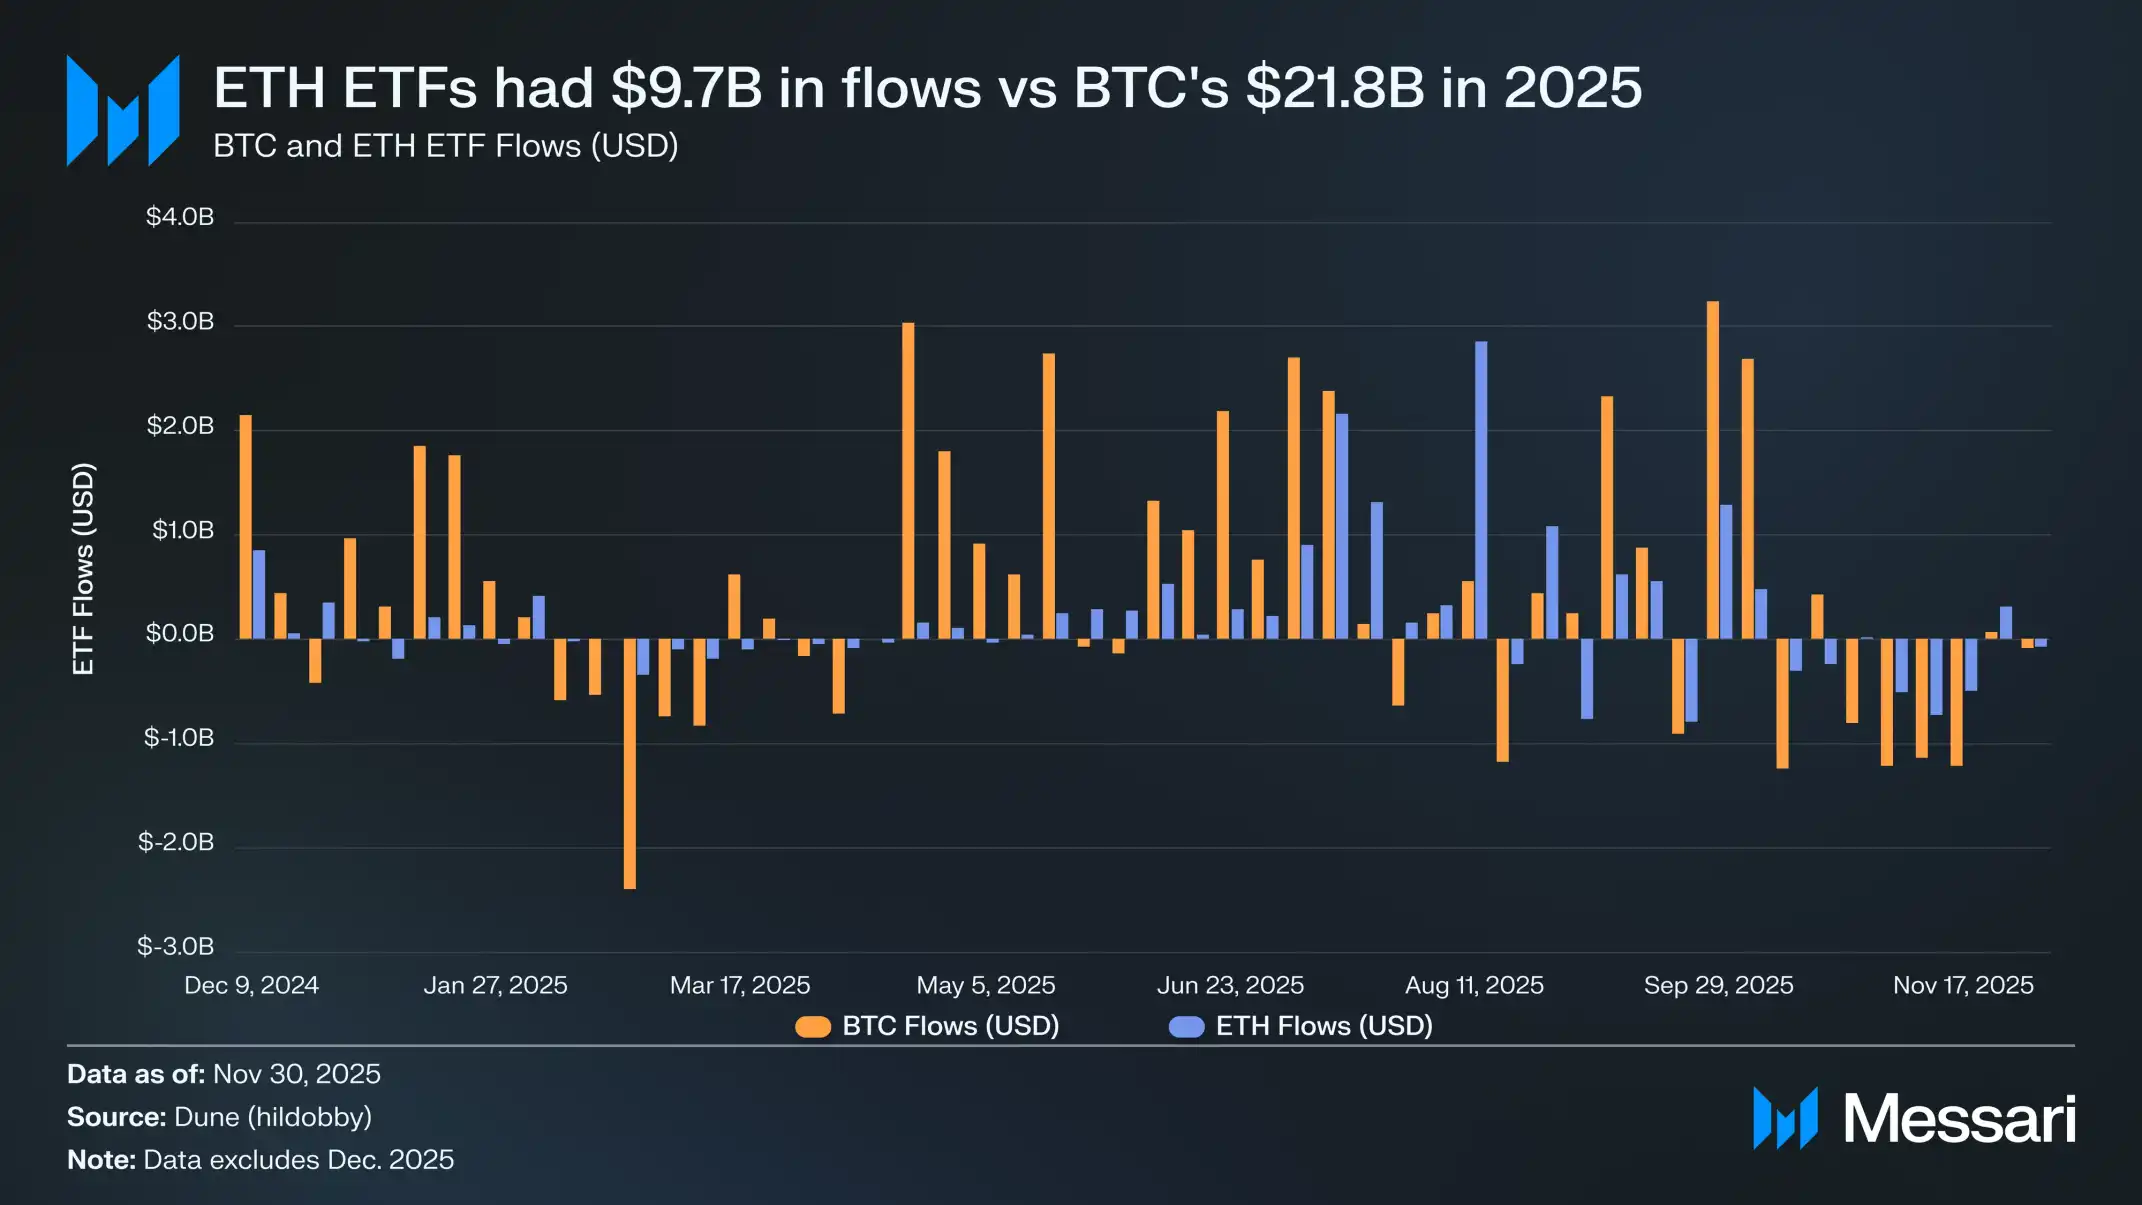
Prima di questo rimbalzo, la divergenza tra BTC ed ETH era particolarmente evidente nei rispettivi mercati degli ETF. Il lancio dell’ETF spot su ETH nel 07/2024 aveva inizialmente registrato afflussi di capitale molto deboli. Nei primi sei mesi, l’afflusso netto cumulativo era stato di appena 24,1 mld $, un risultato piuttosto modesto rispetto alla performance da record dell’ETF spot su BTC.
Con la ripresa di ETH, tuttavia, le preoccupazioni relative ai flussi degli ETF si sono completamente capovolte. Nell’anno successivo, l’ETF spot su ETH ha attirato complessivamente 97,2 mld $, mentre nello stesso periodo l’ETF su BTC ha registrato afflussi pari a 217,8 mld $. Considerando che la capitalizzazione di mercato di BTC è quasi cinque volte quella di ETH, la differenza tra i rispettivi afflussi è stata soltanto di 2.2 volte, molto inferiore alle aspettative del mercato.
In altre parole, una volta rapportata alla capitalizzazione di mercato, la domanda per l’ETF su ETH era in realtà superiore a quella per l’ETF su BTC. Si tratta di un brusco capovolgimento rispetto alla precedente narrativa secondo cui «le istituzioni non hanno un interesse significativo per ETH». In alcune fasi, ETH ha persino sovraperformato BTC sotto ogni aspetto.
Dal 26/05 al 25/08, gli afflussi nell’ETF su ETH hanno raggiunto 10,2 mld $, superando i 9,79 mld $ registrati da BTC nello stesso periodo: è stato il primo intervallo chiaramente caratterizzato da una domanda istituzionale orientata verso ETH.
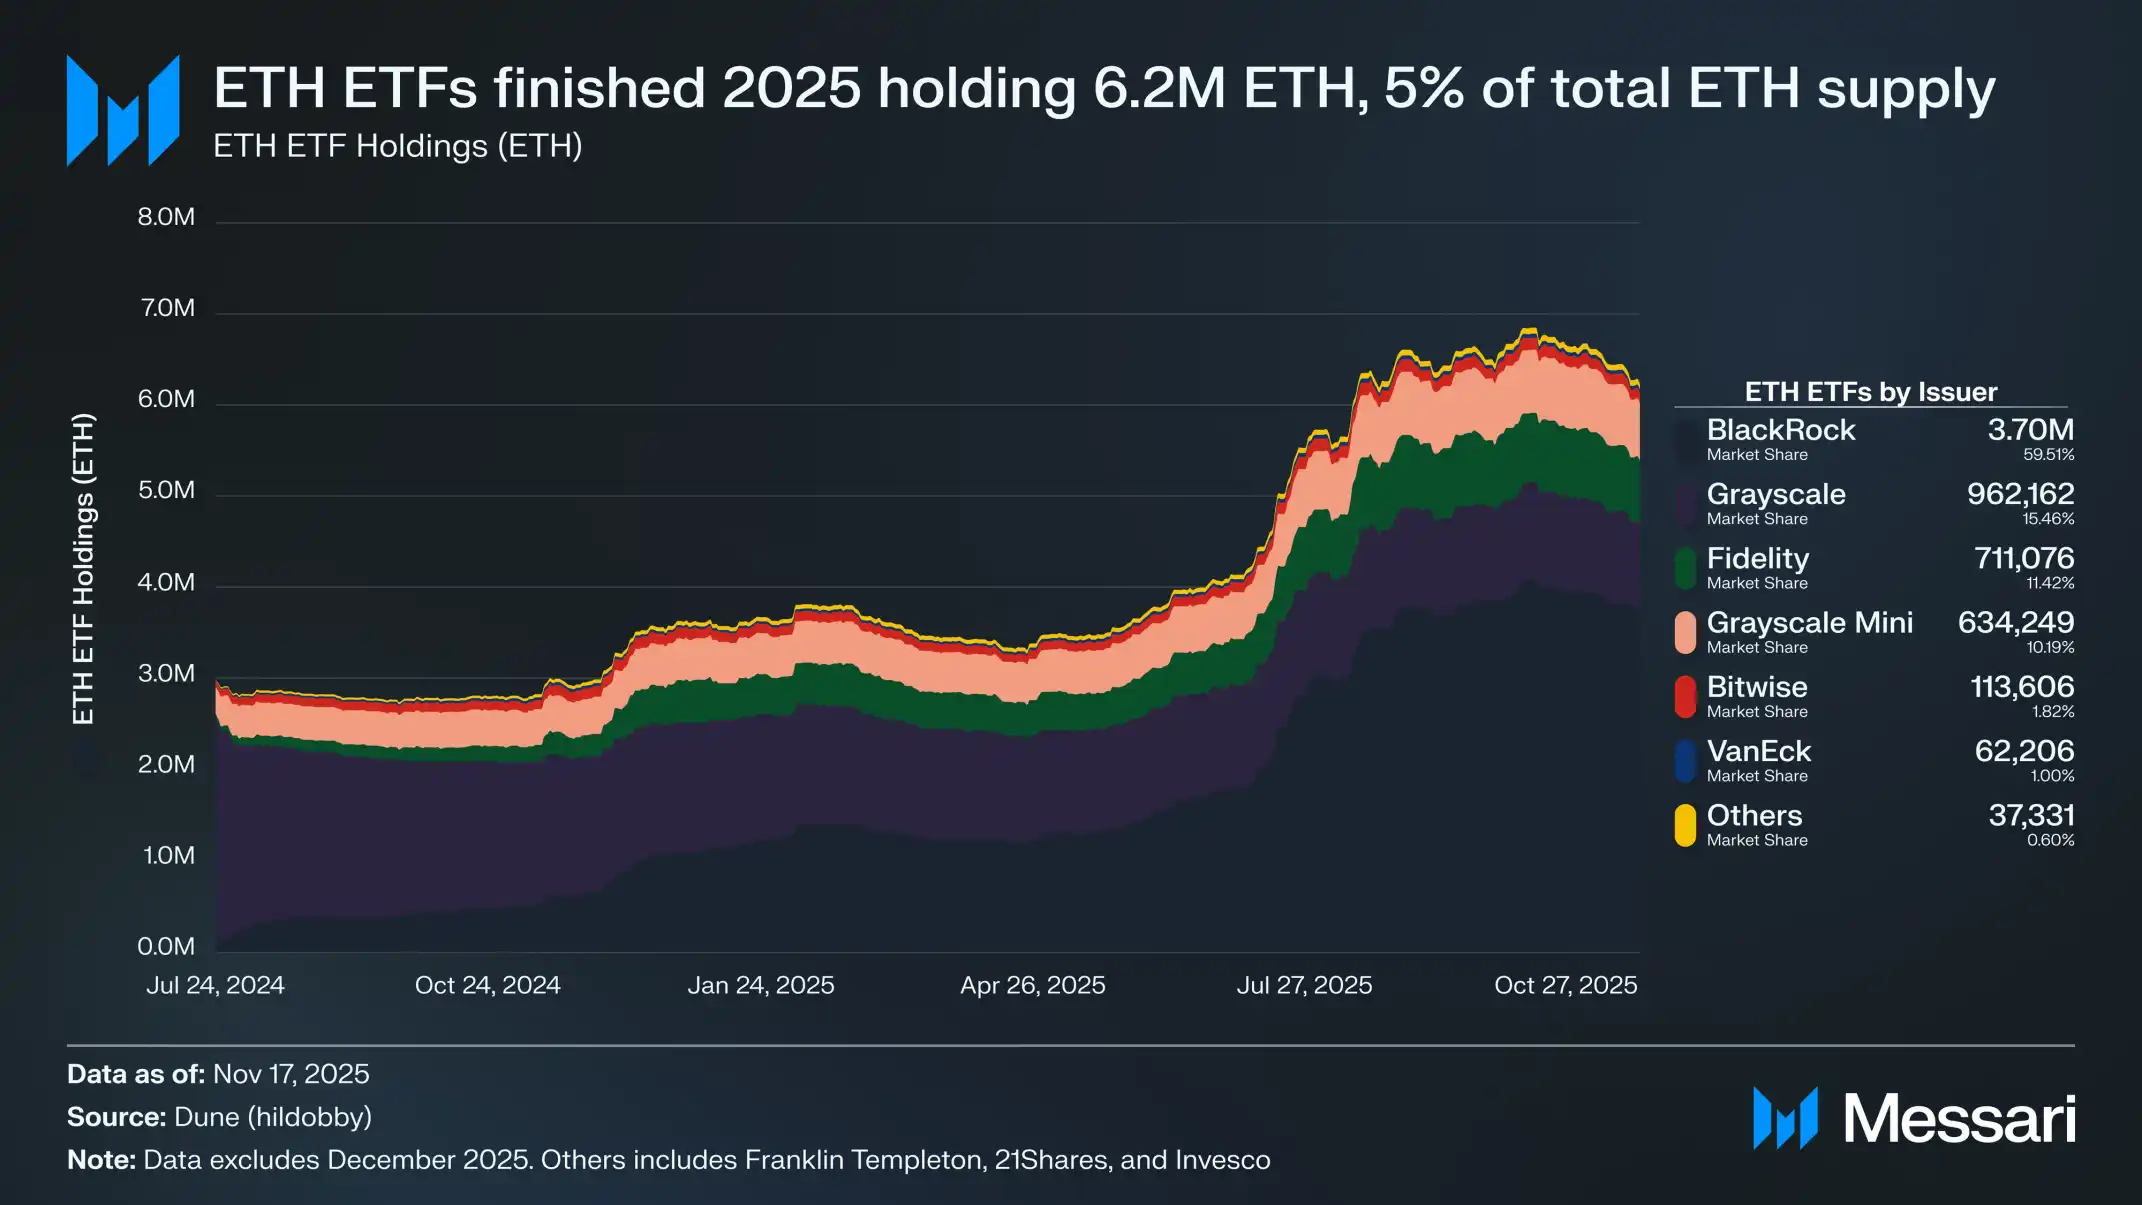
Dal punto di vista degli emittenti di ETF, BlackRock ha ulteriormente consolidato la propria posizione dominante nel mercato. Alla fine del 2025, BlackRock deteneva 3,7mln ETH, pari a circa 60% dell’intero mercato degli ETF spot su ETH. Questo dato rappresentava un aumento di 241% rispetto alla fine del 2024, il tasso di crescita annuale più alto tra tutti gli emittenti.
Nel complesso, alla fine dell’anno gli ETF spot su ETH detenevano 6,2mln ETH, pari a circa 5% dell’offerta totale di ETH.
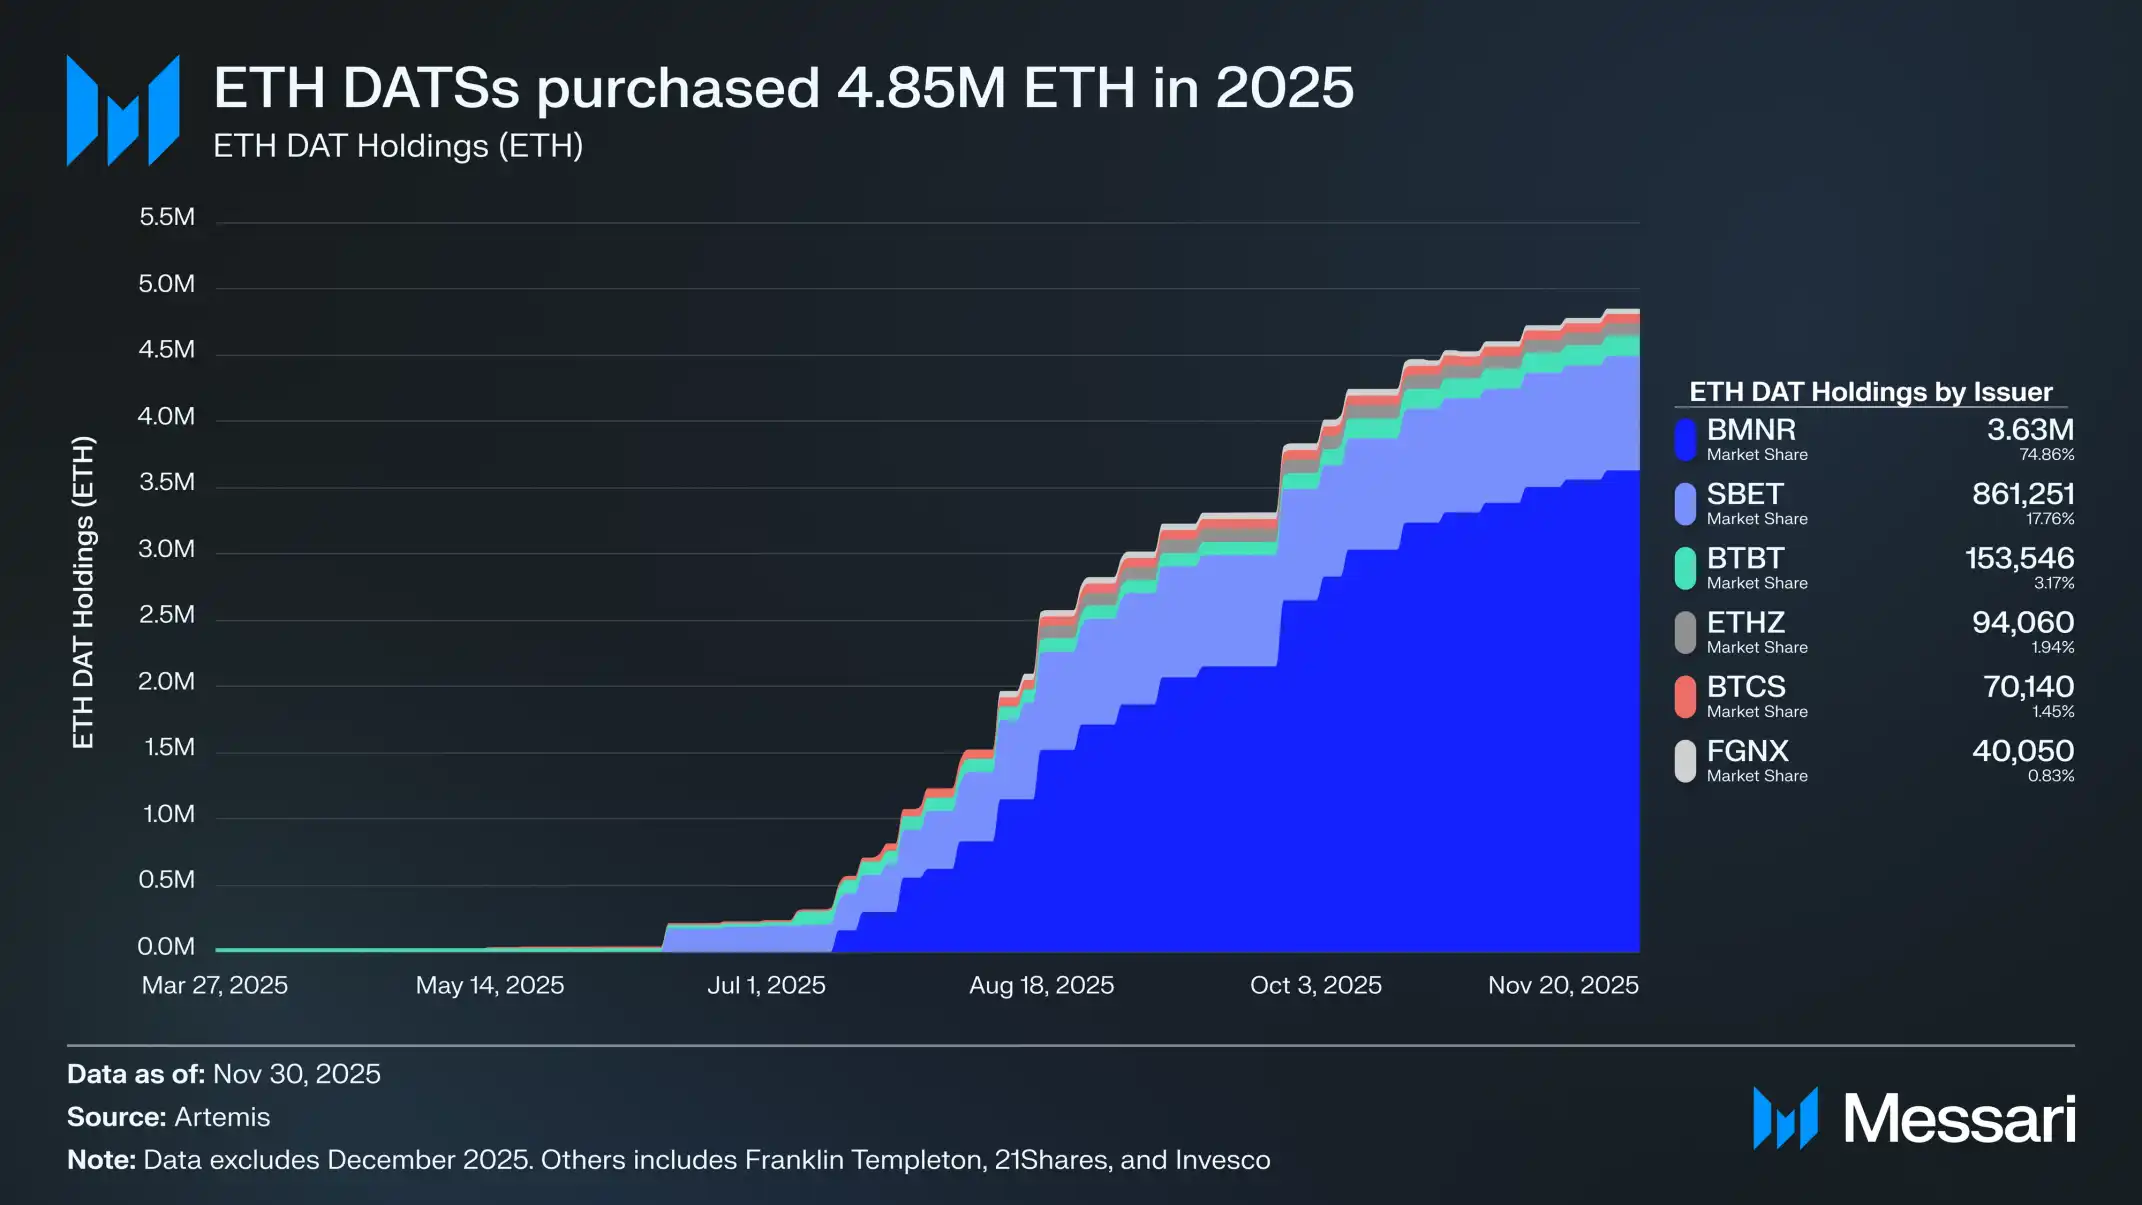
Dietro il forte rimbalzo di ETH, il cambiamento più importante è stato l’emergere di tesorerie di asset digitali (DAT) incentrate su ETH. Le DAT hanno introdotto per ETH una fonte di domanda stabile e ripetibile, senza precedenti, ancorando i prezzi degli asset in un modo che le narrative e il capitale speculativo non erano in grado di ottenere. Se il movimento del prezzo di ETH ha segnato un punto di svolta in superficie, è stato il continuo accumulo da parte delle DAT a sostenere il cambiamento strutturale profondo che ha determinato questa svolta.
Le DAT hanno avuto un impatto significativo sul prezzo di ETH. Nel corso del 2025, le DAT hanno aumentato complessivamente le proprie riserve di circa 4,8mln ETH, equivalenti a 4% dell’offerta totale di ETH. Tra queste, la DAT su ETH più aggressiva è Bitmine (BMNR), guidata da Tom Lee: un’azienda che inizialmente si occupava di mining di Bitcoin e che nel 07/2025 ha iniziato a spostare la propria tesoreria e la propria struttura di capitale verso ETH. Tra luglio e novembre, Bitmine ha accumulato 3,63mln ETH, pari a 75% di tutte le riserve delle DAT, diventando il leader indiscusso del settore.
Nonostante la potente inversione di ETH, questo rally si è infine raffreddato. Al 30/11, ETH era sceso dal massimo di agosto a 2.991 $, un livello non solo notevolmente inferiore al picco del rally, ma anche al precedente massimo storico del ciclo, pari a 4.878 $. Rispetto ad aprile, la situazione complessiva di ETH era migliorata notevolmente, ma il rimbalzo non aveva eliminato le preoccupazioni strutturali all’origine della tesi ribassista. Semmai, il dibattito su ETH era diventato più acceso che mai.
Tra gli elementi a sostegno, ETH presenta molte somiglianze con BTC durante la sua affermazione come asset di riserva: gli afflussi negli ETF non sono più stagnanti; le tesorerie di asset digitali sono diventate una fonte di domanda costante; e, cosa ancora più importante, un numero crescente di operatori di mercato inizia a considerare ETH un asset speciale, distinto dagli altri token L1. Per alcuni, è già entrato nello stesso quadro monetario di BTC.
Tuttavia, persistono le preoccupazioni fondamentali che gravavano su ETH all’inizio dell’anno. I fondamentali di Ethereum non si sono ancora pienamente ripresi; la sua quota delle commissioni di transazione L1 continua a essere compressa da concorrenti agguerriti come Solana e Hyperliquid; e l’attività on-chain sul livello base rimane notevolmente al di sotto del picco del ciclo precedente. Nel frattempo, nonostante il forte rimbalzo di ETH, BTC è rimasto saldamente al di sopra del suo massimo storico, mentre ETH non ha ancora riconquistato il proprio picco precedente. Persino nei mesi in cui ETH ha registrato la performance migliore, una parte considerevole dei detentori ha considerato l’aumento del prezzo un’occasione per uscire e ottenere liquidità, anziché una conferma della narrativa monetaria di lungo periodo.
Il nodo centrale del dibattito non è se Ethereum abbia «valore», ma in che modo l’asset ETH ricavi valore dalla rete Ethereum.
Nel ciclo precedente, il mercato presumeva generalmente che ETH avrebbe acquisito valore direttamente dal successo di Ethereum. Questo era uno degli elementi chiave della narrativa «Ultrasound Money»: con l’aumento dell’utilità di Ethereum, la rete avrebbe bruciato una quantità significativa di ETH, trasformandolo in un asset deflazionistico portatore di valore.
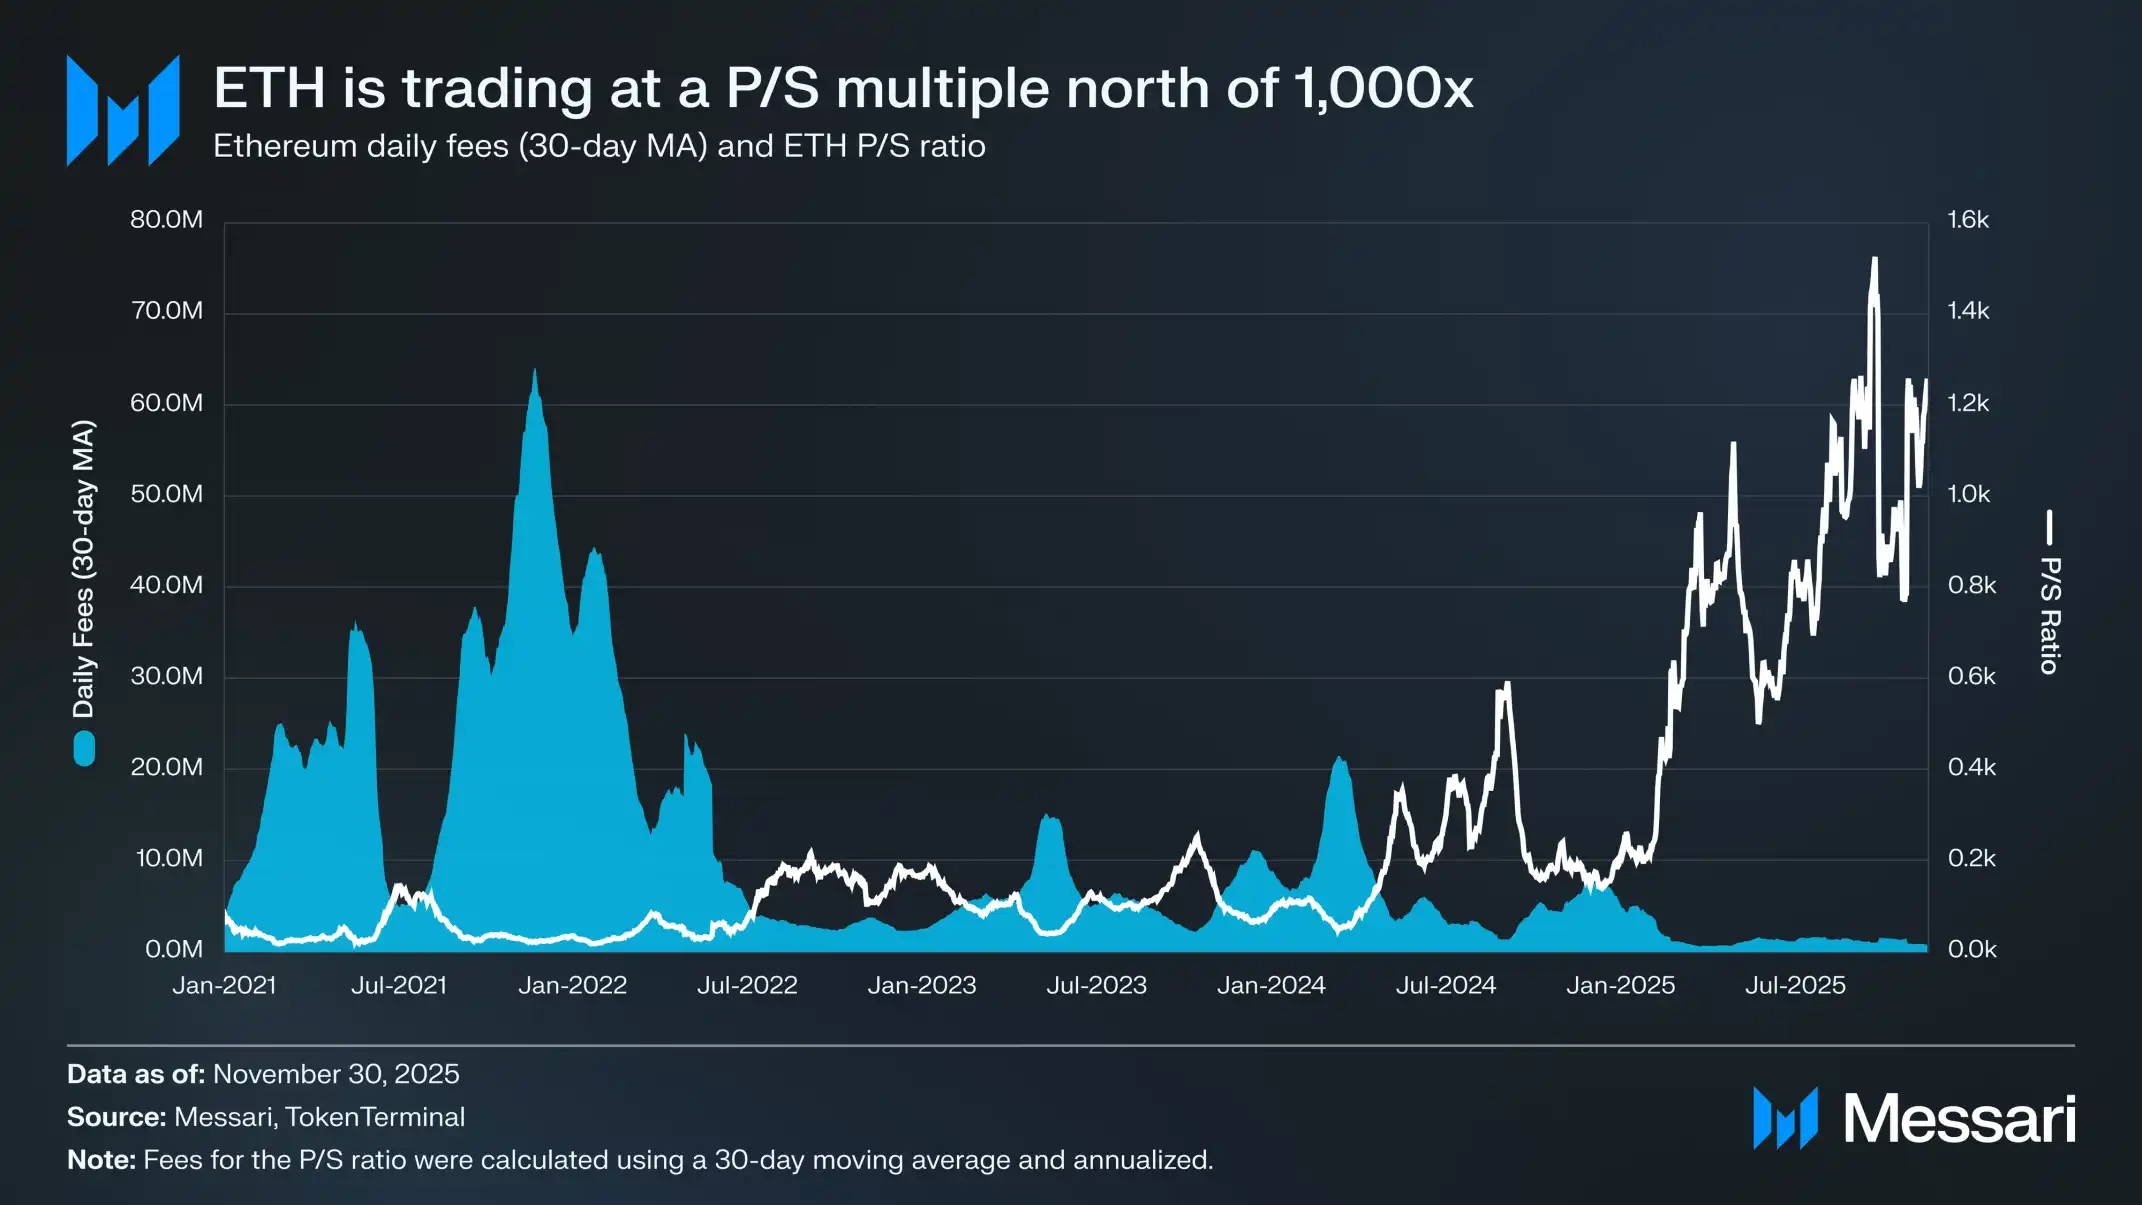
Oggi possiamo affermare con ragionevole sicurezza che le cose non andranno come si era immaginato. I ricavi delle commissioni di Ethereum sono crollati e non vi sono chiari segnali di ripresa; inoltre, la sua attuale principale fonte di crescita — gli RWA e la partecipazione istituzionale — utilizza soprattutto il dollaro statunitense come valuta di riferimento, anziché ETH.
In questo contesto, il valore di ETH dipenderà dalla sua capacità di acquisire valore «indirettamente» dal successo di Ethereum. Tuttavia, rispetto all’acquisizione diretta e meccanica di valore, quella indiretta comporta un’incertezza molto maggiore. Si basa su un’aspettativa: con la crescita dell’importanza di Ethereum a livello sistemico, un numero sempre maggiore di utenti e investitori sceglierà di considerare ETH una criptovaluta e una riserva di valore.
A differenza dei meccanismi di acquisizione diretta del valore, però, questo processo non offre alcuna garanzia. Dipende interamente dalle preferenze sociali e dalle convinzioni collettive — il che non è di per sé un difetto (una sezione precedente ha spiegato che BTC ha accumulato valore proprio in questo modo) — ma significa anche che la performance di prezzo di ETH non è più legata direttamente e in modo deterministico all’attività economica di Ethereum.
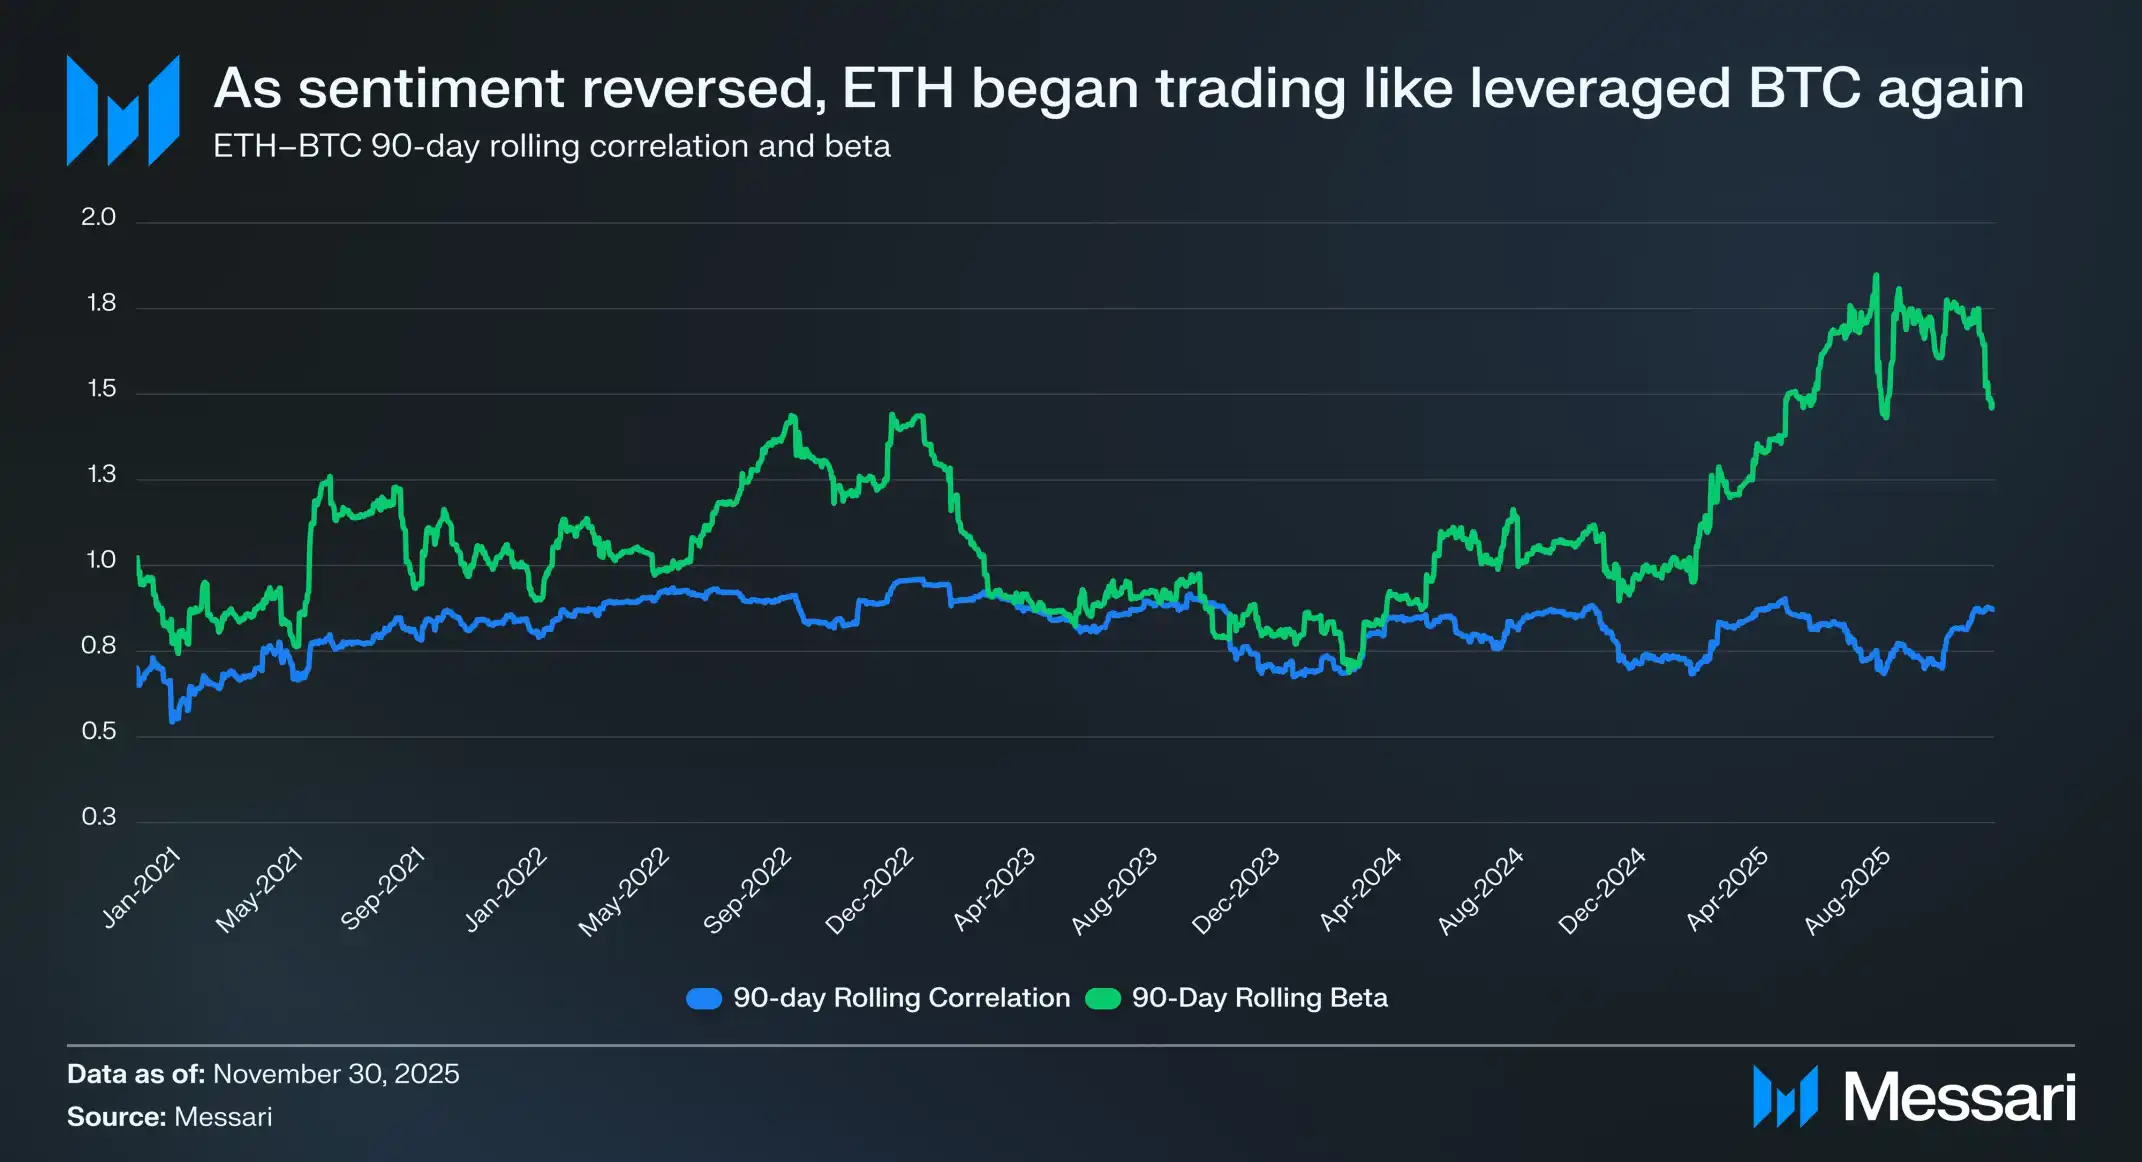
Tutti questi fattori riportano infine il dibattito su ETH alla sua tensione centrale. ETH potrebbe effettivamente accumulare una qualche forma di premio monetario, ma questo premio rimane sempre inferiore a quello di Bitcoin e subordinato a Bitcoin. Ancora una volta, il mercato considera ETH un’espressione con leva della narrativa monetaria di Bitcoin, anziché un asset monetario indipendente.
Nel 2025, la correlazione mobile a 90 giorni tra ETH e BTC è rimasta perlopiù nell’intervallo tra 0.7 e 0.9, mentre il beta mobile di ETH è salito ai massimi pluriennali, superando talvolta 1.8. Ciò significa che la volatilità di ETH ha superato nettamente quella di BTC, ma la sua tendenza di prezzo continua a dipendere fortemente da BTC.
Si tratta di una distinzione sottile, ma estremamente importante. Attualmente, la correlazione monetaria di ETH si consolida perché la narrativa monetaria di Bitcoin rimane forte. Finché il mercato continuerà a credere che Bitcoin sia una riserva di valore indipendente dagli Stati, alcuni operatori marginali saranno disposti a estendere questa convinzione anche a ETH.
E se Bitcoin continuerà a rafforzarsi nel 2026, anche per ETH esisterà una strada relativamente chiara per ridurre ulteriormente il divario con BTC.
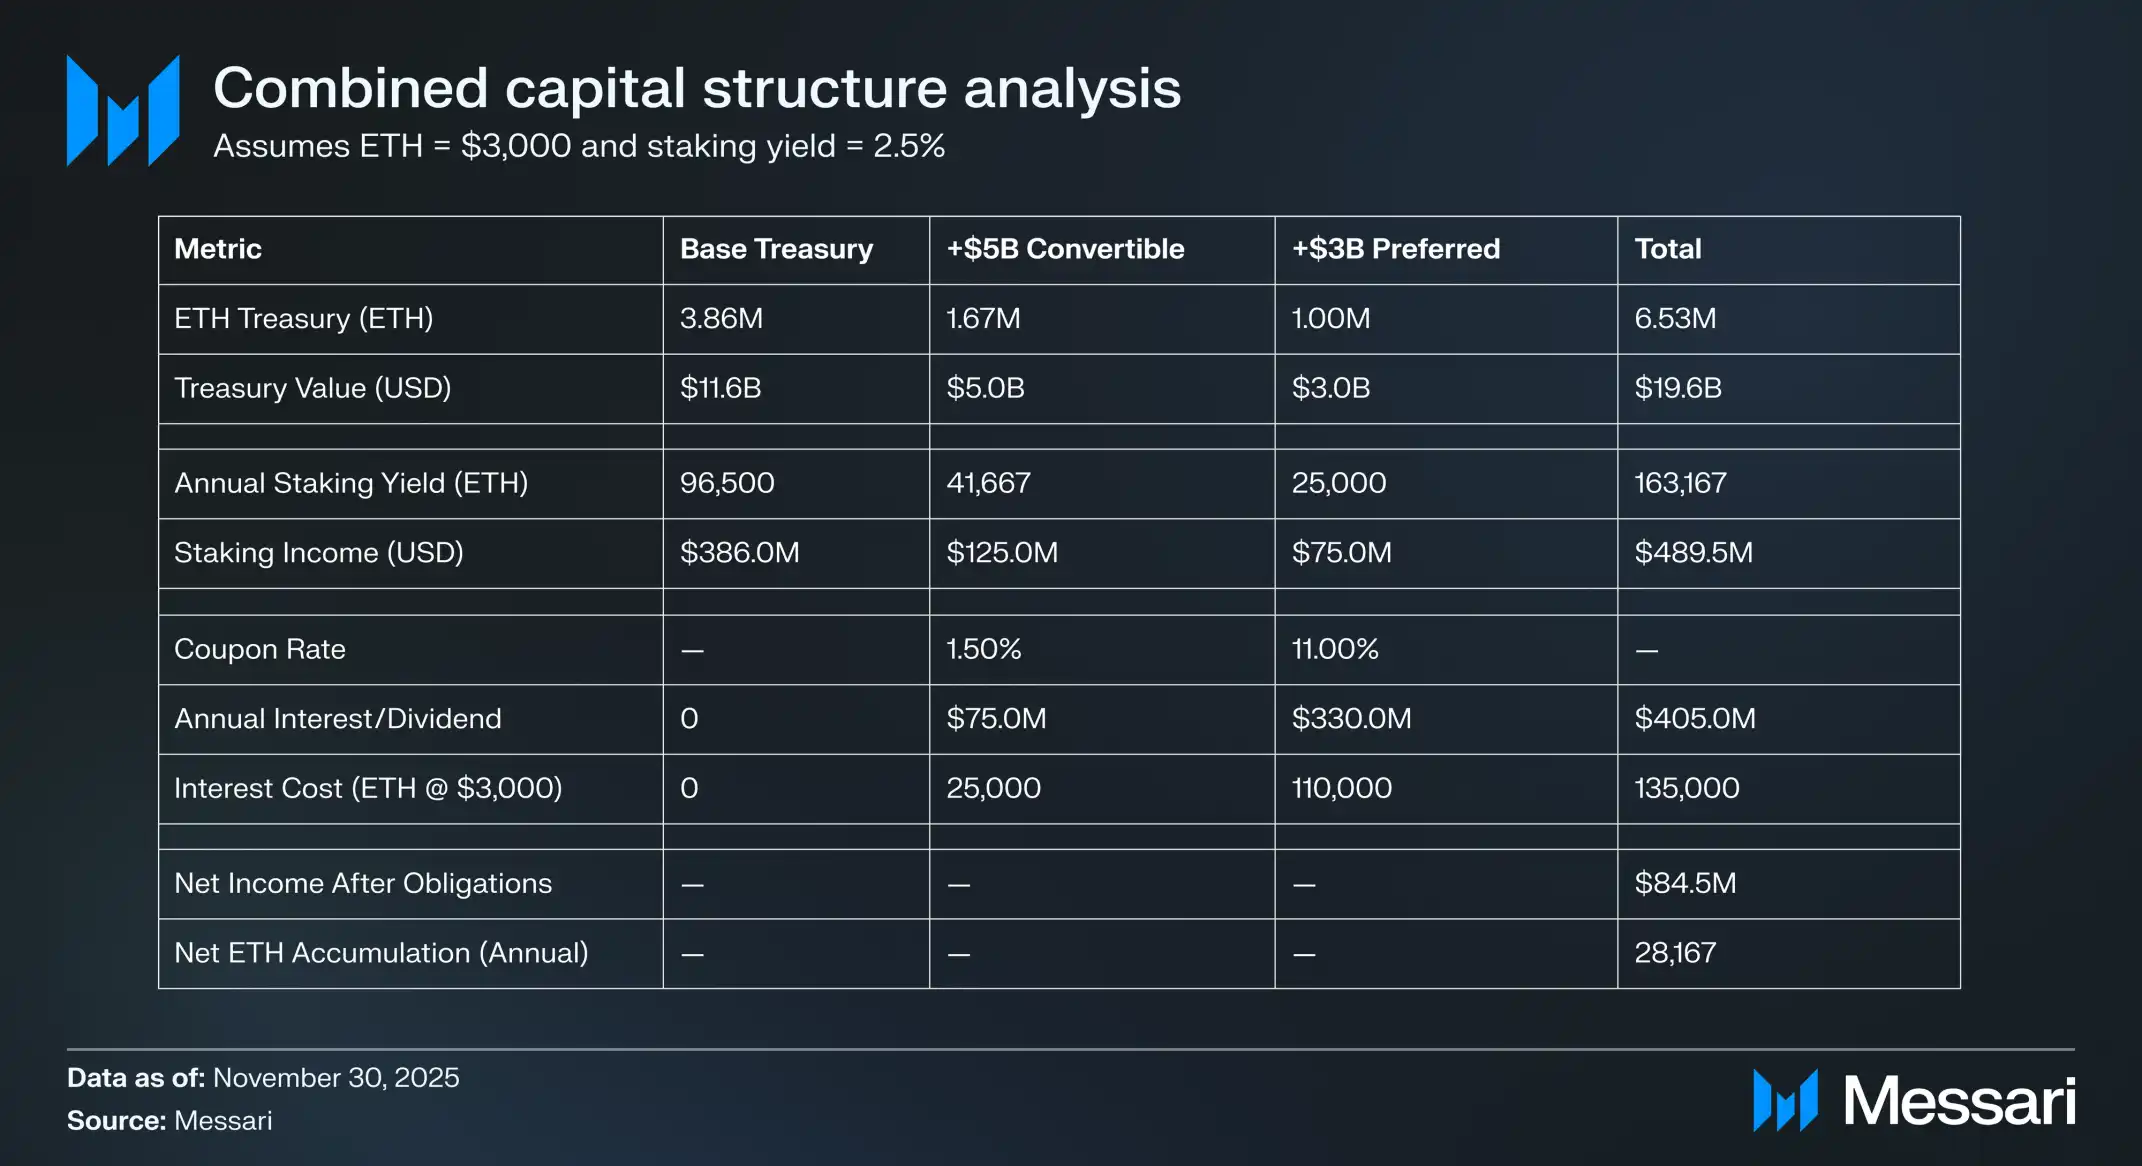
Le DAT su Ethereum sono ancora nelle prime fasi del loro ciclo di vita e finora hanno accumulato ETH soprattutto tramite finanziamenti azionari. Nel nuovo mercato rialzista crypto, però, queste entità potrebbero esplorare altri strumenti di struttura del capitale, replicando il percorso seguito per aumentare l’esposizione a BTC attraverso strategie che includono obbligazioni convertibili e azioni privilegiate.
Per esempio, una DAT come BitMine potrebbe emettere debito convertibile a basso interesse insieme a capitale privilegiato con rendimenti più elevati, utilizzando i fondi raccolti per acquistare direttamente ETH. Le riserve di ETH verrebbero poi messe in staking per generare rendimenti continuativi. In base a ipotesi ragionevoli, i ricavi dello staking potrebbero compensare in parte i costi fissi per interessi e dividendi, consentendo alla tesoreria di continuare ad accumulare ETH nelle fasi favorevoli del mercato e, allo stesso tempo, aumentare la leva finanziaria del bilancio.
Questa «seconda vita» delle DAT su Ethereum dovrebbe diventare entro il 2026 un’ulteriore forza in grado di mantenere elevato il beta di ETH rispetto a BTC, ipotizzando una ripartenza più ampia del mercato rialzista di BTC.
Dal punto di vista dei fondamentali, il mercato continua a considerare il premio monetario di ETH dipendente dall’esistenza di BTC. ETH non è ancora diventato un asset monetario con fondamenta macroeconomiche indipendenti; assomiglia piuttosto a un beneficiario secondario del consenso monetario su BTC. La recente ripresa di ETH riflette il fatto che una piccola parte degli operatori marginali inizia a considerarlo un asset più simile a BTC, anziché un semplice token L1. Tuttavia, persino in una fase di forza relativa, la fiducia del mercato in ETH non può prescindere dalla validità della narrativa su BTC.
In breve, la narrativa monetaria di ETH non è più crollata, ma è ancora lontana dall’essere consolidata. Nell’attuale struttura di mercato, dato il beta elevato di ETH rispetto a BTC, finché la logica fondamentale di BTC continuerà a prevalere, ETH avrà un notevole potenziale di rialzo; inoltre, la domanda strutturale delle DAT e delle tesorerie aziendali gli offre effettivamente un potenziale di crescita. Tuttavia, nel futuro prevedibile, il percorso monetario di ETH dipenderà ancora da BTC. Finché ETH non mostrerà una correlazione e un beta inferiori rispetto a BTC — cosa mai avvenuta su un orizzonte temporale più lungo — il suo premio rimarrà sempre all’ombra di BTC.
Zcash: una copertura contro BTC?
Tra tutti gli asset crypto al di fuori di BTC ed ETH, ZEC è quello la cui percezione monetaria è cambiata maggiormente nel 2025. Per anni, ZEC è rimasto ai margini del nucleo delle criptovalute, considerato una moneta per la privacy di nicchia anziché un vero asset monetario. Tuttavia, con l’intensificarsi delle preoccupazioni legate alla sorveglianza e l’accelerazione dell’istituzionalizzazione di Bitcoin, la privacy è tornata a essere considerata una caratteristica monetaria fondamentale, non più una preferenza ideologica marginale.
Bitcoin ha già dimostrato che una valuta digitale indipendente dagli Stati può operare su scala globale, ma non è riuscito a preservare le caratteristiche di privacy a cui siamo abituati quando usiamo il denaro contante. Ogni transazione viene trasmessa su un registro pubblico completamente trasparente, dove chiunque può tracciarla tramite un block explorer. Ne deriva un paradosso: uno strumento originariamente concepito per ridurre il controllo statale ha creato involontariamente un panopticon finanziario.
Grazie alla crittografia a conoscenza zero, Zcash unisce la politica monetaria di Bitcoin alle caratteristiche di privacy del contante. Nessun altro asset digitale offre una garanzia di privacy collaudata e deterministica paragonabile a quella dell’ultimo pool schermato di Zcash. A nostro avviso, il mercato sta rivalutando in questo senso la posizione di ZEC rispetto a BTC: lo considera una forma di criptovaluta dalle caratteristiche ideali e un’eventuale copertura contro l’ascesa degli Stati di sorveglianza e l’istituzionalizzazione di Bitcoin.
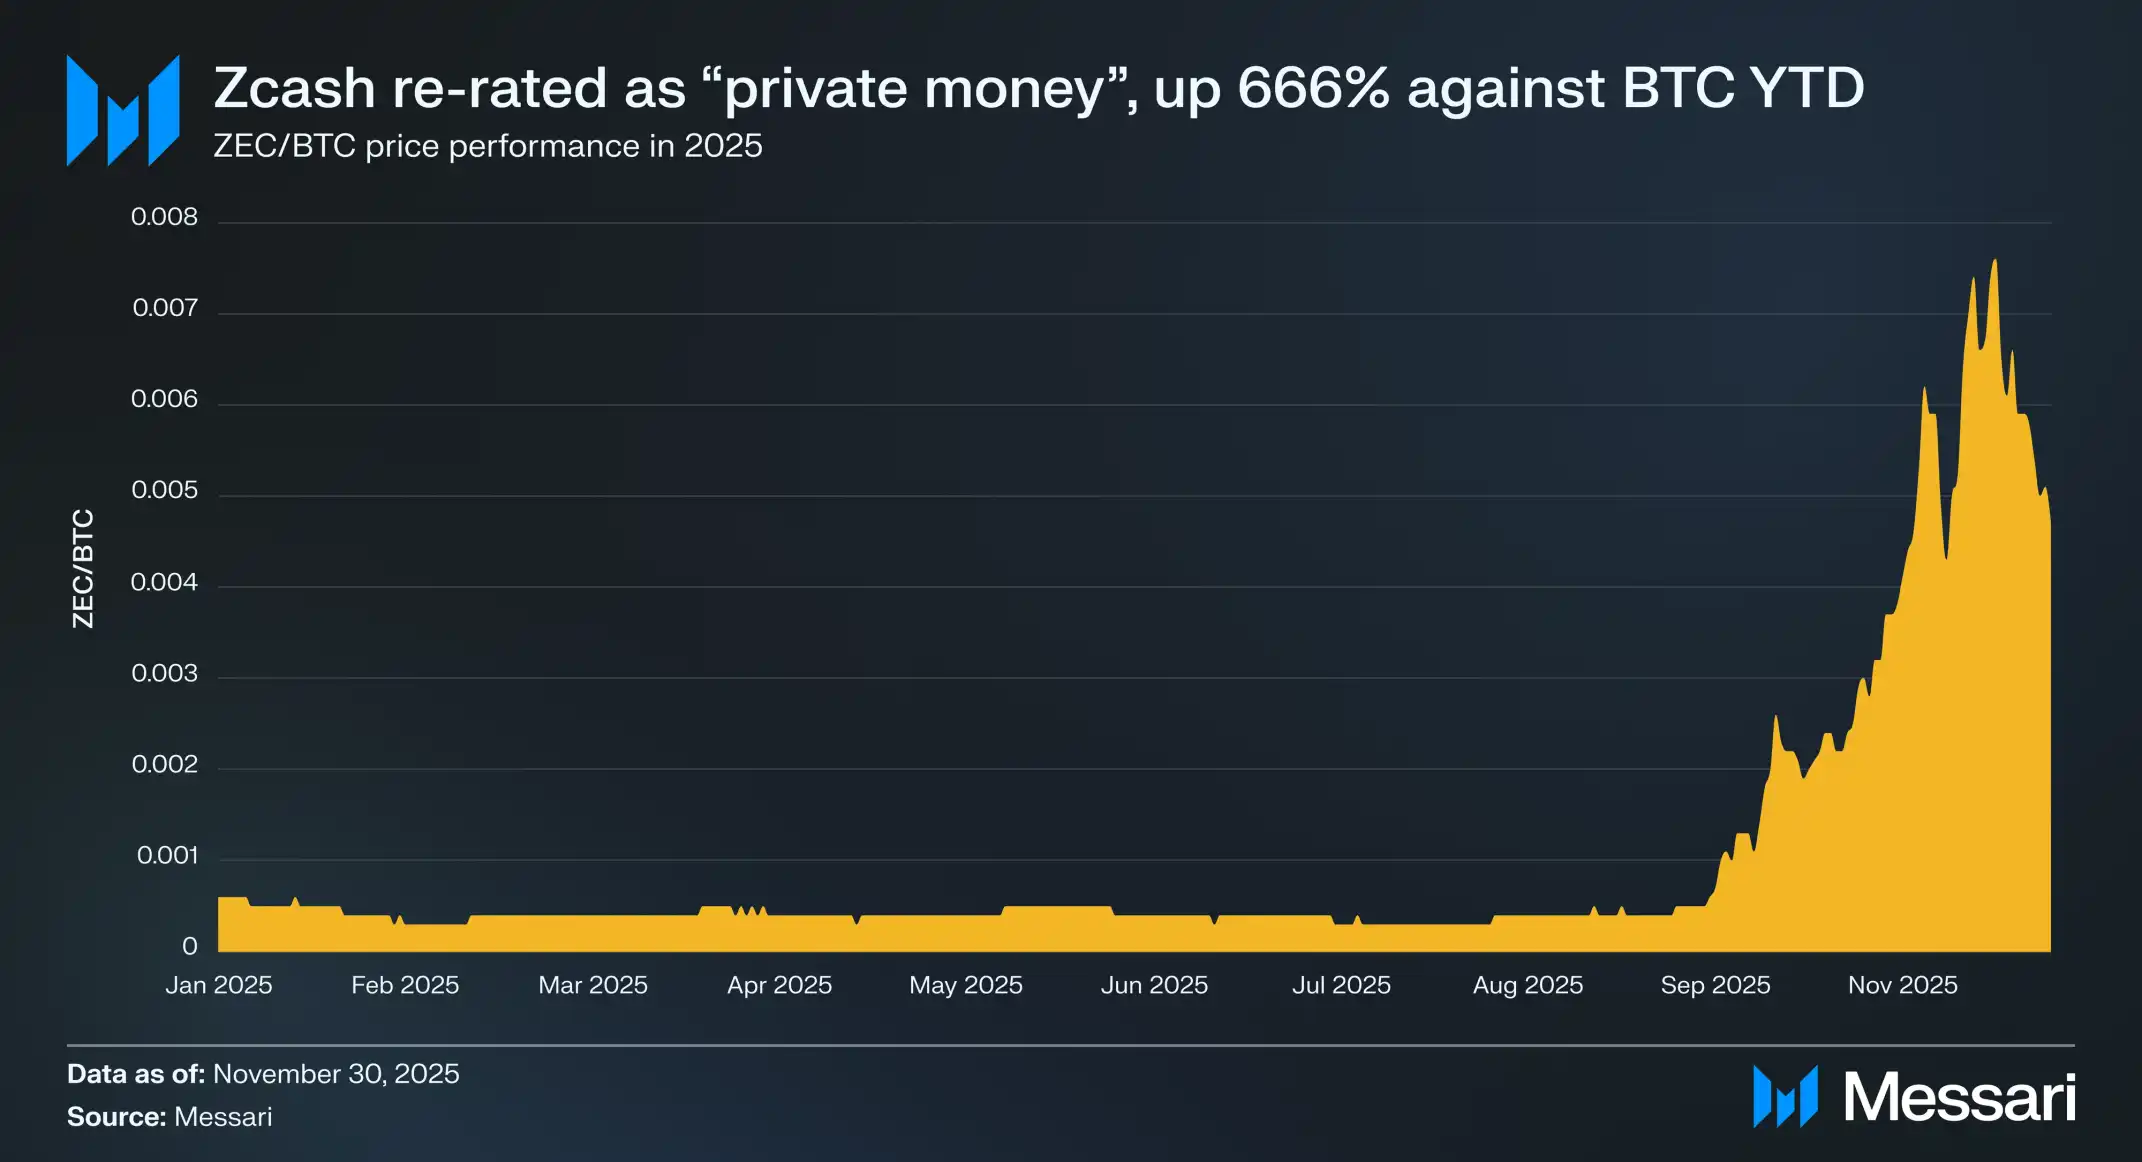
Da inizio anno, ZEC è salito del 666% rispetto a BTC, raggiungendo una capitalizzazione di mercato pari a 7 mld $ e superando brevemente XMR in termini di valore di mercato, diventando la moneta per la privacy di maggior valore. Questa forza relativa indica che il mercato sta prezzando ZEC come una forma praticabile di criptovaluta privata al pari di XMR.
La privacy su Bitcoin
È altamente improbabile che Bitcoin adotti una struttura simile a un «pool schermato», perciò non è valida l’idea che Bitcoin finirà per assorbire la proposta di valore di Zcash. Bitcoin è noto per la sua cultura fortemente conservatrice, che punta a ridurre la superficie di attacco e preservare l’integrità monetaria attraverso l’irrigidimento del protocollo. Integrare funzionalità per la privacy a livello di protocollo richiederebbe modifiche all’architettura fondamentale di Bitcoin e introdurrebbe rischi, come bug inflazionistici, che potrebbero comprometterne l’integrità monetaria. Zcash è disposto ad accettare questo rischio perché la privacy è al centro della sua proposta di valore.
L’implementazione della crittografia a conoscenza zero a livello base avrebbe anche un impatto sulla scalabilità della blockchain: per prevenire la doppia spesa occorre introdurre nullifier e note sottoposte ad hashing, con conseguenti preoccupazioni a lungo termine per il «rigonfiamento dello stato». I nullifier formerebbero un elenco in continua crescita, facendo aumentare nel tempo le risorse necessarie per gestire i nodi. Obbligare i nodi a memorizzare un insieme ampio e in costante espansione di nullifier indebolirebbe la decentralizzazione di Bitcoin**, perché nel tempo aumenterebbero le barriere operative per i nodi.
Come accennato in precedenza, prima di qualsiasi L2 di Bitcoin con un soft fork che non preservi la privacy (come OP_CAT), nessuna L2 di Bitcoin poteva raggiungere un livello di privacy pari a quello di Zcash ereditando al tempo stesso la sicurezza di Bitcoin. Le opzioni pratiche erano soltanto tre:
Introdurre un intermediario fidato (modello federato);
Accettare tempi di prelievo lunghi e interattivi (modello BitVM);
Affidare interamente l’esecuzione e la sicurezza a un sistema indipendente (Sovereign Rollup).
Finché queste condizioni non cambieranno, non esisterà un percorso pratico che consenta di preservare la sicurezza di Bitcoin e ottenere la privacy di Zcash. È anche qui che risiede il valore di ZEC come criptovaluta incentrata sulla privacy.
Contrastare gli effetti delle CBDC
L’importanza della privacy cresce ulteriormente con l’arrivo delle valute digitali delle banche centrali (CBDC). La metà dei Paesi del mondo sta già esplorando o ha lanciato CBDC. Poiché sono programmabili, l’autorità emittente può non solo tracciare ogni transazione, ma anche controllare come, quando e dove vengono utilizzati i fondi. Può persino programmarli in modo che siano spendibili soltanto presso determinati esercenti o in specifiche aree geografiche.
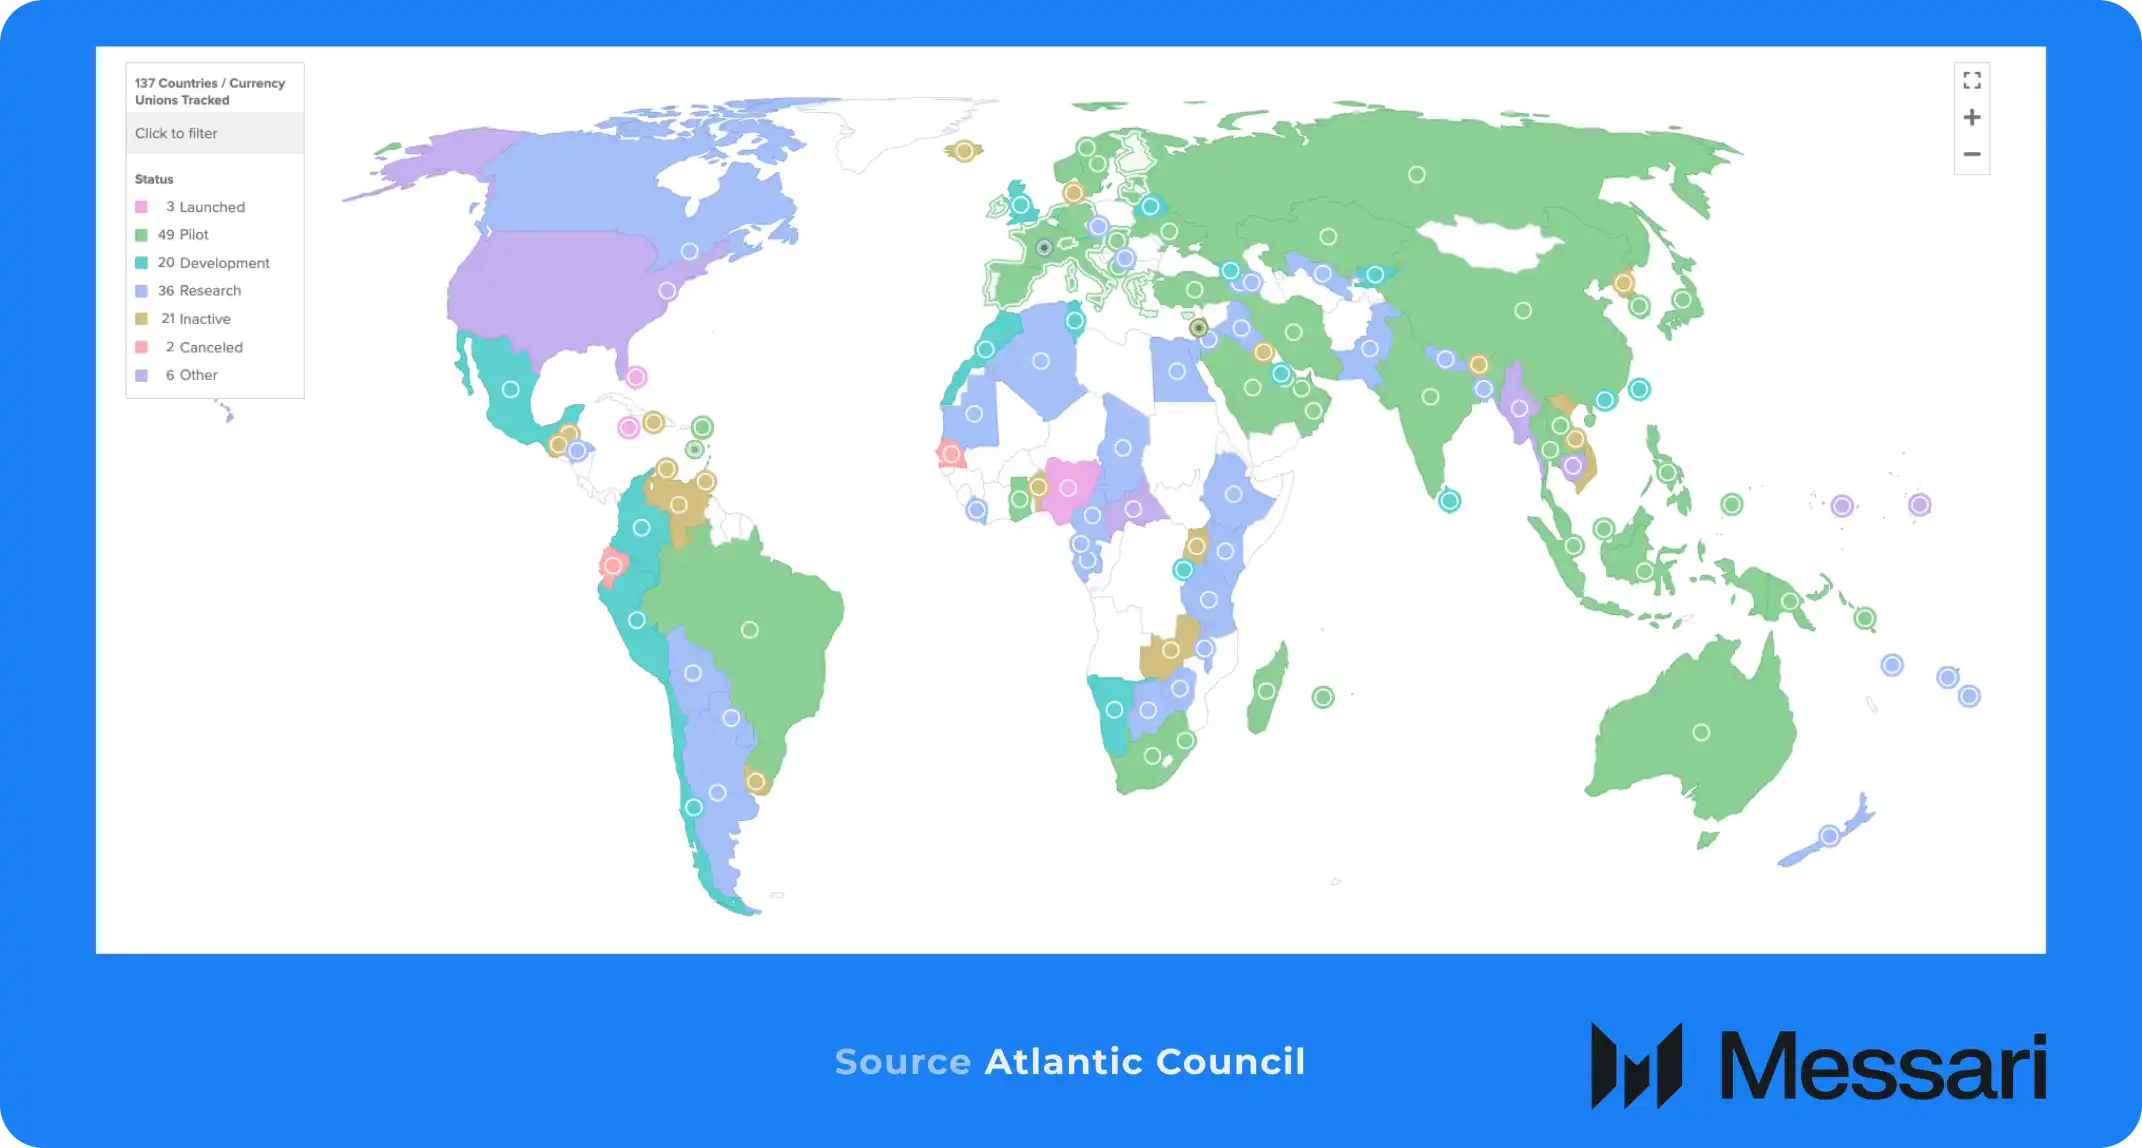
Potrebbe sembrare una fantasia distopica, ma l’uso del sistema finanziario come arma non è una semplice congettura: è una realtà già verificatasi:
Nigeria (2020): durante le proteste #EndSARS contro la brutalità della polizia, la banca centrale nigeriana ha congelato i conti bancari di diversi organizzatori delle proteste e di organizzazioni femministe, costringendo il movimento a fare affidamento sulle criptovalute per portare avanti le proprie attività.
Stati Uniti (2020–2025): le autorità di regolamentazione e le principali banche, invocando il «rischio reputazionale» anziché considerazioni di sicurezza e solidità, hanno escluso dai servizi bancari attività legali ma politicamente impopolari. Questa tendenza è arrivata al punto che la Casa Bianca ha ordinato una revisione; nello studio del 2025 sulle pratiche di esclusione bancaria, l’Office of the Comptroller of the Currency (OCC) ha documentato restrizioni sistematiche che riguardavano i settori di petrolio e gas, armi da fuoco e contenuti per adulti, fino ad arrivare all’industria delle criptovalute.
Canada (2022): durante le proteste del «Freedom Convoy», il governo canadese ha invocato l’Emergencies Act per congelare i conti bancari e crypto dei manifestanti e dei piccoli donatori senza un ordine del tribunale. La Royal Canadian Mounted Police ha persino inserito in una lista nera 34 indirizzi di crypto wallet self-hosted, ordinando a tutti gli exchange regolamentati di interrompere i servizi nei loro confronti. L’episodio dimostra che anche le democrazie occidentali sono disposte a usare il sistema finanziario per reprimere il dissenso politico.
In un’epoca in cui una valuta può essere programmata per limitare il comportamento individuale, ZEC offre una chiara «via d’uscita». Tuttavia, l’importanza di Zcash va oltre l’elusione delle CBDC: sta diventando sempre più uno strumento necessario per proteggere Bitcoin stesso.
Contrastare la «cattura» di Bitcoin
Come hanno osservato sostenitori influenti quali Naval Ravikant e Balaji Srinivasan, Zcash è una polizza assicurativa a tutela della visione di libertà finanziaria di Bitcoin.
Bitcoin si sta centralizzando rapidamente attorno a soggetti centralizzati. Nel complesso, exchange centralizzati (circa 3mln BTC), ETF (circa 1,3mln BTC) e società quotate in borsa (829,192 BTC) detengono circa 5,1mln BTC, pari a circa 24% dell’offerta totale, attualmente affidati in custodia a terze parti.
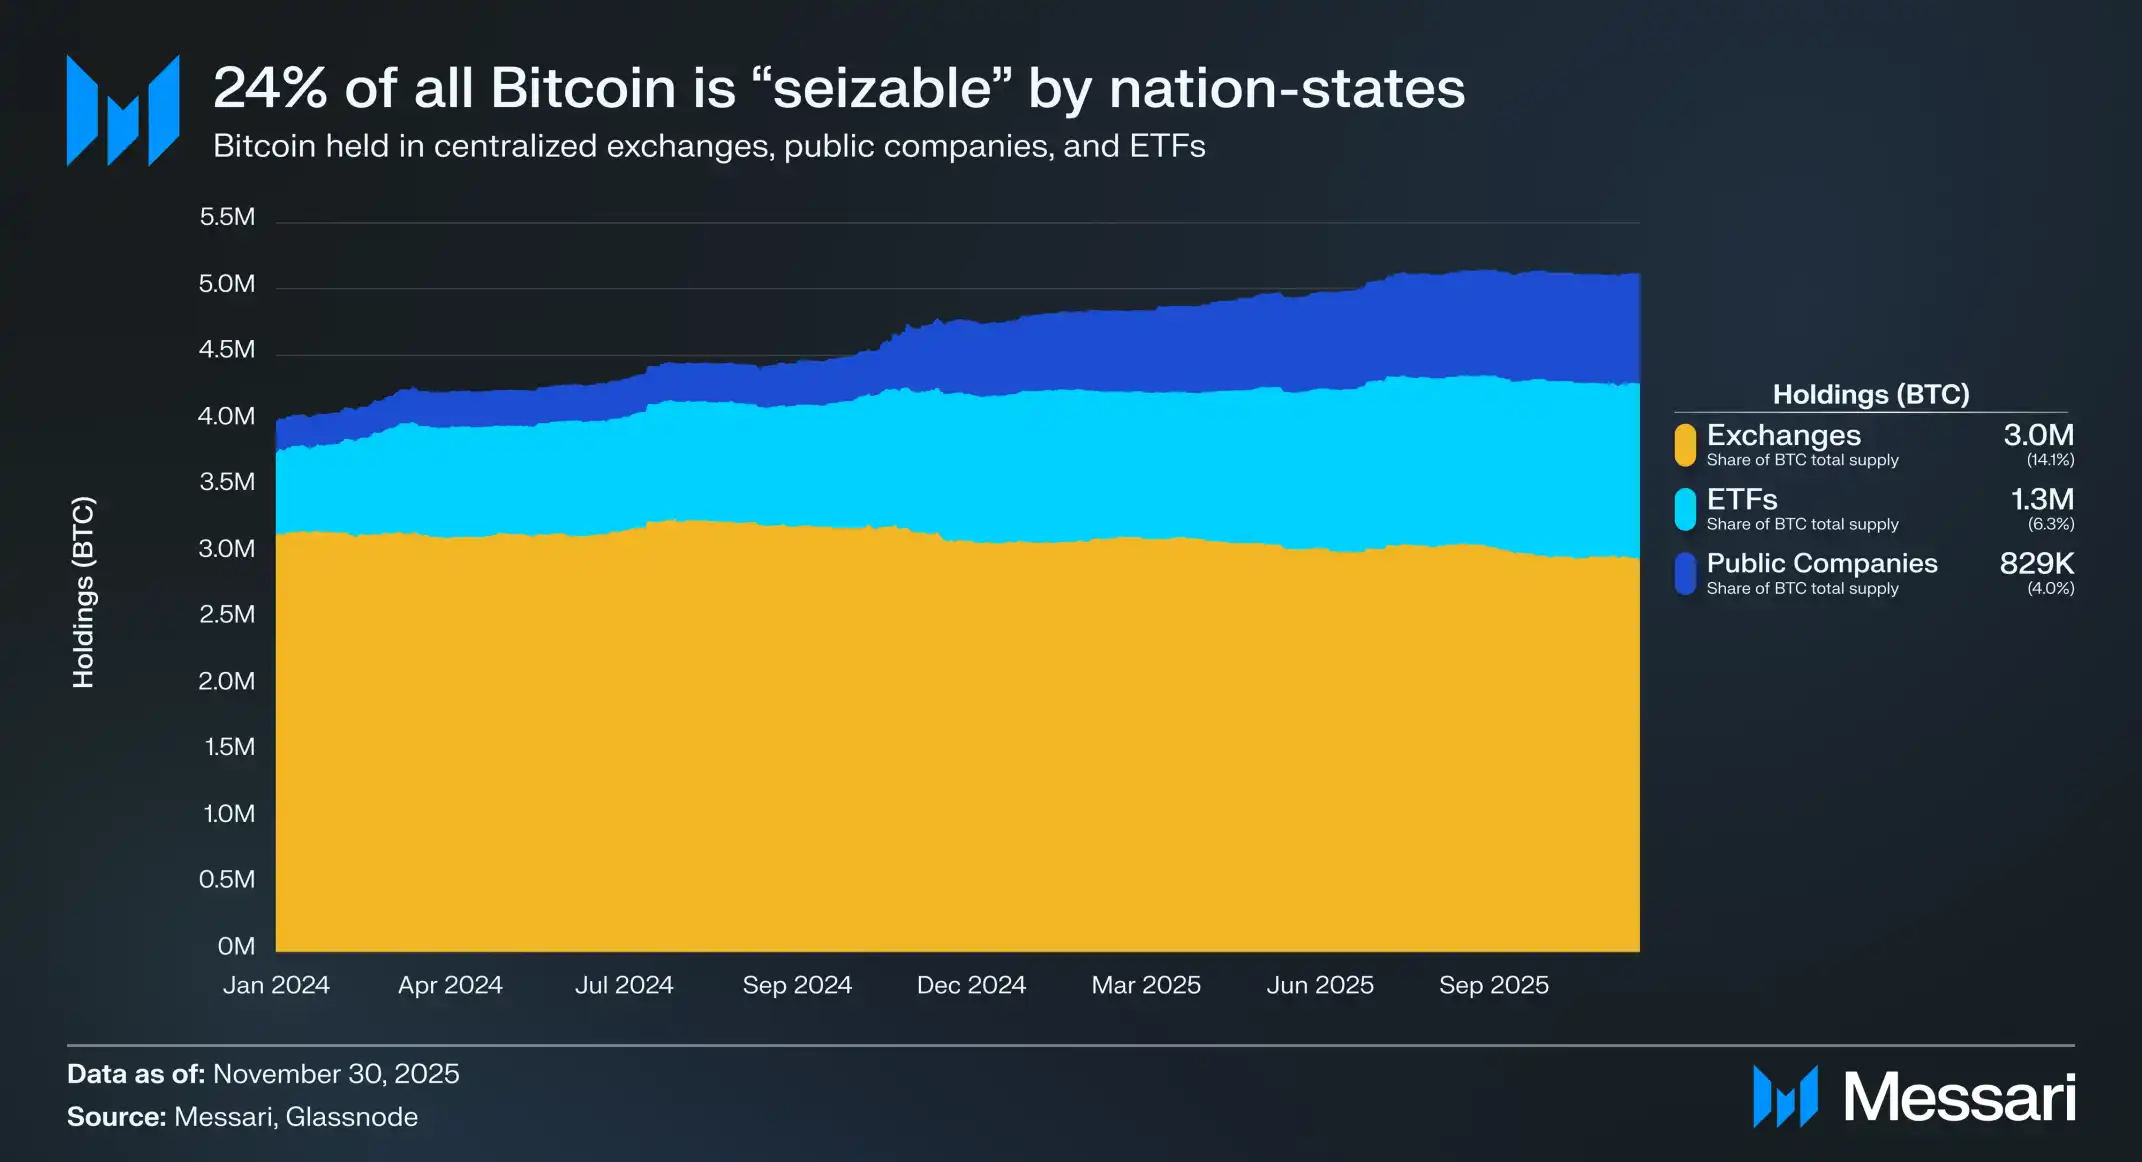
Questa concentrazione significa che circa 24% dell’offerta totale di BTC è esposta al rischio di sequestro normativo, in uno scenario che ricorda da vicino le condizioni che consentirono il sequestro dell’oro da parte del governo statunitense nel 1933. All’epoca, gli Stati Uniti emanarono l’Executive Order 6102, che imponeva ai cittadini di consegnare oro più di 100 $ alla Federal Reserve, in cambio di valuta fiat al prezzo di 20,67 $ per oncia troy. L’applicazione di questa politica non si basò sulla forza, bensì sui «punti di strozzatura» del sistema bancario.
Per Bitcoin, il meccanismo di applicazione è quasi identico. Per sequestrare questa quota del 24%, le autorità di regolamentazione non devono possedere le tue chiavi private: è sufficiente che abbiano giurisdizione legale sui custodi. In questo scenario, al governo basterebbe emettere ordini esecutivi a istituzioni come BlackRock e Coinbase. A causa degli obblighi di conformità legale, queste società sarebbero costrette a congelare e consegnare i BTC in loro custodia. Da un giorno all’altro, quasi un quarto dell’offerta di Bitcoin potrebbe essere di fatto «nazionalizzato» senza modificare alcuna riga di codice. Si tratta di uno scenario estremo, ma non può essere escluso del tutto.
Inoltre, la trasparenza della blockchain significa che la sola autocustodia non costituisce più una difesa sufficiente. Qualsiasi BTC prelevato da un exchange o da un conto di intermediazione soggetto a KYC potrebbe essere recuperato, perché le «tracce cartacee» potrebbero infine condurre il governo alla destinazione finale dell’asset.
I detentori di Bitcoin possono spezzare questa catena di custodia convertendo i propri BTC in Zcash e creando uno «spazio vuoto» tra gli asset e i sistemi di sorveglianza. Una volta entrati nel pool per la privacy (pool schermato), l’indirizzo di destinazione finale dei fondi apparirà agli osservatori esterni come un «buco nero» crittografico. Le autorità possono tracciare i movimenti dei fondi in uscita dalla rete Bitcoin, ma non individuarne la destinazione finale, rendendo questi asset invisibili agli apparati di sorveglianza nazionale.
Naturalmente, riportare gli asset nel sistema bancario nazionale rimane un vero ostacolo, ma gli asset stessi sono resistenti alla censura e difficili da tracciare attivamente. È importante sottolineare che la solidità di questo anonimato dipende interamente dalla sicurezza operativa: riutilizzare gli indirizzi o acquistare gli asset tramite un exchange soggetto a KYC lascerà una traccia permanente che permetterà di collegarli, prima che entrino nel pool per la privacy.
Il percorso verso l’adattamento prodotto-mercato
La domanda di criptovalute incentrate sulla privacy è sempre esistita; in passato, la difficoltà per Zcash consisteva nel non riuscire a soddisfare le esigenze degli utenti. Per anni, il protocollo è stato afflitto da un elevato consumo di memoria, tempi lunghi per generare le prove e configurazioni desktop complesse e pesanti, che rendevano le transazioni private lente e difficili da utilizzare per la maggior parte degli utenti.
Di recente, tuttavia, una serie di innovazioni a livello infrastrutturale sta rimuovendo sistematicamente questi ostacoli e aprendo la strada all’adozione di Zcash da parte degli utenti.
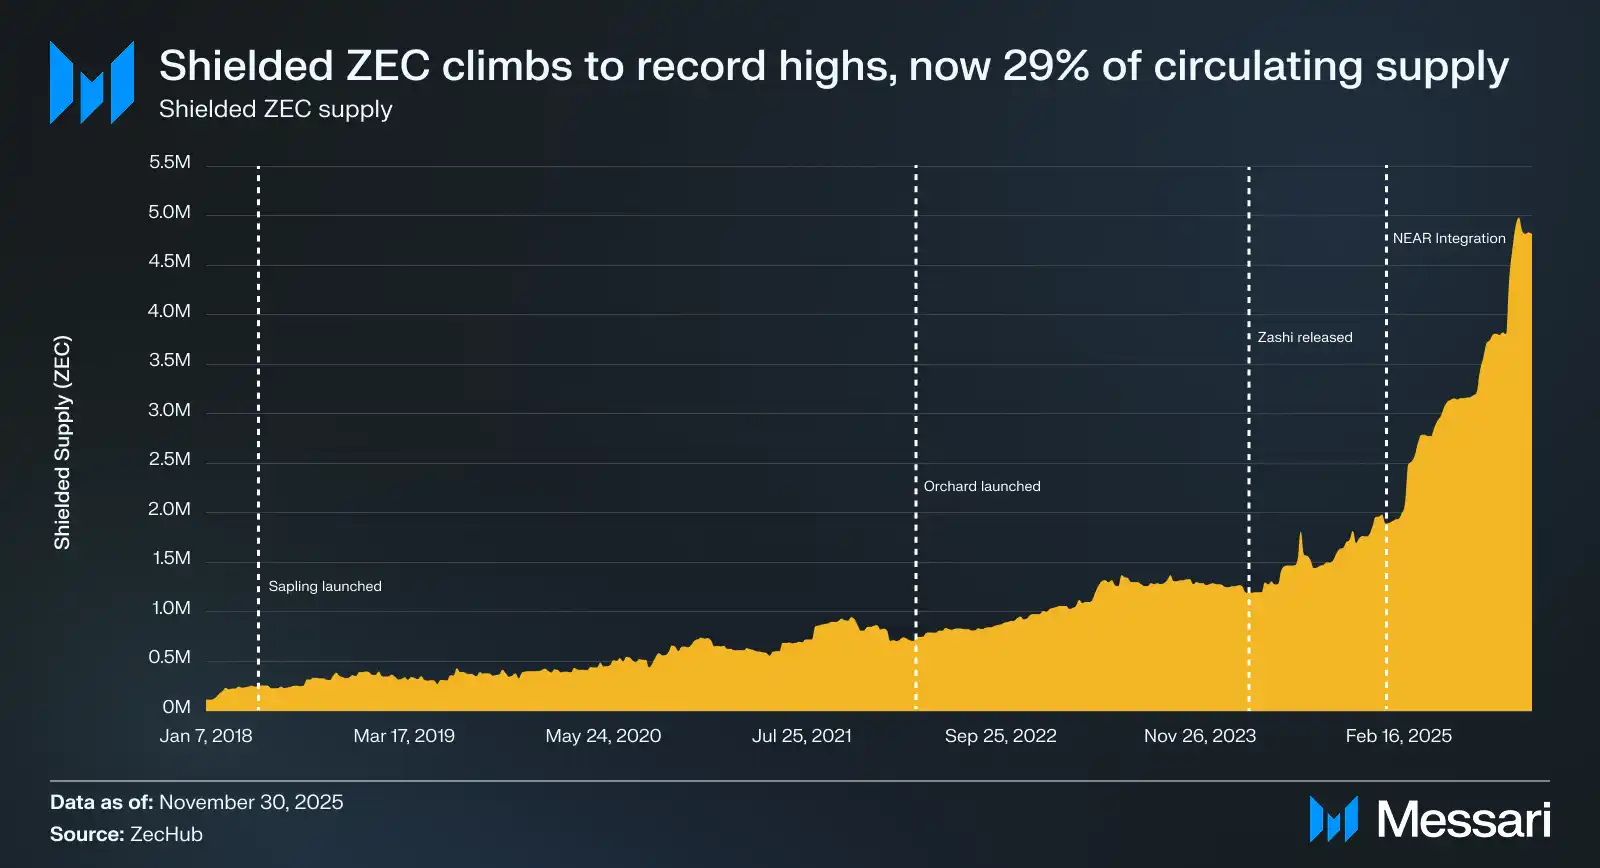
L’aggiornamento Sapling ha ridotto i requisiti di memoria del 97% (portandoli a circa 40 MB) e abbreviato del 81% il tempo necessario per generare prove a conoscenza zero (portandolo a circa 7 secondi), aprendo la strada alle transazioni private sui dispositivi mobili.
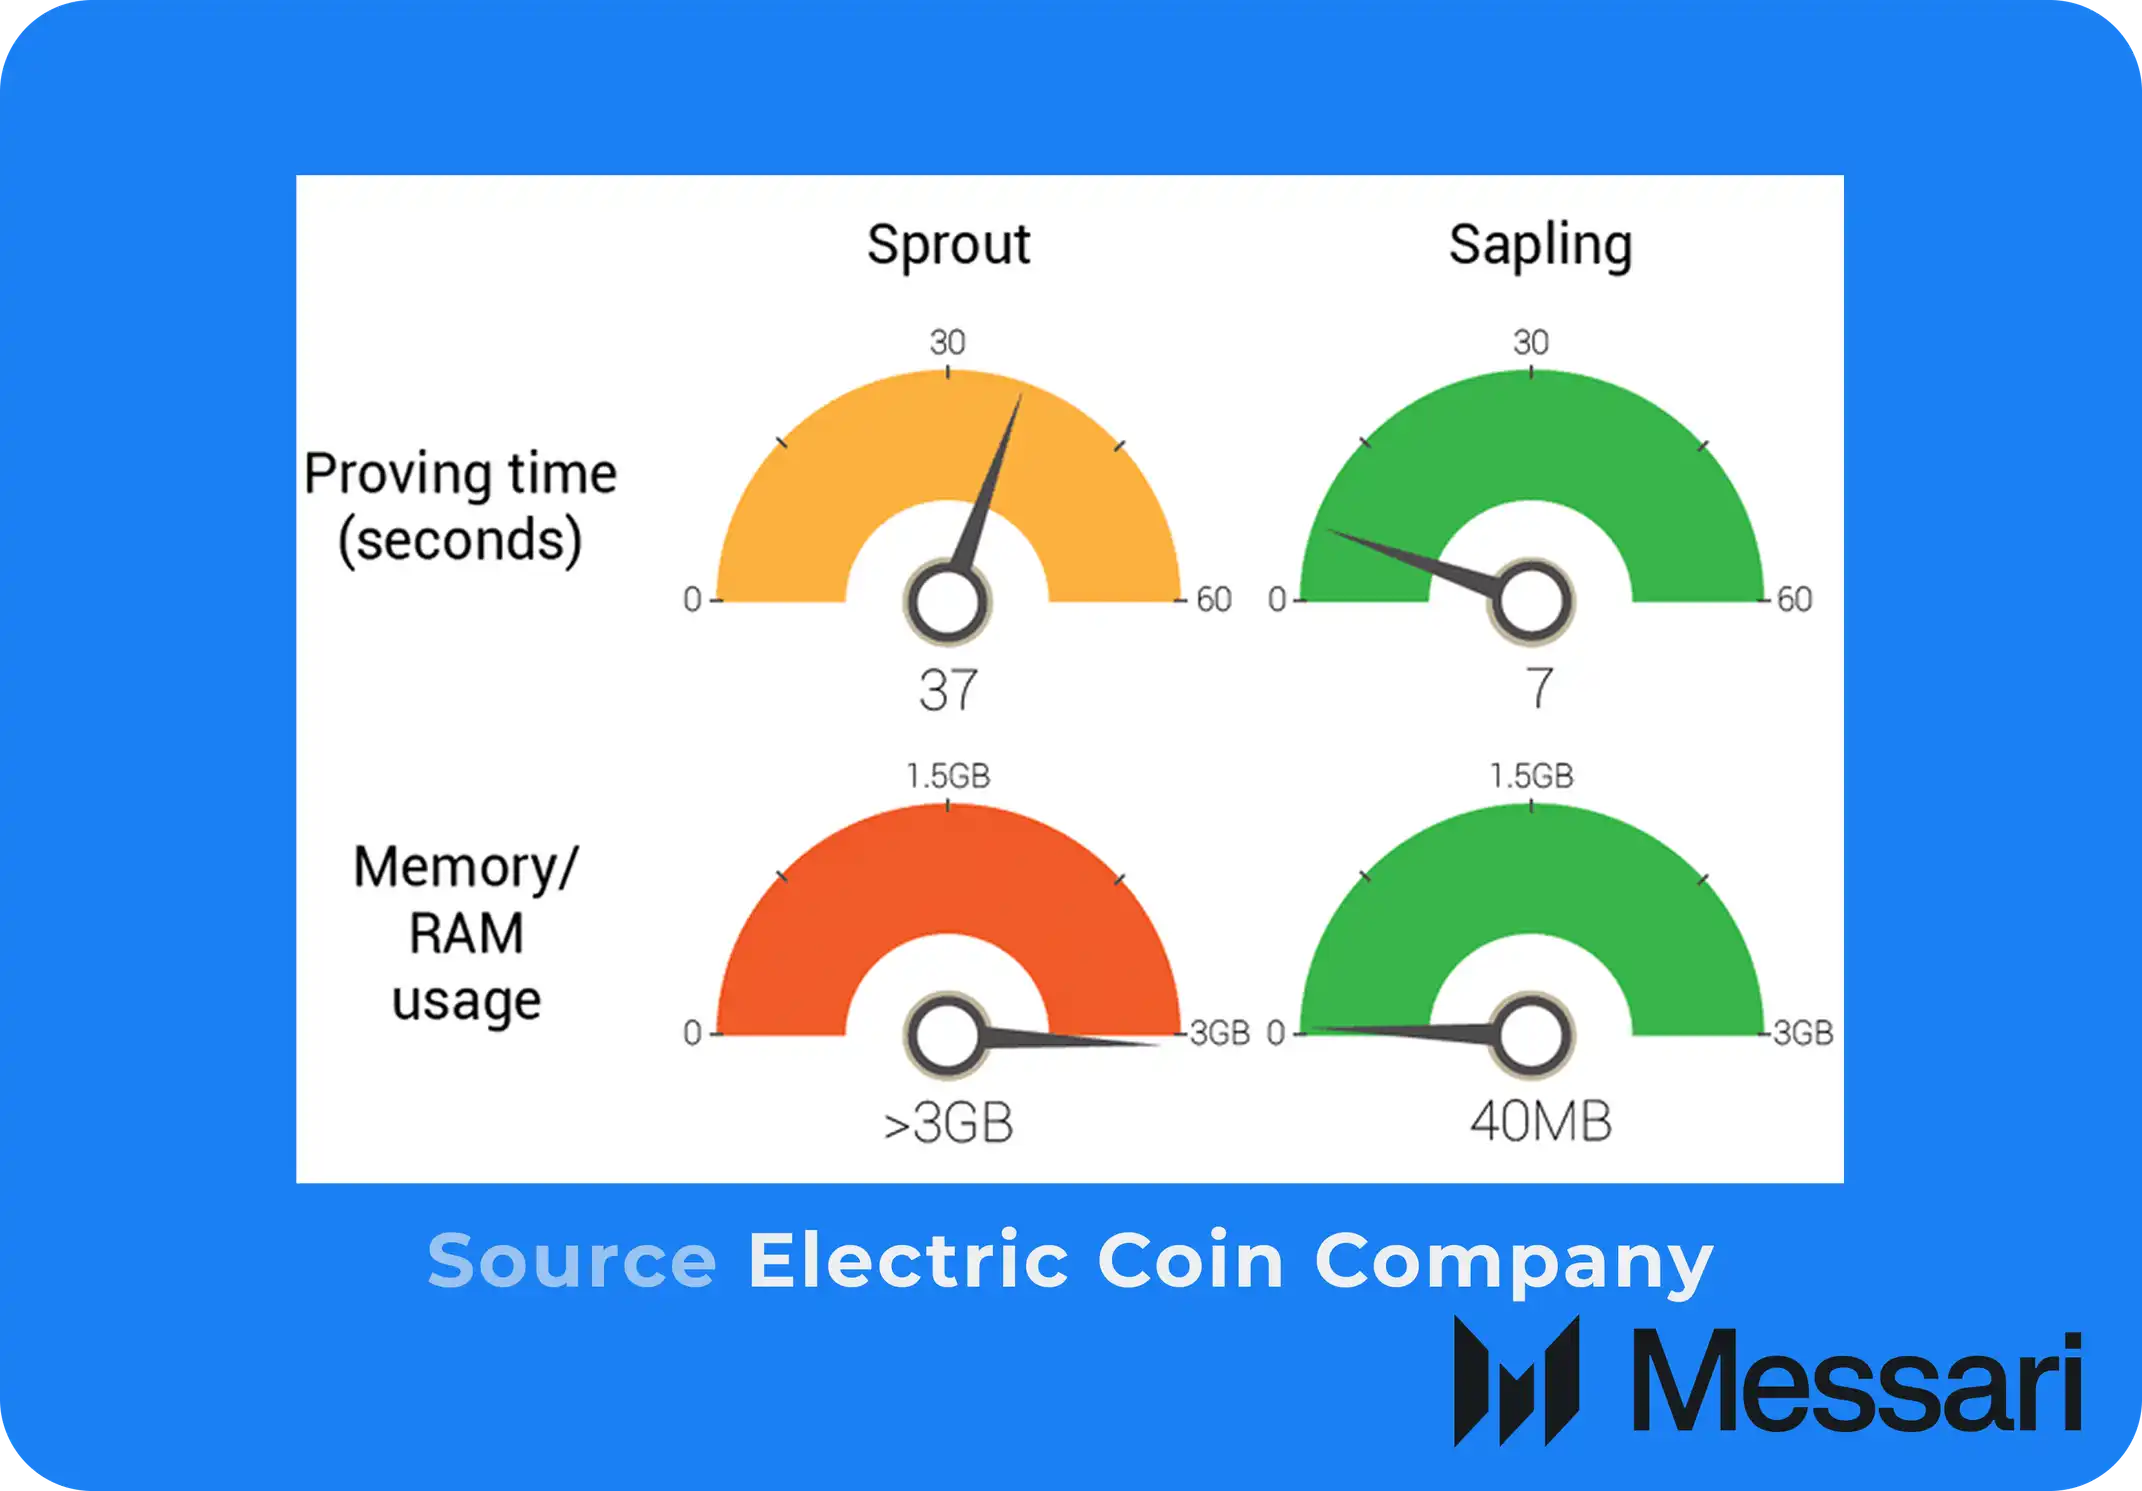
Sapling ha permesso di compiere progressi significativi nella velocità delle transazioni, ma nella comunità della privacy la configurazione fidata è sempre stata motivo di preoccupazione. Con l’introduzione di Halo 2, Orchard elimina completamente la dipendenza di Zcash dalla configurazione fidata, raggiungendo una piena assenza di fiducia dal punto di vista crittografico. Orchard ha inoltre introdotto gli Unified Addresses, che integrano il pool trasparente e quello schermato in un unico indirizzo di ricezione, evitando agli utenti di dover passare manualmente da un tipo di indirizzo all’altro.
Questi miglioramenti architetturali si riflettono infine nel crypto wallet mobile Zashi, lanciato da Electric Coin Company nel 03/2024. Grazie al design astratto degli Unified Addresses, Zashi semplifica il processo, prima complesso, delle transazioni private, riducendolo a pochi tocchi sullo schermo. Per la prima volta, la «privacy» diventa l’esperienza utente (UX) predefinita anziché un onere aggiuntivo.
Eliminati gli ostacoli legati all’UX, distribuzione e acquisizione restano un problema significativo. In passato, gli utenti dovevano comunque affidarsi a exchange centralizzati (CEX) per depositare o prelevare ZEC dai wallet. L’integrazione di NEAR Intents elimina efficacemente questa dipendenza. Grazie a NEAR Intents, gli utenti di Zashi possono scambiare direttamente BTC, ETH e altri asset supportati con ZEC schermati, senza interagire con alcun CEX durante il processo. Inoltre, NEAR Intents consente agli utenti di utilizzare ZEC schermati come fonte di fondi per effettuare pagamenti verso qualsiasi indirizzo su 20 blockchain, con qualsiasi asset supportato.
Nel loro insieme, queste misure permettono a Zcash di superare i principali ostacoli storici, collegarsi direttamente alla liquidità globale e soddisfare davvero le esigenze del mercato.
Prospettive future
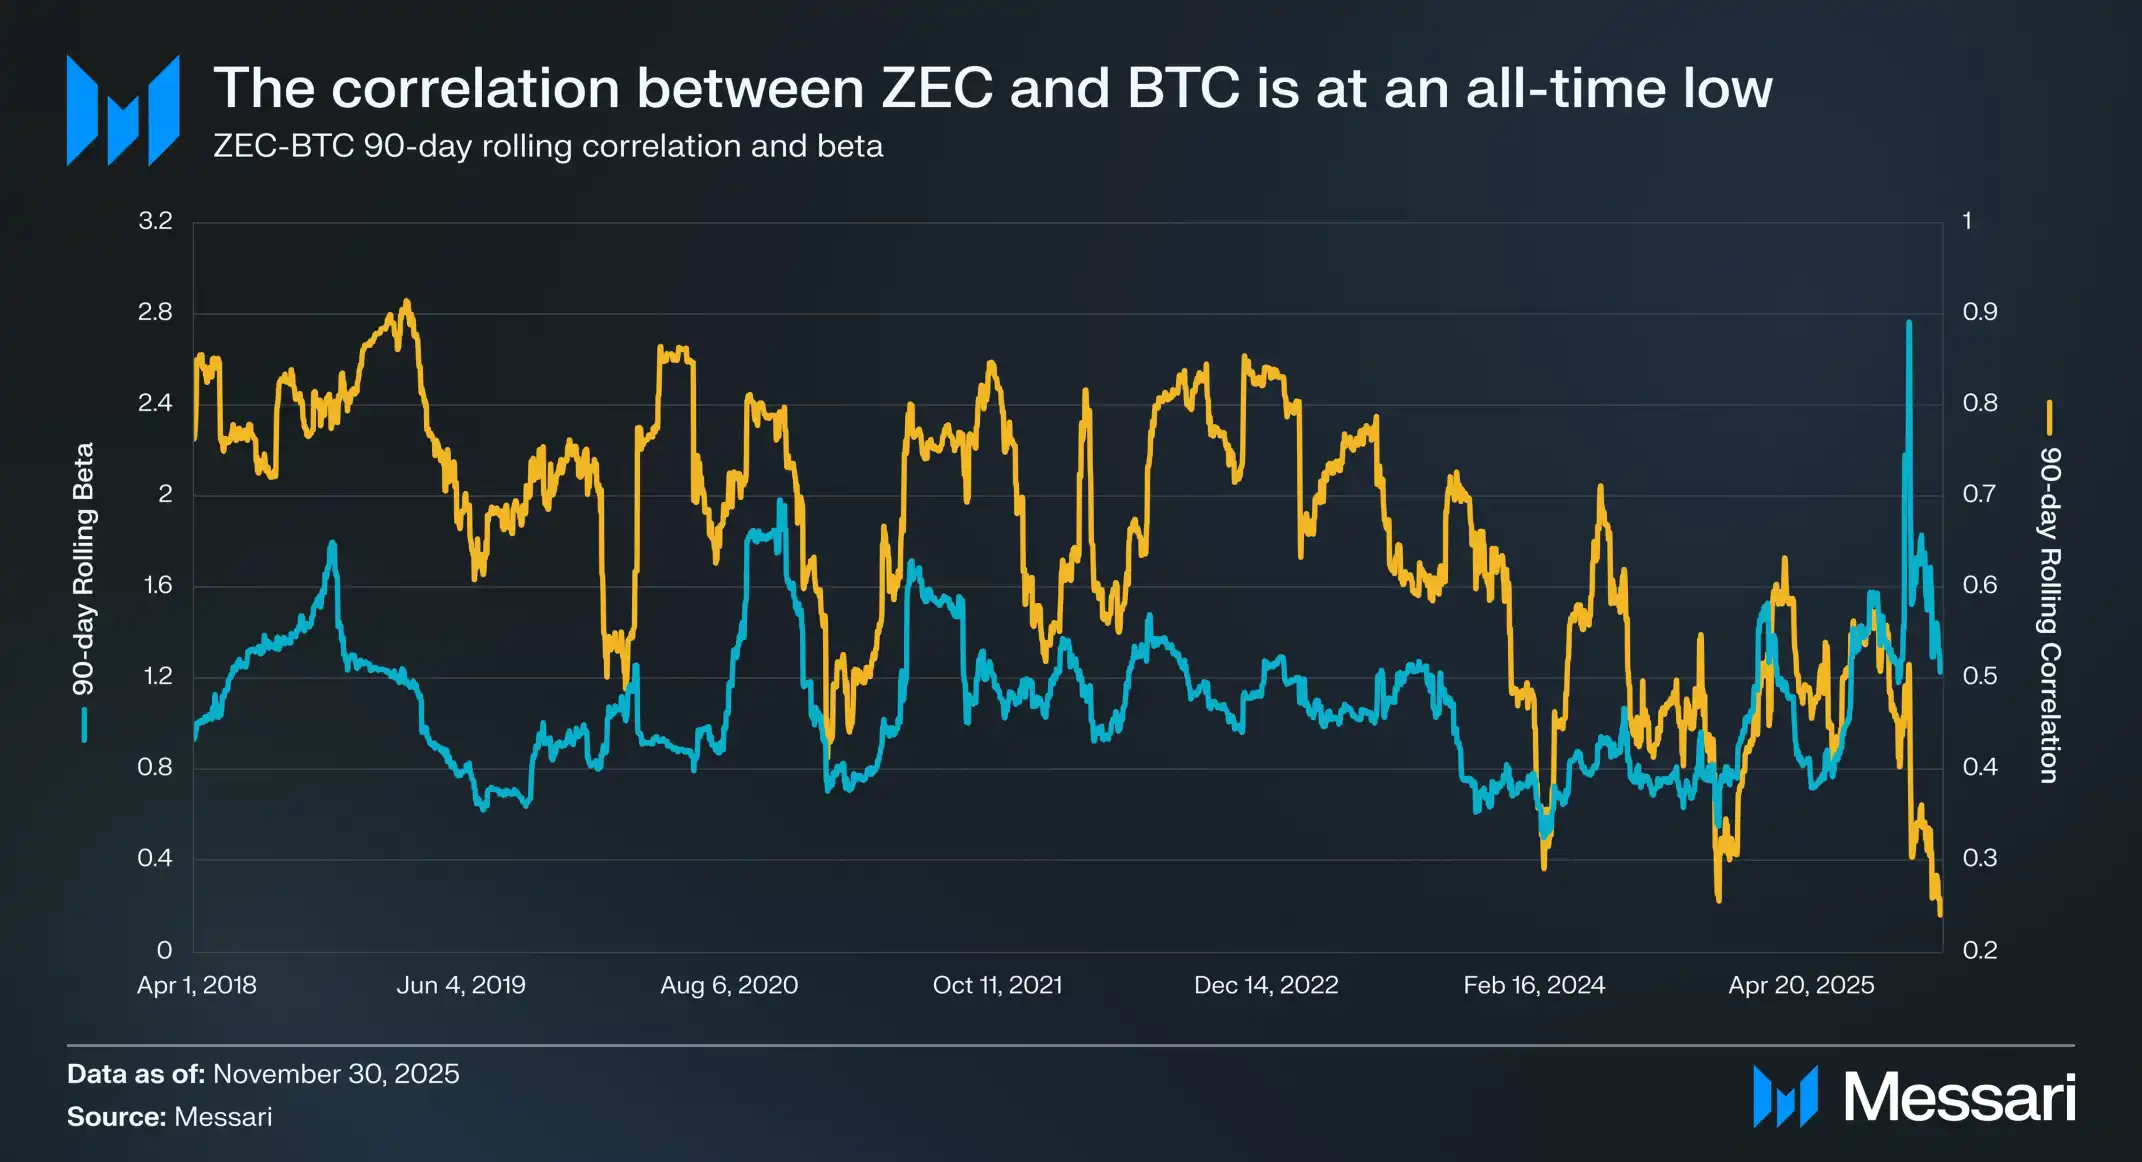
Dal 2019, la correlazione mobile di ZEC con BTC ha mostrato una chiara tendenza al ribasso, passando dal picco di 0.90 al recente minimo di 0.24. Allo stesso tempo, il beta mobile relativo di ZEC rispetto a BTC ha raggiunto un massimo storico, indicando che, con il diminuire della correlazione tra i due asset, ZEC amplifica i movimenti di prezzo di BTC. Questa divergenza suggerisce che il mercato stia iniziando ad attribuire un premio specifico alle caratteristiche di privacy di Zcash.
Guardando al futuro, prevediamo che la performance di ZEC sarà trainata soprattutto da questo «premio per la privacy», ossia dal valore che il mercato attribuisce all’anonimato finanziario in un contesto di sorveglianza crescente e di progressiva dotazione di strumenti del sistema finanziario globale.
Riteniamo estremamente improbabile che ZEC superi BTC. Grazie al meccanismo trasparente dell’offerta e alla verificabilità indiscutibile, Bitcoin si è affermato come la forma di criptovaluta più affidabile. Zcash, al contrario, in quanto moneta per la privacy comporta inevitabilmente dei compromessi intrinseci. Per garantire la privacy, Zcash cifra il proprio registro: pur sacrificando la verificabilità, questa scelta introduce un rischio teorico di bug inflazionistico, ossia un aumento dell’offerta che potrebbe verificarsi all’interno del pool per la privacy ed essere difficile da rilevare tempestivamente, un problema che il registro trasparente di Bitcoin evita esplicitamente.
Ciononostante, ZEC può ritagliarsi una nicchia indipendente da BTC. Non rispondono allo stesso problema, ma soddisfano casi d’uso diversi nel sistema delle criptovalute:
BTC si posiziona come una criptovaluta solida, incentrata su trasparenza e sicurezza;
ZEC si posiziona come una criptovaluta privata, incentrata sulla riservatezza e sulla privacy finanziaria.
In questo senso, il successo di ZEC non dipende dalla sostituzione di BTC, ma dalla capacità di integrare le caratteristiche che BTC ha deliberatamente scelto di non offrire.
2026: l’emergere delle valute applicative
Prevediamo che le «valute applicative» continueranno a guadagnare popolarità nel 2026. Con questo termine si intende un asset monetario progettato appositamente per uno specifico caso d’uso applicativo, il cui obiettivo non è fungere da valuta universale come BTC o i token L1, ma sostenere il sistema economico interno di una singola applicazione.
Per capire perché le valute specifiche di un’applicazione stiano diventando praticabili in un ambiente crittografico, occorre innanzitutto riprendere due principi fondamentali sul «denaro»:
Il valore del denaro deriva dai beni e dai servizi con cui può essere scambiato;
Quando il costo di passaggio da un sistema monetario a un altro è elevato, i partecipanti tendono naturalmente a convergere verso uno standard monetario comune.
Storicamente, il denaro è nato come strumento per conservare il valore creato dalle attività economiche. Poiché la maggior parte dei beni e dei servizi è deperibile o disponibile solo per un periodo limitato, il denaro permette alle persone di preservare il proprio potere d’acquisto e facilitare gli scambi futuri. È fondamentale sottolineare che il denaro non possiede valore intrinseco: il suo valore dipende da ciò che può acquistare in uno specifico contesto economico.
Con l’espansione e l’interconnessione delle economie, i sistemi monetari tendono spesso a seguire una distribuzione secondo una legge di potenza, convergendo infine verso un unico standard dominante. Questa convergenza deriva dagli elevati costi di attrito legati al passaggio da un sistema monetario all’altro, tra cui regolamenti lenti, mancanza di liquidità, asimmetria informativa, dipendenza dagli intermediari e difficoltà fisiche nel trasferimento transfrontaliero di fondi. In queste condizioni, gli effetti di rete del denaro rafforzano continuamente la valuta più ampiamente accettata e rendono sempre meno efficiente mantenere uno standard monetario indipendente.
Il sistema crittografico modifica radicalmente questa dinamica. Riduce notevolmente gli attriti appena descritti, rendendo possibili sistemi monetari più piccoli e specifici per singole applicazioni in un ambiente a basso attrito. Gli utenti possono passare agevolmente da un sistema monetario all’altro senza sostenere costi elevati. Di conseguenza, le applicazioni non devono più affidarsi a un sistema monetario universale: possono invece costruire sistemi monetari propri a livello applicativo, internalizzando il valore generato dalle attività economiche interne e trattenendolo all’interno del sistema.
Entro il 2025, sono state presentate diverse prove di concetto valide per questo sistema monetario a livello applicativo; gli esempi più rappresentativi sono Virtuals e Zora.
Per ragioni di spazio, visita il sito web di Messari per consultare il resto del report
Prezzo di --
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche

Quali token DeFi hanno registrato performance indipendenti durante i due mesi di stagnazione di Bitcoin?

Dune lancia un flusso di dati di mercato in tempo reale, coprendo 12 blockchain e 200 piattaforme di trading

Delphi Digital: perché la speculazione è il tema del prossimo decennio
Dal sogno di AWS alla macchina di raccolta di liquidità: la verità a somma zero dietro i profitti stratosferici di Hyperliquid

La catena zombie supera la metà, le blockchain pubbliche rimangono solo per la lotta tra le scorte

Guadagni da milioni di dollari al mese: perché i front-end Crypto sono così redditizi?

La società di criptovalute sostenuta dal fondatore di Robinhood mira a creare uno strato di dati per l'era dell'IA

Fondatore di Folius Ventures: il Crypto VC scomparirà! Nella prossima fase non cercate più storie nuove da 100x, comprate direttamente i vincenti
Papertrade registra un reddito giornaliero di 178.000 dollari, calo dell'attività di trading degli utenti

Guida al mining DeFi: 5 progetti potenziali da tenere d'occhio

Notizie importanti della notte e della mattina (21-22 ottobre)

ZachXBT segnala il riciclaggio di criptovalute tramite FreedomXMR su Hyperliquid

Il piano di raccolta fondi in criptovaluta da 75 milioni di dollari della SEC affronta il contraccolpo delle banche e minacce di azioni legali

Il volume di staking di Ethereum raggiunge 43,8 milioni di ETH, le commissioni di trading di Robinhood Chain superano i 50 milioni di dollari nel primo trimestre

Rapporto DeFi del terzo trimestre di ARK Invest: la tokenizzazione delle azioni spinge il volume delle transazioni on-chain al 9%

Servizio di acquisto fisico di Grayscale ampliato, coprendo prodotti come BTC, ETH e SOL

2,6 miliardi di dollari dimenticati sulla blockchain: dove sono finiti i fondi degli utenti crypto dietro 6 milioni di portafogli?
Cinque progetti DeFi in lista di osservazione: dai vault stratificati al libro degli ordini perpetuo on-chain

Dalla ricerca di notizie favorevoli sui progetti alla creazione del proprio modello di mercato

Delphi Digital elenca HOOD, HYPE e LIT come titoli tematici di trading speculativo

Ripple sfida le maggiori banche del mondo, ma gli esperti avvertono sui rischi

Hyperliquid richiede 5 miglioramenti alla regolamentazione degli asset digitali della SEC statunitense

Ripple Prime lancia swap azionari 24 ore, HSBC avverte della mancanza di liquidità

Ripple sostiene la regola della SEC sulle criptovalute dopo una battaglia legale da 150 milioni di dollari, chiede modifiche chiave

Chi sta guidando la rapida crescita delle stablecoin?
Delphi Digital riporta che la speculazione è il tema di questo decennio, suggerendo di detenere luoghi di liquidazione

DefiLlama e Trueo lanciano un mercato per le entrate dei protocolli e la probabilità di vulnerabilità

ZachXBT collega 18 milioni di euro al servizio di riciclaggio FreedomXMR su Hyperliquid

Hyperliquid richiede contratti perpetui sulla potenza di calcolo IA alla CFTC

Gli utenti di NGRAVE affrontano un attacco di phishing da 2,65 milioni di dollari mentre gli hacker sfruttano le notifiche dell'app
Quali token DeFi hanno registrato performance indipendenti durante i due mesi di stagnazione di Bitcoin?
Dune lancia un flusso di dati di mercato in tempo reale, coprendo 12 blockchain e 200 piattaforme di trading
Delphi Digital: perché la speculazione è il tema del prossimo decennio
Dal sogno di AWS alla macchina di raccolta di liquidità: la verità a somma zero dietro i profitti stratosferici di Hyperliquid
La catena zombie supera la metà, le blockchain pubbliche rimangono solo per la lotta tra le scorte
Guadagni da milioni di dollari al mese: perché i front-end Crypto sono così redditizi?
Contenuti
Ultimi articoli


Ultimi listing di monete su WEEX


