
Brazylia: klucz do drugiej kadencji Luli da Silvy to wyzwanie fiskalne

 Oceń nas w Google


Rozwiązany został problem wyborczy, a teraz rynki oczekują konkretnego sygnału fiskalnego dla czwartej kadencji Luli da Silvy, biorąc pod uwagę, że według analityków "dziedzictwo" jakie otrzymał, daje margines do podjęcia decyzji o tempie dostosowania finansów publicznych.{#p-1793053756193-52083}
Chociaż Brazylia dotarła do tych kontrowersyjnych wyborów bez kryzysu finansowania zewnętrznego dzięki wysokiemu poziomowi rezerw międzynarodowych (ponad 370 miliardów dolarów), ograniczonej publicznej zadłużeniu w walutach obcych, głębokiemu rynkowi krajowemu, który absorbuje większość rządowego zadłużenia, elastycznemu kursowi wymiany oraz temu, że skarb państwa ma poduszkę płynności, aby pokryć ponad pół roku spłat, za tą siłą kryje się pogorszenie sytuacji fiskalnej. Zgodnie z obliczeniami Instytutu Finansów Międzynarodowych (IIF) nadwyżka pierwotna pozostaje słaba, zadłużenie brutto rośnie, a płatności odsetkowe pochłaniają około 8,9% PKB (ponad dwa razy więcej niż w większości krajów regionu), a realne stopy procentowe długoterminowe pozostają jednymi z najwyższych w Ameryce Łacińskiej.{#p-1793053756193-39154}
Jasne jest, że w krótkim okresie państwo nie straci dostępu do finansowania, ale natychmiastowym ryzykiem jest to, że stanie się ono tak kosztowne, że dynamika zadłużenia pogorszy się, a inwestycje produkcyjne pozostaną poniżej swojego potencjału, co wpłynie na wzrost. Ponadto dostępne mechanizmy obronne pozwalają na podjęcie działań zanim konieczne będzie wymuszone dostosowanie przez rynek.{#p-1793053756193-97662}
Na kilka godzin przed ogłoszeniem zwycięzcy, główni ekonomiści IIF, Marcello Estevão i Martín Castellano opublikowali badanie dotyczące sytuacji w Brazylii, podkreślając, że nowa administracja Brazylii odziedziczy problem fiskalny, który nadal jest do opanowania, chociaż nie w sposób nieograniczony. Według tych specjalistów to, co było istotne w wyborach, nie były tak bardzo etykiety polityczne, ale zdolność do rządzenia, ponieważ rynki będą szukać celu fiskalnego, środków strukturalnych, silnego zobowiązania ze strony prezydencji oraz koalicji w Kongresie zdolnej do wsparcia tych działań.{#p-1793053756193-50950}
Dla Estevão i Castellano obecna zasada fiskalna ogranicza wydatki, ale nie warunkuje trajektorii zadłużenia: przeglądy celów, odliczenia i formuła wydatków powiązana z dochodami pozwoliły na to, aby formalne przestrzeganie współistniało z rzeczywistym deficytem i rosnącym zadłużeniem. Dlatego uważają, że nowa struktura powinna ustalić zadłużenie jako kotwicę, a wydatki jako instrument: wprowadzenie czteroletnich limitów, skutecznej ochrony dla nadwyżki pierwotnej, mechanizmów automatycznej korekty, bardzo ograniczonych klauzul wyjścia oraz silniejszej niezależnej kontroli pozwoliłoby zdobyć wiarygodność od samego początku, jednocześnie stopniowo wprowadzając dostosowanie.{#p-1793053756193-16433}
Raport "Brazylia: Manda Fiskalna Po Głosowaniu" Estevão i Castellano podsumowuje wyzwanie nowej administracji, czy uda się przekształcić znaczną odporność kraju w niższy koszt kapitału, a w tym celu twierdzą, że polityka fiskalna musi być centralnym priorytetem gospodarczym, ponieważ łączy proces wyborczy z inflacją, polityką monetarną, inwestycjami i potencjalnym wzrostem.{#p-1793053756193-47663}
Główne punkty badania
- Sytuacja budżetowa jest niekorzystna: całkowity dług rządu ogólnego (DBGG) osiągnął prawie 83% PKB w sierpniu ubiegłego roku - według definicji Banku Centralnego Brazylii - a według prognoz Skarbu osiągnie maksymalnie 88% na początku następnej dekady.{#p-1793053756193-99508}
- Należy zauważyć, że MFW stosuje szerszą definicję, która obejmuje papiery skarbowe w bezpośrednim posiadaniu Banku Centralnego, co podnosi poziom o około 12 punktów procentowych. Chociaż obie definicje nie powinny być łączone, w obu przypadkach obserwuje się wzrost długu przez kilka lat.{#p-1793053756193-11643}
- Ale najważniejsza jest różnica między stopami procentowymi a wzrostem, która wciąż pozostaje niekorzystna: blisko połowa zobowiązań rządowych jest objęta zmiennymi stopami procentowymi, a około jedna piąta musi być refinansowana każdego roku; w związku z tym zaostrzenie warunków monetarnych szybko przekłada się na koszty odsetek.{#p-1793053756193-31367}
- To dlatego problem fiskalny Brazylii najlepiej rozumieć jako równowagę wysokich kosztów. Niepewność fiskalna podnosi premię za ryzyko suwerenne i długi koniec lokalnej krzywej dochodowości. Wyższe stopy procentowe zwiększają wydatki na odsetki, zwiększają nadwyżkę pierwotną potrzebną do stabilizacji długu i podnoszą stopę zwrotu dla projektów korporacyjnych. Słaba inwestycja ogranicza potencjalny wzrost, co sprawia, że wskaźnik zadłużenia jest trudniejszy do obniżenia. Mechanizm może pozostawać stabilny przez jakiś czas, ale nie jest łaskawy: stopniowo pochłania przestrzeń polityczną i naraża gospodarkę na kolejny wstrząs.{#p-1793053756193-59536}
- Mechanizm odwrotny to główna szansa gospodarcza po wyborach: wiarygodna korekta fiskalna mogłaby stworzyć warunki dla niższej stopy polityki. Wysiłek fiskalny umożliwiłby obniżenie stopy polityki. Wynik pochodzi częściowo z słabszego popytu, ale to wiarygodność głównie obniża premię za ryzyko i wspiera walutę. Niższe stopy procentowe zmniejszają płatności odsetkowe, wzmacniają poprawę długu i stymulują inwestycje, co stanowi istotne ograniczenie dla potencjalnego wzrostu. Dlatego wiarygodna konsolidacja fiskalna nie jest przeciwnikiem agendy wzrostu. Jest jednym z jej najpotężniejszych warunków wstępnych.{#p-1793053756193-59585}
- Debata wyborcza nie dostarczyła wystarczających szczegółów, aby określić nowy reżim polityczny. Sprawia to, że etykiety są mniej użyteczne niż obserwowalne zobowiązania. Inwestorzy powinni skupić się na tym, czy nowo wybrany prezydent wyraźnie popiera mierzalny cel zadłużenia, powołuje spójny zespół ekonomiczny, przedstawia trwałe środki w pierwszym budżecie i zbiera głosy na ich wdrożenie. Powołania mogą wskazywać kierunek, ale szanowany minister finansów nie może zastąpić poparcia prezydenckiego ani wsparcia Kongresu.{#p-1793053756193-63582}
- Kongres będzie współautorem każdego udanego programu. Władza wykonawcza nadal proponuje budżet i dysponuje potężnymi narzędziami weta i ustalania porządku, ale obowiązkowe poprawki i rosnąca kontrola legislatury nad zasobami dyskrecjonalnymi zmieniły układ fiskalny. Plan zaprojektowany przez władzę wykonawczą i przekazany Kongresowi do ratyfikacji byłby kruchy. Korekta musi być negocjowana jako polityczny pakt, który da ustawodawcom udział w niższych kosztach finansowania, bardziej przewidywalnych inwestycjach i trwałej przestrzeni dla priorytetów społecznych.{#p-1793053756193-15256}
- Brazylia już ma r
Egla fiskalna i kilka jej elementów muszą być zachowane. Obecny ramy obejmują ograniczenie wydatków, pasma tolerancji wokół rocznego celu pierwotnego, dwumiesięczne monitorowanie oraz minimalny poziom inwestycji federalnych. To są użyteczne dyscypliny, ale słabość polega na tym, jak są ze sobą powiązane.
Następna administracja powinna zacząć od zdefiniowania ostatecznego celu, zamiast ograniczać się do ustalania kolejnego rocznego celu. Rozsądna punkt odniesienia to poprawa w efektywnym nadwyżce pierwotnym o co najmniej 0,5 punktu procentowego PKB rocznie - w normalnych warunkach i pod warunkiem jedynie klauzuli wyjścia - aż do osiągnięcia nadwyżki wynoszącej około 2-2,5% PKB. Ten zakres powinien być ponownie oceniany w miarę zmiany stóp procentowych i trendu wzrostu; niemniej jednak, coroczny wysiłek nie powinien być po prostu eliminowany, ponieważ jego realizacja okazuje się politycznie trudna.
Według szacunków IIF, ten tempo konsolidacji fiskalnej, w połączeniu z reformami strukturalnymi, powinno umieścić dług na ścieżce stałego spadku. Strategia długu uzupełniającego musi wyraźnie określić przewidywany bilans dla poziomów subnarodowych, a także dostosowania między przepływami a saldami niezbędnymi do pogodzenia tej ścieżki z całkowitym długiem rządu ogólnego.
Generować wiarygodność
Raport szczegółowo opisuje, co powinno być priorytetem w dostosowaniu, aby wygenerować wiarygodność, jednocześnie unikając wywołania recesji, podkreślając, że reguła fiskalna powinna być zorganizowana wokół prostej hierarchii: dług określa strategię, wydatki ją wdrażają, a rzeczywisty wynik pierwotny pozwala weryfikować postęp. W związku z tym kotwica powinna wykorzystywać całkowity dług rządu ogólnego - zgodnie z definicją Banku Centralnego - jako główny wskaźnik, ponieważ jest to miara aktualna, znana i bezpośrednio związana z polityką krajową.
"Brazylia ma więcej czasu, niż sugerują alarmujące interpretacje, ale mniej, niż mogłaby wskazywać jej solidna zdolność do finansowania. Poduszki bezpieczeństwa pozwalają na stopniowe i przemyślane dostosowanie, ale nie gwarantują, że dług można refinansować w nieskończoność za każdą cenę. Jeśli premia za ryzyko pozostaje wysoka, podczas gdy dług nadal rośnie, problem kosztów może stać się problemem dostępu do rynku. Kluczowa decyzja dla następnej administracji polega na określeniu, czy wykorzysta odporność kraju do przeprowadzenia reform, zanim ta przejrzystość stanie się niemożliwa", stwierdzają autorzy.
Cena --
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

Cykle czasowe w przemyśle fizycznym: rozbieżność między szaleństwem kapitałowym a ekonomią wdrażania

Opcje on-chain uważane za największą szansę w przestrzeni kryptowalut

Leon Wankum przewiduje, że Bitcoin przewyższy rynek nieruchomości

Oprocentowanie amerykańskich obligacji korporacyjnych z ratingiem CCC wzrasta do 17,99 procent

Sam Price analizuje trend netto napływu ETF Bitcoin

Przekształcenie spekulacji w biznes: eksperyment z płynnością akcji Standard Reserve

Presja kredytowa AI rośnie, indeks KOSPI w Korei Południowej spada o 14,5%

Dlaczego warto kupić MSTR zamiast bezpośrednio ETF na Bitcoin?
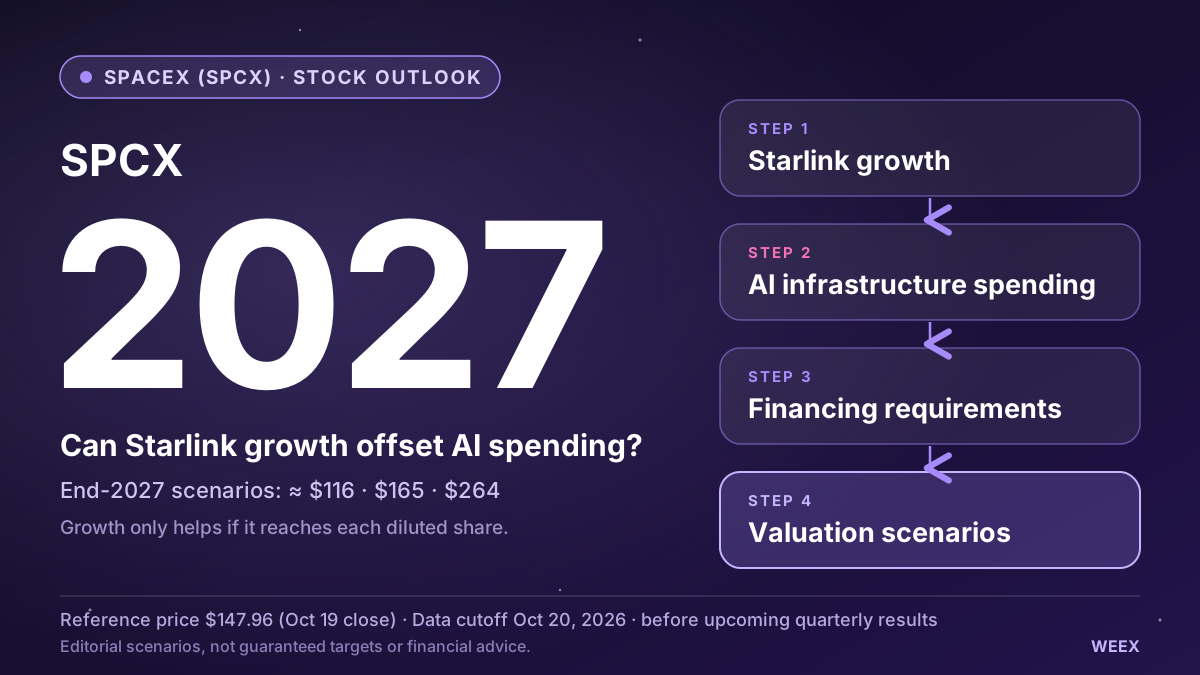
Prognoza ceny akcji SpaceX (SPCX) na 2027 r.: czy wzrost Starlink zrównoważy wydatki na AI?
Prognoza ceny akcji SpaceX na 2027 r.: przeanalizuj wzrost Starlink, wydatki na AI, kompresję wyceny i rozwodnienie w oparciu o przejrzyste scenariusze cenowe.

Czy najbezpieczniejsze aktywa powinny ponosić straty? Nowa, nieintuicyjna koncepcja dystrybucji na łańcuchu

Bitcoin: Między inflacją a wysokimi stopami, zyski pod presją
[CoreWeave, zapalnik kryzysu AI ③] Czego możemy się nauczyć z kryzysu finansowego z 2008 roku
[CoreWeave, zapalnik kryzysu AI ②] Czy CDS to bomba zegarowa? Ukryte ryzyko zadłużenia AI

Ukryty koszt zabezpieczenia przed inflacją Bitcoina, a dźwignia pogarsza sytuację

Amerykański rynek akcji coraz bardziej zróżnicowany, mediana akcji w indeksie S&P 500 spadła o 15%

Ministerstwo Skarbu USA nie sygnalizuje redukcji emisji obligacji, rentowności obligacji rosną, 10-letnie znów na poziomie 5,12%
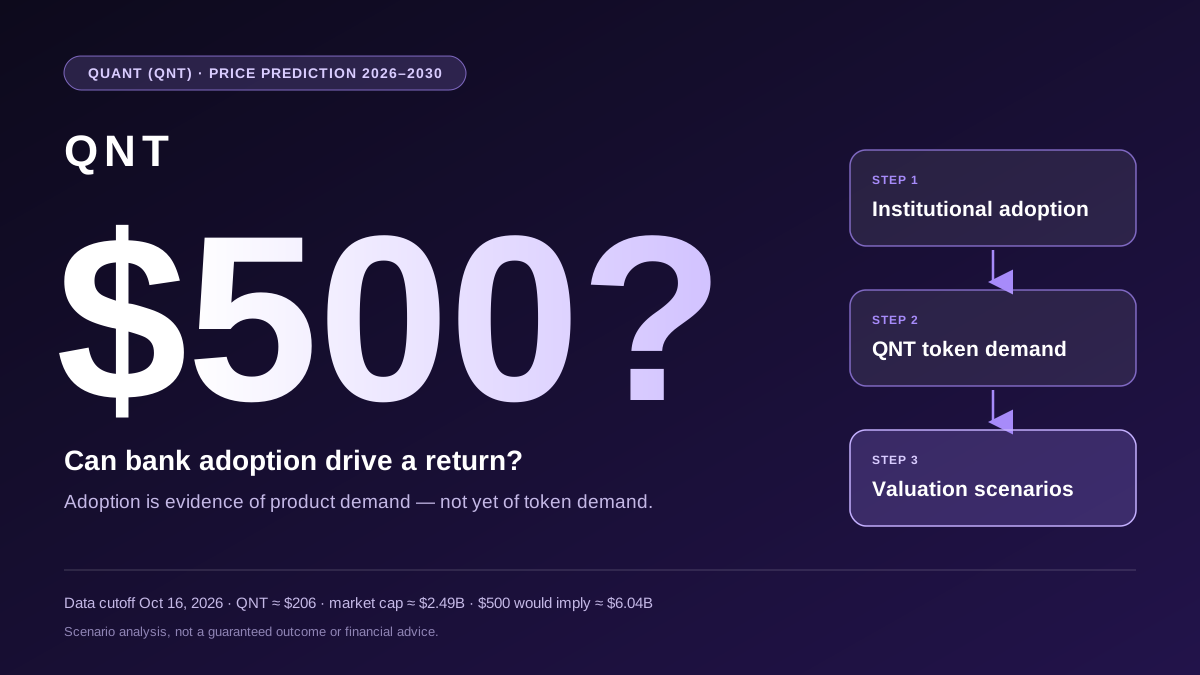
Prognoza ceny Quant (QNT) 2026–2030: czy adopcja przez banki może przywrócić cenę do 500 $?

Co się mówi przy stołach: BCRA włącza odkurzacz dolarów, a miasto liczy naboje bazooki Javiera Milei

Bankless rozmawia o Layer2: Starknet opuszcza Ethereum, kto zapłaci za bezpieczeństwo niezależnego L1?

Sprzedaż obligacji przekształca oczekiwania dotyczące stóp procentowych, a wysokie stopy procentowe obciążają bank centralny presją na zacieśnienie

Wpływ botów na różnicę cen Bitcoina w Korei Południowej

Co się dzieje, gdy kryptowaluty handlują akcjami, podczas gdy Wall Street śpi?

Firmy bitcoinowe uczą się, że wieczne trzymanie wymaga gotówki

Premia za termin długoletnich obligacji skarbowych w USA osiągnęła najwyższy poziom od dziesięciu lat
Efekt zarażenia: które gospodarki Ameryki Łacińskiej są najbardziej narażone na wzrost stóp w USA

« Uporządkuj swoje finanse »: MFW upomina Francję w sprawie rekordowego zadłużenia

Majątek Elona Muska wart bilion dolarów: czy znów zostanie bilionerem?

Zbliżające się wybory pośrednie: prawdziwym przedmiotem handlu na amerykańskim rynku nie jest to, kto wygra

Francja może być "dławiona przez stopy procentowe", ostrzega gubernator Banku Francji

All-In: Analiza następnego etapu AI: zbieżność modeli, wartość zaczyna przesuwać się w kierunku przepływów pracy
Cykle czasowe w przemyśle fizycznym: rozbieżność między szaleństwem kapitałowym a ekonomią wdrażania
Opcje on-chain uważane za największą szansę w przestrzeni kryptowalut
Leon Wankum przewiduje, że Bitcoin przewyższy rynek nieruchomości
Oprocentowanie amerykańskich obligacji korporacyjnych z ratingiem CCC wzrasta do 17,99 procent
Sam Price analizuje trend netto napływu ETF Bitcoin
Przekształcenie spekulacji w biznes: eksperyment z płynnością akcji Standard Reserve


