
ビットコインが30%上昇しても売却しなければ税金は0円…アメリカはどのように課税するのか

 Googleで優先ソースとして追加
[ブロックメディア名正宣記者] ビットコインなどのデジタル資産の価格が急騰しても、実際に売却しなければ税金を支払う必要があるのだろうか。アメリカでは一般的に税金を支払う必要はない。投資家が保有するデジタル資産の価値がどれだけ高くなっても、売却などを通じて利益を実現するまで、譲渡益に対して税金が課されないからだ。ただし、他のデジタル資産に交換したり、商品購入に使用した場合には、現金化していなくても課税対象となる可能性がある。
22日(現地時間)アメリカ国税庁(IRS)の資料によると、アメリカはビットコインを含むデジタル資産を税法上の財産として扱っている。株式や不動産など一般的な財産取引に適用される課税原則をデジタル資産にも適用するのだ。
例えば、7月24日にビットコイン1個を6万4083ドルで購入した投資家が、10月22日に価格が8万4185ドルまで上昇したとしても、保有していればその評価益に対する譲渡所得税は発生しない。約90日間で資産価値が31%以上上昇したが、実際に処分していない未実現利益だからだ。
アメリカ国税庁、デジタル資産を「財産」として見なす
IRSが発行した投資所得に関するガイドラインである出版物550(Publication 550)によると、デジタル資産取引には一般的な財産取引の課税原則が適用される。
これにより、投資家がドルでビットコインを購入した後、単に保有したり、自身が所有するウォレット間で移動する行為は一般的に課税対象ではない。IRSはこのような行為だけを行った場合、連邦所得税申告書1040のデジタル資産取引の有無に関する質問にも「いいえ」と答えられるように案内している。ただし、デジタル資産で送金手数料を支払った場合は別の取引として扱われる可能性がある。
一方、ビットコインを売却したり、他のデジタル資産に交換すると状況が変わる。ビットコインをイーサリアム(ETH)に変える行為も、既存のビットコインを処分したと見なされ、損益を計算する必要がある。
デジタル資産で物品を購入する場合も同様だ。ビットコインでノートパソコンを購入した場合、そのビットコインを商品と交換したと見なされ、取得時の価格と使用時の価値を比較して課税対象の利益を算定する。
マイニングやステーキングを通じて新しいデジタル資産を受け取る場合には、別の所得税の問題が発生する可能性がある。特にステーキング報酬は、投資家がその資産を実質的に支配し、処分できるようになる時点の市場価値を基準に一般的に所得に含まれる。
保有だけで非課税…コイン交換・決済は課税対象
デジタル資産に対する税金の義務は、コインをどのように活用するかによって異なる。単に価格変動だけでは課税事件は発生しない。1040フォームのガイドラインは、デジタル資産を売却したり、他のデジタル資産に交換したり、物品やサービスの対価として処分したり、マイニング・ステーキングなどの類似活動を通じて新しいデジタル資産を得る場合を課税誘発要因として明記している。
例えば、2026年7月に約6万4083ドルでビットコイン1個を購入した投資家が、10月末までに約2万100ドルの未実現利益を得たと仮定する。このビットコインをイーサリアム(ETH)に交換した場合、国税庁はこの交換を売却と見なして、口座に現金が入っていなくても税金を課す。
デジタル資産で物品を購入する行為も売却と見なされる。ビットコインでノートパソコンを購入することは、そのビットコインを財産と交換して処分することと同じだ。ステーキング報酬は所得として扱われ、これはスケジュール1(Schedule 1)の8vラインにデジタル資産所得として報告する必要がある。
1年以上保有すると税率が低下…取引記録管理が重要
デジタル資産をどれだけ長く保有したかも税金に影響を与える。アメリカでは、投資目的で保有したデジタル資産を1年以下保有した後に処分して発生した利益には短期キャピタルゲイン税率が適用される。これは一般所得税率と連動している。
一方、1年を超えて保有した後に処分すると、長期キャピタルゲインとして分類され、一般的により低い連邦税率が適用される。長期保有を促す税制構造と言える。
デジタル資産取引に対する税務当局の情報収集も強化されている。アメリカは2025年取引分から、一定の要件を満たす仲介業者が顧客のデジタル資産処分履歴を1099-DAフォームで報告することを義務付けた。
2026年取引分からは、一部のデジタル資産に対して取得原価報告義務も適用される。ただし、取引所外で取得したり、他のウォレットから移転した資産などは原価情報が欠落する可能性があるため、投資家が直接取引記録を管理する必要がある。
結局、アメリカのデジタル資産課税制度は単なる価格上昇よりも、実際の取引と所得発生の有無に焦点を当てている。ビットコイン価格が急騰しても保有だけであれば、一般的に譲渡益に対する税金は発生しない。一方、売却だけでなくコイン間の交換や商品決済も課税対象取引となる可能性があるため、投資家の注意が必要だ。
コメント 0
本コンテンツは、一般的な情報提供のみを目的としたものであり、金融、投資、法律、または税務に関する助言を構成するものではありません。ここに記載されているイベント、報酬、オンラインキャンペーン、またはそれらに関連する情報は、暗号資産の購入、売却、取引、その他いかなる取引の推奨、勧誘、または招待とみなされるべきではありません。暗号資産は価格変動が非常に大きく、損失が発生する可能性があります。WEEXのサービス、プロダクト、および関連イベントの提供状況は、地域によって異なる場合があります。お客様は、ご自身の参加が適用される現地の法令を遵守していることを自ら確認する責任を負うものとします。
関連記事

OCCが提案された関連報酬の推定を撤回、しかしステーブルコインの利回り禁止は維持

ソラナが量子攻撃からアルペングローを保護するためのQuantumglowを提案

RedStoneがFilecoinに新しいFIL価格フィードを提供

NEARがHyperliquidによる機密的な先物取引にクロスマージンを追加

閉鎖されたDeFiプロトコル:回収可能なもの

ビットコイン:マイケル・セイラーによれば、購入に使うよりも保有する方が良い

ソラナのボットが1万2000ドルを14億ドルの取引量に変換、レイディウムに偽の流動性が流入

ロビンフッド、ドバイでビットコインと株式取引のライセンスを取得
メタ、2036年までに8250億ドルのAI契約を蓄積

カルダノアカデミーがUNICのブロックチェーンコースに参加、25のスポンサー枠を提供

Blast、Blur、Step Finance、Radiant:2026年に80以上の暗号プロジェクトが閉鎖

ミッドナイトプライバシーボールトデモは、Ethereumトークンを解放するために外部署名者を必要とする

親族の死後に残された暗号通貨、相続人はどのように合法的に引き出すべきか?

Ripple、$100億の決済会社Arfと提携し、XRPLでのRLUSDの利用拡大を図る

孫宇晨×金明インタビュー下編:どのように自分の投資と人生のスタイルを形成するか?

ビットコインが2ヶ月間横ばいの間、どのDeFiトークンが独立した相場を形成したのか?

コロンビア、4200万ドルを暗号通貨で洗浄したネットワークを摘発

AIが「悪役」に、DeFi保険にはストレステストが必要

Qubicの回復ルールは、脆弱なウォレットの未盗難資金に対しても所有権の確認を必要とする

SKY-001 AI: 51-125倍速く、150-210倍安価

Delphi Digital:投機は未来10年のテーマ、なぜ市場は独占されるのか

ソラナ、より迅速な最終確定を目指し、ウォール街は移動すべき現金を削減

TUMブロックチェーンカンファレンス:情報とスピーカー

予測市場を超えて、ビットコインの価格が上がるか下がるかをどう判断するか?

NEAR共同創設者がAI経済の新戦略を語る:クロスチェーン取引からプライバシーAIへ、次のステップはAIエージェントが市場を支配することか?

中金:AIリスクをヘッジする方法は?

Zcash NU7アップグレード:11/05前にZEC保有者が知っておくべき3つのこと
ステーブルコイン:銀行を驚かせる6,600億ドルの欠陥
USDCがEU初の「重要な電子通貨トークン」に認定
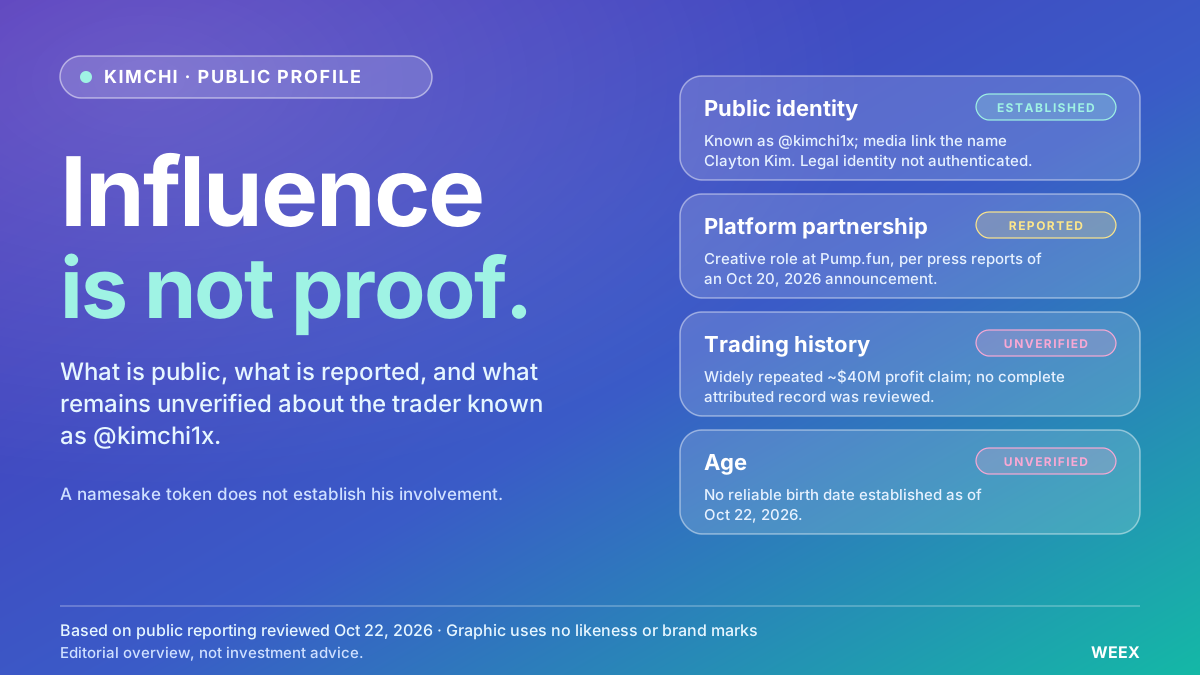
キムチ・クリプトトレーダーとは?年齢、本名、トレードの経歴
キムチ・クリプトトレーダーとは?年齢、クレイトン・キムという名前、トレードの経歴、利益の主張、Pump.funとのパートナーシップについて、判明している情報を確認します。


