
إسبانيا تقول إن العملات المشفرة المملوكة ذاتيًا لا تحتاج إلى الإبلاغ باستخدام النموذج 721

 فضّلنا على Google
أكدت السلطات الضريبية في إسبانيا أن العملات المشفرة المحتفظ بها في محافظ ذاتية لا تحتاج إلى الإبلاغ بموجب النموذج 721، بشرط أن يحتفظ المالك بالتحكم في المفاتيح الخاصة وأن الأصول لا تُحتفظ بها من قبل وصي خارجي.
- تقول إسبانيا إن العملات المشفرة المحتفظ بها ذاتيًا لا تندرج تحت النموذج 721 عندما يتحكم دافعو الضرائب في مفاتيحهم الخاصة.
- يمكن أن تتطلب الحيازات الوصائية الأجنبية الإبلاغ عندما يحفظ طرف ثالث خارج إسبانيا المفاتيح.
- تتلقى المحافظ الساخنة والباردة نفس المعاملة، حيث تحدد الحيازة والتحكم بدلاً من نوع المحفظة متطلبات الإبلاغ.
- يمكن أن يولد DAC8 سجلات الإبلاغ عن المعاملات عندما تنتقل العملات المشفرة بين المنصات المنظمة والمحافظ الذاتية.
وضعت المديرية العامة للضرائب في إسبانيا المعاملة في الاستشارة الملزمة V0848 26، الصادرة في 21 أبريل، بينما تنص إرشادات وكالة الضرائب الإسبانية بشأن النموذج 721 على أن متطلبات الإبلاغ تعتمد على من يتحكم ويحمي المفاتيح التشفيرية الخاصة.
بموجب القواعد، يغطي النموذج 721 العملات الافتراضية الموجودة في الخارج عندما تُحتفظ بها كيانات تحمي المفاتيح التشفيرية الخاصة نيابة عن العملاء أو تحتفظ بالأصول أو تخزنها أو تنقلها.
تنطبق التزامات الإبلاغ على الأفراد والكيانات القانونية المقيمة في إسبانيا، والمكاتب الدائمة في البلاد التابعة لأشخاص أو كيانات غير مقيمة، وبعض الكيانات الأخرى المشمولة بقانون الضرائب العام الإسباني.
يمكن أن يقع الأشخاص الذين هم مستفيدون أو أشخاص مخولون أو لديهم حقوق تصرف أخرى على حيازات العملات المشفرة المؤهلة ضمن قواعد الإبلاغ أيضًا. يتم تغطية الملاك المستفيدين بموجب الإطار عندما يتم استيفاء المتطلبات الأخرى.
تقوم وكالة الضرائب الإسبانية بتمييز بين المحافظ الوصائية وغير الوصائية بناءً على ما إذا كان التحكم في الأصول المشفرة أو المفاتيح يبقى مع طرف ثالث أو مع المستخدم.
ما إذا كانت المحفظة متصلة بالإنترنت ليس العامل الحاسم. يمكن أن تحتوي المحافظ الساخنة والباردة على إعدادات تقنية مختلفة، ولكن معالجة النموذج 721 تعتمد على التحكم في المفاتيح الخاصة.
دافع الضرائب الذي يحتفظ بالتحكم في تلك المفاتيح لا يستخدم طرفًا ثالثًا لحمايتها لأغراض متطلبات الإبلاغ. وبالتالي، فإن العملات المشفرة المحتفظ بها بموجب هذا الترتيب لا تُحتسب نحو الأرصدة المشمولة بموجب النموذج 721.
تعني الإرشادات أن محفظة الأجهزة يمكن أن تقع خارج متطلبات النموذج 721 عندما يتحكم دافع الضرائب في مفاتيحها الخاصة. يمكن أن تتلقى المحفظة الساخنة نفس المعاملة إذا ظلت ذاتية الحيازة.
تحدد حالتان ما إذا كانت العملات المشفرة يمكن أن تدخل نطاق النموذج 721.
أولاً، يجب أن تُحتفظ العملات الافتراضية من قبل شخص أو كيان يقدم خدمات لحماية المفاتيح التشفيرية الخاصة لأطراف ثالثة أو للحفاظ على العملات الافتراضية وتخزينها ونقلها.
يجب أن يكون الوصي بعد ذلك خارج إسبانيا أو كيان مقيم أجنبي بدون المنشأة الدائمة ذات الصلة في الأراضي الإسبانية.
فقط بعد استيفاء متطلبات الحيازة الأولى تصبح موقع مزود الخدمة ذات صلة. لا يدخل رصيد العملات المشفرة في حساب النموذج 721 ببساطة لأن شبكة البلوكشين تعمل دوليًا أو لأن المحفظة يمكن الوصول إليها خارج إسبانيا.
تم تعزيز التمييز في استشارة DGT V0848 26، التي تتعلق بمقيم إسباني أنشأ شركة ذات مسؤولية محدودة أمريكية في عام 2025 للاحتفاظ بالأصول المشفرة على المدى الطويل.
كان دافع الضرائب هو العضو الوحيد في الشركة ذات المسؤولية المحدودة وقد نقل العملات المشفرة من محفظة شخصية إلى الشركة. اعتبرت DGT كيف يجب معالجة مصلحة الشركة الأجنبية والعملات المشفرة بموجب قواعد الإبلاغ عن الأصول الخارجية في إسبانيا.
بالنسبة للجزء المتعلق بالعملات المشفرة، فحصت السلطة ترتيبين محتملين للحيازة.
إذا كانت الأصول محتفظ بها من خلال الحفظ الذاتي وكان دافع الضرائب يخزن المفاتيح الخاصة، بما في ذلك من خلال جهاز مادي، قالت DGT إن الحيازات لن تخضع لمتطلبات الإبلاغ عن العملات الافتراضية الأجنبية. تم تطبيق نفس المعاملة بغض النظر عما إذا كانت الإعدادات تتضمن محفظة ساخنة أو باردة.
إذا كانت طرف ثالث أجنبي هو الذي يحفظ المفاتيح الخاصة نيابة عن دافع الضرائب، فقد تقع الأصول ضمن نموذج 721 عندما يتم استيفاء الشروط المتبقية للإبلاغ.
السيطرة على المفاتيح الخاصة تحدد معاملة نموذج 721
استمدت السلطات الإسبانية تعريف الحفظ جزئيًا من إطار عمل الاتحاد الأوروبي للأسواق في الأصول المشفرة.
تعرف MiCA الحفظ وإدارة الأصول المشفرة نيابة عن العملاء على أنها حفظ أو التحكم في الأصول المشفرة، أو وسائل الوصول إليها، نيابة عن العملاء. يمكن أن تعمل المفاتيح التشفيرية الخاصة كوسائل وصول.
يفصل هذا التمييز بين المستخدمين الذين يحتفظون بمفاتيحهم الخاصة والعملاء الذين يتم التحكم في أصولهم أو بيانات اعتماد الوصول الخاصة بهم من قبل مزود خدمة.
أصبح الحفظ المشفر المنظم جزءًا أكبر من القطاع المالي في إسبانيا. في يونيو، أطلق مجموعة البنوك الإسبانية Cecabank منصة حفظ منظمة بعد الحصول على إذن للحفظ المشفر، والتحويلات، واستقبال وإرسال الطلبات بموجب MiCA. كانت Renta 4 Banco من بين المؤسسات الأولى التي تستخدم البنية التحتية.
تقدم Cecabank بنية تحتية للحفظ والبنوك، بينما تتعامل Bit2Me مع مجالات تشمل تنفيذ التجارة، والسيولة، والوصول إلى السوق. حصل البنك على إذن من هيئة الأوراق المالية الإسبانية، CNMV، وتم تسجيله لدى بنك إسبانيا كمزود خدمة للأصول المشفرة.
منذ ذلك الحين، تم تضمين الحفظ في خدمات التشفير الإسبانية الأخرى. تستخدم وحدة Bit2Me's Bit2Shield الجنائية، التي أُطلقت في سبتمبر، محافظ باردة متعددة التوقيع لتخزين الأصول الرقمية التي تم الاستيلاء عليها في التحقيقات حتى تأمر السلطات بالتخلص منها.
الحفظ الذاتي يمكن أن يولد سجلات إبلاغ أخرى
استبعاد نموذج 721 لا يعني أن النشاط الذي ينطوي على محفظة حفظ ذاتي خارج كل إطار عمل للإبلاغ عن العملات المشفرة.
دخل نظام الإبلاغ الضريبي DAC8 للاتحاد الأوروبي حيز التنفيذ اعتبارًا من 1 يناير 2026 ويتطلب من مقدمي خدمات الأصول المشفرة جمع المعلومات حول المستخدمين والمعاملات القابلة للإبلاغ.
بموجب قواعد ضريبة التشفير DAC8 للاتحاد الأوروبي، يمكن لمقدمي الخدمات جمع معلومات المعاملات عندما يتم نقل الأصول بين المنصات المنظمة والعناوين الخارجية، بما في ذلك محافظ الحفظ الذاتي. تقع التزام الإبلاغ في تلك الحالة على المزود المشمول بالإطار وهي منفصلة عن اختبار نموذج 721 الإسباني لحيازات العملات الافتراضية في الخارج.
ينظر نموذج 721 نفسه في الأرصدة المؤهلة المحتفظ بها في الخارج من خلال أمناء طرف ثالث. وتقول وكالة الضرائب الإسبانية إن العملات الافتراضية التي يتم التحكم فيها من خلال المفاتيح الخاصة لدافع الضرائب لا تُدرج عند حساب الأرصدة المشمولة بإعلان العملات المشفرة في الخارج.
يمكن أن يمتد التزام الإبلاغ إلى ما هو أبعد من الأشخاص الذين لا يزالون يحتفظون بأصول مؤهلة في 31 ديسمبر. قد يتعين على دافعي الضرائب الذين كانوا مالكين أو مستفيدين أو أشخاص مخولين، أو احتفظوا بحقوق التصرف خلال السنة ولكن فقدوا هذا الوضع قبل نهاية السنة، تقديم معلومات تتعلق بالتاريخ الذي انتهى فيه وضعهم.
يمكن أن يُطلب من العقارات الخاملة الإبلاغ عندما تقع ضمن الكيانات المشمولة بالمادة 35.4 من القانون الضريبي العام الإسباني، بينما يصبح الورثة والمستفيدون خاضعين لمتطلبات الإبلاغ ذات الصلة بمجرد قبول الإرث صراحة أو ضمنيًا.
سعر --
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً

بسبب استثمار كبير في سامسونغ وSK هينكس، أكبر صندوق تقاعد في كوريا الجنوبية يخسر أكثر من 130 مليار دولار

Ripple ستناقش أمان XRP Ledger في Swell 2026

حاتم دويدار ينضم إلى مستثمري Tactful AI لدعم توسعها في حلول الذكاء الاصطناعي

اختيار مشروع كاردانو كاتاليست لـ 12 مشروعًا لصندوق تجريبي بقيمة 2 مليون ADA

من 0 إلى الحرية المالية: مراجعة تجربة تاجر في توزيع HYPE وفلسفة التداول

BingX وYouHodler وOpenbank التابعة لسانتاندير تنضم إلى سجل MiCA في الاتحاد الأوروبي

شركة Slow Mist تصدر تقرير تحليل برمجية DarkSword: الكود المكشوف تم تسليحه، ومحافظ iOS المشفرة تواجه تهديدات

نبتة هيلث الإماراتية تحصل على استثمار من PVP ضمن جولة بقيمة 3 ملايين دولار

يمكن لحاملي XRP الآن كسب رسوم من عملاء DeFi في Kraken، ولكن هناك شرط

هل يمكن لـ Celestia التعافي من خلال الذكاء الاصطناعي بعد انخفاض يزيد عن 97%؟

لماذا يصعب على عملات الميم تجاوز قيمة 50,000 دولار؟ السوق يستنزف أموال المستثمرين الأفراد

QCP: ارتفاع مخاطر الائتمان من الذكاء الاصطناعي، والبيتكوين قد تشهد اختراقًا في النطاق

بلاك روك تريد استخدام الأموال المرمزة كضمان للتداولات التقليدية في وول ستريت
عصابة PayPal الجديدة: 10 متدربين، 100 مليار دولار

شركاء استثمار فاريانت: في النصف الثاني من السوق الصاعدة، أين تتدفق الدولارات الهامشية نحو المعسكرين الرئيسيين؟

تدعي شبكة BNB Chain 42.6% من سوق الأسهم المرمزة، متفوقة على إيثريوم وسولانا
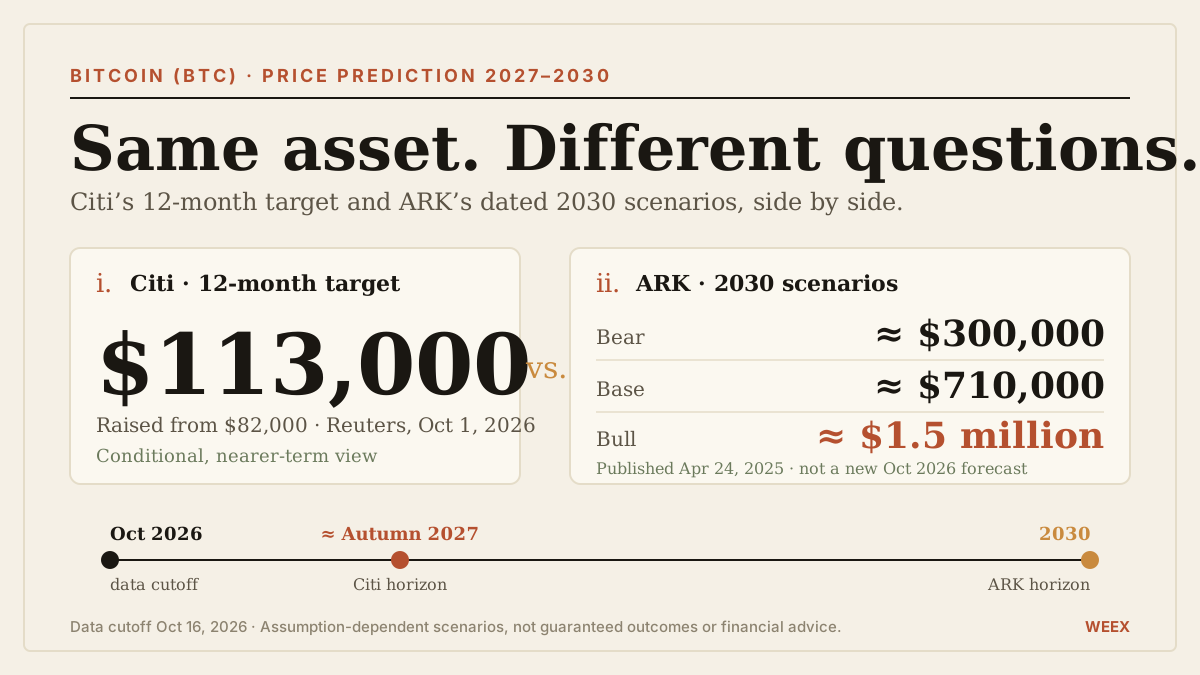
توقع سعر بيتكوين (BTC) للفترة 2027–2030: هدف سيتي البالغ $113,000 مقابل سيناريوهات ARK لكاثي وود
توقع سعر بيتكوين للفترة 2027–2030: قارن هدف سيتي البالغ $113,000 بسيناريوهات ARK المؤرخة، وافتراضات الطلب، وحسابات التقييم، والمخاطر الرئيسية.
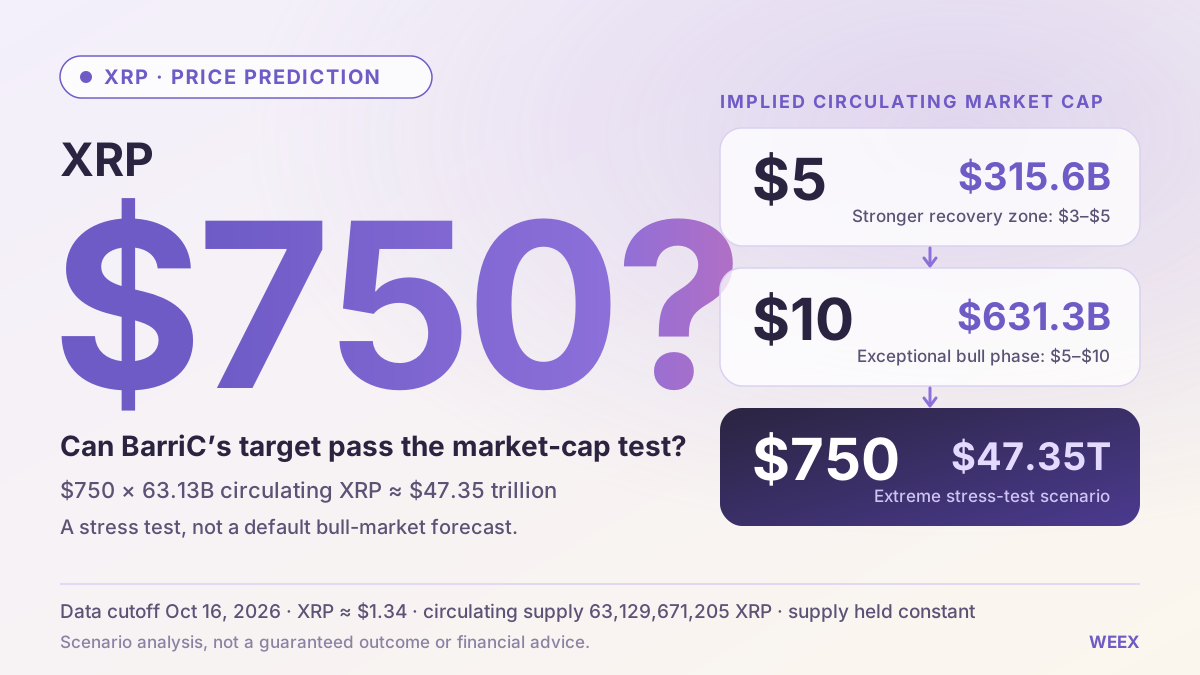
توقعات سعر XRP (XRP): هل يجتاز هدف BarriC البالغ $750 اختبار القيمة السوقية؟
توقعات سعر XRP: نستعرض هدف BarriC البالغ $750، وحسابات market cap، وسيناريوهات موجة الصعود التالية، والطلب على التوكن، والعوامل التي قد تدعم التعافي إلى $5.
ماسك يقول إنه سيمنح «كل طفل في أمريكا سهمًا من أسهم SpaceX»: ما يقوله المنشور وما لا يزال غير واضح
قال إيلون ماسك في 19/10/2026 إنه سيمنح كل طفل في أمريكا سهمًا من أسهم SpaceX العام المقبل. ولم يذكر المنشور تفاصيل عن التسليم أو الأهلية أو الأسهم التي سيستخدمها. وتشير التقديرات إلى أن التكلفة تقارب $10B وفق أسعار SPCX الأخيرة، فيما لم يتأكد وجود صلة بحسابات ترامب.

من يحصل على المكافآت الحقيقية من رسوم التداول الشهرية التي تبلغ 125 مليون دولار في Perp DEX؟
تجميد ومصادرة العملات المشفرة: أوروبا تعزز تعاونها ضد الشبكات الإجرامية

Hedera مقابل Algorand: أي الشبكتين أكثر ملاءمة؟

شركة Vrtx السعودية تجمع 3.6 مليون دولار لتطوير بنيتها للتقنية المالية المدمجة
كيف أصبحت Hook "العقل" لبركة التداول مع وصول التداول القابل للبرمجة؟

بحث تايجر: منحنى النمو الثاني لسوق العملات المشفرة في كوريا - الأصول الحقيقية والعملات المستقرة المتوافقة

تقرير أسبوعي عن صناعة TRON: قد تؤدي الركود التضخمي إلى اختبار BTC لدعم 80,000 دولار مرة أخرى، شرح مفصل لبناء بنية تحتية لتجربة Web3 المجردة نيوتن

Yuga Labs تبدأ قصة جديدة في TCG وتقدم حزم بطاقات NFT للمجتمع، فهل سيقبل السوق؟

ما الذي تتوقعه الأسواق من نتائج تسلا للربع الثالث الآن؟

السوق تعطي فقط 17% احتمال، لكن الاقتصاديين يصرخون "خمسين خمسين": هل تم التقليل من أهمية احتمال رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي في أكتوبر؟

شركة تشاينا سيكيوريتيز: مخاوف السوق بشأن Coreweave مبالغ فيها، وفجوة التمويل قصيرة الأجل لمزودي السحابة الجدد "لا تزال قابلة للتحمل"
بسبب استثمار كبير في سامسونغ وSK هينكس، أكبر صندوق تقاعد في كوريا الجنوبية يخسر أكثر من 130 مليار دولار
Ripple ستناقش أمان XRP Ledger في Swell 2026
حاتم دويدار ينضم إلى مستثمري Tactful AI لدعم توسعها في حلول الذكاء الاصطناعي
اختيار مشروع كاردانو كاتاليست لـ 12 مشروعًا لصندوق تجريبي بقيمة 2 مليون ADA
من 0 إلى الحرية المالية: مراجعة تجربة تاجر في توزيع HYPE وفلسفة التداول
BingX وYouHodler وOpenbank التابعة لسانتاندير تنضم إلى سجل MiCA في الاتحاد الأوروبي


